Virtual account adalah nomor identifikasi berbentuk deretan angka mirip nomor rekening yang diterbitkan bank untuk sebuah usaha, lalu dibagikan ke pelanggan sebagai penanda pembayaran, dan uangnya tetap masuk ke rekening asli usaha itu. Bank Mandiri merumuskannya dengan jelas di laman produknya: virtual account adalah "nomor identifikasi pelanggan perusahaan (end user) yang dibuat oleh Bank untuk selanjutnya diberikan oleh perusahaan kepada pelanggannya (perorangan maupun non perorangan) sebagai identifikasi penerimaan (collection)" (Bank Mandiri).
Buat pemilik usaha, inti masalahnya sederhana. Kalau semua pelanggan mentransfer ke satu nomor rekening yang sama, Anda yang harus membuka mutasi, mencocokkan nominal, dan menebak siapa mengirim yang mana. Begitu pesanan bertambah, pekerjaan itu berubah jadi beban harian yang menyita waktu dan rawan salah. Virtual account memindahkan pekerjaan pencocokan itu dari kepala Anda ke sistem bank.
Daftar Isi
- Apa Itu Virtual Account dan Bagaimana Nomornya Bekerja
- Beda Virtual Account, Transfer Biasa, dan QRIS
- Jenis Virtual Account: Open Amount, Closed Amount, Statis, dan Dinamis
- Manfaat Virtual Account untuk Usaha Kecil yang Sering Kewalahan Cek Mutasi
- Cara Mendapatkan Virtual Account Lewat Bank atau Payment Gateway
- Gambaran Biaya Virtual Account dan Siapa yang Menanggungnya
- Kapan Virtual Account Justru Belum Sepadan untuk Warung Kecil
- FAQ: Pertanyaan Umum seputar Virtual Account
Apa Itu Virtual Account dan Bagaimana Nomornya Bekerja
Cara paling gampang membayangkannya begini. Rekening usaha Anda adalah brankas. Nomor rekening biasa adalah satu pintu menuju brankas itu, dipakai bergantian oleh semua orang. Virtual account adalah ratusan pintu bernomor yang semuanya menuju brankas yang sama, tapi setiap pintu punya label siapa yang lewat. Uang tidak pernah mengendap di pintu, uang tetap masuk ke brankas. Yang bertambah cuma satu hal yang justru paling berharga, yaitu keterangan siapa yang membayar dan untuk tagihan yang mana.
Nomornya sendiri tidak muncul acak. Bank atau penyedia payment gateway memberi Anda deretan angka awal sebagai kode perusahaan, lalu sisanya Anda isi sendiri dengan penanda pelanggan atau nomor pesanan. Duitku menjelaskan pola ini di dokumentasi resminya, bahwa "Fixed Virtual Account adalah nomor virtual account yang dapat dikustomisasi oleh merchant sehingga menjadi statik atau sesuai dengan keinginan mereka" dan "merchant dapat menyesuaikan nomor ini setelah angka prefix VA yang diberikan oleh Duitku" (Dokumentasi Duitku).
Sebagai ilustrasi, kalau kode perusahaan Anda adalah 8808, maka pelanggan bernomor 0812 1111 2222 bisa mendapat nomor virtual account 8808 0812 1111 2222. Pelanggan lain dengan nomor berbeda otomatis mendapat nomor virtual account berbeda pula. Untuk toko yang menagih per pesanan, angka di belakang kode perusahaan bisa diisi nomor invoice, jadi tiap tagihan punya nomor sendiri.
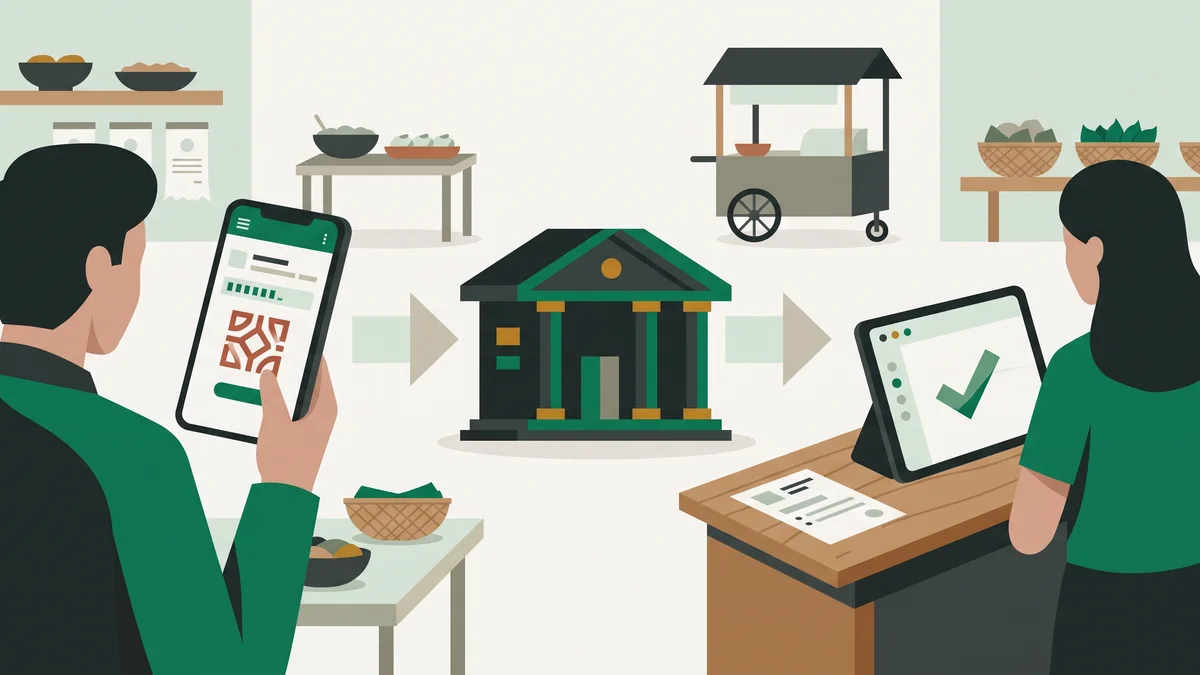
Alurnya di lapangan kira-kira seperti ini. Pelanggan memesan, sistem Anda menerbitkan nomor virtual account beserta nominal dan batas waktu bayar, lalu nomor itu dikirim ke pelanggan lewat WhatsApp atau halaman checkout. Pelanggan membuka mobile banking, memilih menu transfer ke virtual account, mengetik nomor tadi, dan layar konfirmasi menampilkan nama usaha Anda beserta nomor tagihannya sebelum ia menekan bayar. Begitu pembayaran berhasil, dana masuk ke rekening usaha dan nomor virtual account tercatat di mutasi.
Dua hal penting sering terlewat di sini. Pertama, nomor virtual account biasanya punya masa berlaku, bukan berlaku selamanya. Dokumentasi Duitku memakai parameter expiryPeriod yang dijelaskan sebagai pengaturan "waktu kadaluarsa dalam hitungan menit" (Dokumentasi Duitku). Artinya, kalau pelanggan tidak membayar sampai waktunya habis, nomor itu mati dan harus diterbitkan ulang.
Kedua, nomor tersebut ikut tercetak di catatan bank Anda. Bank Mandiri menyebut salah satu fiturnya adalah "nomor Mandiri Virtual Account muncul di rekening koran Biller", dan dananya "secara real-time masuk ke rekening perusahaan" (Bank Mandiri). Inilah yang membuat pencocokan bisa berjalan otomatis, karena identitas pembayar sudah menempel di baris mutasinya sendiri.
Beda Virtual Account, Transfer Biasa, dan QRIS
Banyak pemilik usaha sudah punya solusi tambal untuk masalah ini, yaitu menambahkan kode unik tiga digit di belakang nominal. Pelanggan diminta mentransfer Rp 150.237 alih-alih Rp 150.000, supaya angka 237 jadi penanda pesanan. Cara ini jalan sampai titik tertentu, tapi rapuh. Pelanggan sering membulatkan sendiri jadi Rp 150.000 karena merasa angkanya aneh, dan Anda tetap harus membuka mutasi satu per satu. Virtual account pada dasarnya adalah versi resmi dan otomatis dari akal-akalan itu.
Sementara QRIS bermain di ruang yang berbeda. QRIS, menurut Bank Indonesia, "merupakan standar QR Code Pembayaran yang ditetapkan oleh Bank Indonesia untuk digunakan dalam memfasilitasi transaksi pembayaran di Indonesia" (Bank Indonesia). Kekuatannya ada di kecepatan tatap muka: pembeli memindai, membayar, selesai. Tapi Bank Indonesia juga menegaskan batasnya, bahwa "Nominal Transaksi QRIS dibatasi paling banyak sebesar Rp10.000.000,00 (Sepuluh Juta Rupiah) per transaksi" pada laman yang sama. Untuk tagihan grosir atau katering yang menembus angka itu, QRIS bukan jalannya.
Kalau Anda ingin mendalami QRIS sendiri, dua bacaan ini sudah membahasnya terpisah dan lebih dalam: perbedaan QRIS statis dan dinamis untuk memilih tipe kode yang pas, serta rincian biaya QRIS dan MDR untuk memahami potongan yang Anda tanggung. Bagian ini hanya membandingkan posisinya terhadap virtual account, bukan mengulang isinya.
| Aspek | Transfer biasa ke rekening toko | Virtual account | QRIS |
|---|---|---|---|
| Nomor tujuan | Satu untuk semua pelanggan | Berbeda tiap tagihan atau tiap pelanggan | Tidak ada, pembeli memindai kode |
| Identifikasi pembayar | Manual, dicocokkan sendiri dari mutasi | Otomatis, nomor menempel di mutasi | Otomatis lewat sistem penyedia |
| Struktur biaya merchant | Tidak ada biaya penyedia | Flat per transaksi | Persentase dari nilai transaksi |
| Batas nominal | Mengikuti limit transfer bank pelanggan | Mengikuti limit transfer bank pelanggan | Paling banyak Rp10 juta per transaksi (Bank Indonesia) |
| Paling pas untuk | Volume sangat kecil, pelanggan hafal | Tagihan besar, pesanan jarak jauh, penagihan berulang | Pembayaran tatap muka bernilai kecil sampai menengah |
| Kelemahan utama | Rawan salah orang saat nominal kembar | Pembeli harus buka mobile banking dan ketik nomor panjang | Butuh internet aktif dan terbatas Rp10 juta |
Poin Penting: Pertanyaan yang tepat bukan "virtual account atau QRIS", melainkan "transaksi yang mana pakai apa". Warung yang melayani pembeli di tempat sekaligus menerima pesanan katering kantor akan butuh keduanya, QRIS untuk meja depan dan virtual account untuk tagihan pesanan besar.
Perlu diingat juga bahwa virtual account bukan dompet digital. Uang elektronik punya alur dan aturan sendiri, dan kalau Anda sedang membandingkan seluruh kanal pembayaran nontunai sekaligus, kami membahasnya di panduan dompet digital.
Jenis Virtual Account: Open Amount, Closed Amount, Statis, dan Dinamis
Istilah jenis virtual account sering dipakai campur aduk, padahal ada dua sumbu yang berbeda. Sumbu pertama soal nominal, yaitu apakah jumlah yang harus dibayar dikunci atau tidak. Sumbu kedua soal umur nomor, yaitu apakah nomornya tetap melekat pada satu pelanggan atau diterbitkan baru tiap tagihan.
Pada tipe open amount, nomor virtual account tidak terikat jumlah tagihan tertentu. Pelanggan mengisi sendiri berapa yang ingin ia bayar. Bank Mandiri menyatakan produknya berada di kategori ini, "Mandiri Virtual Account tidak memiliki jumlah tagihan yang pasti (open)" (Bank Mandiri). Tipe ini nyaman untuk setoran bertahap, cicilan pesanan, atau top-up saldo pelanggan langganan.
Pada tipe closed amount, nominalnya dikunci mengikuti tagihan. Kalau tagihan Anda Rp 2.450.000, maka transfer sebesar Rp 2.400.000 akan ditolak sistem, bukan diterima lalu jadi masalah belakangan. Ini yang paling aman untuk pesanan dengan harga final, karena Anda tidak akan pernah menerima pembayaran kurang bayar yang harus ditagih ulang.
Sumbu kedua membedakan nomor statis dan dinamis. Nomor statis melekat pada satu pelanggan dan dipakai berulang, cocok untuk pelanggan langganan yang membayar tiap bulan. Nomor dinamis diterbitkan baru untuk tiap tagihan lengkap dengan masa berlaku, cocok untuk toko yang melayani pembeli berganti-ganti. Kombinasi dua sumbu ini yang menentukan bentuk mana yang pas untuk usaha Anda.
| Kombinasi | Cara kerja | Contoh usaha yang cocok |
|---|---|---|
| Statis dan open amount | Satu nomor tetap per pelanggan, nominal bebas | Laundry langganan bulanan, warung dengan pelanggan tetap yang bayar bertahap |
| Statis dan closed amount | Satu nomor tetap per pelanggan, nominal terkunci per tagihan | Iuran atau paket langganan dengan harga tetap tiap bulan |
| Dinamis dan open amount | Nomor baru per tagihan, pelanggan isi sendiri nominalnya | Uang muka pesanan custom yang jumlahnya masih dinegosiasikan |
| Dinamis dan closed amount | Nomor baru per tagihan, nominal terkunci, ada masa berlaku | Toko online, pesanan grosir, katering, pesanan pre-order |
Kalau usaha Anda menjual dalam jumlah besar ke pengecer, kombinasi dinamis dan closed amount hampir selalu jadi pilihan paling aman, karena tiap surat pesanan punya angka yang tidak boleh meleset. Konteks penjualan model ini kami bahas terpisah di artikel grosir adalah.
Manfaat Virtual Account untuk Usaha Kecil yang Sering Kewalahan Cek Mutasi
Manfaat pertama dan yang paling langsung terasa adalah rekonsiliasi. Bank Mandiri menempatkannya sebagai manfaat utama, yaitu "mempermudah dan mempercepat perusahaan melakukan proses rekonsiliasi melalui rekening koran elektronik yang di dalamnya tercantum nomor virtual account sebagai identitas mitra bisnis" (Bank Mandiri). Diterjemahkan ke bahasa warung, artinya Anda berhenti main tebak-tebakan siapa yang sudah bayar.
Kedua, hilangnya risiko salah orang saat pesanan sedang banyak. Ini bukan kejadian langka. Bayangkan tiga pelanggan memesan paket yang sama seharga Rp 185.000 di hari yang sama. Tiga transfer masuk dengan nominal identik, dan Anda harus menebak dari nama pengirim yang mungkin berbeda dengan nama pemesan karena pakai rekening suami, istri, atau kantor. Dengan nomor virtual account terpisah, ketiga pembayaran itu tidak mungkin tertukar.
Ketiga, waktu yang kembali. Sebagai contoh ilustrasi, misalkan usaha Anda menerima 30 transfer masuk per hari dan tiap transfer butuh 2 menit untuk dibuka mutasinya, dicocokkan, lalu dibalas ke pelanggan. Total 60 menit per hari, atau 30 jam per bulan kalau usaha buka setiap hari. Waktu selama itu setara hampir empat hari kerja penuh yang habis hanya untuk mencocokkan angka, padahal bisa dipakai mengurus dapur, stok, atau pelanggan baru.
Keempat, penutupan celah klaim palsu. Kalau ada pembeli yang mengaku sudah transfer padahal belum, Anda tidak perlu berdebat. Nomor virtual account untuk pesanan itu jelas belum terbayar, dan statusnya bisa dicek dalam hitungan detik. Sebaliknya, kalau pelanggan benar sudah membayar, Anda bisa mengonfirmasi tanpa harus meminta ia mengirim tangkapan layar bukti transfer.
Kelima, laporan yang lebih rapi sejak awal. Karena tiap pembayaran sudah punya identitas, penjualan harian Anda tidak lagi berisi baris "transfer masuk" yang menggantung tanpa keterangan. Ini yang membuat laporan penjualan harian benar-benar bisa dipercaya, bukan sekadar angka yang dicocokkan seingatnya di akhir hari. Kalau Anda menagih dengan dokumen resmi, nomor virtual account juga bisa dicantumkan langsung di dalamnya, dan cara menyusun dokumen tagihannya kami bahas di panduan aplikasi invoice.
Pro Tip: Kalau Anda baru mulai memakai virtual account, biasakan satu tagihan sama dengan satu nomor. Godaan memakai satu nomor untuk beberapa pesanan pelanggan yang sama memang ada karena terasa lebih praktis, tapi begitu ada pesanan yang batal atau direvisi, Anda kembali ke masalah awal yaitu tidak tahu uang yang masuk itu untuk pesanan yang mana.
Cara Mendapatkan Virtual Account Lewat Bank atau Payment Gateway
Ada dua pintu masuk yang umum, dan keduanya punya konsekuensi berbeda untuk usaha kecil.
Pintu pertama adalah langsung ke bank. Layanan ini biasanya berada di bawah divisi cash management, bukan di layanan tabungan perorangan. Bank Mandiri menyebut proses onboarding-nya sebagai "implementasi cepat dan mudah" dengan keterangan "cukup mengisi aplikasi dan dokumen yang dibutuhkan" (Bank Mandiri). Yang tidak disebut di halaman itu, dan memang berbeda tiap bank, adalah daftar dokumen persisnya. Karena itu jangan mengandalkan daftar syarat yang beredar di internet, tanyakan langsung ke cabang atau relationship manager bank tempat rekening usaha Anda berada. Jalur bank umumnya cocok untuk usaha yang sudah berbadan usaha, punya rekening operasional di bank tersebut, dan volume tagihannya besar.
Pintu kedua adalah lewat payment gateway. Penyedia seperti Midtrans, Xendit, DOKU, dan Duitku memungkinkan Anda mendaftar secara online, melewati verifikasi usaha, lalu mengaktifkan virtual account dari banyak bank sekaligus tanpa harus membuka perjanjian terpisah dengan tiap bank. Midtrans, misalnya, mencantumkan virtual account dari BCA, BRIVA, BNI, Mandiri, Permata Bank, CIMB, BSI, SeaBank, dan Bank Saqu dalam satu daftar metode pembayaran yang sama (Midtrans). Buat usaha kecil, jalur ini biasanya jauh lebih realistis.
Yang perlu disiapkan sebelum mendaftar di jalur mana pun kurang lebih sama polanya: identitas pemilik usaha, bukti bahwa usaha itu nyata dan beroperasi, rekening bank atas nama usaha atau pemilik untuk penampungan dana, serta kejelasan model bisnis Anda karena beberapa kategori usaha memang dibatasi. Setelah aktif, Anda masih perlu memutuskan cara menerbitkan nomornya, apakah lewat integrasi teknis ke sistem sendiri atau lewat fitur tautan pembayaran yang sudah disediakan penyedia tanpa perlu koding.
Satu catatan jujur dari kami. Kasirnesia adalah aplikasi kasir, bukan bank dan bukan payment gateway, jadi nomor virtual account tetap berasal dari bank atau penyedia yang Anda pilih. Yang bisa dibantu aplikasi kasir adalah sisi pencatatannya, yaitu memastikan tiap transaksi tercatat dengan metode pembayaran yang benar sehingga laporan penjualan Anda cocok dengan mutasi rekening. Kalau catatan kasir dan mutasi bank berbeda cerita, masalahnya biasanya bukan di banknya, tapi di kasir yang tidak mencatat metode bayar dengan disiplin.
Gambaran Biaya Virtual Account dan Siapa yang Menanggungnya
Perbedaan paling mendasar dari biaya virtual account adalah bentuknya flat, bukan persentase. Anda membayar angka yang sama entah tagihannya Rp 50.000 atau Rp 5.000.000. Sifat inilah yang menentukan kapan virtual account menguntungkan dan kapan justru merugikan.
Besarannya berbeda antar penyedia dan bisa berubah sewaktu-waktu, jadi angka di bawah ini adalah gambaran dari laman resmi masing-masing pada saat artikel ini disusun, bukan patokan permanen. Selalu buka kembali laman biaya penyedia sebelum menghitung margin Anda.
| Penyedia | Yang tercantum di laman resmi | Catatan |
|---|---|---|
| Midtrans | Rp 4.000 per transaksi untuk transfer bank dan virtual account | "Gratis biaya pengaturan dan kami hanya akan mengenakan biaya untuk setiap transaksi yang berhasil" (Midtrans) |
| DOKU | Rp 4.000 untuk Transfer Bank (Virtual Account) | Tercantum berdampingan dengan QRIS 0,7% di laman harga (DOKU) |
| Xendit | Biaya metode pembayaran Rp 9.000 ditambah biaya pemrosesan Rp 4.000 untuk virtual account bank Indonesia | Xendit memisahkan biaya jadi dua komponen dan menyatakan biayanya belum termasuk pajak (Xendit) |
Perhatikan bahwa struktur penetapan biayanya sendiri berbeda, bukan cuma angkanya. Ada penyedia yang menyebut satu angka tunggal, ada yang memecah menjadi biaya metode pembayaran dan biaya pemrosesan. Membandingkan hanya lewat angka besarnya tanpa membaca strukturnya akan menyesatkan. Perhatikan juga soal pajak. Midtrans menulis bahwa "semua biaya transaksi tidak termasuk Pajak Pertambahan Nilai (PPN), kecuali untuk QRIS, GoPay, dan ShopeePay" (Midtrans), artinya biaya yang benar-benar keluar sedikit lebih tinggi dari angka yang tertera.
Sekarang bagian yang paling menentukan keputusan. Karena virtual account berbiaya flat sementara QRIS berbiaya persentase, ada titik nilai transaksi di mana keduanya bertemu. Tabel berikut adalah contoh ilustrasi memakai dua angka yang tercantum di laman DOKU, yaitu Rp 4.000 untuk virtual account dan 0,7% untuk QRIS.
| Nilai transaksi | Biaya virtual account flat Rp 4.000 | Biaya QRIS 0,7% | Yang lebih ringan |
|---|---|---|---|
| Rp 25.000 | Rp 4.000, setara 16% dari nilai | Rp 175 | QRIS |
| Rp 150.000 | Rp 4.000, setara 2,7% | Rp 1.050 | QRIS |
| Rp 571.000 | Rp 4.000, setara 0,7% | Rp 3.997 | Nyaris imbang |
| Rp 1.500.000 | Rp 4.000, setara 0,27% | Rp 10.500 | Virtual account |
| Rp 5.000.000 | Rp 4.000, setara 0,08% | Rp 35.000 | Virtual account |
Titik impasnya jatuh di sekitar Rp 571.000. Di bawah angka itu, biaya persentase lebih ringan. Di atasnya, biaya flat yang menang, dan selisihnya makin lebar seiring naiknya nilai transaksi. Untuk usaha katering yang rutin menerima pesanan Rp 3 juta, memindahkan pembayaran dari QRIS ke virtual account bisa menghemat sekitar Rp 17.000 per pesanan berdasarkan angka ilustrasi di atas.
Soal siapa yang menanggung, ada tiga praktik yang lazim dipakai. Pertama, usaha menanggung sendiri dan memasukkannya ke harga jual. Kedua, biaya dibebankan terpisah ke pelanggan sebagai biaya layanan yang tertera jelas di tagihan. Ketiga, dibebankan hanya untuk metode tertentu supaya pelanggan terdorong memilih kanal yang lebih murah. Mana pun yang Anda pilih, cantumkan terbuka di tagihan, karena biaya tersembunyi adalah salah satu pemicu keluhan pelanggan yang paling mudah dihindari.
Satu biaya lagi yang sering luput dihitung adalah biaya penarikan dana dari penyedia ke rekening Anda. Midtrans mencantumkan Rp 5.000 per transaksi untuk penarikan dana ke semua akun bank di laman biaya yang sama. Kalau Anda menarik dana setiap hari, biaya ini menumpuk, jadi pertimbangkan menariknya dalam jadwal yang lebih jarang selama arus kas usaha masih aman.
Kapan Virtual Account Justru Belum Sepadan untuk Warung Kecil
Kami tidak akan menyarankan semua usaha memakai virtual account, karena untuk sebagian usaha ini memang belum masuk akal. Ada beberapa kondisi di mana Anda sebaiknya menunda.
Kondisi pertama, mayoritas penjualan Anda tatap muka dengan nilai kecil. Warung nasi dengan rata-rata transaksi Rp 20.000 akan kehilangan seperlima nilai penjualan hanya untuk biaya per transaksi. Tidak ada margin usaha makanan yang tahan potongan sebesar itu. Untuk kasus ini, QRIS jauh lebih masuk akal, dan tunai tetap perlu disiapkan sebagai cadangan.
Kondisi kedua, antrean Anda panjang dan cepat. Virtual account menuntut pembeli membuka mobile banking, memilih menu transfer, mengetik belasan digit angka, dan menunggu konfirmasi. Di kasir yang melayani puluhan orang per jam, proses itu menghambat. Virtual account dirancang untuk pembayaran yang tidak dilakukan di depan kasir, bukan untuk menggantikan pembayaran di tempat.
Kondisi ketiga, volume transfer masuk Anda masih kecil. Kalau sehari cuma ada tiga sampai lima transfer, membuka mutasi lima menit sekali sehari masih jauh lebih murah daripada membayar biaya per transaksi ditambah waktu mengurus pendaftaran. Rekonsiliasi manual baru benar-benar menyakitkan setelah jumlah transfer masuk melewati belasan per hari.
Kondisi keempat, legalitas usaha Anda belum siap. Verifikasi penyedia pembayaran menuntut kejelasan identitas dan usaha. Kalau dokumen Anda masih dalam proses, selesaikan itu dulu daripada mendaftar dan tertahan di tengah jalan.
Benchmark: Tanda paling jelas bahwa virtual account sudah pantas dipertimbangkan adalah ketika dua hal ini terjadi bersamaan, yaitu transfer masuk Anda melewati sekitar 15 per hari dan rata-rata nilainya di atas Rp 500.000. Di bawah dua angka itu, energi Anda biasanya lebih berguna untuk merapikan pencatatan kasir dulu daripada menambah kanal pembayaran baru.
Kalau kondisi Anda memang belum pas, urutannya jelas. Rapikan dulu pencatatan penjualan dan metode pembayarannya, aktifkan QRIS untuk pembayaran di tempat, lalu tambahkan virtual account ketika pesanan jarak jauh, uang muka, atau langganan bulanan sudah cukup banyak untuk membenarkan biayanya. Kasirnesia bisa Anda coba lewat paket gratis untuk memastikan pencatatan kasirnya rapi lebih dulu, dan detail fiturnya bisa dilihat di halaman fitur.
FAQ: Pertanyaan Umum seputar Virtual Account
Apa itu virtual account dan apakah uangnya disimpan terpisah? Virtual account adalah nomor identifikasi berbentuk deretan angka mirip nomor rekening yang diterbitkan bank untuk sebuah perusahaan, lalu dibagikan ke pelanggan sebagai penanda pembayaran. Uangnya tidak disimpan di nomor itu. Setiap dana yang masuk lewat nomor virtual account langsung mengalir ke rekening asli usaha Anda, dan nomor tersebut muncul di rekening koran sebagai penanda siapa yang membayar.
Apa bedanya virtual account dengan transfer biasa ke rekening toko? Transfer biasa memakai satu nomor rekening yang sama untuk semua pelanggan, jadi Anda harus membuka mutasi dan mencocokkan sendiri siapa mengirim berapa. Virtual account memberi nomor berbeda untuk tiap tagihan atau tiap pelanggan, sehingga sistem bisa langsung tahu pembayaran itu milik pesanan yang mana. Hasilnya, pencocokan yang tadinya manual jadi otomatis, dan risiko salah orang saat nominalnya kebetulan sama jadi hilang.
Lebih baik pakai virtual account atau QRIS untuk usaha saya? Keduanya melengkapi, bukan menggantikan. QRIS unggul untuk pembayaran tatap muka bernilai kecil karena biayanya persentase dan pembeli cukup memindai kode, tapi Bank Indonesia membatasi nominalnya paling banyak Rp10 juta per transaksi. Virtual account lebih cocok untuk tagihan besar, pesanan jarak jauh, uang muka, dan penagihan berulang, karena biayanya flat per transaksi sehingga justru makin ringan saat nilai transaksinya besar.
Berapa biaya virtual account per transaksi? Besarannya berbeda antar penyedia dan bisa berubah sewaktu-waktu, jadi selalu cek laman resmi sebelum menghitung. Sebagai gambaran, Midtrans dan DOKU sama-sama mencantumkan Rp4.000 per transaksi untuk transfer bank atau virtual account, sementara Xendit memecahnya menjadi biaya metode pembayaran dan biaya pemrosesan terpisah. Biaya ini umumnya dikenakan hanya pada transaksi yang berhasil dan sebagian penyedia menyatakan angkanya belum termasuk pajak.
Apa beda virtual account open amount dan closed amount? Pada open amount, nomor virtual account tidak terikat jumlah tagihan tertentu sehingga pelanggan bisa mengisi sendiri nominal yang ingin dibayarkan. Bank Mandiri menyebut produk virtual account-nya termasuk tipe ini karena tidak memiliki jumlah tagihan yang pasti. Pada closed amount, nominal sudah dikunci mengikuti tagihan, jadi pembayaran akan ditolak kalau jumlahnya tidak persis sama, dan ini yang paling aman untuk pesanan dengan harga yang sudah final.
Apakah warung kecil perlu virtual account? Belum tentu. Kalau mayoritas penjualan Anda tatap muka dengan nilai puluhan ribu rupiah, biaya flat per transaksi akan terasa berat dan pembeli juga harus repot membuka mobile banking di depan kasir. Virtual account baru terasa sepadan kalau usaha Anda rutin menerima pesanan jarak jauh, uang muka, pesanan grosir, katering, atau langganan bulanan yang nilainya besar dan jumlah transfer masuknya sudah sulit dicocokkan manual.
Masih ragu apakah usaha Anda sudah waktunya pakai virtual account atau cukup QRIS dulu? Chat tim Kasirnesia lewat WhatsApp di wa.me/6285136212005, ceritakan pola pesanan Anda dan kami bantu menimbang mana yang lebih hemat.