PPN atau Pajak Pertambahan Nilai adalah pajak atas konsumsi barang dan jasa yang ditambahkan pada nilai transaksi, ditanggung oleh pembeli, dan hanya dipungut serta disetorkan oleh penjual yang berstatus Pengusaha Kena Pajak. Kalimat itu terdengar sederhana, tapi salah paham soal siapa yang menanggung PPN adalah sumber kerugian yang paling sering kami temui di warung, toko, dan kafe kecil di Indonesia.
Ada dua kesalahan yang berulang. Pertama, pemilik usaha yang belum berstatus Pengusaha Kena Pajak ikut menuliskan "PPN 11%" di struk karena melihat kompetitornya begitu, padahal ia belum berhak memungut. Kedua, pemilik usaha yang sudah wajib memungut malah menyerap PPN dari marginnya sendiri karena takut harga terlihat mahal. Dua-duanya berujung sama: uang yang seharusnya bukan milik usaha ikut tercampur di kas harian, dan baru terasa saat ada pemeriksaan.
Artikel ini membedah PPN dari sisi transaksinya: apa yang dikenai, apa yang dibebaskan, tarif yang berlaku sekarang beserta dasar hukumnya, cara menghitung dari dua arah, dan bagaimana menampilkannya di struk kasir. Perlu jujur sejak awal, Kasirnesia adalah aplikasi kasir, bukan konsultan pajak. Untuk kasus spesifik usaha Anda, konfirmasi ke Kantor Pelayanan Pajak terdekat atau konsultan pajak berlisensi.
Daftar Isi
- PPN Adalah Pajak atas Transaksi, dan Pembeli yang Menanggungnya
- Tarif PPN yang Berlaku Sekarang dan Dasar Hukumnya
- Apa yang Kena PPN, Apa yang Dibebaskan, dan Apa yang Bukan Objeknya
- Kapan Usaha Anda Wajib Memungut PPN dan Kapan Belum
- Cara Menghitung PPN dan Menampilkannya di Struk Kasir
- Beda PPN dan PB1 Pajak Restoran yang Paling Sering Tertukar
- Kesalahan Umum Pemilik Usaha Kecil soal PPN
- FAQ: Pertanyaan Umum seputar PPN
PPN Adalah Pajak atas Transaksi, dan Pembeli yang Menanggungnya
PPN masuk kategori pajak tidak langsung. Artinya, pihak yang menanggung beban ekonomisnya (pembeli) berbeda dari pihak yang mengurus administrasinya (penjual). Pembeli membayar harga barang plus PPN di kasir, penjual menerima uang itu, lalu penjual menyetorkan bagian PPN-nya ke kas negara. Penjual tidak sedang kehilangan uang, ia sedang menjadi kasir untuk negara.
Dasar hukumnya jelas. Pasal 3A ayat (1) Undang-Undang PPN menyatakan bahwa pengusaha yang melakukan penyerahan barang kena pajak dan jasa kena pajak, kecuali pengusaha kecil, "wajib melaporkan usahanya untuk dikukuhkan sebagai Pengusaha Kena Pajak dan wajib memungut, menyetor, dan melaporkan Pajak Pertambahan Nilai dan Pajak Penjualan atas Barang Mewah yang terutang" (peraturan.go.id, UU 42/2009). Kata kuncinya "memungut", bukan "membayar". Yang membayar tetap pembeli.
Ini yang membedakan PPN dari pajak penghasilan. PPh dihitung dari penghasilan atau omzet usaha Anda dan benar-benar mengurangi uang Anda, sementara PPN dihitung dari transaksi pembeli dan sifatnya titipan. Dua pajak ini bisa berjalan bersamaan pada usaha yang sama dan tidak saling menggantikan. Kalau Anda ingin memahami sisi PPh-nya, kami sudah membahas terpisah di panduan PPh final UMKM 0,5 persen.
Poin Penting: Uang PPN yang masuk ke laci kasir bukan omzet dan bukan laba. Kalau Anda mencatat total tagihan (termasuk PPN) sebagai pendapatan, laporan laba rugi Anda akan terlihat lebih besar dari kenyataan, dan Anda berisiko membelanjakan uang yang sebenarnya harus disetor. Pahami dulu apa yang boleh dihitung sebagai omzet sebelum menyusun laporan bulanan.
Konsekuensi praktisnya sederhana. Kalau usaha Anda wajib memungut PPN, aplikasi kasir Anda harus bisa memisahkan tiga angka sekaligus di setiap transaksi: nilai barang, nilai PPN, dan total yang dibayar pembeli. Menggabungkan ketiganya jadi satu angka bulat mungkin terasa praktis di awal, tapi menyulitkan saat Anda harus merekonsiliasi setoran bulanan.
Tarif PPN yang Berlaku Sekarang dan Dasar Hukumnya
Bagian ini yang paling sering salah dikutip, termasuk oleh artikel-artikel di internet, karena tarif PPN Indonesia memang sempat berubah dan ramai diperdebatkan. Jadi mari pisahkan antara tarif di undang-undang dan beban yang benar-benar ditagih di kasir.
Undang-undangnya tegas. Pasal 7 ayat (1) Undang-Undang PPN sebagaimana diubah oleh UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan menyatakan: "Tarif Pajak Pertambahan Nilai yaitu: a. sebesar 11% (sebelas persen) yang mulai berlaku pada tanggal 1 April 2022; b. sebesar 12% (dua belas persen) yang mulai berlaku paling lambat pada tanggal 1 Januari 2025" (peraturan.go.id, UU 7/2021, status Berlaku). Jadi secara hukum, tarif yang berlaku sejak 1 Januari 2025 adalah 12 persen.
Yang membuat banyak orang bingung, beban di struk untuk barang dan jasa sehari-hari tidak naik jadi 12 persen dari harga jual. Peraturan Menteri Keuangan Nomor 131 Tahun 2024 Pasal 3 mengatur bahwa untuk barang dan jasa selain barang mewah, "Pajak Pertambahan Nilai yang terutang ... dihitung dengan cara mengalikan tarif 12% (dua belas persen) dengan Dasar Pengenaan Pajak berupa nilai lain", dan nilai lain itu "dihitung sebesar 11/12 (sebelas per dua belas) dari nilai impor, harga jual, atau penggantian" (pajak.go.id, PMK 131 Tahun 2024, status Aktif).
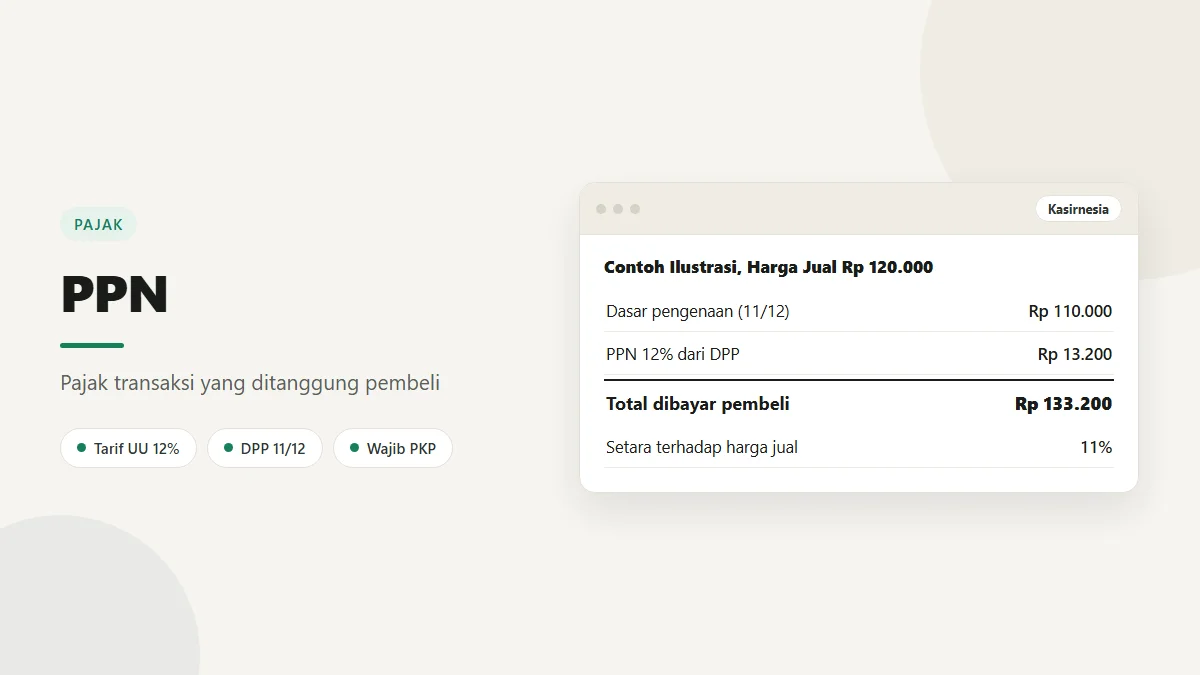
Kalikan sendiri dan hasilnya konsisten: 12 persen dikali 11/12 sama dengan 11 persen. Artinya, untuk mayoritas barang dan jasa yang dijual usaha kecil, PPN yang ditagih ke pembeli setara 11 persen dari harga jual, meski secara hukum tarifnya 12 persen dengan dasar pengenaan yang lebih kecil.
Tarif 12 persen penuh atas harga jual dikenakan untuk barang kena pajak yang tergolong mewah, yaitu kendaraan bermotor dan selain kendaraan bermotor yang dikenai pajak penjualan atas barang mewah, sebagaimana Pasal 2 PMK 131 Tahun 2024. Peraturan yang sama juga mengatur masa peralihan khusus: untuk penyerahan barang mewah kepada pembeli berkarakteristik konsumen akhir, periode 1 sampai 31 Januari 2025 masih memakai dasar pengenaan 11/12, dan sejak 1 Februari 2025 baru memakai harga jual penuh.
Poin Penting: Kalau Anda membaca sumber yang menulis "PPN sekarang 11 persen" atau "PPN sekarang 12 persen", dua-duanya bisa benar sebagian dan menyesatkan sebagian. Rumusan yang akurat: tarifnya 12 persen, tetapi untuk barang dan jasa umum dasar pengenaannya 11/12 dari harga jual, sehingga yang ditagih setara 11 persen dari harga jual.
Aturan ini masih hidup sampai artikel ini ditulis. Direktorat Jenderal Pajak menandai PMK 131 Tahun 2024 berstatus Aktif, menerbitkan petunjuk teknis pelaksanaannya lewat PER-1/PJ/2025, dan peraturan menteri yang terbit belakangan masih merujuk cara penghitungan di PMK 131 Tahun 2024. Perlu dicatat juga, Pasal 7 ayat (3) Undang-Undang PPN membuka ruang tarif diubah paling rendah 5 persen dan paling tinggi 15 persen melalui Peraturan Pemerintah, jadi cek ulang sebelum mengunci konfigurasi pajak di aplikasi kasir Anda untuk jangka panjang. Untuk ekspor, tarifnya 0 persen.
Apa yang Kena PPN, Apa yang Dibebaskan, dan Apa yang Bukan Objeknya
Banyak pemilik usaha mengira hanya ada dua kotak: kena PPN dan tidak kena PPN. Sebenarnya ada tiga, dan bedanya penting karena berpengaruh pada apa yang boleh Anda kreditkan.
Kotak pertama adalah barang dan jasa yang dikenai PPN. Ini kelompok terbesar dan mencakup hampir semua yang dijual toko kelontong, minimarket, toko bangunan, laundry, jasa cetak, dan usaha jasa lain pada umumnya. Selama Anda berstatus Pengusaha Kena Pajak, penyerahannya terutang PPN.
Kotak kedua adalah barang dan jasa yang dibebaskan dari PPN. Fasilitas ini diatur Peraturan Pemerintah Nomor 49 Tahun 2022. Pasal 7 ayat (2)-nya menyebut jenis barang kebutuhan pokok yang sangat dibutuhkan rakyat banyak meliputi "beras; gabah; jagung; sagu; kedelai; garam; daging; telur; susu; buah-buahan; dan sayur-sayuran" (pajak.go.id, PP 49/2022, status Aktif), dengan kriteria dan perincian yang dijabarkan di lampirannya. Peraturan yang sama juga membebaskan gula konsumsi berbentuk gula kristal putih dari tebu tanpa tambahan perasa atau pewarna, air bersih, vaksin tertentu, buku pelajaran umum, kitab suci, dan buku pelajaran agama.
Kotak ketiga adalah yang bukan objek PPN sama sekali. Pasal 4A Undang-Undang PPN hasil perubahan UU Harmonisasi Peraturan Perpajakan menyebut "makanan dan minuman yang disajikan di hotel, restoran, rumah makan, warung, dan sejenisnya, meliputi makanan dan minuman baik yang dikonsumsi di tempat maupun tidak, termasuk makanan dan minuman yang diserahkan oleh usaha jasa boga atau katering, yang merupakan objek pajak daerah dan retribusi daerah". Pasal yang sama juga mengeluarkan jasa perhotelan, jasa penyediaan tempat parkir, jasa kesenian dan hiburan, serta uang, emas batangan untuk cadangan devisa negara, dan surat berharga dari objek PPN.
| Kategori | Contoh konkret | Apakah dipungut PPN | Catatan penting |
|---|---|---|---|
| Kena PPN | Sabun, mie instan, minuman kemasan, jasa laundry, jasa cetak | Ya, kalau penjual sudah PKP | Pajak masukan atas pembeliannya dapat dikreditkan |
| Dibebaskan PPN | Beras, telur, daging, susu, sayur, buah, gula kristal putih dari tebu | Tidak dipungut | Fasilitas diatur PP 49/2022 dengan kriteria teknis di lampiran |
| Bukan objek PPN | Makanan dan minuman yang disajikan restoran, kafe, warung makan, katering | Tidak dipungut PPN | Sudah menjadi objek pajak daerah, bukan pajak pusat |
Dampaknya nyata di lapangan. Warung sembako yang menjual beras, telur, sabun cuci, dan mie instan sekaligus tidak bisa memakai satu setelan pajak untuk semua produk. Kalau warung itu sudah berstatus Pengusaha Kena Pajak, aplikasi kasirnya harus bisa menandai produk mana yang dibebaskan dan mana yang terutang PPN, per produk, bukan per transaksi.
Kapan Usaha Anda Wajib Memungut PPN dan Kapan Belum
Ini pertanyaan yang paling menentukan bagi pemilik usaha kecil, dan jawabannya bertumpu pada satu angka. Batas pengusaha kecil diatur PMK Nomor 197/PMK.03/2013, yang menyatakan pengusaha kecil adalah pengusaha yang dalam satu tahun buku melakukan penyerahan dengan peredaran bruto "tidak lebih dari Rp4.800.000.000,00 (empat miliar delapan ratus juta rupiah)" (pajak.go.id, PMK 197/PMK.03/2013, status Aktif).
Selama peredaran bruto usaha Anda masih di bawah batas itu, Anda tidak wajib memungut PPN. Lebih dari itu, kalau Anda belum dikukuhkan sebagai Pengusaha Kena Pajak, Anda memang tidak berhak memungut PPN dari pembeli. Menuliskan baris "PPN" di struk padahal belum dikukuhkan bukan sekadar salah administrasi, itu memungut uang atas nama pajak tanpa dasar.
Kalau omzet melewati batas, kewajibannya menyala. Peraturan yang sama mengatur bahwa pengusaha wajib melaporkan usahanya untuk dikukuhkan sebagai Pengusaha Kena Pajak apabila sampai dengan suatu bulan dalam tahun buku peredaran brutonya melebihi Rp4.800.000.000, dan pelaporan itu dilakukan paling lama akhir bulan berikutnya setelah bulan omzet terlampaui. Jadi yang dipantau bukan omzet akhir tahun, melainkan omzet kumulatif berjalan.
Ada juga jalur sukarela. Pasal 3A ayat (1a) Undang-Undang PPN menyebut pengusaha kecil dapat memilih untuk dikukuhkan sebagai Pengusaha Kena Pajak, dan begitu memilih, ia wajib menjalankan seluruh kewajiban PKP. Sebagian usaha memilih jalur ini karena pelanggan korporat mereka membutuhkan faktur pajak. Untung ruginya, termasuk beban administrasi yang mengikutinya, sudah kami bahas terpisah di artikel PKP adalah, jadi tidak kami ulang di sini.
Pro Tip: Jangan menunggu tutup buku akhir tahun untuk tahu posisi Anda. Pantau omzet kumulatif berjalan setiap bulan dari laporan penjualan aplikasi kasir Anda. Kalau di bulan kedelapan angka kumulatif sudah menyentuh sekitar Rp4 miliar, Anda punya waktu untuk menyiapkan sistem, harga, dan pencatatan sebelum kewajiban PKP benar-benar menyala.
Cara Menghitung PPN dan Menampilkannya di Struk Kasir
Rumus dasarnya ada di Pasal 8A ayat (1) Undang-Undang PPN: pajak yang terutang dihitung dengan mengalikan tarif dengan Dasar Pengenaan Pajak, yang meliputi harga jual, penggantian, nilai impor, nilai ekspor, atau nilai lain. Untuk barang dan jasa umum di Indonesia saat ini, dasar pengenaan yang dipakai adalah nilai lain sebesar 11/12 dari harga jual.
Cara pertama, menghitung dari harga jual yang belum termasuk pajak. Ambil contoh ilustrasi sebuah toko menjual paket sembako seharga Rp120.000 belum termasuk PPN. Dasar pengenaan pajaknya 11/12 dikali Rp120.000 sama dengan Rp110.000. PPN yang terutang 12 persen dikali Rp110.000 sama dengan Rp13.200. Total yang dibayar pembeli Rp133.200. Kalau Anda cek, Rp13.200 memang sama dengan 11 persen dari Rp120.000.
| Harga jual (contoh ilustrasi) | Dasar pengenaan (11/12 x harga jual) | PPN (12% x dasar pengenaan) | Total dibayar pembeli | PPN terhadap harga jual |
|---|---|---|---|---|
| Rp12.000 | Rp11.000 | Rp1.320 | Rp13.320 | 11% |
| Rp60.000 | Rp55.000 | Rp6.600 | Rp66.600 | 11% |
| Rp120.000 | Rp110.000 | Rp13.200 | Rp133.200 | 11% |
| Rp250.000 | Rp229.166,67 | Rp27.500 | Rp277.500 | 11% |
Cara kedua, menghitung mundur dari harga yang sudah termasuk pajak. Ini yang dipakai kalau Anda memasang harga bulat di rak atau daftar menu. Karena PPN yang ditagih setara 11 persen dari harga jual, harga termasuk pajak sama dengan 111 persen dari harga jual. Bagi harga total dengan 1,11 untuk mendapatkan harga jual, lalu selisihnya adalah PPN. Dari contoh ilustrasi di atas, Rp133.200 dibagi 1,11 menghasilkan Rp120.000, dan PPN-nya Rp13.200. Contoh lain, harga rak Rp55.500 sudah termasuk pajak berarti harga jual Rp50.000 dan PPN Rp5.500.
Keputusan memasang harga sudah termasuk pajak atau belum bukan soal teknis semata, itu keputusan penetapan harga yang memengaruhi persepsi pembeli. Kalau Anda sedang menyusun struktur harga baru, baca dulu cara menentukan harga jual supaya keputusan pajak dan margin diambil bersamaan, bukan sendiri-sendiri.
Untuk tampilan di struk, prinsipnya satu: pisahkan angkanya. Struk yang baik memuat subtotal barang, baris PPN tersendiri, lalu total yang dibayar. Menyatukan PPN ke dalam harga tanpa baris terpisah membuat Anda kesulitan merekonsiliasi setoran, dan membuat pembeli tidak bisa memverifikasi apa yang ia bayar. Untuk struktur struk yang lengkap dan enak dibaca, kami bahas anatominya di cara membuat struk nota kasir.
Ada kabar baik untuk usaha ritel. PER-1/PJ/2025 Pasal 3 ayat (2) menyebut faktur pajak dapat dibuat tanpa mencantumkan identitas pembeli serta nama dan tanda tangan penjual untuk penyerahan yang dilakukan Pengusaha Kena Pajak pedagang eceran kepada pembeli dengan karakteristik konsumen akhir. Artinya struk kasir bisa berfungsi sebagai dokumen yang dipersamakan dengan faktur pajak, sepanjang isinya memenuhi ketentuan yang berlaku. Pengecualiannya ada untuk barang tertentu seperti kendaraan bermotor, tanah dan bangunan, serta senjata api.
Beda PPN dan PB1 Pajak Restoran yang Paling Sering Tertukar
Kalau usaha Anda bergerak di makanan dan minuman, bagian ini yang paling sering menimbulkan salah pungut. Banyak pemilik kafe mengira PB1 adalah "PPN versi restoran". Keduanya berbeda pemungutnya, berbeda kas penerimanya, dan berbeda dasar hukumnya.
Kuncinya ada di Pasal 4A Undang-Undang PPN yang sudah dikutip sebelumnya. Makanan dan minuman yang disajikan di hotel, restoran, rumah makan, warung, dan sejenisnya, termasuk yang dibawa pulang dan yang diserahkan usaha jasa boga atau katering, dikeluarkan dari objek PPN karena sudah menjadi objek pajak daerah. Jadi satu porsi nasi goreng di kafe Anda semestinya tidak dikenai PPN dan PB1 sekaligus.
| Aspek | PPN | PB1 (PBJT makanan dan minuman) |
|---|---|---|
| Sifat pajak | Pajak pusat | Pajak daerah kabupaten atau kota |
| Dasar hukum utama | Undang-Undang PPN, terakhir diubah UU 7/2021 | UU 1/2022 tentang HKPD, dijabarkan Perda |
| Setoran masuk ke | Kas negara | Kas pemerintah daerah setempat |
| Yang memungut | Pengusaha Kena Pajak | Pengusaha restoran, kafe, katering sesuai Perda |
| Objek utama | Barang dan jasa kena pajak pada umumnya | Makanan dan minuman dari restoran dan sejenisnya |
| Besaran | 12 persen, dasar pengenaan 11/12 harga jual untuk barang dan jasa umum | Ditetapkan Perda, paling tinggi 10 persen |
| Pajak masukan | Dapat dikreditkan oleh PKP | Tidak mengenal mekanisme kredit pajak masukan |
Soal besaran PB1, Pasal 58 ayat (1) Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah menyatakan "Tarif PBJT ditetapkan paling tinggi sebesar 10% (sepuluh persen)", dan ayat (4)-nya menegaskan tarif itu ditetapkan dengan Perda (peraturan.go.id, UU 1/2022, status Berlaku). Karena itu besaran yang berlaku di Sleman bisa berbeda dari Surabaya, begitu pula ambang omzet minimalnya. Detail cara mendaftar, menghitung, dan menyetor PB1 sudah kami bahas lengkap di pajak restoran PB1.
Batas antara keduanya tidak selalu hitam putih. Kafe yang juga menjual biji kopi kemasan, botol minum, atau merchandise sedang melakukan penyerahan barang yang karakternya berbeda dari makanan yang disajikan. Kalau usaha Anda berada di wilayah abu-abu semacam ini, tanyakan langsung ke Kantor Pelayanan Pajak dan badan pendapatan daerah setempat sebelum mengunci setelan pajak di aplikasi kasir. Kami menulis panduan ini dari sisi operasional kasir, bukan sebagai opini hukum.
Kesalahan Umum Pemilik Usaha Kecil soal PPN
Dari pengalaman kami mendampingi pemilik warung dan kafe merapikan pencatatan, kesalahan soal PPN jarang berupa niat menghindar. Lebih sering berupa salah asumsi yang tidak pernah dikoreksi. Berikut yang paling sering muncul.
- Memungut PPN padahal belum dikukuhkan sebagai Pengusaha Kena Pajak. Biasanya karena meniru struk kompetitor atau menyalakan setelan pajak bawaan aplikasi kasir tanpa memeriksa status usaha sendiri. Kalau Anda belum PKP, matikan setelan itu.
- Menganggap uang PPN sebagai pendapatan. Total tagihan dicatat sebagai omzet, lalu dipakai membeli stok. Saat waktunya menyetor, uangnya sudah berputar. Pisahkan sejak awal, idealnya sampai ke rekening yang berbeda.
- Salah menghitung mundur dari harga termasuk pajak. Contoh ilustrasi: harga tertera Rp133.200 sudah termasuk pajak. Kalau Anda mengalikan langsung 12 persen, hasilnya Rp15.984. Kalau mengalikan 11 persen, hasilnya Rp14.652. Dua-duanya keliru, karena angka yang benar adalah Rp13.200, yaitu selisih antara Rp133.200 dan hasil pembagian Rp133.200 dengan 1,11.
- Memungut PPN dan PB1 sekaligus untuk makanan yang disajikan di tempat. Pembeli membayar dua kali untuk objek yang sama, dan itu bukan posisi yang nyaman dijelaskan kalau ada yang protes atau memeriksa.
- Tidak menyimpan bukti pajak masukan. Bagi PKP, pajak masukan atas pembelian dapat dikreditkan sesuai ketentuan, termasuk ketika penghitungan pajak keluarannya memakai dasar pengenaan nilai lain. Kalau nota pembelian dari supplier tidak pernah disimpan rapi, hak itu hangus begitu saja.
- Mengira PPN menggantikan PPh. Keduanya pajak yang berbeda dan bisa berjalan bersamaan. Menjadi PKP tidak menghapus kewajiban pajak penghasilan usaha Anda.
Yang bisa dibantu aplikasi kasir hanyalah bagian mekanisnya: menandai produk mana yang terutang PPN dan mana yang dibebaskan, menghitung nilainya secara konsisten di setiap transaksi, menampilkannya sebagai baris terpisah di struk, dan menyediakan rekap yang bisa Anda pakai saat menyusun setoran. Kasirnesia bisa membantu di area itu, dan Anda bisa mencobanya lebih dulu lewat paket gratis sebelum memutuskan berlangganan. Untuk keputusan apakah Anda wajib memungut, bagaimana memperlakukan produk tertentu, dan bagaimana menyetor dengan benar, tetap konsultasikan ke Direktorat Jenderal Pajak atau konsultan pajak. Kami tidak berada di posisi memberi nasihat perpajakan.
FAQ: Pertanyaan Umum seputar PPN
Berapa tarif PPN yang berlaku sekarang? Undang-Undang menetapkan tarif PPN sebesar 12 persen sejak 1 Januari 2025, sebagaimana diatur Pasal 7 Undang-Undang Pajak Pertambahan Nilai yang diubah oleh UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan. Namun untuk barang dan jasa pada umumnya, PMK Nomor 131 Tahun 2024 menetapkan dasar pengenaan pajak berupa nilai lain sebesar 11/12 dari harga jual, sehingga PPN yang benar-benar ditagih setara 11 persen dari harga jual. Tarif 12 persen penuh dikenakan atas barang kena pajak yang tergolong mewah dan dikenai PPnBM.
Siapa yang sebenarnya menanggung PPN, penjual atau pembeli? Yang menanggung beban PPN adalah pembeli, karena PPN adalah pajak atas konsumsi yang ditambahkan pada harga transaksi. Penjual yang sudah dikukuhkan sebagai Pengusaha Kena Pajak berperan sebagai pemungut: ia menagih PPN kepada pembeli, lalu menyetorkan dan melaporkannya ke negara sesuai Pasal 3A Undang-Undang PPN. Jadi uang PPN yang masuk ke laci kasir Anda bukan pendapatan usaha, melainkan titipan yang harus disetorkan.
Apakah warung dan usaha kecil wajib memungut PPN? Tidak selama peredaran bruto usaha Anda dalam satu tahun buku belum melampaui Rp4.800.000.000, karena batas pengusaha kecil diatur PMK Nomor 197/PMK.03/2013. Usaha yang belum dikukuhkan sebagai Pengusaha Kena Pajak justru tidak boleh memungut PPN dari pembeli. Kalau omzet melewati batas itu, Anda wajib melaporkan usaha untuk dikukuhkan paling lama akhir bulan berikutnya setelah bulan omzet terlampaui.
Barang apa saja yang dibebaskan dari PPN? PP Nomor 49 Tahun 2022 Pasal 7 menyebut barang kebutuhan pokok yang dibebaskan dari PPN meliputi beras, gabah, jagung, sagu, kedelai, garam, daging, telur, susu, buah-buahan, dan sayur-sayuran, dengan perincian kriteria pada lampirannya. Selain itu ada pembebasan untuk vaksin tertentu, buku pelajaran umum, kitab suci, buku pelajaran agama, gula konsumsi kristal putih dari tebu, serta air bersih. Daftarnya panjang dan berkriteria teknis, jadi cek langsung peraturannya untuk produk spesifik Anda.
Bagaimana cara menghitung PPN dari harga yang sudah termasuk pajak? Untuk barang dan jasa pada umumnya, beban PPN yang ditagih setara 11 persen dari harga jual, sehingga harga sudah termasuk pajak sama dengan 111 persen dari harga jual. Bagi harga total dengan 1,11 untuk mendapat harga jual, lalu kurangkan hasilnya dari harga total untuk mendapat nilai PPN. Sebagai contoh ilustrasi, harga rak Rp133.200 sudah termasuk pajak berarti harga jual Rp120.000 dan PPN Rp13.200.
Apa beda PPN dan PB1 pajak restoran? PPN adalah pajak pusat yang disetor ke kas negara dan dipungut oleh Pengusaha Kena Pajak, sedangkan PB1 atau PBJT makanan dan minuman adalah pajak daerah yang disetor ke kas pemerintah kabupaten atau kota. Makanan dan minuman yang disajikan di hotel, restoran, rumah makan, warung, dan sejenisnya justru bukan objek PPN menurut Pasal 4A Undang-Undang PPN, karena sudah menjadi objek pajak daerah. Jadi satu porsi makanan di restoran semestinya tidak dikenai PPN dan PB1 sekaligus.
Masih bingung menyetel pajak di aplikasi kasir untuk produk usaha Anda? Chat tim Kasirnesia lewat WhatsApp di wa.me/6285136212005, kami bantu dari sisi teknis kasirnya, dan untuk urusan kewajiban pajaknya kami arahkan ke sumber resmi.