
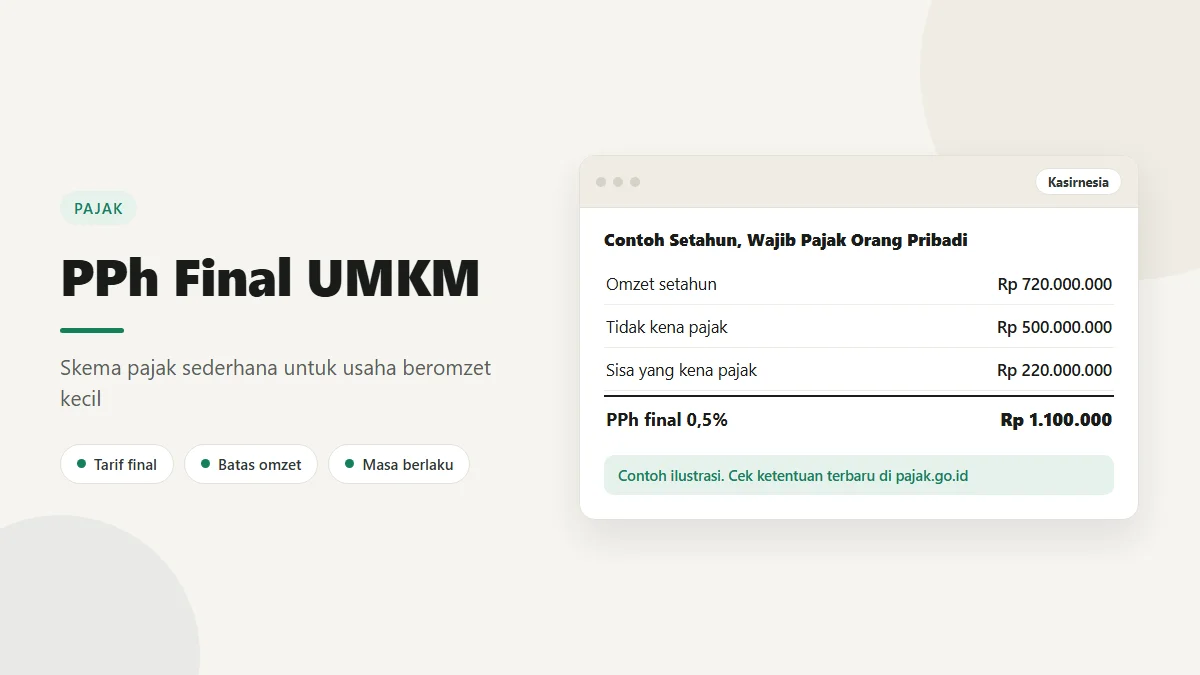
PPh final UMKM adalah pajak penghasilan bertarif 0,5 persen dari omzet bruto yang boleh dipakai pelaku usaha kecil sebagai ganti perhitungan pajak dengan tarif umum, dan dasar hukum yang berlaku hari ini adalah Peraturan Pemerintah Nomor 55 Tahun 2022 sebagaimana diubah dengan Peraturan Pemerintah Nomor 20 Tahun 2026. Dua nama peraturan itu penting Anda catat, karena banyak panduan yang beredar di internet masih memakai PP Nomor 23 Tahun 2018 sebagai rujukan, padahal aturan itu sudah dicabut dan berstatus tidak berlaku di database peraturan resmi.
Yang paling sering bikin pemilik warung, kafe, laundry, dan toko kelontong salah langkah bukan tarifnya. Tarifnya justru gampang, cuma 0,5 persen. Yang bikin repot adalah tiga hal lain: siapa saja yang sekarang boleh memakainya, sampai kapan boleh dipakai, dan bagian omzet mana yang benar-benar jadi dasar hitungan. Ketiganya berubah pada 2026, dan perubahannya cukup besar untuk mengubah setoran Anda. Mari kita bongkar satu per satu, dengan angka.
Daftar Isi
- Dasar Hukum PPh Final UMKM yang Berlaku Sekarang
- Siapa yang Boleh Memakai Tarif 0,5 Persen Setelah PP 20/2026
- Batas Masa Pakai yang Dulu 7 Tahun dan Sekarang Berubah
- Omzet Rp500 Juta Pertama yang Tidak Kena Pajak untuk Perorangan
- Cara Menghitung dan Membayar Setoran Bulanan
- Saat Fasilitas 0,5 Persen Berakhir dan Anda Pindah ke Tarif Umum
- FAQ Pertanyaan Umum seputar PPh Final UMKM
Dasar Hukum PPh Final UMKM yang Berlaku Sekarang
Rantai aturannya begini, dan penting Anda pahami urutannya supaya tidak salah rujukan saat berdebat dengan siapa pun soal pajak usaha Anda.
PP Nomor 23 Tahun 2018 pernah jadi rujukan utama selama bertahun-tahun. Statusnya di database peraturan resmi sekarang adalah Tidak Berlaku, dan halaman peraturannya sendiri mencantumkan keterangan bahwa aturan itu dicabut dengan PP Nomor 55 Tahun 2022 (Database Peraturan BPK). Jadi kalau ada artikel atau selebaran yang masih menuliskan "sesuai PP 23/2018" sebagai dasar hukum yang berlaku, artikel itu ketinggalan minimal satu generasi aturan.
Penggantinya adalah PP Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan, ditetapkan dan berlaku sejak 20 Desember 2022. Ketentuan tentang PPh final untuk wajib pajak berperedaran bruto tertentu ada di Pasal 56 sampai Pasal 63 aturan itu (Database Peraturan BPK).
Lalu pada 2026 muncul perubahan yang cukup mendasar. PP Nomor 20 Tahun 2026 tentang Perubahan atas PP Nomor 55 Tahun 2022 ditetapkan sekaligus mulai berlaku pada 22 April 2026 (Database Peraturan BPK). Peraturan perubahan ini mengubah Pasal 56, Pasal 57, dan Pasal 58, serta menghapus Pasal 59 yang selama ini mengatur batas jangka waktu pemakaian tarif 0,5 persen. Direktorat Jenderal Pajak menjelaskan bahwa beleid ini "ditetapkan dan berlaku pada tanggal 22 April 2026 sekaligus mengubah peraturan terdahulunya, PP Nomor 55 Tahun 2022" (DJP).
Yang tidak berubah cuma satu, dan justru itu yang paling sering ditanyakan: tarifnya tetap 0,5 persen dari peredaran bruto. Pasal 56 ayat (2) versi baru masih berbunyi sama persis.
Siapa yang Boleh Memakai Tarif 0,5 Persen Setelah PP 20/2026
Ini bagian yang berubah paling tajam, dan kalau usaha Anda berbadan hukum, Anda wajib membaca bagian ini pelan-pelan.
Pasal 57 ayat (1) versi baru menyebut hanya tiga kelompok yang bisa dikenai PPh final 0,5 persen: wajib pajak orang pribadi, wajib pajak badan berbentuk perseroan perorangan yang didirikan oleh satu orang, dan koperasi. Ketiganya dengan syarat peredaran bruto tidak melebihi Rp4.800.000.000 dalam satu Tahun Pajak. Direktorat Jenderal Pajak menegaskan konsekuensinya secara terang: "Wajib Pajak badan berbentuk persekutuan komanditer (CV), firma, perseroan terbatas (PT), atau badan usaha milik desa/badan usaha milik desa bersama yang baru terdaftar tidak dapat lagi menggunakan tarif PPh Final 0,5% dan wajib menggunakan tarif umum PPh Badan" (DJP).
Untuk mayoritas pembaca kami, yaitu pemilik warung, kedai kopi, laundry, atau toko yang berjualan atas nama pribadi, kabarnya justru melegakan. Anda tetap masuk kelompok yang boleh memakai tarif 0,5 persen. Yang perlu waspada adalah pemilik usaha yang sudah menaikkan status badan usahanya ke CV atau PT dengan harapan tetap membayar 0,5 persen.
Ada juga pengecualian yang perlu Anda tahu. Pasal 56 ayat (3) menyebut penghasilan dari jasa sehubungan dengan pekerjaan bebas tidak termasuk yang dikenai PPh final ini, dan daftar pekerjaan bebas di ayat (4) sekarang secara eksplisit menyebut pembuat konten pada media yang dibagikan secara daring, termasuk selebgram, bloger, dan vloger. Jadi kalau selain berjualan Anda juga menerima penghasilan sebagai pembuat konten, dua sumber penghasilan itu diperlakukan berbeda.
Soal batas Rp4,8 miliar, cara menghitungnya juga diperketat. Menurut Pasal 58 versi baru, angka itu adalah jumlah keseluruhan peredaran bruto atas penghasilan dari usaha dan jasa sehubungan dengan pekerjaan bebas dalam satu tahun dari Tahun Pajak terakhir sebelum tahun berjalan, baik yang dikenai pajak final maupun tidak, termasuk peredaran bruto dari luar negeri. Untuk suami istri dengan perjanjian pisah harta atau yang memilih menjalankan kewajiban pajaknya sendiri, peredaran bruto suami dan istri digabung. Kalau Anda belum yakin bedanya omzet dengan laba, baca dulu penjelasan apa itu omzet dan bedanya dengan profit sebelum menghitung ambang ini, karena yang dipakai adalah omzet bruto, bukan sisa untung Anda.
Batas Masa Pakai yang Dulu 7 Tahun dan Sekarang Berubah
Dulu, Pasal 59 ayat (1) PP 55/2022 memberi batas jangka waktu tertentu: paling lama 7 Tahun Pajak bagi wajib pajak orang pribadi, 4 Tahun Pajak bagi koperasi, persekutuan komanditer, firma, badan usaha milik desa, dan perseroan perorangan yang didirikan satu orang, serta 3 Tahun Pajak bagi perseroan terbatas. Pasal 59 itu dihapus oleh PP 20/2026.
Direktorat Jenderal Pajak menjelaskan konsekuensinya dalam siaran persnya: "batas waktu pemanfaatan PPh Final 0,5% bagi Wajib Pajak orang pribadi dan badan berbentuk perseroan perseorangan yang sebelumnya ditetapkan masing-masing 7 tahun dan 4 tahun diubah menjadi sampai dengan Wajib Pajak tidak memenuhi kriteria subjek atau memilih menggunakan tarif PPh berdasarkan ketentuan umum. Sedangkan untuk Wajib Pajak koperasi, tidak terdapat perubahan jangka waktu pemanfaatan PPh Final 0,5% karena pada PP No.55 Tahun 2022 juga diberikan jangka waktu 4 (empat) Tahun Pajak sejak Tahun Pajak Wajib Pajak bersangkutan terdaftar" (DJP).
Berikut ringkasan perbandingannya supaya lebih mudah dibaca.
| Bentuk usaha | Batas masa pakai versi lama | Kondisi setelah PP 20/2026 |
|---|---|---|
| Orang pribadi | Paling lama 7 Tahun Pajak | Tidak lagi dibatasi jangka waktu, selama masih memenuhi kriteria |
| Perseroan perorangan (didirikan 1 orang) | Paling lama 4 Tahun Pajak | Tidak lagi dibatasi jangka waktu, selama masih memenuhi kriteria |
| Koperasi | Paling lama 4 Tahun Pajak | Tetap paling lama 4 Tahun Pajak sejak terdaftar |
| CV dan firma | Paling lama 4 Tahun Pajak | Tidak lagi bisa dipakai oleh yang baru terdaftar |
| BUMDes dan BUMDesma | Paling lama 4 Tahun Pajak | Tidak lagi bisa dipakai oleh yang baru terdaftar |
| Perseroan terbatas (selain perseroan perorangan) | Paling lama 3 Tahun Pajak | Tidak lagi bisa dipakai oleh yang baru terdaftar |
Poin Penting: PP 20/2026 memuat ketentuan peralihan yang mengatur nasib wajib pajak yang jangka waktunya sudah atau hampir habis, dengan menyebut Tahun Pajak tertentu untuk masing-masing kelompok. Kalau posisi Anda persis berada di masa peralihan ini, misalnya jangka waktu 7 tahun Anda berakhir di 2024 atau 2025, jangan menebak sendiri. Bawa data tahun terdaftar Anda ke kantor pajak atau konsultan pajak untuk dipastikan.
Omzet Rp500 Juta Pertama yang Tidak Kena Pajak untuk Perorangan
Ini fasilitas yang paling sering terlewat oleh pemilik usaha kecil, dan nilainya nyata di kantong.
Pasal 7 ayat (2a) Undang-Undang Pajak Penghasilan hasil perubahan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan menyatakan wajib pajak orang pribadi yang memiliki peredaran bruto tertentu tidak dikenai Pajak Penghasilan atas bagian peredaran bruto sampai dengan Rp500.000.000 dalam satu tahun pajak (Database Peraturan BPK). Aturan yang sama diulang di Pasal 60 ayat (2) PP 55/2022, dan Direktorat Jenderal Pajak menegaskan ketentuan ini "tetap berlaku tanpa perubahan setelah diterbitkannya PP 20/2026" serta "hanya berlaku bagi Wajib Pajak Orang Pribadi" (DJP).
Dua detail teknis yang menentukan hasil hitungan Anda. Pertama, batas Rp500 juta itu dihitung kumulatif sejak Masa Pajak pertama dalam satu Tahun Pajak, bukan per bulan. Kedua, fasilitas ini hanya untuk orang pribadi. Perseroan perorangan dan koperasi membayar 0,5 persen dari rupiah pertama.
Konsekuensinya konkret. Dua usaha dengan omzet setahun sama persis bisa punya setoran pajak yang berbeda lebih dari tiga kali lipat, hanya karena beda bentuk badan usahanya. Itu sebabnya keputusan menaikkan status usaha ke badan hukum sebaiknya dihitung dulu dampak pajaknya, bukan diputuskan karena kelihatan lebih bonafide di mata calon klien.
Cara Menghitung dan Membayar Setoran Bulanan
Rumusnya sederhana. Dasar pengenaan pajaknya adalah jumlah peredaran bruto dari usaha setiap bulan (Pasal 60 ayat (1) PP 55/2022), lalu dikalikan 0,5 persen. Khusus orang pribadi, dasar pengenaan itu dihitung setelah memperhitungkan bagian peredaran bruto Rp500 juta yang tidak kena pajak.
Mari pakai contoh ilustrasi. Bu Sari punya warung makan di Sleman, terdaftar sebagai wajib pajak orang pribadi. Omzetnya stabil di angka Rp60.000.000 per bulan sepanjang 2026, jadi total setahun Rp720.000.000. Angka-angka ini contoh ilustrasi, bukan data nyata, tapi aritmetikanya bisa Anda tiru persis.
| Bulan | Omzet bulan itu | Omzet kumulatif | Bagian yang kena pajak | PPh final 0,5 persen |
|---|---|---|---|---|
| Januari sampai Juli | Rp60.000.000 per bulan | Rp420.000.000 | Rp0 | Rp0 |
| Agustus | Rp60.000.000 | Rp480.000.000 | Rp0 | Rp0 |
| September | Rp60.000.000 | Rp540.000.000 | Rp40.000.000 | Rp200.000 |
| Oktober | Rp60.000.000 | Rp600.000.000 | Rp60.000.000 | Rp300.000 |
| November | Rp60.000.000 | Rp660.000.000 | Rp60.000.000 | Rp300.000 |
| Desember | Rp60.000.000 | Rp720.000.000 | Rp60.000.000 | Rp300.000 |
| Total setahun | Rp720.000.000 | Rp220.000.000 | Rp1.100.000 |
Perhatikan baris September. Sampai akhir Agustus omzet kumulatif Bu Sari baru Rp480.000.000, masih di bawah ambang, jadi setorannya nol. Di September kumulatifnya menembus Rp540.000.000, dan yang kena pajak hanya kelebihannya, yaitu Rp540.000.000 dikurangi Rp500.000.000 sama dengan Rp40.000.000. Kalikan 0,5 persen, ketemu Rp200.000. Sejak Oktober, seluruh omzet bulan itu jadi dasar pengenaan.
Cek silangnya gampang. Omzet setahun Rp720.000.000 dikurangi fasilitas Rp500.000.000 sama dengan Rp220.000.000, dikalikan 0,5 persen hasilnya Rp1.100.000. Cocok dengan penjumlahan kolom terakhir.
Bandingkan dengan koperasi atau perseroan perorangan yang omzetnya sama persis Rp720.000.000. Karena tidak dapat fasilitas Rp500 juta, setorannya Rp300.000 setiap bulan sejak Januari, atau Rp3.600.000 setahun. Selisihnya Rp2.500.000 untuk omzet yang identik.
Soal cara membayar, Pasal 62 ayat (1) menyebut PPh terutang dilunasi dengan disetor sendiri oleh wajib pajak, atau dipotong dan dipungut oleh pihak yang ditunjuk sebagai pemotong pajak kalau Anda bertransaksi dengan mereka. Untuk kasus kedua, Pasal 63 mengharuskan Anda mengajukan surat keterangan ke Direktur Jenderal Pajak. Penyetoran sendiri wajib dilakukan setiap bulan sesuai Pasal 62 ayat (2). Untuk tenggatnya, Direktorat Jenderal Pajak mencantumkan PPh Pasal 4 ayat (2) setor sendiri dibayar paling lambat tanggal 15 bulan berikutnya (DJP). DJP juga menyebut wajib pajak yang sudah membayar dianggap telah menyampaikan Surat Pemberitahuan Masa sesuai tanggal validasi Nomor Transaksi Penerimaan Negara (DJP), meski halaman tersebut masih merujuk aturan lama, jadi tata cara terkini sebaiknya Anda konfirmasi ke kantor pajak.
Semua ini menuntut satu hal yang tidak bisa ditawar: angka omzet bulanan yang benar. Kalau catatan penjualan Anda masih berupa buku tulis dan ingatan, hitungan kumulatif Rp500 juta itu hampir pasti meleset. Membiasakan pembukuan usaha sederhana dan menutup bulan dengan laporan laba rugi membuat angka setoran Anda tinggal dibaca, bukan dikira-kira.
Saat Fasilitas 0,5 Persen Berakhir dan Anda Pindah ke Tarif Umum
Cepat atau lambat, sebagian pembaca akan keluar dari skema ini. Entah karena omzet melewati Rp4,8 miliar, karena bentuk badan usahanya tidak lagi masuk kriteria, atau karena memilih sendiri tarif umum. Ada dua hal yang berubah begitu itu terjadi.
Pertama, kewajiban administrasinya naik kelas. Menurut Direktorat Jenderal Pajak, wajib pajak orang pribadi yang peredaran brutonya masih kurang dari Rp4,8 miliar setahun boleh tidak menyelenggarakan pembukuan dan cukup melakukan pencatatan, dengan penghasilan neto dihitung memakai Norma Penghitungan Penghasilan Neto sesuai Pasal 14 Undang-Undang Pajak Penghasilan. Pemberitahuan penggunaan norma itu harus disampaikan paling lambat tiga bulan pertama tahun pajak yang bersangkutan, dan kalau tidak disampaikan, wajib pajak dianggap memilih menyelenggarakan pembukuan (DJP). Di atas Rp4,8 miliar, pembukuan menjadi keharusan.
Kedua, tarifnya berganti. Pasal 61 PP 55/2022 mengatur bahwa kalau peredaran bruto Anda melewati Rp4,8 miliar di tengah tahun berjalan, tarif 0,5 persen tetap dipakai sampai akhir Tahun Pajak itu, baru mulai Tahun Pajak berikutnya Anda memakai tarif Pasal 17 Undang-Undang Pajak Penghasilan. Untuk orang pribadi dalam negeri, lapisannya adalah 5 persen sampai dengan penghasilan kena pajak Rp60.000.000, 15 persen di atas Rp60.000.000 sampai Rp250.000.000, 25 persen di atas Rp250.000.000 sampai Rp500.000.000, 30 persen di atas Rp500.000.000 sampai Rp5.000.000.000, dan 35 persen di atas Rp5.000.000.000. Untuk wajib pajak badan dalam negeri, tarifnya 22 persen mulai tahun pajak 2022 (Database Peraturan BPK).
Yang perlu Anda sadari, pindah ke tarif umum tidak otomatis berarti bayar lebih mahal. Bedanya mendasar: tarif final mengenai omzet, tarif umum mengenai laba setelah dikurangi biaya dan Penghasilan Tidak Kena Pajak. Undang-Undang yang sama menetapkan Penghasilan Tidak Kena Pajak per tahun paling sedikit Rp54.000.000 untuk diri wajib pajak orang pribadi dan tambahan Rp4.500.000 untuk yang kawin.
Sebagai contoh ilustrasi, ambil lagi kasus Bu Sari dengan omzet Rp720.000.000 dan status kawin tanpa tanggungan, sehingga Penghasilan Tidak Kena Pajaknya Rp58.500.000. Kalau margin bersihnya 15 persen, penghasilan netonya Rp108.000.000, penghasilan kena pajaknya Rp108.000.000 dikurangi Rp58.500.000 sama dengan Rp49.500.000, dan pajaknya 5 persen dari angka itu, yaitu Rp2.475.000. Lebih besar dari Rp1.100.000 yang ia bayar dengan skema final. Tapi kalau margin bersihnya cuma 5 persen, penghasilan netonya Rp36.000.000, masih di bawah Penghasilan Tidak Kena Pajak, sehingga pajak terutangnya nol. Usaha bermargin tipis justru bisa lebih ringan di tarif umum.
Artinya keputusan ini bergantung pada margin Anda, dan Anda tidak akan tahu margin sebenarnya tanpa angka. Mulailah dari cara menghitung laba usaha dan biasakan menyusun laporan keuangan sederhana tiap bulan. Perlu diingat juga, PPh final ini berbeda dari pajak daerah yang dipungut dari pelanggan. Kalau Anda punya restoran atau kafe, dua-duanya jalan paralel dan kami membahas yang satunya di panduan pajak restoran PB1.
Satu hal yang harus jelas sejak awal: Kasirnesia adalah aplikasi kasir, bukan konsultan pajak. Yang kami bantu adalah menyediakan angka penjualan yang rapi dan bisa dipertanggungjawabkan, mulai dari pencatatan transaksi harian sampai rekap omzet per bulan yang bisa Anda lihat di halaman fitur. Untuk keputusan yang menyangkut status wajib pajak, masa peralihan, dan angka setoran spesifik Anda, konfirmasikan ke konsultan pajak atau kantor pajak tempat Anda terdaftar. Kalau Anda ingin mulai merapikan catatan penjualan lebih dulu, silakan coba paket gratis tanpa perlu kartu kredit.
FAQ Pertanyaan Umum seputar PPh Final UMKM
Apa itu PPh final UMKM dan berapa tarifnya sekarang? PPh final UMKM adalah pajak penghasilan atas penghasilan dari usaha bagi wajib pajak yang punya peredaran bruto tertentu, dengan tarif 0,5 persen dari omzet bruto. Tarif ini diatur dalam Pasal 56 ayat (2) PP Nomor 55 Tahun 2022 sebagaimana diubah dengan PP Nomor 20 Tahun 2026. Sifatnya final, artinya sekali disetor, penghasilan usaha itu tidak dihitung ulang dengan tarif umum di akhir tahun.
Peraturan mana yang berlaku sekarang, PP 23/2018 atau PP 55/2022? PP Nomor 23 Tahun 2018 sudah dicabut dan berstatus tidak berlaku. Penggantinya adalah PP Nomor 55 Tahun 2022 yang berlaku sejak 20 Desember 2022, dan aturan itu sendiri sudah diubah dengan PP Nomor 20 Tahun 2026 yang ditetapkan sekaligus berlaku pada 22 April 2026. Kalau Anda membaca panduan yang masih menyebut PP 23/2018 sebagai dasar hukum, panduan itu sudah usang.
Berapa batas omzet setahun untuk bisa memakai tarif 0,5 persen? Peredaran bruto tidak boleh melebihi Rp4.800.000.000 dalam satu Tahun Pajak. Setelah PP 20/2026, angka itu dihitung dari keseluruhan peredaran bruto atas penghasilan dari usaha dan jasa sehubungan dengan pekerjaan bebas dalam satu tahun dari Tahun Pajak terakhir, termasuk yang diterima dari luar negeri. Untuk suami istri dengan pisah harta atau yang menjalankan kewajiban pajaknya sendiri, omzetnya digabung.
Berapa lama tarif 0,5 persen boleh dipakai? Sebelum diubah, PP 55/2022 memberi batas paling lama 7 Tahun Pajak untuk orang pribadi, 4 Tahun Pajak untuk koperasi, CV, firma, BUMDes, dan perseroan perorangan, serta 3 Tahun Pajak untuk perseroan terbatas. Setelah PP 20/2026, DJP menyatakan batas 7 tahun dan 4 tahun bagi orang pribadi dan perseroan perorangan diubah menjadi berlaku sampai wajib pajak tidak lagi memenuhi kriteria atau memilih tarif umum. Koperasi tetap dibatasi 4 Tahun Pajak sejak terdaftar.
Apakah benar omzet Rp500 juta pertama tidak kena pajak? Benar, tapi hanya untuk wajib pajak orang pribadi. Pasal 7 ayat (2a) Undang-Undang Pajak Penghasilan hasil perubahan UU Harmonisasi Peraturan Perpajakan menyatakan orang pribadi dengan peredaran bruto tertentu tidak dikenai PPh atas bagian peredaran bruto sampai dengan Rp500.000.000 dalam satu tahun pajak. Ketentuan yang sama ada di Pasal 60 ayat (2) PP 55/2022 dan tetap berlaku setelah PP 20/2026. Wajib pajak badan tidak mendapat fasilitas ini.
Kapan setoran PPh final 0,5 persen harus dibayar? Pasal 62 ayat (2) PP 55/2022 mewajibkan penyetoran sendiri dilakukan setiap bulan. DJP mencantumkan batas pembayaran PPh Pasal 4 ayat (2) setor sendiri paling lambat tanggal 15 bulan berikutnya. Karena mekanisme administrasi bisa berubah mengikuti sistem Coretax, sebaiknya konfirmasikan tata cara setor dan lapor yang berlaku ke kantor pajak tempat Anda terdaftar.
Apakah CV dan PT masih bisa memakai tarif 0,5 persen? Untuk yang baru terdaftar, tidak bisa lagi. DJP menyatakan CV, firma, PT, serta BUMDes dan BUMDesma yang baru terdaftar wajib menggunakan tarif umum PPh Badan. Bagi yang sudah memakai fasilitas ini sebelum PP 20/2026 berlaku, ada ketentuan peralihan yang memungkinkan mereka melanjutkan sampai jangka waktunya berakhir. Posisi persisnya sebaiknya Anda pastikan ke kantor pajak.
Sumber
- Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan. Pasal 56 (objek dan tarif final), Pasal 57 (subjek), Pasal 58 (penghitungan peredaran bruto), Pasal 59 sebelum dihapus (jangka waktu 7, 4, dan 3 Tahun Pajak), Pasal 60 ayat (2) (bagian peredaran bruto sampai Rp500.000.000 tidak dikenai PPh bagi orang pribadi), Pasal 61 (peredaran bruto melewati Rp4,8 miliar di tahun berjalan), Pasal 62 (penyetoran sendiri setiap bulan), Pasal 63 (surat keterangan). Status Berlaku, diubah dengan PP Nomor 20 Tahun 2026. https://peraturan.bpk.go.id/Details/233488/pp-no-55-tahun-2022
- Peraturan Pemerintah Nomor 20 Tahun 2026 tentang Perubahan atas Peraturan Pemerintah Nomor 55 Tahun 2022. Ditetapkan dan berlaku 22 April 2026, mengubah Pasal 56, 57, dan 58 serta menghapus Pasal 59. https://peraturan.bpk.go.id/Details/349415/pp-no-20-tahun-2026
- Peraturan Pemerintah Nomor 23 Tahun 2018. Status Tidak Berlaku, dicabut dengan PP Nomor 55 Tahun 2022. https://peraturan.bpk.go.id/Details/82680/pp-no-23-tahun-2018
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan. Pasal 7 ayat (1) (Penghasilan Tidak Kena Pajak Rp54.000.000 untuk diri wajib pajak orang pribadi dan tambahan Rp4.500.000 untuk yang kawin), Pasal 7 ayat (2a) (bagian peredaran bruto sampai Rp500.000.000 tidak dikenai PPh), Pasal 17 ayat (1) (lapisan tarif orang pribadi 5, 15, 25, 30, dan 35 persen; tarif badan dalam negeri 22 persen mulai tahun pajak 2022). https://peraturan.bpk.go.id/Details/185162/uu-no-7-tahun-2021
- Direktorat Jenderal Pajak. "PP 20/2026: Tarif PPh 0,5% bagi UMKM Orang Pribadi Berlaku Selamanya". https://www.pajak.go.id/en/node/119950
- Direktorat Jenderal Pajak. Siaran pers "PPh Final UMKM Tetap 0,5 Persen, DJP Perkuat Ketepatan Sasaran". https://www.pajak.go.id/index.php/id/siaran-pers/pph-final-umkm-tetap-05-persen-djp-perkuat-ketepatan-sasaran
- Direktorat Jenderal Pajak. "WP OP UMKM: Fasilitas PPh Final dan Ketentuan Umum" (pencatatan, Norma Penghitungan Penghasilan Neto, Pasal 14 UU PPh). https://www.pajak.go.id/en/node/113050
- Direktorat Jenderal Pajak. "Batas Waktu Pembayaran, Penyetoran dan Pelaporan Pajak" (PPh Pasal 4 ayat (2) setor sendiri paling lambat tanggal 15 bulan berikutnya). https://pajak.go.id/en/node/34291
- Direktorat Jenderal Pajak. "Pelaporan SPT PPh oleh Wajib Pajak UMKM" (pembayaran dianggap sebagai penyampaian SPT Masa sesuai tanggal validasi Nomor Transaksi Penerimaan Negara). https://www.pajak.go.id/en/node/34986
Butuh bantuan merapikan catatan omzet harian supaya angka setoran pajak Anda tidak lagi ditebak? Chat tim Kasirnesia lewat WhatsApp di wa.me/6285136212005 dan ceritakan kondisi usaha Anda.