
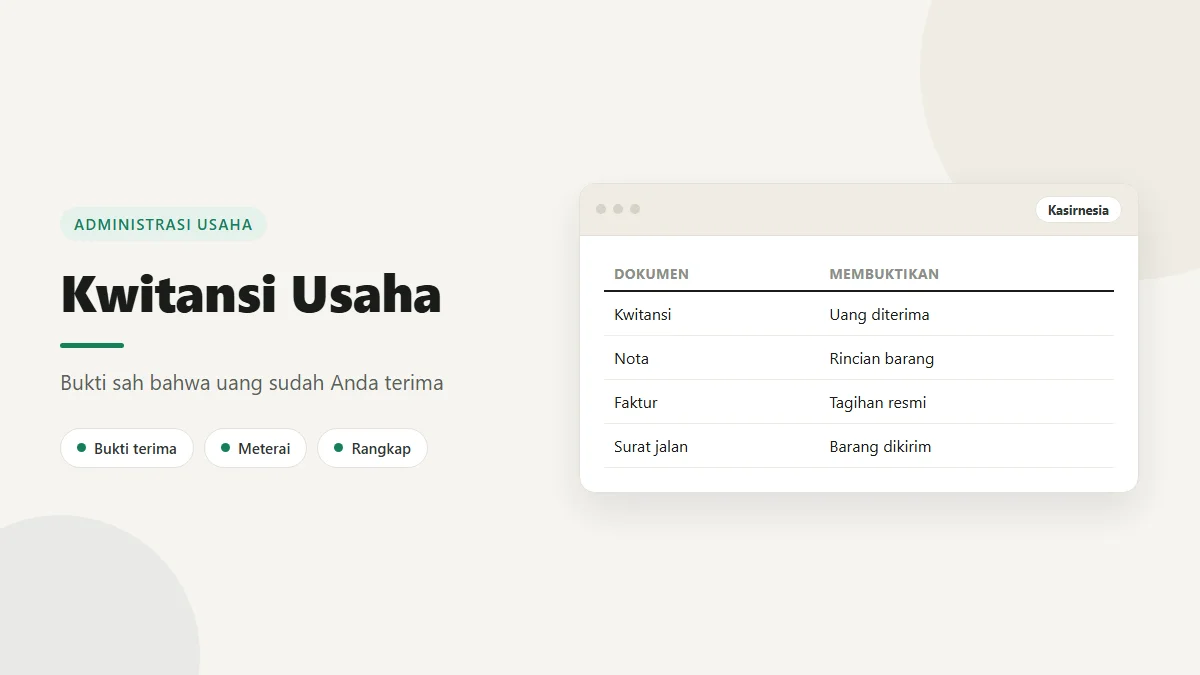
Kwitansi adalah surat bukti bahwa sejumlah uang sudah benar-benar diterima oleh satu pihak dari pihak lain, bukan bukti bahwa barang sudah berpindah tangan. Perbedaan satu kalimat ini yang paling sering luput diperhatikan pemilik toko, dan akibatnya baru terasa saat ada pembeli yang bersikeras belum menerima barangnya padahal kwitansinya sudah ditandatangani rapi.
Di lapangan, kwitansi, nota, faktur, invoice, dan struk kasir sering dipakai bergantian seolah artinya sama. Padahal kelimanya menjawab pertanyaan yang berbeda. Kwitansi menjawab "uangnya sudah masuk atau belum", nota menjawab "barangnya apa saja dan berapa harganya", invoice menjawab "berapa yang harus dibayar dan kapan", dan struk kasir menjawab "transaksi ini terjadi jam berapa dan isinya apa". Menyamakan kelimanya membuat catatan usaha Anda rapuh saat ada perselisihan.
Daftar Isi
- Kwitansi Adalah Bukti Terima Uang, Bukan Bukti Barang Berpindah
- Beda Kwitansi, Nota, Faktur, Invoice, dan Struk Kasir
- Unsur Wajib yang Harus Ada di Setiap Kwitansi
- Aturan Bea Meterai pada Kwitansi Menurut Ketentuan Resmi
- Dua Contoh Kwitansi Siap Tiru untuk DP dan Pelunasan
- Kapan Perlu Kwitansi dan Kapan Struk Kasir Sudah Cukup
- Kesalahan yang Sering Terjadi Saat Membuat Kwitansi
- FAQ: Pertanyaan Umum seputar Kwitansi
Kwitansi Adalah Bukti Terima Uang, Bukan Bukti Barang Berpindah
Kwitansi lahir dari satu peristiwa saja, yaitu uang berpindah dari pembeli ke penjual. Karena itu yang menandatangani kwitansi adalah pihak yang menerima uang, bukan pihak yang membayar. Kalimat pembuka pada kwitansi pun berbunyi "telah terima dari", bukan "telah menyerahkan kepada". Detail kecil ini menegaskan siapa yang bertanggung jawab atas isi dokumen tersebut.
Konsekuensinya jelas. Kalau pembeli memesan 3 lemari kayu, membayar penuh di muka, dan Anda memberikan kwitansi, dokumen itu hanya membuktikan Anda sudah menerima uangnya. Dokumen itu tidak membuktikan lemarinya sudah dikirim, sudah diterima dalam kondisi baik, atau sudah dipasang di rumah pembeli. Bukti untuk hal-hal tersebut ada di dokumen lain, biasanya surat jalan atau bukti serah terima barang yang ditandatangani oleh penerima barang di lokasi.
Pemisahan ini sebenarnya juga tercermin di aturan perpajakan. Direktorat Jenderal Pajak mengelompokkan "bukti untuk pengiriman dan penerimaan barang" serta "surat angkutan penumpang dan barang" sebagai dokumen yang bukan objek bea meterai, terpisah dari kelompok dokumen yang menyebutkan penerimaan uang (DJP). Aturannya sendiri memperlakukan bukti barang dan bukti uang sebagai dua jenis dokumen berbeda.
Poin Penting: Kalau usaha Anda menerima pesanan yang barangnya diserahkan belakangan, jangan pernah menggabungkan bukti uang dan bukti barang dalam satu lembar. Terbitkan kwitansi untuk uangnya, lalu buat bukti serah terima terpisah yang ditandatangani penerima barang saat barangnya benar-benar sampai.
Kebiasaan memisahkan dua dokumen ini terdengar merepotkan di awal, tapi menyelamatkan Anda dari perselisihan yang sulit dibuktikan. Tanpa bukti serah terima, satu-satunya kata yang Anda punya melawan klaim "barang belum saya terima" adalah ingatan karyawan yang mengantar.
Beda Kwitansi, Nota, Faktur, Invoice, dan Struk Kasir
Inilah bagian yang paling sering ditanyakan pemilik toko. Kelima dokumen ini muncul di rantai transaksi yang sama, tapi masing-masing terbit di titik yang berbeda dan membuktikan hal yang berbeda. Tabel berikut merangkumnya supaya mudah dibandingkan.
| Dokumen | Membuktikan Apa | Dibuat oleh | Terbit Kapan | Contoh Situasi di Usaha Kecil |
|---|---|---|---|---|
| Kwitansi | Sejumlah uang sudah diterima | Pihak yang menerima uang | Saat uang berpindah | Terima DP catering, terima pelunasan pesanan |
| Nota | Rincian barang atau jasa beserta harga satuan dan totalnya | Penjual | Saat transaksi berlangsung | Nota pembelian 40 sak semen di toko bangunan |
| Faktur | Penjualan resmi antar pelaku usaha dengan format lebih baku, termasuk faktur pajak yang diatur DJP | Penjual | Saat penyerahan barang atau jasa | Penjualan rutin ke pelanggan berbentuk badan usaha |
| Invoice | Tagihan yang meminta pembayaran, biasanya dengan tenggat | Penjual | Sebelum uangnya dibayar | Tagihan ke kantor yang membayar mundur 14 hari |
| Struk kasir | Ringkasan transaksi ritel yang tercetak otomatis dari sistem kasir | Sistem kasir milik penjual | Saat transaksi selesai di tempat | Struk kopi dan roti di kafe |
Cara cepat membedakannya, tanyakan satu hal: dokumen ini terbit sebelum atau sesudah uangnya masuk. Invoice terbit sebelum uang masuk, karena tujuannya menagih. Kwitansi terbit sesudah uang masuk, karena tujuannya mengakui penerimaan. Nota dan faktur berdiri di tengah, isinya rincian apa yang dijual, dan bisa terbit bersamaan dengan penyerahan barang meskipun uangnya belum dibayar.
Struk kasir posisinya sedikit berbeda karena ia diterbitkan mesin, bukan ditulis tangan. Struk memuat rincian barang seperti nota sekaligus mengakui pembayaran seperti kwitansi, tapi tidak memuat nama pembeli dan tidak ditandatangani siapa pun. Untuk transaksi ritel harian hal itu tidak masalah. Untuk transaksi yang perlu dipertanggungjawabkan pihak pembeli ke atasannya, ketiadaan nama dan tanda tangan itu justru jadi persoalan. Kalau Anda ingin mendalami format dan isi struk yang baik, kami sudah membahasnya di panduan cara membuat struk dan nota kasir.
Perlu diingat juga bahwa invoice dan kwitansi sering dibutuhkan berpasangan untuk satu transaksi yang sama. Anda kirim invoice hari ini, pembeli transfer minggu depan, lalu Anda terbitkan kwitansi begitu dana masuk rekening. Kalau usaha Anda sering menagih pelanggan yang membayar mundur, susunan penomoran invoice dan kwitansi yang rapi jauh lebih penting daripada desainnya. Pembahasan lengkap soal penyusunan dan penomoran tagihan ada di artikel aplikasi invoice.
Unsur Wajib yang Harus Ada di Setiap Kwitansi
Format kwitansi tidak seragam antar usaha, tapi ada unsur yang selalu muncul di kwitansi yang benar-benar berguna saat dipakai sebagai bukti. Tabel berikut memuat unsurnya beserta contoh pengisian sebagai ilustrasi.
| Unsur | Contoh Isi (contoh ilustrasi) | Kenapa Penting |
|---|---|---|
| Nomor kwitansi | KW-2026/09/014 | Membuat dokumen bisa dilacak dan dicocokkan ke catatan penjualan |
| Tanggal dan tempat | Yogyakarta, 14 September 2026 | Menentukan kapan uang diakui masuk ke usaha Anda |
| Telah terima dari | Ibu Ratna Wijaya | Menyebut siapa yang menyerahkan uang, bukan sekadar "pelanggan" |
| Jumlah uang (angka) | Rp 3.600.000 | Nilai yang diakui diterima, ditulis lengkap tanpa singkatan |
| Terbilang (huruf) | Tiga juta enam ratus ribu rupiah | Mengunci nilai supaya angka tidak bisa diubah belakangan |
| Untuk pembayaran | Uang muka 30 persen pesanan catering 400 porsi | Menjelaskan uang itu untuk apa, penyebab sengketa paling sering kalau kosong |
| Nama terang dan tanda tangan penerima | Sari Handayani, Dapur Bu Sari | Menegaskan siapa yang bertanggung jawab atas penerimaan uang |
| Meterai bila memenuhi ambang | Meterai Rp 10.000 | Mengikuti ketentuan bea meterai atas dokumen yang menyebutkan penerimaan uang |
Dari semua unsur di atas, kolom "untuk pembayaran" adalah yang paling sering diisi asal-asalan. Banyak kwitansi hanya bertuliskan "pembayaran barang" tanpa menyebut barang apa, berapa banyak, dan apakah itu uang muka atau pelunasan. Kwitansi seperti itu tetap sah sebagai catatan, tapi hampir tidak berguna saat pembeli mengklaim uang tersebut sebenarnya untuk pesanan yang lain.
Isi kolom itu selengkap mungkin. Sebutkan jenis barang atau jasa, jumlahnya, harga satuannya kalau muat, statusnya uang muka atau pelunasan, dan sisa yang belum dibayar berikut tenggatnya. Satu baris tambahan saat menulis jauh lebih murah daripada satu jam berdebat kemudian.
Pro Tip: Buat kwitansi rangkap dua dengan nomor yang sama, satu untuk pembeli dan satu untuk arsip Anda. Kalau menggunakan buku kwitansi cetak, jangan pernah merobek lembar arsip. Arsip inilah yang Anda cocokkan setiap akhir bulan dengan catatan kas.
Nomor kwitansi juga sebaiknya berurutan tanpa lompatan. Nomor yang melompat-lompat membuat Anda tidak bisa memastikan apakah ada kwitansi yang hilang atau memang tidak pernah dibuat. Ini bagian dari disiplin pencatatan yang sama pentingnya dengan pembukuan usaha itu sendiri.
Aturan Bea Meterai pada Kwitansi Menurut Ketentuan Resmi
Di sinilah paling banyak salah kaprah beredar. Anggapan umum di lapangan adalah semua kwitansi harus bermeterai supaya sah. Anggapan itu tidak tepat. Bea meterai adalah pajak atas dokumen, dan pengenaannya punya ambang nilai yang jelas.
Direktorat Jenderal Pajak menyebutkan bahwa dokumen yang bersifat perdata dan menjadi objek bea meterai antara lain "Dokumen yang menyatakan jumlah uang dengan nilai nominal lebih dari Rp5.000.000,00 (lima juta rupiah)" yang menyebutkan penerimaan uang, atau berisi pengakuan bahwa utang seluruhnya atau sebagiannya telah dilunasi atau diperhitungkan (DJP). Halaman resmi yang sama menyatakan bahwa sejak 1 Januari 2021 tarif bea meterai adalah Rp 10.000 dan dikenakan satu kali untuk setiap dokumen. Ketentuan ini bersumber dari Undang-Undang Nomor 10 Tahun 2020 tentang Bea Meterai yang ditetapkan pada 26 Oktober 2020 dan berstatus berlaku, menggantikan Undang-Undang Nomor 13 Tahun 1985 (peraturan.go.id).
Artinya, kwitansi penerimaan uang senilai Rp 2.480.000 untuk pembelian 40 sak semen seharga Rp 62.000 per sak (contoh ilustrasi) berada di bawah ambang tersebut. Sementara kwitansi penerimaan Rp 6.200.000 untuk 100 sak semen dengan harga satuan yang sama sudah berada di atas ambang. Aritmetikanya lurus, 40 dikali Rp 62.000 sama dengan Rp 2.480.000, dan 100 dikali Rp 62.000 sama dengan Rp 6.200.000.
Perlu ditegaskan, ketiadaan meterai tidak membuat catatan transaksi Anda hilang atau uangnya jadi tidak diakui. Meterai berkaitan dengan kewajiban pajak atas dokumen dan kedudukan dokumen tersebut sebagai alat bukti, bukan dengan sah atau tidaknya jual beli yang sudah terjadi. Yang perlu Anda pastikan adalah kwitansi yang memang masuk kategori objek bea meterai dibubuhi meterai sesuai ketentuan.
Catatan Jujur: Kasirnesia adalah aplikasi kasir, bukan konsultan pajak. Rangkuman di atas kami ambil langsung dari halaman resmi Direktorat Jenderal Pajak agar Anda punya titik awal yang benar. Untuk kasus spesifik, misalnya dokumen dengan struktur pembayaran bertahap yang rumit atau kebutuhan bukti di pengadilan, tanyakan langsung ke kantor pajak atau konsultan pajak Anda.
Satu praktik yang sebaiknya Anda hindari adalah sengaja memecah satu penerimaan menjadi beberapa kwitansi kecil supaya masing-masing berada di bawah ambang. Selain berisiko dari sisi kepatuhan, kebiasaan ini merusak jejak transaksi Anda sendiri. Saat mencocokkan pemasukan bulanan, dokumen yang dipecah tanpa alasan operasional yang jelas akan menyulitkan Anda melacak satu pesanan besar yang sebenarnya utuh.
Dua Contoh Kwitansi Siap Tiru untuk DP dan Pelunasan
Berikut dua contoh yang bisa Anda tiru langsung. Keduanya berasal dari satu transaksi yang sama supaya terlihat bagaimana isinya berubah antara tahap uang muka dan tahap pelunasan. Semua angka di bawah ini contoh ilustrasi.
Skenario yang dipakai: pesanan catering pernikahan sebanyak 400 porsi dengan harga Rp 30.000 per porsi, sehingga total pesanan Rp 12.000.000. Pembeli membayar uang muka 30 persen sebesar Rp 3.600.000, menyisakan Rp 8.400.000 yang dilunasi saat acara. Perhitungannya, 400 dikali Rp 30.000 sama dengan Rp 12.000.000, lalu 30 persen dari Rp 12.000.000 adalah Rp 3.600.000, dan Rp 12.000.000 dikurangi Rp 3.600.000 menyisakan Rp 8.400.000.
Contoh pertama, kwitansi penerimaan uang muka.
| Baris Kwitansi | Isi (contoh ilustrasi) |
|---|---|
| Nomor | KW-2026/09/014 |
| Tanggal | Yogyakarta, 14 September 2026 |
| Telah terima dari | Ibu Ratna Wijaya, Jl. Kaliurang KM 7 Sleman |
| Uang sejumlah | Rp 3.600.000 |
| Terbilang | Tiga juta enam ratus ribu rupiah |
| Untuk pembayaran | Uang muka 30 persen pesanan catering pernikahan 400 porsi @ Rp 30.000. Total pesanan Rp 12.000.000. Sisa Rp 8.400.000 dilunasi paling lambat 4 Oktober 2026 |
| Diterima oleh | Sari Handayani, Dapur Bu Sari, tanda tangan dan cap usaha |
| Meterai | Tidak dibubuhkan, nilai dokumen di bawah ambang objek bea meterai |
Contoh kedua, kwitansi pelunasan untuk pesanan yang sama.
| Baris Kwitansi | Isi (contoh ilustrasi) |
|---|---|
| Nomor | KW-2026/10/032 |
| Tanggal | Yogyakarta, 4 Oktober 2026 |
| Telah terima dari | Ibu Ratna Wijaya, Jl. Kaliurang KM 7 Sleman |
| Uang sejumlah | Rp 8.400.000 |
| Terbilang | Delapan juta empat ratus ribu rupiah |
| Untuk pembayaran | Pelunasan pesanan catering pernikahan 400 porsi @ Rp 30.000 sesuai kwitansi uang muka nomor KW-2026/09/014. Pesanan dinyatakan LUNAS |
| Diterima oleh | Sari Handayani, Dapur Bu Sari, tanda tangan dan cap usaha |
| Meterai | Dibubuhkan meterai Rp 10.000, nilai dokumen melampaui ambang objek bea meterai |
Perhatikan tiga hal dari dua contoh ini. Pertama, kwitansi pelunasan menyebut nomor kwitansi uang muka sebelumnya, sehingga dua dokumen itu saling merujuk dan tidak bisa ditafsirkan sebagai dua pesanan berbeda. Kedua, kata "LUNAS" ditulis eksplisit agar tidak ada ruang perdebatan soal sisa tagihan. Ketiga, status meterai berbeda antara kedua dokumen karena nilai yang tercantum di masing-masing dokumen memang berbeda, bukan karena total pesanannya.
Kalau usaha Anda kerap menerima uang muka lalu menagih sisanya belakangan, catatan piutang yang rapi sama pentingnya dengan kwitansinya. Pola pencatatan yang bisa Anda pakai kami bahas di artikel mengelola kasbon dan piutang warung.
Kapan Perlu Kwitansi dan Kapan Struk Kasir Sudah Cukup
Tidak semua transaksi butuh kwitansi. Warung yang melayani ratusan pembeli sehari akan lumpuh kalau harus menulis kwitansi untuk setiap gelas kopi. Aturan praktisnya sederhana, kwitansi diperlukan saat transaksi tidak selesai dalam satu momen di tempat, atau saat pihak pembeli membutuhkan bukti bernama untuk pertanggungjawaban mereka sendiri.
Berikut situasi yang menurut kami memang menuntut kwitansi. Pembeli membayar uang muka untuk pesanan yang barangnya diserahkan belakangan. Pembeli melunasi sisa tagihan dari transaksi sebelumnya. Pembeli adalah kantor, sekolah, atau instansi yang bendaharanya butuh bukti bernama dan bertanda tangan. Transaksi terjadi di luar toko, misalnya karyawan Anda menagih ke lokasi pelanggan dan menerima uang tunai di sana. Nilai transaksinya besar dan barangnya dikirim terpisah.
Sebaliknya, struk kasir sudah memadai untuk transaksi ritel yang dibayar lunas di tempat dan barangnya langsung dibawa pembeli. Kopi seharga Rp 18.000 di kafe, belanja sembako Rp 87.500 di toko kelontong, atau cuci setrika kiloan yang dibayar saat pengambilan. Semua itu selesai dalam satu momen dan tercatat otomatis di sistem kasir lengkap dengan waktu, item, dan totalnya.
Kombinasi yang aman untuk usaha kecil adalah memakai struk kasir sebagai pencatatan default lalu menerbitkan kwitansi hanya untuk kasus khusus di atas. Dengan begitu semua transaksi tetap masuk ke sistem dan muncul di rekap penjualan, sementara kwitansi manual tetap tersedia untuk kondisi yang membutuhkannya. Rekap penjualan yang konsisten inilah yang membuat Anda bisa mengecek apakah uang di laci cocok dengan yang tercatat, dan cara membacanya kami jelaskan di panduan laporan penjualan harian.
Satu hal yang perlu diperjelas ke karyawan, kwitansi yang ditulis tangan tetap harus dicatat masuk ke sistem kasir sebagai transaksi. Kalau tidak, uangnya masuk tapi penjualannya tidak pernah muncul di laporan, dan selisih itu baru ketahuan saat tutup buku. Pembagian tanggung jawab kasir soal ini kami uraikan lebih detail di artikel tugas kasir.
Kesalahan yang Sering Terjadi Saat Membuat Kwitansi
Kesalahan pertama dan paling mahal adalah menyerahkan kwitansi kosong yang sudah ditandatangani dan dicap. Ini kadang terjadi saat pemilik sedang tidak di tempat lalu meninggalkan beberapa lembar bertanda tangan untuk berjaga-jaga. Praktik ini memberi orang lain kuasa penuh mengisi nominal berapa pun atas nama Anda. Tidak ada situasi darurat yang sepadan dengan risiko tersebut.
Kesalahan kedua, menulis nominal hanya dalam angka tanpa terbilang. Angka Rp 3.600.000 mudah diubah menjadi Rp 8.600.000 hanya dengan satu goresan pena, sementara tulisan "tiga juta enam ratus ribu rupiah" tidak bisa diutak-atik semudah itu. Terbilang bukan formalitas warisan zaman dulu, fungsinya mengunci nilai.
Kesalahan ketiga, tidak menyimpan salinan. Kwitansi yang hanya ada di tangan pembeli membuat Anda kehilangan sisi cerita Anda sendiri saat terjadi perselisihan. Simpan lembar arsip di tempat yang sama setiap bulan, dan cocokkan dengan catatan pemasukan.
Kesalahan keempat, mencampur bukti uang dengan bukti barang seperti dibahas di bagian awal. Kalimat "telah terima dari" pada kwitansi tidak pernah berarti "barang telah diserahkan". Kalau barangnya menyusul, buat bukti serah terima terpisah.
Kesalahan kelima, menganggap kwitansi menggantikan pencatatan. Kwitansi adalah bukti per transaksi, bukan ringkasan kondisi usaha. Anda tetap butuh catatan yang menjumlahkan pemasukan, pengeluaran, dan sisa piutang untuk tahu apakah usaha benar-benar untung. Cara menghitungnya kami bahas terpisah di panduan cara menghitung laba.
Kebiasaan Sederhana: Setiap akhir hari, cocokkan tiga hal sekaligus, yaitu uang fisik di laci, total penjualan di sistem kasir, dan lembar arsip kwitansi yang terbit hari itu. Selisih yang ketahuan hari ini jauh lebih mudah ditelusuri daripada selisih yang baru ketahuan akhir bulan.
Kalau Anda ingin transaksi harian tercatat otomatis sehingga kwitansi manual cukup dipakai untuk kasus khusus, Kasirnesia mencatat setiap penjualan, mencetak struk, dan merangkumnya jadi laporan harian tanpa Anda perlu menyalin ulang. Detail fiturnya bisa dilihat di halaman fitur, dan Anda bisa mencobanya lewat paket gratis memakai perangkat Android yang sudah ada.
FAQ: Pertanyaan Umum seputar Kwitansi
Apa itu kwitansi dan apa fungsinya? Kwitansi adalah surat bukti bahwa sejumlah uang sudah diterima oleh satu pihak dari pihak lain. Fungsinya membuktikan perpindahan uang, bukan membuktikan bahwa barang sudah diserahkan atau pekerjaan sudah selesai. Karena itu kwitansi selalu ditandatangani oleh pihak yang menerima uang, bukan oleh pihak yang membayar.
Apa beda kwitansi, nota, faktur, dan invoice? Kwitansi membuktikan uang sudah diterima, nota merinci barang atau jasa yang dibeli beserta harganya, faktur adalah dokumen penjualan resmi antar pelaku usaha yang formatnya lebih baku, dan invoice adalah tagihan yang meminta pembayaran sebelum uangnya masuk. Urutannya di banyak usaha adalah invoice terbit dulu sebagai tagihan, lalu kwitansi terbit setelah pembayaran benar-benar diterima.
Kapan kwitansi wajib dibubuhi meterai? Menurut Direktorat Jenderal Pajak, dokumen yang menyatakan jumlah uang dengan nilai nominal lebih dari Rp5.000.000,00 yang menyebutkan penerimaan uang atau berisi pengakuan pelunasan utang termasuk objek bea meterai. Tarif bea meterai adalah Rp 10.000 dan dikenakan satu kali untuk setiap dokumen sejak 1 Januari 2021. Kwitansi dengan nilai di bawah ambang itu tidak perlu meterai untuk tetap sah sebagai catatan transaksi.
Apa saja unsur yang harus ada di dalam kwitansi? Sebuah kwitansi yang layak dipakai sebagai bukti minimal memuat nomor kwitansi, tanggal, nama pihak yang menyerahkan uang, jumlah uang dalam angka, jumlah uang dalam huruf atau terbilang, keterangan untuk pembayaran apa, serta nama terang dan tanda tangan pihak penerima uang. Meterai ditambahkan kalau nilai dokumennya memenuhi ambang yang diatur. Kwitansi yang tidak menyebutkan untuk pembayaran apa adalah sumber sengketa paling sering.
Apakah struk kasir bisa menggantikan kwitansi? Untuk transaksi ritel harian yang dibayar lunas di tempat, struk kasir sudah cukup karena struk memuat rincian barang, jumlah uang, dan waktu transaksi. Struk kasir tidak cukup kalau pembeli membayar sebagian sebagai uang muka, membayar sebuah pesanan yang barangnya diserahkan belakangan, atau pihak pembeli meminta bukti bernama dan bertanda tangan untuk keperluan pertanggungjawaban internal mereka.
Apakah kwitansi bisa dipakai sebagai bukti barang sudah diterima pembeli? Tidak. Kwitansi hanya membuktikan uang sudah diterima penjual. Bukti bahwa barang sudah berpindah tangan ada pada dokumen lain seperti surat jalan atau bukti serah terima barang yang ditandatangani penerima barang. Kalau Anda melayani pesanan yang barangnya dikirim belakangan, terbitkan kwitansi untuk uangnya dan bukti serah terima terpisah untuk barangnya.
Masih ragu menentukan mana transaksi yang perlu kwitansi dan mana yang cukup struk kasir? Chat tim Kasirnesia lewat WhatsApp di wa.me/6285136212005, kami bantu Anda menyusun alurnya sesuai jenis usaha Anda.