
PKP adalah singkatan dari Pengusaha Kena Pajak, yaitu status yang melekat pada pengusaha yang melakukan penyerahan Barang Kena Pajak dan/atau Jasa Kena Pajak yang dikenai pajak berdasarkan Undang-Undang PPN. Status ini bukan jenis pajak baru dan bukan hukuman. Ia hanya menandai bahwa mulai sekarang Anda ikut memungut Pajak Pertambahan Nilai dari pembeli, lalu menyetorkannya ke negara. Definisi itu diambil langsung dari laman resmi Direktorat Jenderal Pajak tentang Pengusaha Kena Pajak.
Yang bikin banyak pemilik toko dan kafe salah paham adalah urutan berpikirnya. Mereka mengira PKP itu sesuatu yang harus dikejar biar usaha terlihat resmi, atau sebaliknya, sesuatu yang harus dihindari mati-matian karena bikin pajak membengkak. Dua-duanya keliru. Yang benar, PKP punya syarat objektif berupa ambang omzet, dan di atas ambang itu Anda tidak punya pilihan. Di bawah ambang itu, Anda punya pilihan, dan pilihan itulah yang perlu ditimbang untung ruginya dengan kepala dingin.
Artikel ini membedah semuanya berurutan: apa arti PKP, kenapa PPN berbeda dari PPh, berapa ambang omzet yang memicu kewajiban, apa saja yang berubah setelah Anda dikukuhkan, lalu bagian yang paling berguna bagi usaha kecil, yaitu untung dan ruginya. Ditutup dengan cara mendaftar dan cara mencabut statusnya kalau ternyata tidak cocok.
Daftar Isi
- PKP Adalah Status Pajak, Bukan Jenis Pajak Baru
- PPN Bukan PPh: Dua Pajak yang Sering Dikira Satu Paket
- Ambang Omzet Rp4,8 Miliar Setahun dan Kapan Kewajiban Itu Menyala
- Kewajiban yang Muncul Setelah Anda Dikukuhkan Jadi PKP
- Untung Menjadi PKP bagi Usaha Kecil
- Rugi Menjadi PKP bagi Usaha Kecil
- Cara Mendaftar PKP dan Cara Mencabut Statusnya
- FAQ: Pertanyaan Umum seputar PKP
PKP Adalah Status Pajak, Bukan Jenis Pajak Baru
Mari kita mulai dari kata per kata. "Pengusaha" dalam kacamata pajak adalah orang pribadi atau badan yang dalam kegiatan usahanya menghasilkan barang, mengimpor, mengekspor, berdagang, atau melakukan usaha jasa. Definisi itu luas, dan hampir semua pemilik warung, toko kelontong, minimarket, kafe, atau laundry masuk ke dalamnya.
"Kena Pajak" menunjuk pada satu pajak spesifik, yaitu Pajak Pertambahan Nilai. Barang yang Anda jual disebut Barang Kena Pajak, jasa yang Anda tawarkan disebut Jasa Kena Pajak, dan begitu Anda dikukuhkan sebagai PKP, penyerahan keduanya kepada pembeli menjadi peristiwa yang memicu PPN.
Jadi urutannya begini. Anda berdagang, omzet Anda tumbuh, lalu pada satu titik omzet itu melewati batas yang ditetapkan pemerintah. Di titik itu negara menganggap usaha Anda cukup besar untuk ikut jadi pemungut PPN. Anda tidak berubah jadi wajib pajak jenis baru. Anda hanya mendapat tugas tambahan: memungut pajak dari pembeli dan menyetorkannya.
Poin yang perlu dipegang sejak awal, dan ini yang sering hilang dalam percakapan sesama pemilik usaha, adalah bahwa uang PPN itu bukan uang Anda. Ia dipungut dari pembeli, singgah sebentar di rekening usaha Anda, lalu diteruskan ke kas negara. Cara berpikir yang sama berlaku pada pajak restoran yang dipungut pemerintah daerah, yang sudah kami bahas terpisah di panduan pajak restoran PB1. Bedanya, PB1 itu pajak daerah untuk makanan dan minuman yang disantap di tempat, sedangkan PPN adalah pajak pusat.
Poin Penting: PKP bukan status yang membuat Anda "kena pajak lebih banyak" secara otomatis. Ia membuat Anda menjadi pemungut. Beban PPN-nya ditanggung pembeli. Yang benar-benar bertambah di sisi Anda adalah pekerjaan administrasi dan tanggung jawab menyetor tepat waktu.
PPN Bukan PPh: Dua Pajak yang Sering Dikira Satu Paket
Ini bagian yang wajib jernih sebelum Anda melangkah lebih jauh, karena kebingungan paling mahal biasanya lahir di sini.
PPh adalah Pajak Penghasilan. Objeknya penghasilan Anda sebagai pemilik usaha. Uangnya keluar dari kantong Anda sendiri, mengurangi apa yang Anda bawa pulang. Pelaku UMKM di Indonesia punya skema PPh final atas peredaran bruto yang perhitungannya dibuat sederhana, dan kami sudah membahas mekanismenya secara khusus di panduan PPh final UMKM.
PPN adalah Pajak Pertambahan Nilai. Objeknya konsumsi, bukan penghasilan. Yang menanggung beban ekonominya adalah pembeli, sedangkan Anda berperan sebagai pemungut dan penyetor. Status PKP hanya mengurusi PPN, tidak menyentuh PPh sama sekali.
Konsekuensinya ada tiga, dan sebaiknya Anda hafal:
- Menjadi PKP tidak menghapus kewajiban PPh Anda. Dua-duanya jalan paralel, dengan laporan yang berbeda dan jadwal yang berbeda.
- Membayar PPh dengan rajin tidak membuat Anda otomatis PKP. Status PKP punya pintu masuk sendiri, yaitu ambang omzet penyerahan Barang Kena Pajak dan Jasa Kena Pajak.
- Ambang omzet keduanya berbeda dan tidak boleh dicampur. Angka yang dipakai untuk menentukan skema PPh UMKM bukan angka yang dipakai untuk menentukan kewajiban PKP.
Kalau Anda pernah dengar seseorang bilang "omzet saya sudah lewat batas, berarti saya harus bayar pajak lebih besar", tanyakan balik batas yang mana. Sepuluh dari sepuluh kali, orang itu sedang mencampur dua aturan yang berdiri sendiri.
Ambang Omzet Rp4,8 Miliar Setahun dan Kapan Kewajiban Itu Menyala
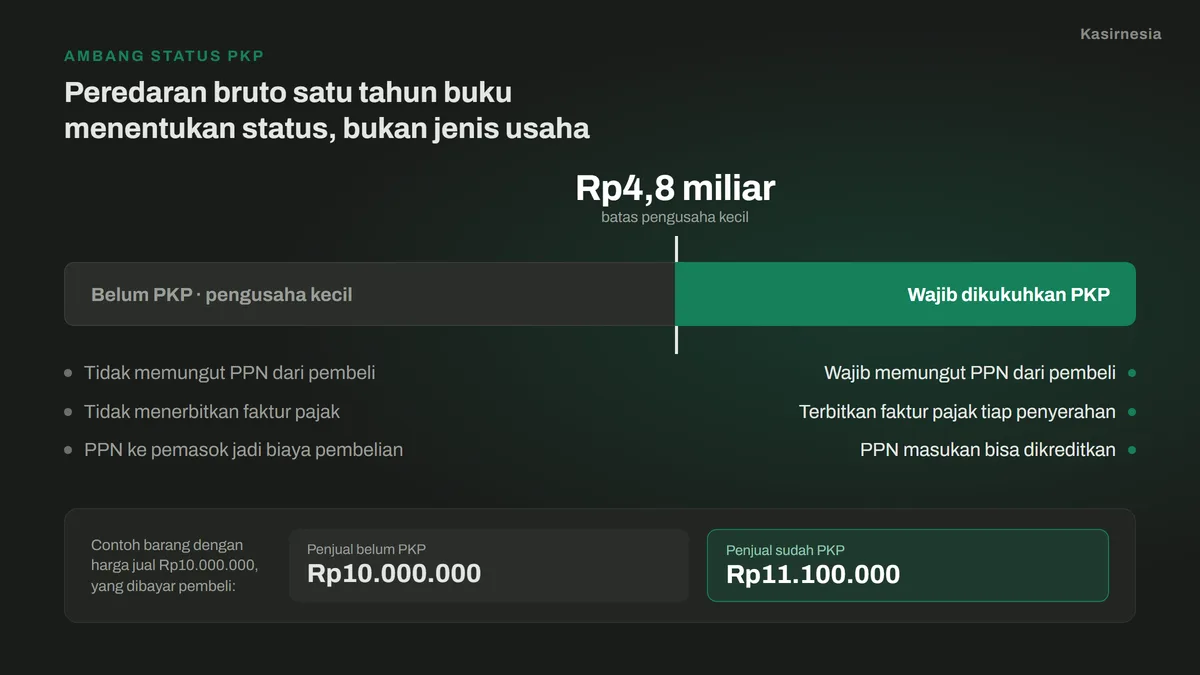
Sekarang angkanya. Direktorat Jenderal Pajak mendefinisikan pengusaha kecil sebagai pengusaha yang selama satu tahun buku melakukan penyerahan Barang Kena Pajak dan/atau Jasa Kena Pajak dengan jumlah peredaran bruto dan/atau penerimaan bruto tidak lebih dari Rp4.800.000.000 (empat miliar delapan ratus juta rupiah). Pengusaha yang melakukan penyerahan objek PPN wajib melaporkan usahanya untuk dikukuhkan sebagai PKP, kecuali pengusaha kecil dengan batasan tersebut.
Terjemahan praktisnya untuk pemilik warung dan kafe: selama omzet setahun buku Anda masih di bawah Rp4,8 miliar, Anda belum wajib menjadi PKP. Kalau dibagi rata dua belas bulan, angka itu setara Rp400 juta per bulan. Sebagian besar warung, toko kelontong, dan kafe satu outlet masih jauh di bawahnya. Minimarket dengan perputaran cepat atau restoran dengan beberapa cabang yang penjualannya digabung dalam satu badan usaha adalah kelompok yang biasanya paling dulu menyentuh batas ini.
Ada dua hal lanjutan yang perlu Anda catat dari halaman resmi yang sama.
Pertama, soal tenggat. Kewajiban melaporkan usaha untuk dikukuhkan sebagai PKP dilakukan paling lama akhir bulan berikutnya setelah bulan saat jumlah peredaran bruto atau penerimaan bruto Anda melebihi batasan pengusaha kecil. Jadi kalau akumulasi omzet Anda menembus Rp4,8 miliar di bulan Mei, tenggat pelaporannya akhir Juni. Bukan akhir tahun, bukan saat tutup buku.
Kedua, soal pilihan. Pengusaha kecil diperkenankan untuk memilih dikukuhkan menjadi PKP walaupun omzetnya masih di bawah ambang. Inilah pintu yang membuat pertanyaan "untung atau rugi" jadi relevan. Kalau Anda sudah lewat ambang, tidak ada yang perlu ditimbang, Anda tinggal menjalankan kewajiban. Kalau Anda masih di bawah ambang, Anda sedang memegang keputusan bisnis, bukan keputusan hukum.
Pro Tip: Angka yang dipakai adalah peredaran bruto satu tahun buku, bukan laba, dan bukan omzet satu bulan terbaik Anda. Kalau Anda belum punya rekap omzet berjalan yang rapi, Anda tidak akan tahu kapan menyentuh ambang. Mulai dari memahami apa itu omzet dan cara menghitungnya, lalu pastikan rekapnya berjalan otomatis dari kasir, bukan dihitung ulang manual tiap akhir tahun.
Kewajiban yang Muncul Setelah Anda Dikukuhkan Jadi PKP
Direktorat Jenderal Pajak merangkumnya dalam satu kalimat: pengusaha yang telah dikukuhkan sebagai PKP wajib memungut, menyetor, dan melaporkan PPN atau PPnBM yang terutang atas penyerahan Barang Kena Pajak dan Jasa Kena Pajak yang dilakukannya. Mari kita buka satu per satu.
Memungut PPN dari pembeli. Besarannya diatur Peraturan Menteri Keuangan Nomor 131 Tahun 2024, yang berlaku sejak 1 Januari 2025 dan berstatus masih berlaku. Aturan ini membelah perlakuan menjadi dua. Untuk Barang Kena Pajak yang tergolong mewah dan dikenai PPnBM, Pasal 2 ayat (2) menetapkan PPN dihitung dengan mengalikan tarif 12 persen dengan dasar pengenaan pajak berupa harga jual atau nilai impor. Untuk Barang Kena Pajak dan Jasa Kena Pajak selain barang mewah, yang mencakup hampir semua dagangan warung, toko, dan menu kafe, Pasal 3 ayat (2) menetapkan PPN dihitung dengan mengalikan tarif 12 persen dengan dasar pengenaan pajak berupa nilai lain, dan Pasal 3 ayat (3) menetapkan nilai lain itu sebesar 11/12 dari harga jual. Kalikan sendiri dan Anda akan sampai pada hasil yang sama: 12 persen dikali 11/12 sama dengan 11 persen dari harga jual. Itulah angka yang muncul di faktur untuk barang dagangan biasa.
Menerbitkan faktur pajak. Pasal 13 ayat (1) Undang-Undang PPN mewajibkan PKP membuat faktur pajak untuk setiap penyerahan Barang Kena Pajak dan setiap penyerahan Jasa Kena Pajak. Pasal 13 ayat (1a) menegaskan waktunya, yaitu saat penyerahan barang atau jasa, atau saat penerimaan pembayaran kalau pembayaran terjadi lebih dulu. Faktur pajak ini bukan struk kasir biasa. Ia dokumen pajak dengan format dan persyaratan tersendiri.
Menyetor dan melaporkan. Pasal 15A Undang-Undang PPN mengatur dua tenggat sekaligus. Penyetoran PPN oleh PKP harus dilakukan paling lama akhir bulan berikutnya setelah berakhirnya Masa Pajak dan sebelum SPT Masa PPN disampaikan. SPT Masa PPN sendiri disampaikan paling lama akhir bulan berikutnya setelah berakhirnya Masa Pajak. Artinya ini pekerjaan bulanan yang berulang, bukan urusan tahunan.
Berikut ringkasan perbedaan perlakuan antara usaha yang belum dikukuhkan dan yang sudah, supaya gambarannya utuh sebelum kita masuk ke untung ruginya.
| Aspek | Belum PKP (pengusaha kecil) | Sudah dikukuhkan PKP |
|---|---|---|
| Posisi omzet | Peredaran bruto satu tahun buku tidak lebih dari Rp4,8 miliar | Melebihi Rp4,8 miliar, atau memilih dikukuhkan meski masih di bawah ambang |
| Memungut PPN dari pembeli | Tidak memungut | Wajib memungut |
| Faktur pajak | Tidak menerbitkan faktur pajak | Wajib menerbitkan untuk setiap penyerahan BKP dan JKP |
| PPN yang dibayar ke pemasok | Menjadi bagian dari biaya pembelian | Dapat dikreditkan sebagai pajak masukan |
| Laporan rutin | Tidak ada SPT Masa PPN | SPT Masa PPN setiap Masa Pajak |
| Harga di mata konsumen akhir | Lebih ringan karena tanpa tambahan PPN | Lebih tinggi karena ada PPN di atas harga |
| Peluang jadi rekanan pembeli besar | Sering tersaring karena tidak bisa memberi faktur pajak | Memenuhi syarat faktur pajak |
| Beban administrasi | Ringan | Bertambah, berulang tiap bulan |
Untung Menjadi PKP bagi Usaha Kecil
Keuntungan pertama sifatnya komersial, dan ini yang paling sering jadi alasan pemilik usaha kecil mengajukan diri secara sukarela.
Hanya PKP yang boleh menerbitkan faktur pajak. Di sisi lain, Pasal 9 ayat (2b) Undang-Undang PPN menegaskan bahwa pajak masukan yang dikreditkan harus menggunakan faktur pajak yang memenuhi persyaratan. Sambungkan dua kalimat itu dan Anda dapat kesimpulan yang menentukan nasib banyak tender kecil: pembeli yang berstatus PKP, misalnya perusahaan besar, pabrik, hotel, atau instansi, membutuhkan faktur pajak dari pemasoknya supaya PPN pembelian mereka bisa dikreditkan. Kalau Anda tidak bisa menerbitkan faktur pajak, Anda tersaring keluar dari daftar rekanan sebelum harga Anda sempat dibandingkan. Bukan karena produk Anda kalah, tapi karena dokumen Anda tidak cocok dengan sistem pembukuan mereka.
Keuntungan kedua sifatnya angka. Pasal 9 ayat (2) Undang-Undang PPN menyebut pajak masukan dalam suatu Masa Pajak dikreditkan dengan pajak keluaran dalam Masa Pajak yang sama. Kalau pajak keluaran lebih besar, selisihnya yang Anda setor (Pasal 9 ayat 3). Kalau pajak masukan yang lebih besar, kelebihannya dikompensasikan ke Masa Pajak berikutnya (Pasal 9 ayat 4), dan permohonan pengembalian dapat diajukan pada akhir tahun buku (Pasal 9 ayat 4a). PMK 131 Tahun 2024 Pasal 3 ayat (4) juga menegaskan pajak masukan tetap dapat dikreditkan walaupun penghitungannya memakai dasar pengenaan pajak berupa nilai lain.
Kalimat itu terdengar teknis, jadi mari diterjemahkan ke rupiah. Berikut contoh ilustrasi untuk sebuah toko bahan bangunan kecil yang membeli barang dari distributor berstatus PKP.
| Pos | Kalau Anda belum PKP | Kalau Anda sudah PKP |
|---|---|---|
| Harga barang dari distributor (sebelum PPN) | Rp6.000.000 | Rp6.000.000 |
| PPN yang Anda bayar ke distributor | Rp660.000 | Rp660.000 |
| Perlakuan atas PPN itu | Menempel jadi biaya, tidak bisa dikreditkan | Dicatat sebagai pajak masukan, bisa dikreditkan |
| Harga jual yang Anda tetapkan | Rp10.000.000 | Rp10.000.000 |
| PPN yang Anda pungut dari pembeli | Tidak ada | Rp1.100.000 |
| Total yang dibayar pembeli | Rp10.000.000 | Rp11.100.000 |
| PPN yang Anda setor ke negara | Tidak ada | Rp440.000 |
| Sisa di tangan Anda | Rp3.340.000 | Rp4.000.000 |
Angka pada tabel itu memakai perhitungan 11 persen dari harga jual sesuai PMK 131 Tahun 2024 untuk barang selain barang mewah. Silakan hitung ulang: PPN masukan Rp660.000, PPN keluaran Rp1.100.000, yang disetor adalah selisihnya sebesar Rp440.000, dan uang yang tinggal di tangan Anda naik Rp660.000 dibanding skenario belum PKP. Kenaikan itu persis sebesar PPN pembelian yang tadinya hangus jadi biaya.
Keuntungan ketiga jarang disebut, tapi nyata. Kewajiban membuat faktur pajak dan SPT Masa PPN memaksa pencatatan Anda rapi. Banyak pemilik usaha yang baru serius menyusun laporan keuangan yang benar setelah statusnya berubah jadi PKP, karena sekarang ada pihak luar yang memeriksa angkanya.
Benchmark: Kalau lebih dari separuh pembeli Anda adalah usaha lain yang berstatus PKP, kemampuan menerbitkan faktur pajak biasanya bernilai lebih besar daripada tambahan administrasinya. Kalau lebih dari separuh pembeli Anda adalah konsumen akhir yang datang ke toko, hitung dulu dampaknya ke harga sebelum mengajukan diri.
Rugi Menjadi PKP bagi Usaha Kecil
Sekarang sisi sebaliknya, dan kami tidak akan menghaluskannya.
Beban administrasi bertambah dan berulang. Anda tidak lagi cukup mencatat penjualan harian. Anda harus menerbitkan faktur pajak untuk setiap penyerahan Barang Kena Pajak dan Jasa Kena Pajak, memisahkan pajak masukan dari pajak keluaran, lalu menyetor dan melaporkan SPT Masa PPN paling lama akhir bulan berikutnya setelah Masa Pajak berakhir. Pekerjaan ini datang tiap bulan tanpa jeda, termasuk di bulan ketika penjualan sedang sepi. Untuk usaha yang dijalankan sendiri tanpa staf administrasi, ini beban waktu yang nyata, dan sering berujung pada biaya tambahan untuk membayar orang yang mengurusnya.
Harga jual Anda naik di mata konsumen akhir. Ini kerugian yang paling terasa di kasir. Pembeli yang juga berstatus PKP tidak keberatan, karena PPN yang mereka bayar bisa mereka kreditkan. Konsumen akhir tidak punya mekanisme itu. Bagi mereka, PPN adalah kenaikan harga, titik. Perhatikan lagi tabel ilustrasi di atas: pembeli membayar Rp11.100.000, bukan Rp10.000.000. Kalau tetangga sebelah menjual barang yang sama, belum berstatus PKP, dan memasang harga Rp10.000.000 tanpa tambahan apa pun, Anda sedang bertarung dengan posisi yang lebih berat.
Ada dua jalan keluar dan dua-duanya berbiaya. Anda menaikkan harga total dan menerima risiko pembeli lari, atau Anda menurunkan harga dasar supaya total setelah PPN tetap kompetitif, dan margin Anda yang menipis. Sebelum memutuskan, pastikan Anda tahu struktur biaya Anda sampai ke dasar. Kalau belum, mulai dari cara menentukan harga jual supaya keputusan ini dibuat dengan angka, bukan dengan perasaan.
Risiko kesalahan jadi lebih mahal. Ketika Anda belum PKP, kesalahan pencatatan paling banter merugikan diri sendiri. Setelah jadi PKP, Anda memegang uang pungutan yang bukan milik Anda dan punya tenggat setor yang mengikat. Salah setel tarif di kasir, faktur yang tidak diterbitkan, atau laporan yang telat bukan lagi urusan internal.
Status ini tidak gampang dilepas. Seperti dijelaskan di bagian berikutnya, mencabut pengukuhan PKP butuh permohonan tertulis dan proses yang bisa berjalan sampai enam bulan. Jadi kalau Anda masih di bawah ambang dan sedang menimbang mengajukan diri secara sukarela, perlakukan itu sebagai keputusan jangka menengah, bukan percobaan yang bisa dibatalkan bulan depan.
Poin Penting: Pola keputusannya cukup sederhana. Kalau pembeli Anda mayoritas usaha lain yang butuh faktur pajak, jadi PKP membuka pintu penjualan dan mengembalikan PPN pembelian yang tadinya hangus. Kalau pembeli Anda mayoritas konsumen akhir yang membandingkan harga di rak, jadi PKP sebelum diwajibkan justru menambah beban tanpa imbalan yang sepadan.
Cara Mendaftar PKP dan Cara Mencabut Statusnya
Untuk mendaftar, Direktorat Jenderal Pajak menyebut dokumen yang disyaratkan berbeda menurut bentuk usaha. Pengusaha orang pribadi menyiapkan dokumen identitas diri dan dokumen yang menunjukkan adanya kegiatan usaha atau pekerjaan bebas untuk setiap tempat kegiatan usaha. Pengusaha berbentuk badan menyiapkan dokumen pendirian atau pembentukan badan beserta perubahannya, dokumen yang menunjukkan adanya kegiatan usaha untuk setiap tempat kegiatan usaha, dan dokumen identitas seluruh pengurus atau penanggung jawab.
Ada syarat tambahan yang sering bikin permohonan tertahan. Untuk pengusaha orang pribadi, permohonan dapat dipenuhi kalau Anda telah menyampaikan SPT Tahunan Pajak Penghasilan untuk dua Tahun Pajak terakhir yang menjadi kewajiban Anda, dan tidak mempunyai utang pajak, kecuali utang pajak yang sudah disetujui untuk diangsur atau ditunda. Untuk badan, syarat yang sama berlaku dan juga berlaku bagi seluruh pengurus atau penanggung jawabnya. Kalau usaha Anda memakai kantor virtual sebagai tempat kegiatan usaha, ada lampiran tambahan berupa kontrak dengan penyedia jasa kantor virtual dan dokumen izin atau keterangan usaha dari pejabat berwenang.
Kalau Anda belum punya identitas usaha yang rapi, urutan yang masuk akal adalah membereskan legalitas dasar dulu. Panduan cara membuat NIB lewat OSS menjelaskan langkah paling awalnya.
Untuk mencabut status, alurnya juga diatur. Anda mengisi dan menandatangani Formulir Pencabutan Pengukuhan Pengusaha Kena Pajak, melengkapinya dengan dokumen yang menunjukkan bahwa Anda sudah tidak lagi memenuhi persyaratan sebagai PKP, lalu menyampaikannya ke Kantor Pelayanan Pajak tempat Anda diadministrasikan, baik datang langsung, lewat Kantor Pelayanan Penyuluhan dan Konsultasi Perpajakan, lewat pos, maupun lewat jasa ekspedisi atau kurir.
Soal waktunya, laman resmi DJP tentang pencabutan pengukuhan PKP menyebut surat pencabutan diterbitkan paling lama enam bulan sejak dokumen permohonan diterima secara lengkap, dalam hal hasil pemeriksaan merekomendasikan pencabutan. Kalau jangka waktu itu terlampaui tanpa keputusan, permohonan dianggap dikabulkan dan Kantor Pelayanan Pajak menerbitkan surat pencabutan paling lama satu bulan setelah jangka waktu tersebut berakhir. Perlu diketahui juga bahwa Direktur Jenderal Pajak dapat mencabut pengukuhan PKP secara jabatan kalau data yang dimilikinya menunjukkan Anda tidak lagi memenuhi persyaratan subjektif atau objektif.
Apa pun keputusan Anda, yang menentukan kelancarannya adalah kualitas catatan. Anda perlu tahu omzet berjalan tanpa menghitung ulang manual, perlu memisahkan penjualan yang kena PPN dari yang tidak, dan perlu rekap yang bisa dipakai saat menyusun laporan. Kalau pencatatan Anda masih di buku tulis, mulailah dari pembukuan usaha sederhana sebelum memikirkan status pajak.
Di titik itulah aplikasi kasir membantu. Kasirnesia mencatat tiap transaksi otomatis, menyimpan setelan pajak per produk, dan merekap omzet harian sampai bulanan tanpa Anda hitung ulang, sehingga Anda tahu posisi omzet berjalan jauh sebelum menyentuh ambang. Rincian fiturnya bisa Anda lihat di halaman fitur, dan Anda bisa mencobanya lebih dulu lewat paket gratis sebelum memutuskan berlangganan. Perlu kami tegaskan dengan jujur: Kasirnesia adalah aplikasi kasir, bukan konsultan pajak. Artikel ini panduan umum berdasarkan sumber resmi, bukan nasihat pajak untuk kasus spesifik Anda. Untuk keputusan yang menyangkut angka besar, konfirmasikan ke Kantor Pelayanan Pajak tempat Anda terdaftar atau ke konsultan pajak.
FAQ: Pertanyaan Umum seputar PKP
Apa itu PKP dan siapa yang wajib menjadi PKP? PKP adalah singkatan dari Pengusaha Kena Pajak, yaitu pengusaha yang melakukan penyerahan Barang Kena Pajak dan/atau Jasa Kena Pajak yang dikenai pajak berdasarkan Undang-Undang PPN. Menurut Direktorat Jenderal Pajak, pengusaha yang melakukan penyerahan objek PPN wajib melaporkan usahanya untuk dikukuhkan sebagai PKP, kecuali pengusaha kecil yang batasannya ditetapkan Menteri Keuangan. Jadi PKP bukan jenis pajak baru, melainkan status administratif yang melekat pada usaha Anda.
Berapa ambang omzet yang membuat usaha wajib dikukuhkan menjadi PKP? Direktorat Jenderal Pajak menyebut pengusaha kecil adalah pengusaha yang selama satu tahun buku melakukan penyerahan Barang Kena Pajak dan/atau Jasa Kena Pajak dengan peredaran bruto dan/atau penerimaan bruto tidak lebih dari Rp4.800.000.000. Begitu omzet setahun buku Anda melewati angka itu, Anda wajib melaporkan usaha untuk dikukuhkan sebagai PKP paling lama akhir bulan berikutnya setelah bulan omzet Anda melampaui batas tersebut. Pengusaha kecil yang masih di bawah ambang tetap diperkenankan memilih dikukuhkan menjadi PKP.
Apa bedanya PPN yang dipungut PKP dengan PPh final UMKM? Dua-duanya pajak pusat, tapi objeknya berbeda. PPh adalah pajak atas penghasilan Anda sebagai pemilik usaha, dan uangnya keluar dari kantong Anda. PPN adalah pajak atas konsumsi yang Anda pungut dari pembeli lalu Anda setorkan ke negara, jadi uangnya numpang lewat di kasir Anda. Status PKP hanya mengatur urusan PPN. Punya status PKP tidak menghapus kewajiban PPh Anda, dan sebaliknya, membayar PPh tidak membuat Anda otomatis menjadi PKP.
Apa saja kewajiban setelah dikukuhkan menjadi PKP? Direktorat Jenderal Pajak menyebut pengusaha yang telah dikukuhkan sebagai PKP wajib memungut, menyetor, dan melaporkan PPN atau PPnBM yang terutang atas penyerahan yang dilakukannya. Secara praktis itu berarti tiga hal: memungut PPN dari pembeli, menerbitkan faktur pajak untuk setiap penyerahan Barang Kena Pajak dan Jasa Kena Pajak sesuai Pasal 13 Undang-Undang PPN, lalu menyetor dan melaporkan lewat SPT Masa PPN. Pasal 15A Undang-Undang PPN menetapkan SPT Masa PPN disampaikan paling lama akhir bulan berikutnya setelah berakhirnya Masa Pajak.
Apa untung dan ruginya menjadi PKP bagi usaha kecil? Untungnya ada dua. Anda bisa menerbitkan faktur pajak, sehingga memenuhi syarat menjadi rekanan perusahaan besar atau instansi yang butuh faktur pajak dari pemasoknya. Anda juga bisa mengkreditkan pajak masukan, yaitu PPN yang Anda bayar ke pemasok, dengan pajak keluaran yang Anda pungut dari pembeli, sehingga PPN pembelian tidak lagi menumpuk jadi biaya. Ruginya juga dua. Beban administrasi bertambah karena ada faktur pajak dan laporan bulanan, dan harga jual Anda ke konsumen akhir jadi lebih mahal karena ada PPN di atas harga barang.
Bagaimana cara mencabut status PKP kalau ternyata tidak cocok? Anda mengajukan permohonan tertulis dengan mengisi Formulir Pencabutan Pengukuhan Pengusaha Kena Pajak, melampirkan dokumen yang menunjukkan bahwa Anda sudah tidak lagi memenuhi persyaratan sebagai PKP, lalu menyampaikannya ke Kantor Pelayanan Pajak tempat Anda diadministrasikan, baik langsung, lewat pos, maupun lewat jasa ekspedisi. Menurut Direktorat Jenderal Pajak, surat pencabutan diterbitkan paling lama enam bulan sejak dokumen permohonan diterima lengkap. Kalau jangka waktu itu lewat dan belum ada keputusan, permohonan dianggap dikabulkan dan surat pencabutan diterbitkan paling lama satu bulan setelahnya.
Sumber yang dipakai di artikel ini: laman Pengusaha Kena Pajak dan Pencabutan Pengukuhan Pengusaha Kena Pajak di situs Direktorat Jenderal Pajak, Peraturan Menteri Keuangan Nomor 131 Tahun 2024 untuk tarif dan dasar pengenaan PPN, serta Undang-Undang Nomor 42 Tahun 2009 tentang perubahan ketiga Undang-Undang PPN untuk ketentuan faktur pajak (Pasal 13), pengkreditan pajak masukan (Pasal 9), serta tenggat setor dan lapor (Pasal 15A).
Masih ragu apakah usaha Anda sudah dekat ambang PKP atau belum? Chat tim Kasirnesia lewat WhatsApp di wa.me/6285136212005, kami bantu menyiapkan rekap omzet berjalan dari kasir Anda supaya angkanya jelas sebelum Anda bicara dengan petugas pajak.