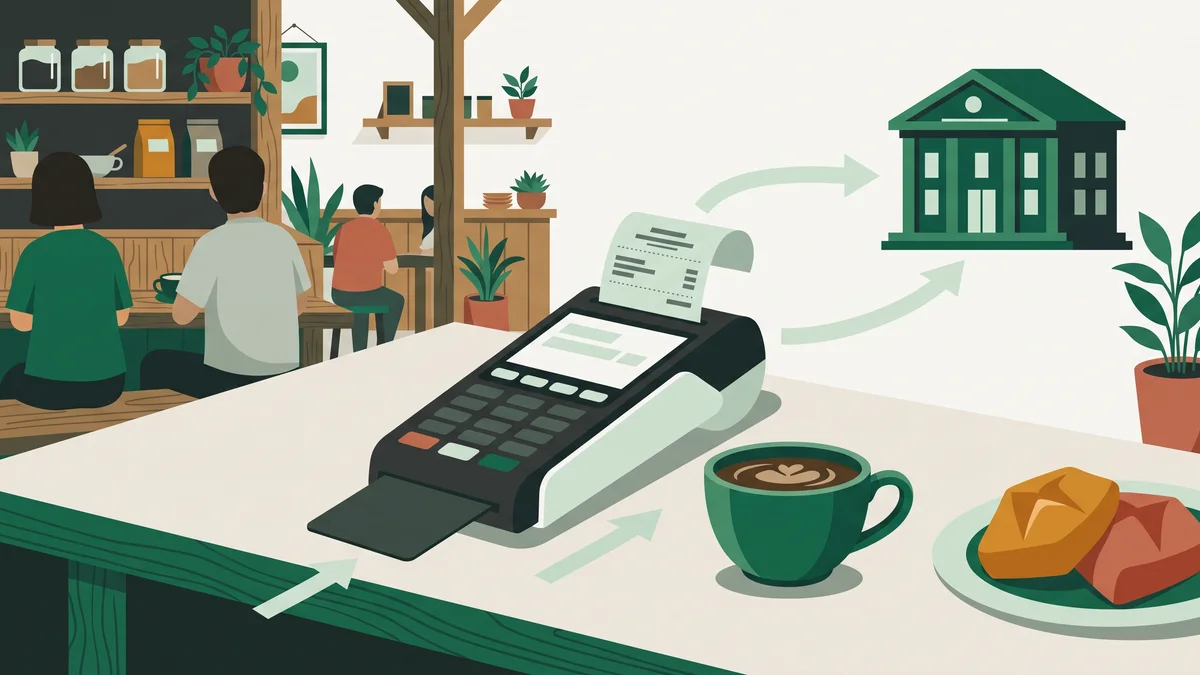
Mesin EDC adalah terminal pembayaran yang disediakan bank di tempat usaha Anda untuk memproses transaksi kartu, mendapatkan otorisasi dari bank, lalu mencetak bukti transaksi. Definisi ini bukan karangan penjual mesin. Bank Mandiri menuliskannya secara harfiah di syarat dan ketentuan merchant miliknya, bahwa Sarana Bank adalah terminal Electronic Data Capture (EDC) dan perlengkapannya yang disediakan oleh Bank untuk memproses Transaksi di Merchant, guna memperoleh Otorisasi dan mencetak Sales Draft.
Buat pemilik warung, kafe, atau toko, pertanyaannya jarang berhenti di definisi. Yang benar-benar ingin Anda tahu biasanya tiga hal: berapa biayanya, apa syaratnya, dan apakah mesin ini memang perlu kalau QRIS sudah jalan. Artikel ini menjawab ketiganya dengan angka yang bisa Anda cek sendiri ke sumber resmi, dan jujur menyebut bagian mana yang memang tidak dipublikasikan bank sehingga harus Anda tanyakan langsung.
Daftar Isi
- Apa Itu Mesin EDC dan Bagaimana Cara Kerjanya
- Jenis Mesin EDC dan Bedanya di Meja Kasir
- Syarat dan Cara Mengajukan Mesin EDC ke Bank
- Struktur Biaya Mesin EDC yang Perlu Dihitung Sejak Awal
- Mesin EDC atau QRIS untuk Usaha Kecil
- Merawat Mesin EDC dan Aturan Merchant yang Sering Dilanggar
- Saat Transaksi Gagal atau Settlement Tidak Masuk ke Rekening
- FAQ: Pertanyaan Umum seputar Mesin EDC
Apa Itu Mesin EDC dan Bagaimana Cara Kerjanya
EDC singkatan dari Electronic Data Capture. Bank menempatkan terminal ini di lokasi usaha yang sudah didaftarkan, dan mulai saat itu Anda berstatus merchant, bukan sekadar nasabah biasa. Perbedaan status ini penting karena hak dan kewajiban Anda diatur perjanjian merchant, bukan aturan tabungan biasa.
Alurnya bisa dipecah jadi empat tahap yang berurutan. Pertama, kasir memasukkan nominal, lalu kartu pelanggan di-dip, digesek, atau ditempel kalau mesin mendukung contactless. Kedua, mesin mengirim permintaan ke bank dan menunggu otorisasi. Bank Mandiri menegaskan bahwa nomor kode otorisasi yang diakui adalah yang dikeluarkan oleh mesin, jadi transaksi tanpa otorisasi bukan transaksi sah. Ketiga, mesin mencetak sales draft atau struk sebagai bukti tertulis. Keempat, di akhir hari merchant melakukan settlement, yaitu mengirim data transaksi seharian ke bank supaya bank bisa mengkreditkan dananya.
Tahap keempat inilah yang paling sering disalahpahami pemilik usaha baru. Uang tidak masuk ke rekening detik itu juga saat kartu di-tap. Dalam syarat dan ketentuan Bank Mandiri, merchant wajib melakukan settlement setiap hari kecuali memang tidak ada transaksi, dan dana hasil settlement baru efektif pada hari kalender berikutnya sejak settlement dilakukan. Nominal yang masuk pun bukan nominal kotor, melainkan sudah dipotong Merchant Discount Rate atau MDR terlebih dahulu.
Satu hal lagi yang layak dicatat sejak awal. Mesin EDC memproses pembayaran, tetapi tidak mencatat apa yang Anda jual. Struk EDC hanya memuat nominal dan data kartu, bukan rincian menu, porsi, atau stok bahan yang terpakai. Itu sebabnya pemilik usaha tetap butuh pencatatan penjualan yang terpisah, entah lewat buku, mesin kasir konvensional, atau aplikasi. Kalau Anda masih menimbang perangkat mana yang dipakai untuk mencatat, pembahasan lengkapnya ada di mesin kasir vs aplikasi kasir.
Jenis Mesin EDC dan Bedanya di Meja Kasir
Di lapangan Anda akan bertemu tiga bentuk mesin EDC. Bank biasanya menawarkan jenis tertentu berdasarkan tipe usaha, lokasi, dan perkiraan volume transaksi, jadi tidak semua merchant bebas memilih. Tetap penting Anda tahu bedanya supaya bisa meminta yang paling cocok.
EDC fixed line adalah mesin yang terhubung lewat kabel, bisa jaringan telepon atau kabel LAN. Bentuknya menetap di meja kasir dan tidak dirancang untuk dibawa berkeliling. Kelebihannya koneksi cenderung stabil karena tidak bergantung sinyal seluler. Kekurangannya jelas, pelanggan harus datang ke meja kasir dan kartunya ikut berpindah tangan.
EDC GPRS atau mobile memakai kartu SIM dan baterai. Mesin ini bisa dibawa ke meja pelanggan di restoran, dipakai kurir saat mengantar pesanan, atau dipakai berjualan di bazar. Kelemahannya juga di tempat yang sama, kualitas transaksi mengikuti kualitas sinyal. Kalau lokasi usaha Anda memang susah sinyal, tanyakan operator mana yang dipakai mesin itu sebelum menyetujui pemasangan.
EDC Android all-in-one adalah generasi terbaru yang bentuknya mirip ponsel tebal dengan printer struk menyatu di badannya. Karena berbasis Android, sebagian mesin bisa memuat aplikasi tambahan, termasuk aplikasi kasir. Mesin generasi ini biasanya sudah mendukung fitur nirsentuh dan pemindaian QRIS sekaligus. Bank Mandiri, misalnya, mencantumkan Contactless dan penerimaan transaksi QRIS sebagai fitur Mandiri EDC, termasuk penerimaan pembayaran menggunakan kartu, ponsel, maupun jam tangan pintar.
Poin Penting: Sebelum menyetujui pemasangan, tanyakan tiga hal ke petugas merchant: mesin ini terhubung lewat kabel atau SIM, apakah sudah mendukung contactless, dan apakah bisa memindai QRIS. Tiga jawaban itu menentukan seberapa cepat antrean kasir Anda bergerak setiap hari.
Syarat dan Cara Mengajukan Mesin EDC ke Bank
Setiap bank memakai daftar dokumen sendiri, jadi jangan menyamaratakan. Yang bisa dijadikan patokan adalah bank yang memublikasikan syaratnya secara terbuka. Bank Mandiri mencantumkan syarat dokumen pendaftaran EDC di halaman produknya, dan isinya cukup mewakili pola umum di industri.
Untuk merchant perorangan, Bank Mandiri meminta pemohon merupakan nasabah Bank Mandiri, memiliki KTP untuk WNI atau paspor, KITAS, atau KITAP untuk WNA, melampirkan Surat Izin Usaha Perdagangan (SIUP), Tanda Daftar Perusahaan (TDP), Tanda Daftar Usaha Pariwisata (TDUP), atau Nomor Induk Berusaha (NIB), lalu mengisi Form Aplikasi Merchant. Bagi perorangan yang belum memiliki dokumen izin itu, bank membuka jalur alternatif berupa Surat Keterangan Usaha dari kecamatan setempat untuk usaha di luar area pertokoan, surat izin sewa atau usaha dari pengelola gedung atau mall, sampai surat izin praktek untuk profesi tertentu. Dokumen RIPLAY resmi Bank Mandiri menambahkan bahwa NPWP bersifat opsional untuk merchant perorangan.
Untuk badan usaha berbentuk PT, CV, firma, yayasan, atau koperasi, daftarnya bertambah. Selain identitas pemilik dan dokumen izin usaha, bank meminta akta pendirian dan perubahan terakhir, serta SK Kementerian untuk bentuk badan hukum tertentu. Kalau NIB Anda belum ada dan usaha sudah berjalan, mengurusnya lebih dulu justru mempercepat proses. Langkahnya sudah kami rinci di panduan cara membuat NIB.
Tata caranya sendiri sederhana di atas kertas. Anda mengajukan kerja sama lewat kantor cabang, mengisi dan menandatangani formulir atau perjanjian kerja sama, lalu melampirkan dokumen pendukung. Setelah itu bank melakukan survei lokasi usaha sebelum memasang mesin, karena lokasi yang disetujui akan tercatat di perjanjian dan mesin tidak boleh dipindahkan dari sana.
Satu pertanyaan yang paling sering muncul justru tidak dijawab bank secara terbuka: berapa omzet minimum supaya pengajuan disetujui. Bank Mandiri tidak mencantumkan syarat omzet apa pun di halaman EDC maupun dokumen RIPLAY-nya. Artinya kelayakan dinilai per kasus, biasanya dari jenis usaha, lokasi, dan riwayat rekening. Kalau ada pihak yang menyebut angka omzet minimum tertentu sebagai syarat baku, minta dia menunjukkan sumbernya sebelum Anda percaya.
Struktur Biaya Mesin EDC yang Perlu Dihitung Sejak Awal
Biaya mesin EDC terdiri dari beberapa lapis, dan yang paling sering terlewat bukan yang paling besar, melainkan yang paling rutin. Mari kita urai satu per satu.
Lapis pertama, biaya bulanan perangkat. Bank Mandiri mendefinisikan Biaya Administrasi sebagai biaya yang dikenakan per bulan kepada merchant atas penyediaan dan pemeliharaan Sarana Bank yang disediakan oleh Bank. Perhatikan bahwa bank menyebut adanya biaya ini tetapi tidak mencantumkan nominalnya di halaman publik, dan dalam syarat dan ketentuannya bank menulis bahwa merchant setuju membayar Biaya Administrasi sesuai dengan yang ditentukan Bank. Karena tidak dipublikasikan, kami tidak akan menebak angkanya. Tanyakan langsung, dan minta angkanya tertulis di formulir sebelum tanda tangan.
Lapis kedua, MDR alias potongan per transaksi. Ini biaya yang paling terasa karena menempel di setiap penjualan. Bank Mandiri mempublikasikan tarifnya secara terbuka: kartu debit atau NPG lini reguler dikenakan 0,15% untuk transaksi on us dan 1% untuk off us, kartu kredit VISA, Mastercard, JCB, dan UnionPay dikenakan 1,80%, kartu prabayar e-money lini reguler 0,50%, sedangkan transaksi Alipay 0,70%. Istilah on us berarti pelanggan memakai kartu bank yang sama dengan pemilik mesin, sementara off us berarti kartunya terbitan bank lain. Angka ini berlaku untuk Bank Mandiri, dan bank lain bisa memasang tarif berbeda.
Lapis ketiga, biaya operasional harian. Kertas struk termal habis dipakai dan harus Anda beli sendiri, listrik jalan terus, dan kalau memakai mesin GPRS ada pulsa data yang perlu dijaga. Nominalnya kecil per hari tetapi konsisten setiap bulan. Kalau Anda juga mencetak struk penjualan sendiri di luar struk EDC, pertimbangan jenis kertas dan printernya kami bahas di panduan memilih printer thermal kasir.
Lapis keempat, risiko yang bisa berubah jadi biaya. Bank Mandiri menegaskan bahwa jika mesin rusak atau hilang karena kelalaian atau kesengajaan merchant, itu menjadi tanggung jawab merchant, dan biaya penggantian kerusakan ditentukan bank. Ini bukan biaya rutin, tetapi wajib masuk pertimbangan kalau lokasi usaha Anda ramai, terbuka, atau sering ditinggal.
Berikut contoh ilustrasi perhitungan MDR untuk restoran kategori Usaha Kecil dengan omzet Rp200.000.000 per bulan, memakai tarif publik Bank Mandiri untuk kartu dan tarif Bank Indonesia untuk QRIS. Angka porsi omzet di bawah ini adalah asumsi ilustrasi, bukan data usaha nyata.
| Cara bayar | Porsi omzet | Tarif MDR | Biaya per bulan |
|---|---|---|---|
| QRIS, kategori Usaha Kecil | Rp120.000.000 | 0,7% | Rp840.000 |
| Kartu debit bank lain (off us) | Rp50.000.000 | 1% | Rp500.000 |
| Kartu debit bank yang sama (on us) | Rp20.000.000 | 0,15% | Rp30.000 |
| Kartu kredit VISA atau Mastercard | Rp10.000.000 | 1,80% | Rp180.000 |
| Total | Rp200.000.000 | Rp1.550.000 |
Total biaya MDR Rp1.550.000 dari omzet Rp200.000.000 setara 0,775% dari penjualan, di luar biaya administrasi bulanan mesin. Yang menarik dari ilustrasi ini, kartu debit bank lain justru lebih mahal daripada QRIS, sementara kartu debit bank yang sama jauh lebih murah. Jadi komposisi pelanggan Anda ikut menentukan apakah mesin EDC menghemat atau menambah biaya.
Mesin EDC atau QRIS untuk Usaha Kecil
Ini pertanyaan yang paling sering muncul dan jawabannya tidak sama untuk semua usaha. Supaya adil, mari bandingkan berdasarkan hal yang benar-benar terasa di kasir, bukan sekadar gengsi punya mesin.
Untuk QRIS, besaran MDR ditetapkan Bank Indonesia, bukan oleh masing-masing bank. Dalam skema harga QRIS yang diumumkan Bank Indonesia, merchant kategori Usaha Mikro dikenakan 0% untuk nominal transaksi sampai dengan Rp500.000 dan 0,3% untuk nominal di atasnya, sedangkan kategori Usaha Kecil, Usaha Menengah, dan Usaha Besar dikenakan 0,7%. Ada pula tarif khusus, misalnya pendidikan 0,6%, SPBU 0,4%, serta 0% untuk badan layanan umum, donasi sosial, dan transaksi pemerintah. Bank Indonesia juga membatasi nominal transaksi QRIS paling banyak Rp10.000.000 per transaksi. Rincian biaya QRIS beserta cara menghitung dampaknya ke margin sudah kami bahas terpisah di biaya QRIS dan MDR, jadi di sini kami cukupkan pada perbandingannya saja.
| Aspek | Mesin EDC | QRIS |
|---|---|---|
| Perangkat | Terminal dari bank, dipasang di lokasi usaha terdaftar | Cukup kode QR cetak atau layar HP dan tablet kasir |
| Biaya bulanan tetap | Ada Biaya Administrasi bulanan, nominal ditentukan bank | Tidak ada terminal bank yang perlu disewa |
| Biaya per transaksi | Debit on us 0,15%, debit off us 1%, kartu kredit 1,80%, e-money 0,50% (tarif Bank Mandiri) | 0% untuk Usaha Mikro sampai Rp500.000, 0,3% di atasnya, 0,7% untuk Usaha Kecil ke atas (ketetapan Bank Indonesia) |
| Jenis pelanggan yang terlayani | Pemegang kartu debit, kartu kredit, kartu prabayar, termasuk kartu terbitan luar negeri | Pengguna mobile banking dan dompet digital dalam negeri |
| Alur di meja kasir | Kasir input nominal, kartu di-dip atau di-tap, pelanggan masukkan PIN, struk tercetak | Pelanggan memindai kode, membayar dari ponsel sendiri, kasir mengonfirmasi |
| Batas nominal | Mengikuti limit kartu dan kebijakan penerbit | Maksimal Rp10.000.000 per transaksi |
| Ketergantungan harian | Listrik, koneksi kabel atau sinyal SIM, stok kertas struk | Koneksi internet di sisi pelanggan dan kasir |
Kapan mesin EDC benar-benar sepadan. Pertama, kalau sebagian pelanggan Anda memang membayar dengan kartu dan tidak akan berpindah ke QRIS, misalnya tamu korporat yang butuh struk kartu kredit untuk klaim, atau turis asing pemegang kartu terbitan luar negeri. Kedua, kalau nilai transaksi Anda sering melampaui Rp10.000.000, karena batas QRIS per transaksi memang berhenti di angka itu. Ketiga, kalau banyak pelanggan memakai kartu debit dari bank yang sama dengan pemilik mesin, sehingga tarif on us 0,15% membuat biaya per transaksi jauh lebih ringan daripada QRIS.
Kapan cukup QRIS saja. Kalau usaha Anda berskala mikro dengan nilai transaksi rata-rata jauh di bawah Rp500.000, seperti warung kopi, angkringan, kedai bakso, atau toko kelontong, tarif 0% dari Bank Indonesia sulit ditandingi mesin apa pun. Menambah EDC pada kondisi ini berarti menambah biaya bulanan tetap untuk melayani pelanggan yang sebenarnya sudah terlayani. Kalau QRIS Anda belum aktif, langkah pendaftarannya kami rinci di cara daftar QRIS untuk usaha.
Merawat Mesin EDC dan Aturan Merchant yang Sering Dilanggar
Merawat mesin EDC bukan cuma soal fisik. Ada aturan perilaku merchant yang mengikat secara perjanjian, dan pelanggarannya bisa berujung penangguhan pembayaran atau pemutusan kerja sama. Bagian ini jarang dibaca pemilik usaha karena tersembunyi di dokumen syarat dan ketentuan, padahal isinya menentukan.
Dari sisi fisik, hal paling mendasar adalah menjaga kondisi mesin. Letakkan jauh dari cipratan air, kompor, dan sinar matahari langsung. Bersihkan slot kartu dan kepala printer secara berkala dengan kain kering. Simpan kertas struk cadangan supaya tidak kehabisan di jam ramai, dan jangan menarik paksa kertas yang macet. Bank menegaskan bahwa kerusakan akibat kelalaian merchant menjadi tanggung jawab merchant, jadi perawatan kecil ini berdampak langsung ke kantong Anda.
Dari sisi aturan, beberapa larangan Bank Mandiri berikut termasuk yang paling sering dilanggar di lapangan tanpa merchant sadar melanggar. Merchant wajib menerima transaksi tanpa batasan minimum pembayaran, sehingga memasang tulisan minimal belanja tertentu untuk pembayaran kartu tidak diperbolehkan. Merchant juga dilarang mengenakan biaya tambahan dalam bentuk apa pun kepada pemegang kartu, jadi membebankan potongan MDR ke pelanggan bukan opsi yang sah. Selain itu merchant dilarang memecah nilai transaksi, melayani penarikan tunai dengan kartu kredit, menerima titipan transaksi dari outlet atau pihak lain, meminjamkan mesin ke pihak ketiga, serta menempatkan atau memindahkan mesin ke lokasi yang tidak disepakati bank.
Pro Tip: Cetak daftar larangan ini dalam satu lembar dan tempel di dekat mesin. Kasir yang berganti shift tidak akan membaca perjanjian merchant, tetapi mereka akan membaca kertas yang menempel di depan mata. Satu tindakan seperti membantu pelanggan tarik tunai lewat kartu kredit bisa membuat kerja sama Anda dengan bank ditinjau ulang.
Saat Transaksi Gagal atau Settlement Tidak Masuk ke Rekening
Cepat atau lambat Anda akan mengalaminya: struk keluar tetapi dana tidak masuk, atau transaksi terpotong dua kali. Yang menentukan kerugiannya besar atau kecil adalah kecepatan dan ketepatan respons Anda, bukan keberuntungan.
Kalau transaksi perlu dibatalkan pada hari yang sama. Selama settlement hari itu belum dijalankan, pembatalan dilakukan lewat proses void di mesin. Ini jalur paling bersih karena transaksi belum masuk ke penagihan bank. Biasakan kasir memeriksa struk sebelum menyerahkan kartu kembali ke pelanggan, karena kesalahan input nominal paling mudah diperbaiki di menit yang sama.
Kalau settlement sudah terlanjur dilakukan. Pembatalan tidak lagi lewat void, melainkan lewat proses refund. Bank Mandiri mengatur bahwa merchant membuat Credit Slip yang disediakan bank dan menyerahkannya paling lambat lima hari kalender sejak tanggal transaksi. Lewat dari itu, posisi Anda melemah kalau pelanggan menuntut.
Kalau settlement gagal karena mesin bermasalah. Aturannya tegas dan berbatas waktu. Bank Mandiri menyatakan bahwa apabila settlement tidak dapat dilakukan karena kerusakan mesin atau gangguan lain, merchant wajib menghubungi bank paling lambat tiga hari kalender dari tanggal transaksi, dan segala kerugian akibat kelalaian merchant menjadi tanggung jawab merchant sepenuhnya. Jadi jangan menunggu sampai akhir pekan untuk melapor.
Kalau dana masuk tetapi jumlahnya tidak cocok. Ingat dua hal. Dana hasil settlement baru efektif pada hari kalender berikutnya sejak settlement dilakukan, jadi selisih satu hari sering kali bukan masalah melainkan jadwal. Selain itu nominal yang masuk sudah dipotong MDR lebih dulu, sehingga omzet kotor di catatan Anda memang tidak akan sama persis dengan mutasi rekening. Bank Mandiri juga menyatakan bahwa bila catatan merchant berbeda dengan catatan bank, pembayaran mengikuti nominal yang tercatat pada sistem bank kecuali merchant dapat membuktikan sebaliknya. Kata kuncinya membuktikan, dan itu hanya mungkin kalau Anda punya catatan sendiri.
Di sinilah kebiasaan mencocokkan angka setiap hari terbayar. Bandingkan tiga hal setiap tutup toko: total penjualan di catatan Anda, total di struk settlement EDC, dan mutasi rekening keesokan harinya. Selisih yang ketahuan hari itu juga masih mudah ditelusuri, sementara selisih yang baru ketahuan sebulan kemudian hampir selalu berakhir jadi kerugian. Cara menyusun catatan hariannya kami bahas di laporan penjualan harian.
Kasirnesia berada di sisi pencatatan, bukan di sisi pemrosesan kartu. Kami bukan bank dan bukan penyedia mesin EDC, jadi pengajuan mesin tetap harus lewat bank pilihan Anda. Yang bisa aplikasi kasir bantu adalah memastikan setiap transaksi tercatat rapi per metode pembayaran, sehingga angka tunai, QRIS, dan kartu bisa Anda cocokkan dengan struk settlement tanpa menghitung ulang manual di akhir hari.
FAQ: Pertanyaan Umum seputar Mesin EDC
Apa itu mesin EDC dan apa fungsinya untuk usaha? Mesin EDC atau Electronic Data Capture adalah terminal yang disediakan bank untuk memproses pembayaran kartu di tempat usaha. Dalam syarat dan ketentuan merchant Bank Mandiri, perangkat ini disebut Sarana Bank, yaitu terminal EDC dan perlengkapannya yang dipakai memproses transaksi, memperoleh otorisasi, lalu mencetak sales draft. Fungsinya menerima pembayaran kartu debit, kartu kredit, kartu prabayar, dan pada mesin generasi baru juga QRIS.
Apa saja syarat mengajukan mesin EDC ke bank? Syaratnya berbeda antar bank. Bank Mandiri mensyaratkan pemohon sudah menjadi nasabah, melampirkan KTP untuk WNI atau paspor, KITAS, atau KITAP untuk WNA, membawa dokumen izin usaha seperti SIUP, TDP, TDUP, atau NIB, lalu mengisi Form Aplikasi Merchant. Untuk perorangan yang belum punya izin usaha, bank membuka opsi Surat Keterangan Usaha dari kecamatan setempat. Badan usaha diminta menambahkan akta pendirian dan perubahan terakhir.
Berapa biaya MDR mesin EDC? Besarannya ditentukan bank dan berbeda per jenis kartu. Bank Mandiri mempublikasikan MDR kartu debit atau NPG lini reguler sebesar 0,15% untuk transaksi on us dan 1% untuk off us, kartu kredit VISA, Mastercard, JCB, dan UnionPay 1,80%, serta kartu prabayar e-money reguler 0,50%. Khusus QRIS, besaran MDR ditetapkan Bank Indonesia, bukan oleh masing-masing bank. Tanyakan tarif yang berlaku ke bank tujuan Anda karena bank lain bisa memasang angka berbeda.
Berapa biaya sewa mesin EDC per bulan? Kebanyakan bank tidak mempublikasikan nominalnya di halaman produk. Bank Mandiri hanya menyebut adanya Biaya Administrasi, yaitu biaya yang dikenakan per bulan kepada merchant atas penyediaan dan pemeliharaan mesin, tanpa mencantumkan angka dan menyatakan besarannya ditentukan bank. Karena itu jangan percaya angka sewa yang beredar tanpa sumber. Tanyakan langsung ke tim merchant bank sebelum menandatangani perjanjian.
Lebih murah mesin EDC atau QRIS untuk usaha kecil? Untuk usaha mikro, QRIS umumnya lebih murah. Bank Indonesia menetapkan MDR QRIS 0% untuk merchant kategori Usaha Mikro dengan nominal transaksi sampai Rp500.000 dan 0,3% di atas nominal itu, sementara Usaha Kecil, Usaha Menengah, dan Usaha Besar dikenakan 0,7%. Bandingkan dengan MDR kartu debit off us Bank Mandiri sebesar 1% dan kartu kredit 1,80%. Mesin EDC baru terasa sepadan kalau pelanggan Anda memang terbiasa membayar dengan kartu.
Kenapa dana transaksi EDC belum masuk ke rekening? Penyebab paling umum adalah settlement harian yang belum dilakukan. Dalam syarat dan ketentuan merchant Bank Mandiri, merchant wajib melakukan settlement setiap hari, dan dana hasil settlement baru efektif pada hari kalender berikutnya sejak settlement dilakukan. Kalau settlement gagal karena kerusakan mesin atau gangguan lain, merchant wajib menghubungi bank paling lambat tiga hari kalender dari tanggal transaksi.
Masih bingung menghitung apakah mesin EDC sepadan untuk skala usaha Anda, atau bagaimana mencocokkan struk settlement dengan laporan penjualan harian? Chat tim Kasirnesia lewat WhatsApp di wa.me/6285136212005, kami bantu Anda menyusun perbandingannya memakai angka usaha Anda sendiri.
Sumber tarif dan aturan yang dikutip di artikel ini: skema harga QRIS Bank Indonesia (bi.go.id), halaman produk dan tarif Mandiri EDC, Syarat dan Ketentuan Merchant Bank Mandiri, serta dokumen RIPLAY Umum EDC Bank Mandiri. Tarif dan syarat dapat berubah sewaktu-waktu, jadi periksa kembali ke sumbernya sebelum mengambil keputusan.