SPT tahunan badan adalah laporan pajak penghasilan yang wajib disampaikan setiap badan usaha paling lama empat bulan setelah Tahun Pajak berakhir, dan untuk usaha yang tahun bukunya mengikuti kalender berarti jatuh tempo pada 30 April tahun berikutnya. Ketentuan empat bulan itu ditegaskan Direktorat Jenderal Pajak dengan merujuk UU KUP Pasal 3 (DJP). Angka ini sering salah dikutip di internet, jadi pegang yang ini.
Untuk pemilik warung, kafe, atau toko yang usahanya sudah berbentuk PT atau CV, laporan tahunan ini biasanya terasa berat bukan karena rumus pajaknya, melainkan karena bahan bakunya tidak siap. Laporan keuangan yang harus dilampirkan itu disusun dari catatan transaksi harian, dan kalau catatan hariannya berantakan sepanjang tahun, bulan April berubah jadi bulan panik. Artikel ini membahas kewajibannya secara runut, lalu menghubungkannya dengan hal yang paling Anda kendalikan sehari-hari, yaitu catatan di meja kasir.
Satu catatan jujur di awal. Kasirnesia adalah aplikasi kasir, bukan konsultan pajak. Yang bisa kami bantu adalah memastikan data penjualan Anda rapi dan bisa ditarik kapan saja. Untuk keputusan perpajakan yang spesifik, tetap konfirmasikan ke Account Representative di KPP tempat usaha Anda terdaftar atau ke konsultan pajak.
Daftar Isi
- Siapa yang Wajib Lapor SPT Tahunan Badan dan Apa yang Dilaporkan
- Batas Waktu SPT Tahunan Badan dan Denda kalau Telat
- Formulir 1771, Lampiran Wajib, dan Kanal Pelaporannya Sekarang
- Dari Catatan Kasir Harian sampai Jadi Angka di SPT Tahunan
- Tarif PPh Badan yang Berlaku Sekarang dan Fasilitas Pasal 31E
- Perpanjangan Batas Waktu kalau Laporan Keuangan Belum Siap
- 6 Kesalahan yang Paling Sering Bikin SPT Badan Bermasalah
- FAQ: Pertanyaan Umum seputar SPT Tahunan Badan
Siapa yang Wajib Lapor SPT Tahunan Badan dan Apa yang Dilaporkan
Yang dimaksud wajib pajak badan bukan cuma perusahaan besar. PT, PT Perorangan, CV, firma, koperasi, yayasan, dan bentuk badan usaha lain yang punya NPWP badan masuk ke kategori ini. Jadi kalau warung kopi Anda dulu didaftarkan sebagai CV supaya bisa ikut tender atau supaya bisa buka rekening atas nama usaha, kewajiban SPT Tahunan badan otomatis melekat, sekecil apa pun omzetnya.
Isi laporannya berupa penghitungan pajak penghasilan selama satu Tahun Pajak, lengkap dengan lampiran laporan keuangan. UU KUP menyebutkan bahwa SPT Tahunan Pajak Penghasilan wajib pajak yang wajib menyelenggarakan pembukuan "harus dilampiri dengan laporan keuangan berupa neraca dan laporan laba rugi serta keterangan lain yang diperlukan untuk menghitung besarnya Penghasilan Kena Pajak" (UU KUP).
Pertanyaan lanjutannya, apakah badan usaha kecil boleh lolos dari kewajiban pembukuan? Tidak. DJP menjelaskan bahwa "kewajiban pembukuan merupakan hal yang mutlak diselenggarakan oleh wajib pajak badan tanpa melihat omzet yang dimiliki", berbeda dengan orang pribadi yang kewajibannya baru muncul saat omzet melewati Rp4,8 miliar (DJP). Artinya CV kecil dengan omzet ratusan juta pun tetap harus punya neraca dan laporan laba rugi.
Kabar baiknya, standar minimum pembukuan untuk keperluan pajak lebih ringan daripada standar akuntansi penuh. UU KUP menyebutkan pembukuan sekurang-kurangnya terdiri dari catatan yang dikerjakan teratur tentang keadaan kas dan bank, daftar hutang piutang, dan daftar persediaan barang, lalu ditutup dengan neraca dan perhitungan laba rugi. Tiga catatan itu, kas dan bank, hutang piutang, serta persediaan, kebetulan persis tiga hal yang setiap hari lewat di meja kasir Anda.
Poin Penting: Punya badan usaha berarti punya kewajiban pembukuan, tanpa syarat omzet minimum. Kalau selama ini pencatatan usaha Anda masih sebatas menghitung uang di laci saat tutup toko, itu belum memenuhi definisi pembukuan dan akan terasa saat menyusun SPT. Panduan dasarnya bisa dimulai dari pembukuan usaha sederhana.
Batas Waktu SPT Tahunan Badan dan Denda kalau Telat
Aturan intinya cuma satu kalimat, tapi sering dikutip keliru: paling lama empat bulan setelah Tahun Pajak berakhir. DJP menuliskannya begini, "Diatur dalam UU KUP Pasal 3, Wajib Pajak Badan memiliki batas waktu pelaporan SPT Tahunan paling lama empat bulan setelah tahun pajak berakhir" (DJP).
Yang membuat orang bingung, banyak artikel langsung menulis "batasnya 30 April" tanpa menjelaskan asalnya. Tanggal 30 April itu benar, tapi hanya untuk badan usaha yang tahun bukunya sama dengan tahun kalender, yaitu 1 Januari sampai 31 Desember. Karena mayoritas UMKM memang memakai tahun kalender, tanggal itu jadi patokan umum. DJP sendiri menulis, "batas pelaporan SPT tahunan badan tahun pajak 2024 adalah 30 April 2025" (DJP). Kalau tahun buku usaha Anda berakhir di bulan lain, hitung sendiri empat bulan setelahnya.
Telat melapor kena sanksi administrasi berupa denda. DJP mengutip Pasal 7 UU KUP secara langsung, "dikenai sanksi administrasi berupa denda sebesar Rp1.000.000,00 (satu juta rupiah) untuk Surat Pemberitahuan Tahunan Pajak Penghasilan Wajib Pajak badan". Perlu diingat, denda ini bukan pengganti pajaknya. Pokok pajak yang kurang bayar tetap harus disetor, dan keterlambatan pembayaran bisa menimbulkan sanksi bunga tersendiri yang besarannya ditetapkan secara berkala, jadi jangan menganggap satu juta rupiah sebagai seluruh konsekuensi.
Ada satu urutan yang sering terbalik di lapangan. UU KUP menyebut, "Kekurangan pembayaran pajak yang terutang berdasarkan Surat Pemberitahuan Tahunan Pajak Penghasilan harus dibayar lunas sebelum Surat Pemberitahuan Pajak Penghasilan disampaikan." Jadi bayar dulu kurang bayarnya, baru lapor, bukan sebaliknya.
| Hal | Ketentuan yang berlaku | Rujukan |
|---|---|---|
| Batas waktu lapor | Paling lama 4 bulan setelah Tahun Pajak berakhir (30 April untuk tahun buku kalender) | UU KUP Pasal 3, dikutip DJP |
| Denda telat lapor | Rp1.000.000 untuk SPT Tahunan PPh wajib pajak badan | UU KUP Pasal 7, dikutip DJP |
| Urutan bayar dan lapor | Kurang bayar harus lunas sebelum SPT disampaikan | UU KUP |
| Perpanjangan | Paling lama 2 bulan, diberitahukan sebelum batas waktu berakhir | UU KUP Pasal 3, dikutip DJP |
| Lampiran wajib | Neraca dan laporan laba rugi | UU KUP |
| Simpan dokumen | Buku, catatan, dan dokumen dasar pembukuan wajib disimpan 10 tahun di Indonesia | UU KUP |
Formulir 1771, Lampiran Wajib, dan Kanal Pelaporannya Sekarang
Formulir induk SPT Tahunan PPh badan adalah 1771. Untuk badan usaha yang mendapat izin menyelenggarakan pembukuan dalam dolar Amerika, versinya 1771 US$. Keduanya terdaftar di halaman formulir resmi DJP dengan keterangan "SPT Tahunan PPh Badan Tahun Pajak 2014 dan seterusnya" dan berkas "1771_US$.zip" (DJP).
Di balik formulir induk ada rangkaian lampiran. Salah satu yang paling sering bikin repot pemilik usaha kecil adalah lampiran V, karena isinya bukan angka penjualan melainkan data legal perusahaan. DJP menjelaskan, "Di lampiran V pada e-form 1771, ada pengisian daftar pemegang saham/pemilik modal dan daftar susunan pengurus", sehingga Anda perlu menyiapkan akta pendirian, KTP, dan NPWP pengurus, serta memastikan seluruh pengurus sudah memadankan NIK menjadi NPWP (DJP).
Soal kanal pelaporan, di sinilah ketentuannya berubah beberapa kali dan banyak panduan lama jadi menyesatkan. Dulu jalur utamanya adalah e-Form 1771 berupa berkas PDF yang diunduh dari DJP Online lalu diisi dengan Adobe Acrobat Reader. Sekarang DJP menempatkan pelaporan SPT Tahunan Badan di dalam sistem Coretax, lengkap dengan panduan per sektor termasuk panduan untuk sektor UMKM, panduan pengisian lampiran rekonsiliasi laporan keuangan, dan panduan perpanjangan penyampaian SPT Tahunan Badan lewat portal (DJP).
Skalanya juga sudah besar. Dalam siaran pers 5 Maret 2026, DJP mencatat lebih dari 6 juta SPT Tahunan PPh Tahun Pajak 2025 telah disampaikan sampai pagi itu, dengan 129.231 SPT dari Wajib Pajak Badan rupiah dan 113 SPT dari Wajib Pajak Badan USD, sementara 15.268.493 wajib pajak sudah mengaktifkan akun Coretax (DJP). Kalau Anda membaca panduan lama yang masih menyuruh mengunduh e-Form PDF, cek ulang ke halaman resmi DJP sebelum mengikutinya.
Dua lampiran yang paling menentukan tetap sama sejak dulu, yaitu neraca dan laporan laba rugi. Kalau Anda belum terbiasa membaca keduanya, mulai dari laporan laba rugi untuk melihat untung rugi setahun, lalu neraca keuangan untuk melihat posisi harta, utang, dan modal di tanggal penutup buku.
Dari Catatan Kasir Harian sampai Jadi Angka di SPT Tahunan
Bagian ini yang jarang dibahas panduan pajak, padahal justru di sinilah pekerjaan sebenarnya. SPT Tahunan badan bukan dokumen yang dibuat di bulan April. Dia hasil akhir dari ribuan transaksi kecil yang dicatat sepanjang tahun. Kalau sumbernya rapi, penyusunannya jadi pekerjaan merapikan. Kalau sumbernya kosong, penyusunannya berubah jadi pekerjaan mengarang, dan itu risiko yang tidak sepadan.
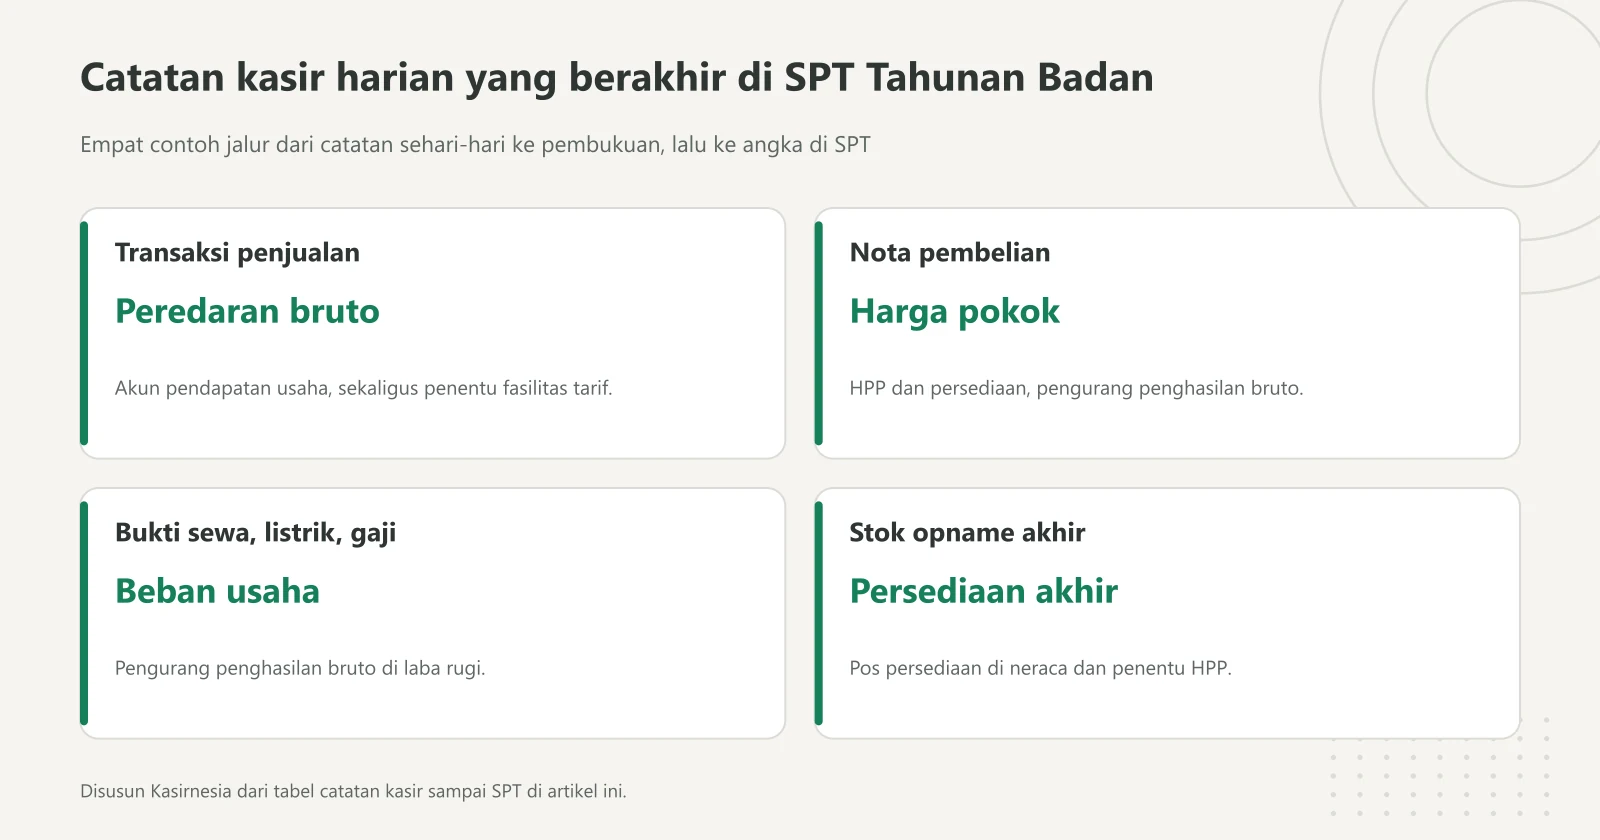
Perhatikan lagi definisi pembukuan di UU KUP: proses pencatatan teratur untuk mengumpulkan data dan informasi keuangan meliputi harta, kewajiban, modal, penghasilan dan biaya, serta jumlah harga perolehan dan penyerahan barang atau jasa, yang ditutup dengan menyusun neraca dan laporan laba rugi. Hampir semua elemen itu punya jejak awalnya di kasir. Penjualan lahir dari transaksi kasir. Harga perolehan barang lahir dari nota pembelian yang dicatat saat barang masuk. Persediaan lahir dari selisih barang masuk dan barang keluar.
Berikut peta sederhananya, dari hal yang Anda lakukan tiap hari sampai tempat angkanya berlabuh.
| Yang Anda catat sehari-hari | Menjadi apa di pembukuan | Dipakai untuk apa di SPT Tahunan |
|---|---|---|
| Transaksi penjualan di kasir | Akun pendapatan usaha | Peredaran bruto, penentu fasilitas tarif |
| Nota pembelian dan barang masuk | Harga pokok penjualan dan persediaan | Pengurang penghasilan bruto |
| Bukti biaya sewa, listrik, gaji, kemasan | Beban usaha | Pengurang penghasilan bruto |
| Kas masuk dan keluar termasuk setoran bank | Kas dan bank | Pos kas di neraca |
| Kasbon pelanggan dan utang ke supplier | Piutang dan utang usaha | Pos piutang dan utang di neraca |
| Stok opname akhir periode | Nilai persediaan akhir | Pos persediaan di neraca dan penentu HPP |
Kebiasaan yang paling murah dan paling berdampak adalah menutup buku setiap hari, bukan setiap tahun. Menarik ringkasan penjualan tiap malam, mencocokkannya dengan uang fisik dan mutasi pembayaran nontunai, lalu menyimpan bukti biaya di satu tempat, membuat rekonsiliasi akhir tahun jadi pekerjaan setengah hari alih-alih setengah bulan. Kami membahas angka apa saja yang layak dibaca tiap tutup toko di laporan penjualan harian.
Perjalanan dari nota ke laporan itu punya urutan baku yang sudah lama dipakai akuntansi, mulai dari bukti transaksi, jurnal, buku besar, sampai laporan keuangan. Kalau ingin memahami alurnya sebagai satu rangkaian utuh, baca siklus akuntansi. Memahami urutan ini membantu Anda tahu di titik mana data usaha Anda bocor, dan biasanya bocornya bukan di ujung, melainkan di awal, saat transaksi tidak tercatat sama sekali.
Pro Tip: Simpan bukti transaksi dan dokumen pendukungnya lebih lama daripada perkiraan Anda. UU KUP mewajibkan buku, catatan, dan dokumen yang menjadi dasar pembukuan, termasuk hasil pengolahan data yang dikelola secara elektronik, disimpan selama 10 tahun di Indonesia, yaitu di tempat kedudukan wajib pajak badan. Ekspor berkala data penjualan dari aplikasi kasir Anda ke penyimpanan sendiri, jangan bergantung pada satu sistem saja.
Tarif PPh Badan yang Berlaku Sekarang dan Fasilitas Pasal 31E
Tarif umum Pajak Penghasilan untuk wajib pajak badan adalah 22 persen. DJP menuliskannya begini, "tarif umum bagi Wajib Pajak Badan diatur tetap sebesar 22% mulai tahun pajak 2022" berdasarkan UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (DJP). Angka yang sama masih ditegaskan DJP pada 2026, yaitu "tarif PPh untuk Wajib Pajak Badan sebesar 22% sejak Tahun 2022 dengan berlakunya Undang-Undang Nomor 7 Tahun 2021" (DJP).
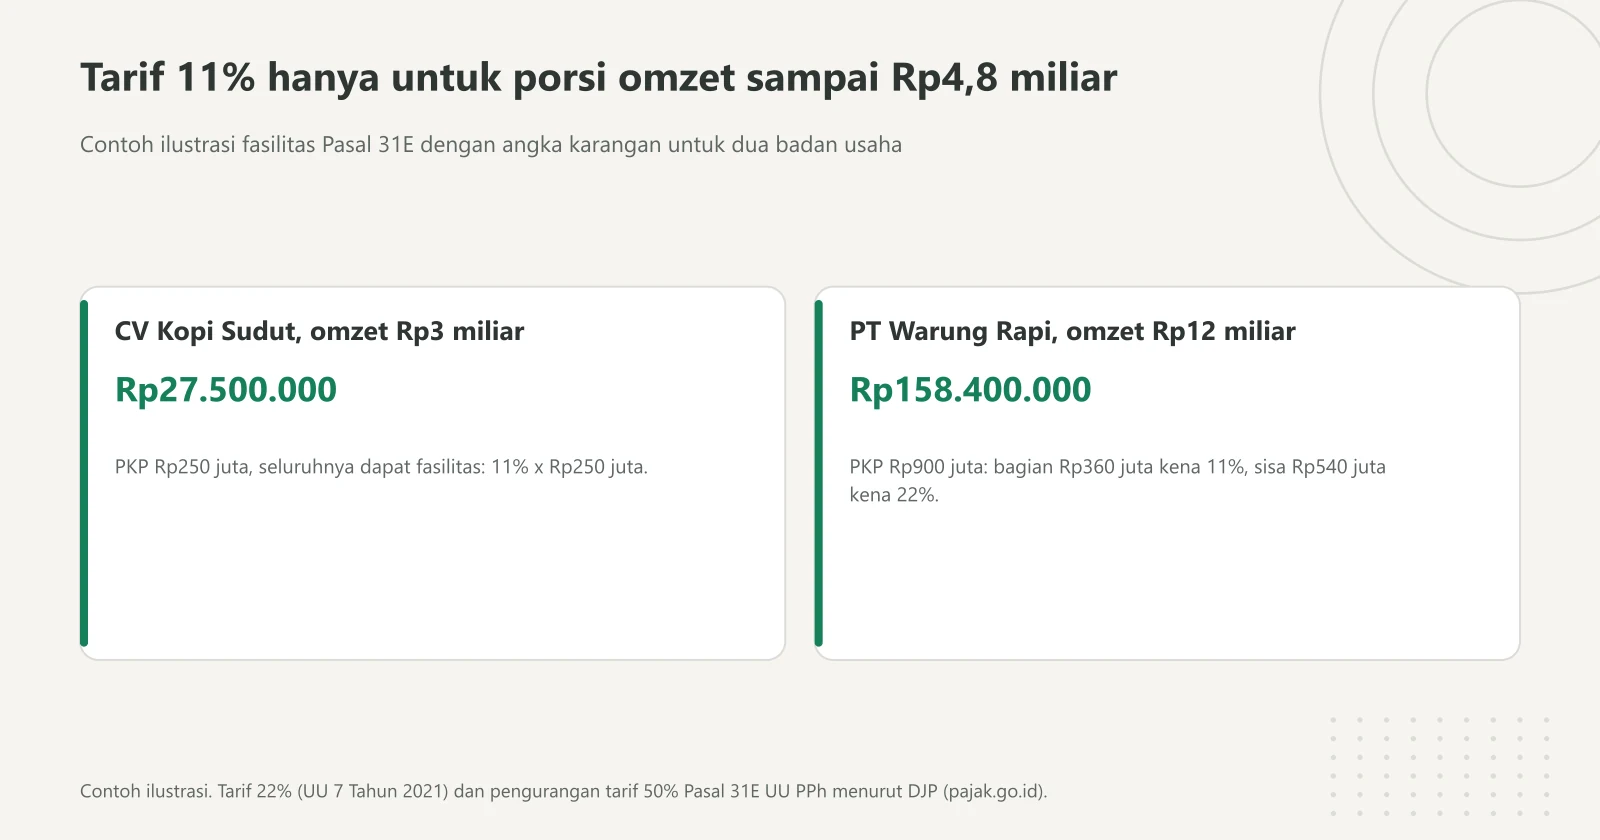
Tapi 22 persen belum tentu tarif yang Anda bayar. Ada fasilitas Pasal 31E UU PPh yang sempat diwacanakan dihapus saat pembahasan RUU HPP, namun akhirnya tidak jadi dihapus. DJP menjelaskan, "Wajib Pajak Badan Dalam Negeri dengan peredaran bruto sampai dengan Rp50 miliar mendapat fasilitas berupa pengurangan tarif sebesar 50% dari tarif sebagaimana dimaksud dalam Pasal 17 ayat (1) huruf b dan ayat (2a) yang dikenakan atas Penghasilan Kena Pajak dari bagian peredaran bruto sampai dengan Rp4,8 miliar" (DJP).
Karena pengurangannya 50 persen dari 22 persen, tarif efektif atas bagian yang mendapat fasilitas menjadi 11 persen. DJP merangkumnya, "Tarif penuh 22% hanya berlaku untuk WP Badan yang omzetnya di atas Rp50 miliar." Untuk mayoritas warung, kafe, dan toko yang berbadan usaha, artinya seluruh atau sebagian besar Penghasilan Kena Pajak masuk ke tarif efektif 11 persen.
Dua contoh ilustrasi berikut memakai angka karangan supaya polanya kelihatan. Silakan cocokkan metodenya dengan Account Representative Anda sebelum dipakai sungguhan.
| Contoh ilustrasi | Peredaran bruto setahun | Penghasilan Kena Pajak | Perhitungan | PPh terutang |
|---|---|---|---|---|
| CV Kopi Sudut, omzet di bawah Rp4,8 miliar | Rp3.000.000.000 | Rp250.000.000 | Seluruh PKP dapat fasilitas, 11% x Rp250.000.000 | Rp27.500.000 |
| PT Warung Rapi, omzet di atas Rp4,8 miliar | Rp12.000.000.000 | Rp900.000.000 | Bagian fasilitas (Rp4,8 M / Rp12 M) x Rp900.000.000 = Rp360.000.000 kena 11% = Rp39.600.000, sisa Rp540.000.000 kena 22% = Rp118.800.000 | Rp158.400.000 |
Perhatikan bahwa yang dikalikan tarif adalah Penghasilan Kena Pajak, bukan omzet. Itu bedanya paling mendasar dengan skema final berbasis omzet. DJP menekankan hal ini saat menjelaskan aturan terbaru, bahwa "pajak tidak dihitung dari total omset kotor" melainkan dari laba bersih setelah dikurangi biaya operasional yang diperkenankan (DJP).
Ketentuan siapa yang boleh memakai tarif final UMKM 0,5 persen sendiri sudah berubah beberapa kali. Direktur Jenderal Pajak Bimo Wijayanto merangkumnya, "mulai dari PP 46/2013 (tarif 1%), PP 23/2018 (tarif 0,5%), hingga PP 55/2022", lalu disempurnakan lagi lewat PP Nomor 20 Tahun 2026 yang mulai berlaku 22 April 2026 (BPK). Yang berlaku sekarang, fasilitas 0,5 persen dengan batas omzet Rp4,8 miliar tetap ada, tanpa batas waktu untuk orang pribadi dan PT Perorangan yang memenuhi ketentuan, sedangkan untuk badan usaha yang tersisa hanyalah koperasi dengan jangka waktu paling lama empat tahun sejak terdaftar. Rinciannya sudah kami bahas terpisah di PPh final UMKM 0,5 persen, termasuk soal batas omzet bebas pajak untuk orang pribadi.
Konsekuensinya untuk pembaca artikel ini jelas. Kalau usaha Anda berbentuk PT atau CV dan selama ini nyaman menyetor 0,5 persen dari omzet, kemungkinan besar sekarang Anda kembali ke jalur 1771 dengan tarif umum dan fasilitas Pasal 31E, dan itu berarti kualitas pembukuan Anda menentukan besar pajak yang dibayar. Kewajiban pajak transaksi seperti PPN berjalan terpisah dan tidak menggantikan kewajiban SPT Tahunan ini.
Perpanjangan Batas Waktu kalau Laporan Keuangan Belum Siap
Banyak pemilik usaha baru tahu bahwa perpanjangan itu ada setelah terlanjur telat. Padahal mekanismenya resmi. DJP menjelaskan, "Wajib pajak dapat memperpanjang jangka waktu penyampaian SPT Tahunan paling lama dua bulan sejak batas waktu penyampaian SPT Tahunan sebagaimana diatur dalam UU KUP Pasal 3" (DJP).
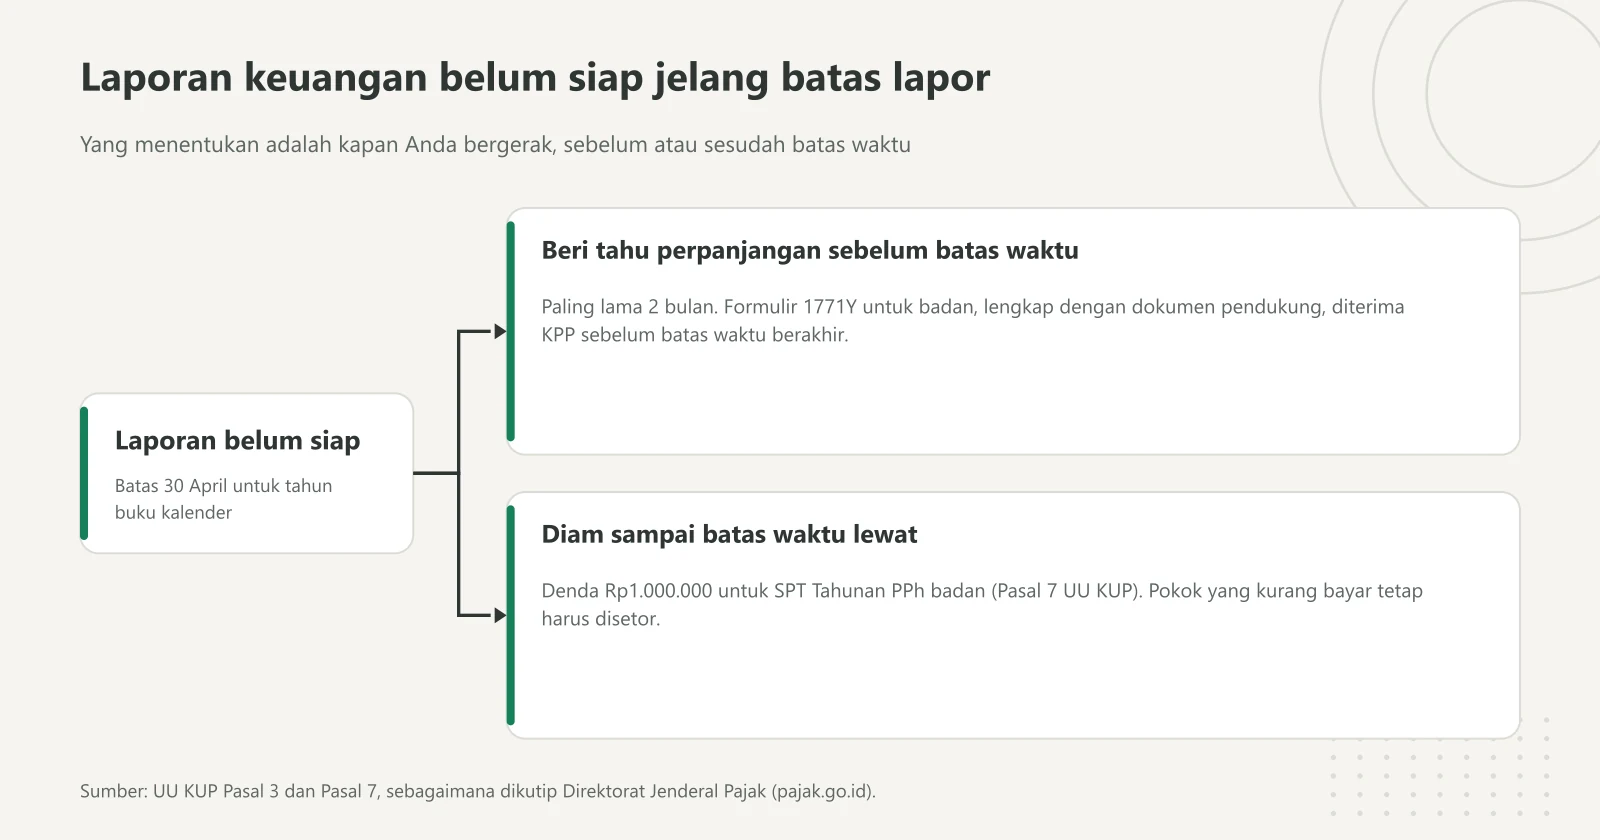
Syarat pertama dan paling menentukan adalah waktunya. Pemberitahuan perpanjangan harus disampaikan sebelum batas waktu pelaporan berakhir. Kalau Anda baru bergerak pada 2 Mei, perpanjangan sudah tidak bisa menyelamatkan apa pun. DJP juga menyebut bahwa pemberitahuan perpanjangan yang diterima KPP dapat menghindarkan wajib pajak dari denda keterlambatan.
Syarat kedua adalah kelengkapan berkas. Menurut penjelasan DJP, dokumen yang dilampirkan mencakup formulir pemberitahuan perpanjangan SPT Tahunan, dengan seri 1771Y dan 1771$Y untuk wajib pajak badan, dan formulir itu wajib ditandatangani wajib pajak atau kuasanya disertai surat kuasa khusus bila ditandatangani kuasa. Banyak permohonan gugur bukan karena alasannya lemah, melainkan karena berkasnya kurang sehingga dianggap bukan pemberitahuan perpanjangan.
Setelah berkas lengkap, KPP akan menerbitkan surat persetujuan yang menyebutkan periode perpanjangan yang disetujui, dan DJP menyatakan wajib memberikan pemberitahuan kepada wajib pajak paling lama tujuh hari kerja sejak pemberitahuan diterima lengkap. Perlu dicatat, artikel DJP tersebut merujuk prosedur berbasis Peraturan Dirjen Pajak Nomor PER-21/PJ/2009, sementara sekarang DJP juga menyediakan panduan perpanjangan penyampaian SPT Tahunan Badan lewat portal Coretax (DJP). Jadi konfirmasikan dulu formulir dan saluran mana yang dipakai tahun ini ke KPP terdaftar Anda.
Benchmark: Kalau pada minggu kedua Maret laporan laba rugi dan neraca tahun sebelumnya belum tersusun, anggap itu alarm. Anda punya dua pilihan yang sama sahnya, yaitu mengebut penyusunan atau menyiapkan pemberitahuan perpanjangan sebelum batas waktu lewat. Yang tidak sah adalah diam sampai akhir April lalu berharap ada keringanan.
6 Kesalahan yang Paling Sering Bikin SPT Badan Bermasalah
Dari pola yang berulang di lapangan, kesalahan yang menimbulkan biaya paling besar hampir selalu sederhana, bukan teknis. Berikut daftarnya beserta cara menghindarinya.
- Menyamakan omzet kasir dengan penghasilan kena pajak. Omzet adalah peredaran bruto, dan pajak badan dihitung dari laba setelah dikurangi biaya yang diperkenankan. Menyetor 22 persen dari omzet jelas kelebihan bayar, sementara menganggap tidak ada pajak karena kas menipis juga keliru.
- Bukti biaya tidak disimpan. Biaya yang tidak ada buktinya sulit dibebankan. Nota bahan baku, struk listrik, bukti bayar sewa, dan slip gaji karyawan punya nilai riil karena mengurangi dasar pengenaan pajak.
- Kas pribadi dan kas usaha bercampur. Kalau uang belanja dapur rumah keluar dari laci kasir tanpa catatan, neraca akhir tahun tidak akan pernah cocok, dan Anda akan menghabiskan waktu mencari selisih yang sebenarnya tidak ada di pembukuan.
- Persediaan akhir dikarang. Nilai persediaan menentukan harga pokok penjualan, dan harga pokok penjualan menentukan laba. Angka stok akhir yang ditebak akan merembet ke laba dan ke pajak. Lakukan stok opname yang benar-benar dihitung.
- Lampiran data pengurus baru dicari di akhir. Akta pendirian, KTP dan NPWP pengurus, serta daftar pemegang saham perlu waktu untuk dikumpulkan, apalagi kalau ada pengurus yang belum memadankan NIK dengan NPWP.
- Lupa bahwa masih ada kewajiban bulanan. Angsuran PPh Pasal 25 dihitung berdasarkan data SPT Tahunan yang sudah disampaikan sebelumnya, jadi laporan tahunan Anda ikut menentukan setoran bulanan tahun berjalan (DJP).
Semua kesalahan di atas berakar pada satu hal yang sama, yaitu data harian yang tidak tersimpan rapi. Di sinilah aplikasi kasir berperan, bukan sebagai pengganti akuntan, melainkan sebagai sumber data yang bisa dipercaya. Kasirnesia mencatat setiap transaksi, pembelian, dan pergerakan stok, lalu menyediakan laporan yang bisa Anda serahkan ke pembukuan tanpa perlu mengetik ulang dari struk. Detail fiturnya ada di halaman fitur, dan Anda bisa mencobanya lebih dulu lewat paket gratis sebelum memutuskan.
Yang perlu diingat, aplikasi kasir menyiapkan bahannya, bukan menghitung pajaknya. Keputusan mengenai perlakuan biaya, penerapan Pasal 31E, atau status wajib pajak Anda tetap sebaiknya dibahas dengan Account Representative di KPP atau konsultan pajak, karena kondisi tiap badan usaha berbeda.
FAQ: Pertanyaan Umum seputar SPT Tahunan Badan
Kapan batas waktu lapor SPT Tahunan badan?
Wajib Pajak badan wajib menyampaikan SPT Tahunan paling lama empat bulan setelah Tahun Pajak berakhir, sesuai UU KUP Pasal 3. Kalau tahun buku usaha Anda mengikuti tahun kalender, yaitu Januari sampai Desember, jatuh temponya 30 April tahun berikutnya. Kalau tahun buku Anda berbeda, misalnya berakhir Juni, batas waktunya bergeser mengikuti empat bulan setelah bulan penutup itu.
Berapa denda kalau telat lapor SPT Tahunan badan?
Sanksi administrasi berupa denda untuk SPT Tahunan Pajak Penghasilan Wajib Pajak badan adalah Rp1.000.000 per SPT, sebagaimana diatur Pasal 7 UU KUP dan dikutip ulang oleh Direktorat Jenderal Pajak dalam artikel resminya. Denda ini terpisah dari kewajiban membayar pokok pajak yang masih kurang bayar, dan keterlambatan pembayaran sendiri bisa menimbulkan sanksi bunga yang besarannya ditetapkan secara berkala.
Formulir apa yang dipakai untuk SPT Tahunan badan?
Formulir induknya adalah 1771 untuk badan yang menyelenggarakan pembukuan dalam rupiah, dan 1771 US$ untuk badan yang mendapat izin menyelenggarakan pembukuan dalam dolar Amerika. Keduanya tersedia di halaman formulir Direktorat Jenderal Pajak. Selain induk, ada rangkaian lampiran, termasuk lampiran yang memuat daftar pemegang saham dan daftar susunan pengurus.
Apakah SPT Tahunan badan harus dilampiri laporan keuangan?
Ya. UU KUP menyatakan SPT Tahunan Pajak Penghasilan Wajib Pajak yang wajib menyelenggarakan pembukuan harus dilampiri laporan keuangan berupa neraca dan laporan laba rugi, ditambah keterangan lain yang diperlukan untuk menghitung Penghasilan Kena Pajak. Karena semua badan usaha wajib pembukuan tanpa melihat besar omzet, lampiran ini tidak bisa dilewati.
Bisakah batas waktu SPT Tahunan badan diperpanjang?
Bisa. Wajib pajak dapat memperpanjang jangka waktu penyampaian SPT Tahunan paling lama dua bulan sejak batas waktu penyampaian, dengan syarat pemberitahuan perpanjangan disampaikan sebelum batas waktu pelaporan berakhir. Perpanjangan ini memakai formulir pemberitahuan tersendiri dan harus dilengkapi dokumen pendukung, jadi bukan sekadar memberi kabar lisan ke petugas.
Kalau usaha saya sudah bayar PPh final 0,5 persen, apakah masih perlu lapor SPT Tahunan badan?
Kewajiban melaporkan SPT Tahunan tetap ada, yang berbeda hanya cara menghitung pajaknya. Selain itu, sejak PP Nomor 20 Tahun 2026 berlaku pada 22 April 2026, badan usaha yang masih boleh memakai tarif final 0,5 persen tinggal koperasi dengan jangka waktu paling lama empat tahun sejak terdaftar, sementara orang pribadi dan PT Perorangan bisa memakainya tanpa batas waktu. Badan usaha lain kembali memakai mekanisme umum berbasis laba.
Berapa tarif PPh badan dan apa itu fasilitas Pasal 31E?
Tarif umum PPh badan adalah 22 persen sejak tahun pajak 2022 berdasarkan UU Nomor 7 Tahun 2021. Lewat Pasal 31E UU PPh, wajib pajak badan dalam negeri dengan peredaran bruto sampai Rp50 miliar mendapat pengurangan tarif 50 persen atas Penghasilan Kena Pajak dari bagian peredaran bruto sampai Rp4,8 miliar, sehingga tarif efektif bagian itu menjadi 11 persen. Yang dikalikan tarif adalah Penghasilan Kena Pajak, bukan omzet.
Punya pertanyaan soal merapikan data penjualan supaya penyusunan laporan keuangan akhir tahun tidak lagi jadi pekerjaan darurat? Chat tim Kasirnesia lewat WhatsApp di wa.me/6285136212005, kami bantu memetakan data apa saja yang sebaiknya Anda simpan sejak hari ini.