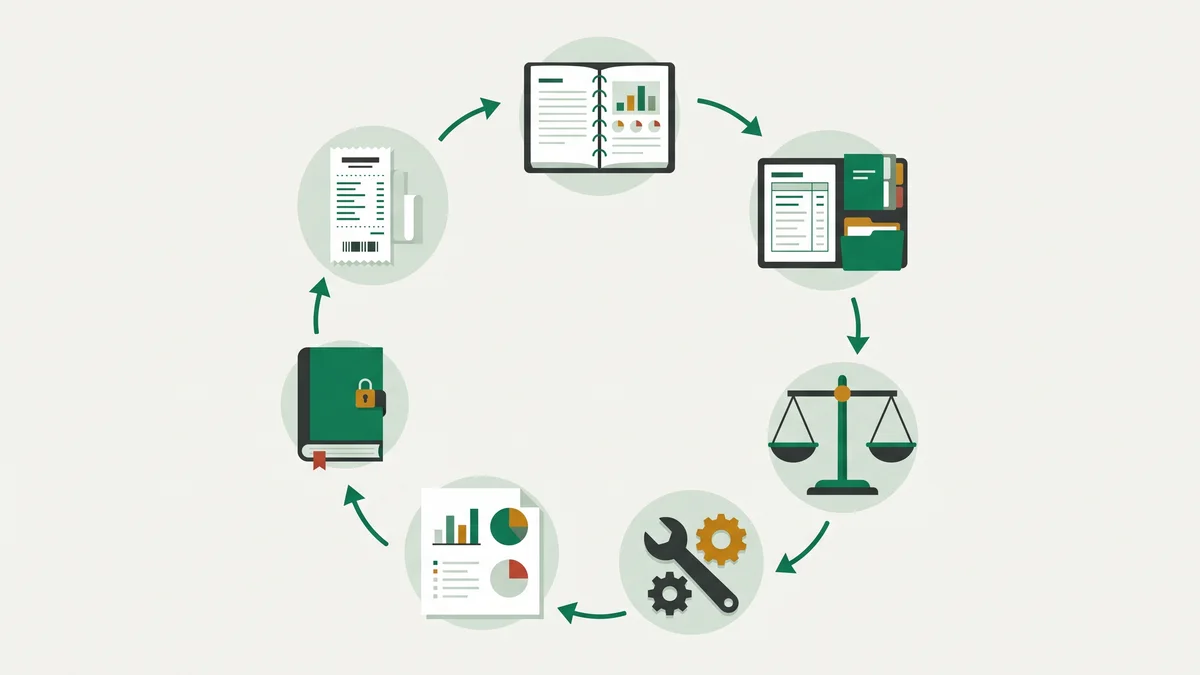
Siklus akuntansi adalah urutan sembilan tahap pencatatan keuangan yang berulang setiap periode, dimulai dari mengumpulkan bukti transaksi dan berakhir di neraca saldo setelah penutupan. Disebut siklus karena begitu tahap terakhir selesai, prosesnya berputar kembali ke tahap pertama untuk bulan atau tahun berikutnya. Bagi pemilik toko, ini bukan teori kuliah, melainkan jawaban atas pertanyaan yang paling sering muncul di akhir bulan: uang di laci ada, stok masih menumpuk, tapi sebenarnya usaha ini untung berapa.
Masalahnya, banyak penjelasan siklus akuntansi berhenti di daftar istilah. Jurnal umum, buku besar, neraca saldo, jurnal penyesuaian, semuanya disebut tanpa pernah diikat ke satu contoh nyata dari awal sampai akhir. Artikel ini memakai pendekatan berbeda. Kita pakai satu toko kelontong yang sama sepanjang artikel, dengan angka yang konsisten di setiap tahap, sehingga Anda bisa melihat bagaimana penjualan Rp45 juta bisa berujung pada laba bersih yang jauh lebih kecil, dan kenapa angka itu masuk akal.
Daftar Isi
- Apa Itu Siklus Akuntansi dan Kenapa Pemilik Toko Perlu Tahu
- Kenalan dengan Toko Berkah, Contoh yang Dipakai sampai Akhir
- Tahap 1 sampai 3: Bukti Transaksi, Jurnal Umum, dan Posting ke Buku Besar
- Tahap 4 sampai 6: Neraca Saldo, Jurnal Penyesuaian, dan Neraca Saldo Setelah Penyesuaian
- Tahap 7 sampai 9: Laporan Keuangan, Jurnal Penutup, dan Neraca Saldo Setelah Penutupan
- Tahap Mana yang Dikerjakan Sistem Kasir dan Mana yang Tetap Butuh Manusia
- Kesalahan yang Sering Membuat Siklus Akuntansi Toko Berantakan
- FAQ: Pertanyaan Umum seputar Siklus Akuntansi
Apa Itu Siklus Akuntansi dan Kenapa Pemilik Toko Perlu Tahu
Siklus akuntansi bekerja seperti saringan bertingkat. Di ujung atas ada ratusan kejadian mentah setiap hari: pembeli bayar tunai, supplier antar barang, listrik dibayar, karyawan digaji. Di ujung bawah, yang keluar tinggal beberapa angka yang bisa dibaca dalam satu menit, misalnya laba bersih bulan ini dan posisi kas terkini. Sembilan tahap di antaranya adalah saringan yang mengubah kekacauan itu menjadi angka yang bisa dipertanggungjawabkan.
Definisi resminya pun sejalan. Undang-Undang Nomor 28 Tahun 2007 menyebut pembukuan sebagai proses pencatatan yang dilakukan secara teratur untuk mengumpulkan data dan informasi keuangan yang meliputi harta, kewajiban, modal, penghasilan dan biaya, serta jumlah harga perolehan dan penyerahan barang atau jasa, yang ditutup dengan menyusun laporan keuangan berupa neraca dan laporan laba rugi (Direktorat Jenderal Pajak). Perhatikan kata "ditutup dengan menyusun laporan keuangan". Itulah yang membedakan pembukuan dari sekadar mencatat pemasukan di buku tulis: ada titik akhir berupa laporan, dan ada urutan yang harus dilalui untuk sampai ke sana.
Aturan yang sama juga menetapkan hal-hal yang sering diabaikan pemilik usaha kecil. Pembukuan harus diselenggarakan dengan memperhatikan iktikad baik dan mencerminkan keadaan usaha yang sebenarnya, diselenggarakan dengan prinsip taat asas, memakai stelsel akrual atau stelsel kas, dan sekurang-kurangnya memuat catatan mengenai harta, kewajiban, modal, penghasilan dan biaya, serta penjualan dan pembelian. Kalimat "taat asas" itu penting. Kalau bulan ini Anda mencatat pembelian barang sebagai beban dan bulan depan mencatatnya sebagai persediaan, laporan dua bulan itu tidak bisa dibandingkan sama sekali.
Bagi usaha yang benar-benar mikro, standar penyusunannya juga sudah disederhanakan. Ikatan Akuntan Indonesia menerbitkan SAK EMKM sebagai standar yang berdiri sendiri untuk entitas mikro, kecil, dan menengah, dengan dasar pengukuran murni biaya historis sehingga entitas cukup mencatat aset dan liabilitasnya sebesar biaya perolehan. Standar ini berlaku efektif per 1 Januari 2018 (Ikatan Akuntan Indonesia). Satu syarat yang ditekankan di sana layak digarisbawahi: untuk bisa menyusun laporan berdasarkan SAK EMKM, pemilik harus bisa memisahkan kekayaan pribadi dari kekayaan usaha. Ini sekaligus alasan kenapa siklus akuntansi sering gagal di toko keluarga, bukan karena rumus akuntansinya sulit, tapi karena uang toko dan uang dapur bercampur di dompet yang sama.
Poin Penting: Siklus akuntansi tidak akan menghasilkan angka yang benar kalau batas antara kas usaha dan kas pribadi kabur. Pisahkan dulu rekening dan laci uangnya, baru bicara jurnal dan buku besar. Tanpa pemisahan itu, tahap paling canggih sekalipun cuma merapikan data yang sejak awal sudah salah.
Kenalan dengan Toko Berkah, Contoh yang Dipakai sampai Akhir
Supaya sembilan tahap ini tidak berhenti jadi istilah, kita pakai satu contoh ilustrasi yang sama sampai artikel berakhir. Namanya Toko Berkah, toko kelontong dengan satu karyawan, buka setiap hari, sudah menerima tunai dan QRIS. Semua angka di bawah ini adalah contoh ilustrasi yang dirancang supaya mudah diikuti, bukan data usaha sungguhan, tapi hubungan antar angkanya dijaga konsisten sehingga Anda bisa mengecek ulang setiap penjumlahannya sendiri.
Periode yang dipakai adalah bulan Oktober, dari tanggal 1 sampai 31. Posisi Toko Berkah pada 1 Oktober, sebelum transaksi apa pun terjadi di bulan itu, adalah sebagai berikut.
| Akun | Posisi | Saldo Awal 1 Oktober |
|---|---|---|
| Kas | Aset | Rp 8.000.000 |
| Persediaan barang dagang | Aset | Rp 20.000.000 |
| Peralatan (rak, etalase, printer struk) | Aset | Rp 6.000.000 |
| Utang usaha ke supplier | Liabilitas | Rp 4.000.000 |
| Modal pemilik | Ekuitas | Rp 30.000.000 |
Total aset Rp34.000.000 dan total liabilitas ditambah ekuitas juga Rp34.000.000. Keseimbangan ini bukan kebetulan, melainkan konsekuensi dari persamaan dasar akuntansi yang harus tetap terjaga di setiap tahap siklus. Kalau di tengah jalan angkanya tidak lagi seimbang, berarti ada pencatatan yang terlewat atau salah sisi.
Selama Oktober, tujuh kejadian keuangan terjadi di Toko Berkah. Inilah bahan mentah yang akan kita giring melewati sembilan tahap.
| No | Kejadian | Nilai |
|---|---|---|
| 1 | Penjualan tunai sepanjang bulan | Rp 45.000.000 |
| 2 | Pembelian barang dagang dari supplier secara kredit | Rp 30.000.000 |
| 3 | Pembayaran utang ke supplier | Rp 26.000.000 |
| 4 | Gaji karyawan satu bulan | Rp 4.500.000 |
| 5 | Sewa kios 6 bulan dibayar di muka pada 1 Oktober | Rp 9.000.000 |
| 6 | Listrik dan air | Rp 900.000 |
| 7 | Pengambilan pribadi pemilik (prive) | Rp 3.000.000 |
Dua hal sengaja dimasukkan karena sering jadi sumber salah hitung di toko sungguhan. Pertama, sewa dibayar sekaligus untuk enam bulan, padahal yang boleh dibebankan ke Oktober hanya jatah satu bulan. Kedua, ada pengambilan pribadi pemilik sebesar Rp3.000.000 yang bukan beban usaha, melainkan pengurang modal. Banyak pemilik toko memasukkan pengambilan pribadi ke kolom pengeluaran usaha, dan hasilnya laba terlihat lebih kecil dari yang sebenarnya.
Tahap 1 sampai 3: Bukti Transaksi, Jurnal Umum, dan Posting ke Buku Besar
Tahap pertama adalah mengumpulkan dan memvalidasi bukti transaksi. Bentuknya bisa struk penjualan, nota pembelian dari supplier, kuitansi sewa, bukti transfer, atau rekap setoran QRIS. Fungsinya bukan formalitas. Bukti transaksi adalah satu-satunya alasan sebuah angka boleh masuk ke pembukuan, dan sekaligus dokumen yang akan diminta kalau suatu saat ada pemeriksaan. Buku, catatan, dan dokumen yang menjadi dasar pembukuan, termasuk hasil pengolahan data yang dikelola secara elektronik atau program aplikasi daring, wajib disimpan selama 10 tahun di Indonesia (Direktorat Jenderal Pajak). Untuk toko kecil, ini alasan kuat memilih sistem yang menyimpan riwayat transaksi secara digital daripada mengandalkan tumpukan kertas termal yang tulisannya memudar dalam hitungan bulan.
Tahap kedua adalah menjurnal, yaitu menerjemahkan setiap bukti menjadi pasangan debit dan kredit di jurnal umum. Prinsipnya tunggal: setiap transaksi menyentuh minimal dua akun, dan total debit harus sama dengan total kredit. Penjualan tunai Rp45.000.000 misalnya, dicatat sebagai debit Kas Rp45.000.000 dan kredit Penjualan Rp45.000.000. Pembelian barang secara kredit dicatat sebagai debit Persediaan Rp30.000.000 dan kredit Utang Usaha Rp30.000.000.
Perlakuan untuk sewa dan prive layak diperhatikan sejak tahap ini. Sewa enam bulan Rp9.000.000 tidak langsung menjadi beban, melainkan dicatat sebagai aset bernama Sewa Dibayar di Muka, karena pada 1 Oktober Anda memang belum memakai jasa sewa lima bulan sisanya. Pengambilan pemilik Rp3.000.000 dicatat ke akun Prive, bukan akun beban, karena uang itu tidak dipakai untuk menjalankan toko.
Tahap ketiga adalah posting ke buku besar, yaitu memindahkan angka dari jurnal ke masing-masing akun agar terlihat saldo akhirnya. Kalau jurnal umum adalah catatan berdasarkan waktu, buku besar adalah catatan berdasarkan akun. Berikut buku besar akun Kas Toko Berkah, yang paling sering ingin dilihat pemilik toko.
| Keterangan | Debit | Kredit | Saldo Kas |
|---|---|---|---|
| Saldo awal 1 Oktober | Rp 8.000.000 | ||
| Penjualan tunai | Rp 45.000.000 | Rp 53.000.000 | |
| Bayar utang supplier | Rp 26.000.000 | Rp 27.000.000 | |
| Bayar gaji karyawan | Rp 4.500.000 | Rp 22.500.000 | |
| Bayar sewa 6 bulan di muka | Rp 9.000.000 | Rp 13.500.000 | |
| Bayar listrik dan air | Rp 900.000 | Rp 12.600.000 | |
| Pengambilan pribadi pemilik | Rp 3.000.000 | Rp 9.600.000 | |
| Saldo akhir 31 Oktober | Rp 9.600.000 |
Di sini muncul pelajaran pertama yang biasanya mengejutkan pemilik toko. Penjualan sebulan Rp45.000.000, tapi kas hanya bertambah dari Rp8.000.000 menjadi Rp9.600.000. Selisihnya bukan hilang, melainkan berubah bentuk menjadi stok di rak, sewa yang belum terpakai, dan utang supplier yang sudah dilunasi. Inilah alasan saldo rekening bukan ukuran laba, dan kenapa tahap-tahap berikutnya masih dibutuhkan.
Dua akun buku besar lain yang berubah signifikan adalah Persediaan, yang naik dari Rp20.000.000 menjadi Rp50.000.000 karena pembelian Rp30.000.000, dan Utang Usaha, yang bergerak dari Rp4.000.000 naik Rp30.000.000 lalu turun Rp26.000.000 sehingga tersisa Rp8.000.000 pada akhir bulan.
Tahap 4 sampai 6: Neraca Saldo, Jurnal Penyesuaian, dan Neraca Saldo Setelah Penyesuaian
Tahap keempat adalah menyusun neraca saldo, yaitu daftar saldo akhir semua akun buku besar dalam dua kolom, debit dan kredit. Tujuannya sederhana, memastikan tidak ada jurnal yang timpang. Kalau totalnya tidak sama, ada kesalahan yang harus dicari sebelum lanjut. Berikut neraca saldo Toko Berkah per 31 Oktober, sebelum penyesuaian apa pun.
| Akun | Debit | Kredit |
|---|---|---|
| Kas | Rp 9.600.000 | |
| Persediaan barang dagang | Rp 50.000.000 | |
| Sewa dibayar di muka | Rp 9.000.000 | |
| Peralatan | Rp 6.000.000 | |
| Prive | Rp 3.000.000 | |
| Beban gaji | Rp 4.500.000 | |
| Beban listrik dan air | Rp 900.000 | |
| Utang usaha | Rp 8.000.000 | |
| Modal pemilik | Rp 30.000.000 | |
| Penjualan | Rp 45.000.000 | |
| Total | Rp 83.000.000 | Rp 83.000.000 |
Total debit dan kredit sama-sama Rp83.000.000, jadi secara aritmetika tidak ada yang timpang. Perlu ditegaskan, neraca saldo yang seimbang bukan bukti pembukuan sudah benar. Kalau sebuah transaksi dicatat ke akun yang salah tapi jumlahnya tetap seimbang, atau ada transaksi yang lupa dicatat sama sekali, neraca saldo tetap terlihat rapi. Seimbang hanya berarti tidak ada kesalahan yang membuat debit dan kredit berbeda.
Tahap kelima adalah jurnal penyesuaian, dan inilah tahap yang paling sering dilewati pemilik usaha kecil. Fungsinya mengoreksi angka yang secara kas sudah terjadi tapi secara ekonomi belum sepenuhnya terpakai, atau sebaliknya. Toko Berkah butuh tiga penyesuaian.
| Penyesuaian | Alasan | Debit | Kredit |
|---|---|---|---|
| Harga pokok penjualan | Stok opname 31 Oktober menunjukkan sisa barang Rp18.500.000, jadi barang yang terjual senilai Rp50.000.000 dikurangi Rp18.500.000 | HPP Rp 31.500.000 | Persediaan Rp 31.500.000 |
| Beban sewa Oktober | Dari sewa 6 bulan Rp9.000.000, jatah satu bulan adalah Rp9.000.000 dibagi 6 | Beban sewa Rp 1.500.000 | Sewa dibayar di muka Rp 1.500.000 |
| Penyusutan peralatan | Peralatan Rp6.000.000 diperkirakan terpakai 5 tahun atau 60 bulan, jadi Rp6.000.000 dibagi 60 | Beban penyusutan Rp 100.000 | Akumulasi penyusutan Rp 100.000 |
Tiga baris ini yang membuat laporan berubah dari "kelihatan untung besar" menjadi "untung yang sebenarnya". Tanpa penyesuaian pertama, seluruh pembelian Rp30.000.000 akan tetap tercatat sebagai aset dan laba akan tampak jauh lebih tinggi. Tanpa penyesuaian kedua, beban sewa Oktober akan tercatat Rp9.000.000 padahal lima bulan sisanya milik periode berikutnya. Tanpa penyesuaian ketiga, rak dan printer struk seolah tidak pernah aus.
Pro Tip: Kalau Anda hanya sanggup menjalankan satu penyesuaian tiap bulan, pilih yang pertama. Menghitung harga pokok penjualan lewat stok opname adalah penyesuaian dengan dampak terbesar ke angka laba, dan datanya sudah tersedia kalau toko Anda rutin mencocokkan stok fisik dengan catatan sistem.
Tahap keenam adalah menyusun neraca saldo setelah penyesuaian. Isinya sama seperti neraca saldo biasa, hanya saja angkanya sudah memperhitungkan tiga jurnal di atas, ditambah akun baru yang muncul karena penyesuaian.
| Akun | Debit | Kredit |
|---|---|---|
| Kas | Rp 9.600.000 | |
| Persediaan barang dagang | Rp 18.500.000 | |
| Sewa dibayar di muka | Rp 7.500.000 | |
| Peralatan | Rp 6.000.000 | |
| Prive | Rp 3.000.000 | |
| Harga pokok penjualan | Rp 31.500.000 | |
| Beban gaji | Rp 4.500.000 | |
| Beban sewa | Rp 1.500.000 | |
| Beban listrik dan air | Rp 900.000 | |
| Beban penyusutan peralatan | Rp 100.000 | |
| Akumulasi penyusutan peralatan | Rp 100.000 | |
| Utang usaha | Rp 8.000.000 | |
| Modal pemilik | Rp 30.000.000 | |
| Penjualan | Rp 45.000.000 | |
| Total | Rp 83.100.000 | Rp 83.100.000 |
Totalnya kembali seimbang di Rp83.100.000. Naiknya total dari Rp83.000.000 menjadi Rp83.100.000 datang dari akumulasi penyusutan Rp100.000 yang muncul sebagai akun kontra aset di sisi kredit, bukan dari uang baru yang masuk. Dari daftar inilah seluruh laporan keuangan akan disusun, jadi pastikan angkanya sudah final sebelum melangkah ke tahap berikutnya.
Tahap 7 sampai 9: Laporan Keuangan, Jurnal Penutup, dan Neraca Saldo Setelah Penutupan
Tahap ketujuh adalah menyusun laporan keuangan. Semua bahannya sudah tersedia di neraca saldo setelah penyesuaian, tinggal dipisahkan. Akun pendapatan dan beban pergi ke laporan laba rugi, sedangkan akun aset, liabilitas, dan ekuitas pergi ke neraca. Mulai dari laporan laba rugi Toko Berkah untuk periode Oktober.
| Komponen | Nilai |
|---|---|
| Penjualan | Rp 45.000.000 |
| Harga pokok penjualan | (Rp 31.500.000) |
| Laba kotor | Rp 13.500.000 |
| Beban gaji | (Rp 4.500.000) |
| Beban sewa | (Rp 1.500.000) |
| Beban listrik dan air | (Rp 900.000) |
| Beban penyusutan peralatan | (Rp 100.000) |
| Total beban usaha | (Rp 7.000.000) |
| Laba bersih | Rp 6.500.000 |
Laba bersih Rp6.500.000 dari penjualan Rp45.000.000. Angka ini yang perlu dipahami pemilik toko. Omzet puluhan juta terdengar besar, tapi setelah harga pokok dan beban operasional dikurangkan, yang tersisa sekitar empat belas persen dari penjualan. Kalau selama ini Anda mengukur keberhasilan toko dari total uang masuk, siklus akuntansi menyediakan angka yang jauh lebih jujur.
Langkah berikutnya menghitung perubahan modal. Modal awal Rp30.000.000 ditambah laba bersih Rp6.500.000 menjadi Rp36.500.000, lalu dikurangi prive Rp3.000.000, sehingga modal akhir Oktober adalah Rp33.500.000. Angka modal akhir inilah yang dipakai di neraca, bukan modal awal. Dari sana, neraca keuangan Toko Berkah per 31 Oktober terlihat seperti ini.
| Aset | Nilai | Liabilitas dan Ekuitas | Nilai |
|---|---|---|---|
| Kas | Rp 9.600.000 | Utang usaha | Rp 8.000.000 |
| Persediaan barang dagang | Rp 18.500.000 | Modal pemilik akhir | Rp 33.500.000 |
| Sewa dibayar di muka | Rp 7.500.000 | ||
| Peralatan (nilai buku) | Rp 5.900.000 | ||
| Total aset | Rp 41.500.000 | Total liabilitas dan ekuitas | Rp 41.500.000 |
Nilai buku peralatan Rp5.900.000 datang dari harga perolehan Rp6.000.000 dikurangi akumulasi penyusutan Rp100.000. Kedua sisi neraca bertemu di Rp41.500.000, tanda bahwa seluruh rantai pencatatan sejak tahap pertama tidak putus. Untuk usaha yang sudah punya rekening bank aktif, banyak akuntan menambahkan laporan arus kas di tahap ini, tapi untuk toko kelontong dengan transaksi mayoritas tunai, dua laporan di atas ditambah catatan perubahan modal sudah cukup untuk mengambil keputusan.
Tahap kedelapan adalah jurnal penutup. Tujuannya menolkan akun sementara, yaitu pendapatan, beban, dan prive, agar periode berikutnya dimulai dari angka bersih. Bayangkan speedometer perjalanan yang direset setiap awal bulan, sementara odometer total tetap berjalan. Akun pendapatan dan beban adalah speedometer perjalanan, akun aset dan modal adalah odometer.
Ada empat jurnal penutup yang perlu dibuat Toko Berkah. Pertama, akun Penjualan Rp45.000.000 didebit dan dipindahkan ke akun Ikhtisar Laba Rugi. Kedua, seluruh beban dikreditkan dan total Rp38.500.000 didebitkan ke Ikhtisar Laba Rugi, terdiri dari harga pokok penjualan Rp31.500.000, beban gaji Rp4.500.000, beban sewa Rp1.500.000, beban listrik dan air Rp900.000, serta beban penyusutan Rp100.000. Ketiga, selisih Ikhtisar Laba Rugi sebesar Rp45.000.000 dikurangi Rp38.500.000, yaitu Rp6.500.000, dipindahkan ke akun Modal. Keempat, akun Prive Rp3.000.000 ditutup dengan mendebit Modal.
Hasil akhirnya, modal pemilik menjadi Rp30.000.000 ditambah Rp6.500.000 dikurangi Rp3.000.000, sama dengan Rp33.500.000, persis seperti yang sudah muncul di neraca. Kalau dua angka ini berbeda, berarti ada kesalahan di salah satu tahap sebelumnya.
Tahap kesembilan adalah menyusun neraca saldo setelah penutupan. Isinya hanya akun riil, karena semua akun sementara sudah bersaldo nol. Kas Rp9.600.000, persediaan Rp18.500.000, sewa dibayar di muka Rp7.500.000, dan peralatan Rp6.000.000 di sisi debit dengan total Rp41.600.000. Di sisi kredit ada akumulasi penyusutan Rp100.000, utang usaha Rp8.000.000, dan modal Rp33.500.000, juga berjumlah Rp41.600.000. Angka-angka inilah yang menjadi saldo awal 1 November, dan siklusnya berputar kembali ke tahap pertama.
Tahap Mana yang Dikerjakan Sistem Kasir dan Mana yang Tetap Butuh Manusia
Membaca sembilan tahap di atas mudah membuat pemilik toko berpikir bahwa pembukuan usaha kecil butuh staf akuntansi khusus. Kenyataannya, sebagian besar beban kerja tahap awal sudah diambil alih sistem sejak Anda memakai aplikasi kasir. Yang tersisa untuk dikerjakan manusia jumlahnya lebih sedikit dari yang dibayangkan, tapi justru bagian itu yang tidak bisa didelegasikan ke mesin karena isinya keputusan, bukan pencatatan.
| Tahap | Dikerjakan sistem kasir | Tetap butuh keputusan manusia |
|---|---|---|
| 1. Bukti transaksi | Struk otomatis dibuat dan tersimpan tiap transaksi, lengkap dengan waktu dan metode bayar | Nota supplier, kuitansi sewa, dan bukti pajak masih perlu diinput atau diarsipkan sendiri |
| 2. Jurnal umum | Penjualan, diskon, dan penerimaan kas terjurnal otomatis saat transaksi ditutup | Transaksi non-penjualan seperti sewa, gaji, dan prive perlu dicatat manual |
| 3. Buku besar | Saldo kas, penjualan, dan stok terperbarui seketika | Penentuan akun untuk transaksi tidak biasa, misalnya barang rusak atau retur besar |
| 4. Neraca saldo | Ringkasan saldo akun bisa ditarik kapan saja dari laporan sistem | Menilai apakah ada transaksi yang belum masuk sama sekali |
| 5. Jurnal penyesuaian | Data pendukung seperti stok akhir dan nilai persediaan tersedia otomatis | Keputusan nilai penyusutan, umur peralatan, dan pengakuan beban dibayar di muka |
| 6. Neraca saldo setelah penyesuaian | Perhitungan ulang otomatis kalau penyesuaian sudah dimasukkan | Memasukkan jurnal penyesuaiannya, karena angka ini datang dari kebijakan pemilik |
| 7. Laporan keuangan | Laporan penjualan, laba kotor, dan pergerakan stok tersaji rapi | Interpretasi angka dan tindak lanjutnya, misalnya menaikkan harga atau memangkas beban |
| 8. Jurnal penutup | Rekap periode otomatis tersedia per hari, minggu, dan bulan | Penutupan formal akun dan pencatatan prive pemilik |
| 9. Neraca saldo setelah penutupan | Saldo kas dan stok terbawa otomatis ke periode berikutnya | Memastikan modal akhir cocok dengan neraca sebelum periode baru dimulai |
Pola yang muncul cukup jelas. Tahap 1 sampai 4 didominasi pekerjaan mekanis yang memang cocok diserahkan ke sistem, sedangkan tahap 5 sampai 9 berisi pertimbangan. Berapa lama rak toko Anda akan terpakai sebelum diganti? Apakah stok yang kedaluwarsa dihapus bulan ini atau bulan depan? Berapa banyak uang yang boleh diambil pemilik tanpa mengganggu modal kerja? Tidak ada aplikasi yang bisa menjawab itu untuk Anda.
Di Kasirnesia, bagian yang otomatis mencakup pencatatan transaksi, pembuatan struk, pergerakan stok, dan laporan penjualan harian yang bisa dibuka dari mana saja. Daftar lengkap apa saja yang tersedia bisa dilihat di halaman fitur. Posisi kami di sini perlu jujur: Kasirnesia adalah aplikasi kasir, bukan software akuntansi penuh dan bukan konsultan pajak. Yang kami sediakan adalah data tahap awal yang bersih dan lengkap, supaya tahap penyesuaian sampai penutupan jauh lebih ringan dikerjakan, baik oleh Anda sendiri maupun oleh akuntan yang Anda sewa per tiga bulan.
Kesalahan yang Sering Membuat Siklus Akuntansi Toko Berantakan
Kesalahan pertama, dan paling merusak, adalah mencampur uang usaha dengan uang pribadi. Kalau uang belanja dapur diambil dari laci kasir tanpa dicatat, saldo kas di buku tidak akan pernah cocok dengan uang fisik, dan seluruh sembilan tahap di atas jadi tidak bisa dipercaya. Solusinya bukan pembukuan yang lebih canggih, melainkan disiplin memisahkan rekening dan mencatat setiap pengambilan sebagai prive, seperti yang dilakukan Toko Berkah dengan Rp3.000.000 miliknya.
Kesalahan kedua, mencatat seluruh pembelian barang dagang sebagai beban bulan itu juga. Kalau Toko Berkah memperlakukan pembelian Rp30.000.000 sebagai beban penuh, laporan Oktober akan menunjukkan angka yang jauh berbeda dari kenyataan, padahal barang senilai Rp18.500.000 masih utuh di rak dan baru akan terjual bulan depan. Pembelian barang adalah perpindahan bentuk aset dari kas menjadi persediaan, dan baru menjadi beban ketika barangnya benar-benar terjual.
Kesalahan ketiga, melewati jurnal penyesuaian karena dianggap rumit. Ini yang membuat banyak pemilik toko merasa laporan bulanannya "tidak masuk akal". Laba tampak besar di bulan pembelian sedikit, lalu tampak anjlok di bulan belanja stok banyak, padahal penjualannya stabil. Pola naik turun yang ekstrem seperti itu hampir selalu gejala penyesuaian yang tidak pernah dibuat.
Kesalahan keempat, tidak pernah mencocokkan catatan dengan sumber luar. Neraca saldo yang seimbang tidak menjamin uang di rekening benar-benar sesuai catatan. Untuk usaha yang menerima QRIS dan transfer, mencocokkan mutasi rekening dengan catatan penjualan lewat rekonsiliasi bank sebaiknya dilakukan minimal sebulan sekali, sebelum tutup buku. Perbedaan kecil yang dibiarkan menumpuk beberapa bulan akan jauh lebih sulit ditelusuri.
Kesalahan kelima, tutup buku dikerjakan setahun sekali menjelang tenggat pelaporan pajak. Menjalankan siklus per bulan memang lebih sering, tapi jauh lebih ringan, karena Anda hanya menelusuri transaksi satu bulan kalau ada yang tidak cocok. Menelusuri dua belas bulan sekaligus dengan bukti transaksi yang sudah tercecer adalah pekerjaan yang berkali lipat lebih berat.
Benchmark: Kalau Anda bisa menjawab tiga pertanyaan ini dalam lima menit setiap akhir bulan, siklus akuntansi toko Anda sudah berjalan sehat. Berapa laba bersih bulan lalu? Berapa nilai stok yang masih di rak? Berapa sisa utang ke supplier? Kalau salah satu jawabannya harus dicari dulu ke tumpukan nota, ada tahap yang belum rapi.
Perlu dicatat juga bahwa tidak semua usaha kecil wajib menjalankan pembukuan penuh. Undang-Undang Nomor 36 Tahun 2008 Pasal 14 ayat 2 menyebut wajib pajak orang pribadi yang melakukan kegiatan usaha atau pekerjaan bebas dengan peredaran bruto dalam satu tahun kurang dari Rp4.800.000.000 boleh menghitung penghasilan neto memakai Norma Penghitungan Penghasilan Neto, dengan syarat memberitahukan ke Direktur Jenderal Pajak dalam tiga bulan pertama tahun pajak yang bersangkutan, dan mereka wajib melakukan pencatatan (Direktorat Jenderal Pajak). Artinya, siklus sembilan tahap di atas boleh Anda pakai sebagai alat manajemen untuk mengetahui laba sebenarnya, walau kewajiban administratif Anda ke kantor pajak mungkin lebih sederhana. Untuk urusan status dan kewajiban perpajakan spesifik usaha Anda, konsultasikan ke konsultan pajak atau kantor pajak terdekat, karena kami memang bukan pihak yang tepat untuk itu.
Kalau Anda baru mau mulai dan merasa sembilan tahap ini masih terlalu jauh, mulailah dari yang paling dasar dulu lewat panduan pembukuan usaha sederhana, lalu naik bertahap ke jurnal dan penyesuaian setelah kebiasaan mencatat harian terbentuk. Untuk sisi transaksinya, Anda bisa mencoba paket gratis Kasirnesia agar tahap satu sampai empat berjalan otomatis sejak hari pertama, sementara energi Anda difokuskan ke tahap yang memang butuh penilaian manusia.
FAQ: Pertanyaan Umum seputar Siklus Akuntansi
Apa itu siklus akuntansi? Siklus akuntansi adalah urutan langkah pencatatan keuangan yang berulang setiap periode, mulai dari mengumpulkan bukti transaksi sampai menyusun neraca saldo setelah penutupan. Disebut siklus karena setelah tahap terakhir selesai, prosesnya kembali ke tahap pertama untuk periode berikutnya. Tujuannya satu, mengubah tumpukan struk dan nota harian menjadi laporan keuangan yang bisa dipakai mengambil keputusan.
Ada berapa tahap dalam siklus akuntansi? Versi yang paling umum dipakai terdiri dari sembilan tahap, yaitu bukti transaksi, jurnal umum, posting ke buku besar, neraca saldo, jurnal penyesuaian, neraca saldo setelah penyesuaian, laporan keuangan, jurnal penutup, dan neraca saldo setelah penutupan. Beberapa buku menggabungkan atau memecah tahap tertentu sehingga jumlahnya bisa terlihat delapan atau sepuluh. Yang penting bukan jumlah tahapnya, tapi urutannya, karena setiap tahap memakai hasil tahap sebelumnya.
Apa beda neraca saldo dan neraca keuangan? Neraca saldo adalah daftar kerja berisi saldo akhir semua akun, termasuk akun pendapatan dan beban, yang dipakai untuk mengecek apakah total debit sama dengan total kredit. Neraca keuangan adalah laporan resmi yang hanya memuat aset, liabilitas, dan ekuitas pada satu tanggal tertentu. Neraca saldo adalah alat bantu di tengah proses, sedangkan neraca keuangan adalah salah satu hasil akhirnya.
Apakah pemilik warung kecil wajib menjalankan seluruh siklus akuntansi? Tidak selalu. Undang-Undang Nomor 36 Tahun 2008 Pasal 14 memberi ruang bagi wajib pajak orang pribadi dengan peredaran bruto kurang dari Rp4,8 miliar setahun untuk memakai Norma Penghitungan Penghasilan Neto, dan mereka cukup melakukan pencatatan, bukan pembukuan penuh, dengan syarat memberitahukan ke Direktorat Jenderal Pajak dalam tiga bulan pertama tahun pajak. Walau begitu, memahami alur siklusnya tetap berguna karena laba usaha yang sebenarnya baru kelihatan setelah persediaan, sewa, dan penyusutan diperhitungkan.
Tahap mana dari siklus akuntansi yang sudah dikerjakan aplikasi kasir? Aplikasi kasir umumnya menangani tahap awal secara otomatis, yaitu membuat bukti transaksi berupa struk, mencatatnya sebagai jurnal penjualan, dan memutakhirkan saldo akun kas serta stok. Beberapa aplikasi juga menyajikan ringkasan penjualan dan laba kotor harian. Tahap yang tetap butuh manusia adalah jurnal penyesuaian, penentuan kebijakan penyusutan, dan interpretasi laporan akhir, karena tahap-tahap itu berisi keputusan, bukan sekadar pencatatan.
Berapa lama dokumen dan catatan pembukuan harus disimpan? Undang-Undang Nomor 28 Tahun 2007 Pasal 28 ayat 11 menyebutkan buku, catatan, dan dokumen yang menjadi dasar pembukuan atau pencatatan, termasuk hasil pengolahan data yang dikelola secara elektronik, wajib disimpan selama 10 tahun di Indonesia. Untuk usaha kecil, aturan ini berarti struk, nota supplier, dan rekap penjualan digital tidak boleh dibuang begitu tutup buku bulanan. Menyimpan cadangan digital jauh lebih praktis daripada menumpuk kertas selama satu dekade.
Masih bingung menentukan tahap mana yang perlu Anda kerjakan sendiri dan mana yang bisa diserahkan ke sistem? Chat tim Kasirnesia lewat WhatsApp di wa.me/6285136212005, kami bantu petakan dari kondisi toko Anda sekarang.