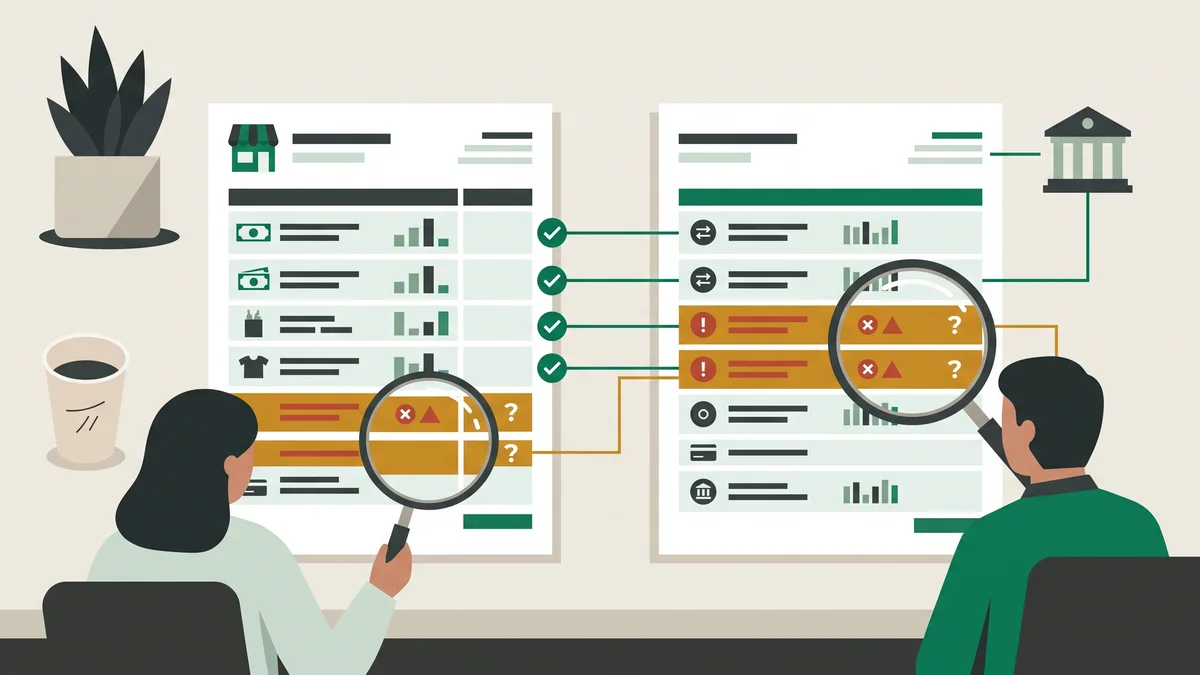
Rekonsiliasi bank adalah prosedur mencocokkan saldo menurut catatan toko Anda dengan saldo menurut mutasi rekening bank pada tanggal yang sama, lalu menjelaskan setiap selisih yang muncul sampai kedua sisi bertemu di angka yang persis sama. Ini bukan pekerjaan khusus akuntan perusahaan besar. Pemilik warung yang dalam satu hari menerima uang tunai, transfer, dan QRIS sekaligus sudah punya alasan kuat untuk melakukannya, karena tiga jalur uang itu tidak pernah masuk ke rekening pada waktu yang sama.
Ada satu kesalahpahaman yang membuat banyak pemilik toko panik tanpa perlu: anggapan bahwa saldo di catatan toko dan saldo di rekening bank seharusnya sama persis setiap saat. Kenyataannya keduanya hampir selalu berbeda, dan perbedaan itu biasanya normal. Yang tidak normal adalah ketika Anda tidak bisa menjelaskan bedanya dari mana. Selisih yang bisa diuraikan berarti urusan waktu. Selisih yang tidak bisa diuraikan berarti urusan uang.
Daftar Isi
- Apa Itu Rekonsiliasi Bank dan Kenapa Saldo Selalu Beda
- Selisih yang Wajar Karena Beda Waktu Bukan Uang Hilang
- Selisih yang Tidak Wajar dan Harus Ditelusuri
- 7 Langkah Rekonsiliasi Bank yang Bisa Diikuti Pemilik Toko
- Contoh Laporan Rekonsiliasi Bank untuk Toko Kecil
- Seberapa Sering Rekonsiliasi Bank Perlu Dilakukan
- Cara Mempercepat Rekonsiliasi Saat Transaksi Sudah Banyak
- FAQ: Pertanyaan Umum seputar Rekonsiliasi Bank
Apa Itu Rekonsiliasi Bank dan Kenapa Saldo Selalu Beda
Rekonsiliasi bank mempertemukan dua catatan yang mencatat uang yang sama dari dua sudut berbeda. Sisi pertama adalah catatan toko, yaitu buku kas bank yang Anda pegang sendiri, atau rekap penjualan dan setoran yang keluar dari aplikasi kasir. Sisi kedua adalah rekening koran atau mutasi rekening, yaitu versi bank tentang apa yang benar-benar masuk dan keluar dari nomor rekening usaha Anda.
Kedua catatan itu jarang sama karena keduanya merekam kejadian pada saat yang berbeda. Toko mencatat saat transaksi terjadi di meja kasir. Bank baru mencatat saat dana benar-benar masuk ke sistem mereka. Jarak antara dua momen itu bisa hitungan jam, bisa juga beberapa hari, tergantung jalur pembayarannya.
Contoh paling sederhana, Anda menyetor uang tunai hasil jualan pukul empat sore lewat mesin setor tunai. Di buku toko, uang itu sudah pindah ke pos bank hari itu juga. Di rekening, penambahannya bisa jatuh pada tanggal berikutnya kalau setoran masuk setelah batas waktu pembukuan bank. Satu kejadian, dua tanggal, dan selisih pun muncul tanpa ada uang yang hilang.
Sebaliknya, ada juga uang yang masuk ke rekening tanpa Anda ketahui pada hari kejadian. Bank Indonesia menjelaskan BI-FAST sebagai infrastruktur sistem pembayaran ritel nasional yang memfasilitasi pembayaran secara "real-time, aman, efisien, dan tersedia setiap saat (24/7)" (Bank Indonesia). Artinya transfer dari pelanggan atau pembayaran piutang bisa mendarat di rekening Anda pukul sebelas malam, jauh setelah toko tutup dan buku hari itu ditutup.
Karena itu, tujuan rekonsiliasi bukan memaksa dua angka jadi sama sepanjang waktu. Tujuannya memastikan setiap rupiah selisih punya nama dan alasan. Kalau Anda belum punya kebiasaan mencatat rapi, mulai dulu dari dasarnya lewat panduan pembukuan usaha sederhana, karena rekonsiliasi hanya berguna kalau sisi catatan toko memang ada dan bisa dipercaya.
Poin Penting: Rekonsiliasi bank yang benar tidak menghasilkan satu angka, tapi dua hal sekaligus: saldo akhir yang sama di kedua sisi, dan daftar alasan kenapa tadinya berbeda. Kalau Anda hanya punya angka yang cocok tanpa daftar alasannya, kemungkinan besar angkanya dipaksa cocok.
Selisih yang Wajar Karena Beda Waktu Bukan Uang Hilang
Sebelum curiga ada yang mengambil uang, uraikan dulu penyebab selisih yang memang bawaan sistem. Ini kelompok yang paling sering muncul di toko kecil dan tidak perlu bikin panik.
Setoran dalam perjalanan. Uang tunai yang sudah Anda setor tapi belum tercatat di rekening pada tanggal tutup buku. Nilainya ada di catatan toko, belum ada di mutasi bank. Ini paling sering terjadi untuk setoran sore, setoran akhir pekan, dan setoran lewat agen atau mesin setor tunai di luar jam operasional bank.
Cek atau bilyet giro yang belum dicairkan. Kalau Anda membayar supplier dengan cek, uangnya sudah Anda catat keluar, tapi saldo bank belum berkurang sampai penerima benar-benar mencairkannya. Bank Indonesia mendefinisikan cek sebagai "perintah tidak bersyarat dari nasabah kepada bank penyimpan dana untuk membayar suatu jumlah tertentu pada saat diunjukkan", dan menyebut tenggang waktu pengunjukan cek "selama 70 hari sejak Tanggal Penarikan Cek" (Bank Indonesia). Jadi jarak antara Anda mencatat dan bank memotong saldo bisa panjang, dan itu memang aturannya.
Pencairan dana QRIS dan EDC yang masuk belakangan. Ini penyebab selisih paling sering di UMKM sekarang. Transaksi QRIS terjadi hari ini di meja kasir, tapi dananya masuk ke rekening sebagai satu nilai gabungan pada waktu tersendiri. Halaman resmi QRIS.id menjelaskan bahwa "Pencairan Dana Transaksi QRIS akan dilakukan secara otomatis" dan menyediakan menu Settlement di dashboard untuk memantau pencairan ke rekening yang didaftarkan saat registrasi (QRIS.id). Jadwal persisnya berbeda antar penyedia, jadi jangan berasumsi, cek langsung di dashboard penyedia QRIS Anda.
Kenapa jadwalnya bisa berbeda-beda? Karena sumber dananya juga berbeda. Bank Indonesia menyebut transaksi QRIS "menggunakan sumber dana berupa simpanan dan/atau instrumen pembayaran berupa kartu debet, kartu kredit, fasilitas kredit, dan/atau uang elektronik" (Bank Indonesia). Satu QR code yang sama bisa dibayar dari beberapa jalur berbeda di belakang layar, dan tiap jalur punya alur penyelesaiannya sendiri.
Biaya yang dipotong bank dan penyedia pembayaran. Biaya administrasi bulanan, biaya transfer, dan potongan biaya layanan atas transaksi QRIS biasanya sudah terpotong sebelum Anda sempat mencatatnya. Karena itu sisi catatan toko sering tampak lebih besar dari saldo rekening. Besaran potongan layanan QRIS diatur dan pernah berubah, jadi jangan pakai angka dari ingatan atau kabar grup WhatsApp. Rinciannya sudah kami bahas terpisah di panduan biaya QRIS dan MDR untuk usaha.
Bunga atau jasa giro yang dikreditkan bank. Nilainya kecil untuk rekening usaha kecil, tapi tetap muncul di mutasi dan tidak pernah ada di catatan toko sampai Anda menambahkannya.
Selisih yang Tidak Wajar dan Harus Ditelusuri
Kalau semua pos di atas sudah diuraikan dan angkanya masih belum bertemu, sisa selisihnya masuk kelompok kedua. Kelompok ini tidak boleh dibulatkan, tidak boleh dianggap "nanti juga ketemu sendiri", dan sebaiknya ditelusuri di hari yang sama saat ketahuan.
Salah catat nominal. Setoran Rp 750.000 diketik Rp 570.000, atau transfer masuk Rp 1.250.000 dicatat Rp 1.520.000. Ciri khas kesalahan tukar posisi angka seperti ini, selisihnya habis dibagi sembilan. Contoh, 750.000 dikurangi 570.000 sama dengan 180.000, dan 180.000 dibagi 9 sama dengan 20.000 tanpa sisa. Kalau selisih Anda punya pola itu, cek dulu kemungkinan salah ketik sebelum curiga hal lain.
Satu transaksi tercatat dua kali. Umum terjadi kalau dua orang mencatat setoran yang sama, atau saat pindah dari catatan manual ke aplikasi lalu data lama ikut diinput ulang. Cirinya, ada dua baris dengan nominal identik pada tanggal berdekatan di sisi toko, sementara di mutasi bank hanya ada satu.
Setoran yang tidak pernah sampai. Ini yang paling perlu diperhatikan. Buku toko mencatat setoran Rp 3.000.000 pada tanggal tertentu, tapi di mutasi rekening tidak ada satu pun baris yang cocok, dan setelah dicek bukan kasus setoran dalam perjalanan. Selisih jenis ini selalu punya jawaban, entah struk setoran salah tanggal, uang belum benar-benar dibawa ke bank, atau memang tidak pernah disetorkan.
Penarikan atau transfer keluar yang tidak dikenali. Ada baris keluar di mutasi yang tidak punya pasangan di catatan toko dan tidak ada yang mengaku melakukannya. Perlakukan ini sebagai temuan serius, bukan sekadar salah catat.
Di sinilah rekonsiliasi bersinggungan dengan pengawasan meja kasir. Rekonsiliasi menangkap uang yang sudah masuk catatan lalu menghilang di perjalanan menuju rekening. Yang tidak tertangkap adalah penjualan yang sejak awal tidak pernah diinput ke kasir, karena uang itu memang tidak pernah muncul di catatan mana pun. Untuk lapisan pengawasan yang menutup celah tersebut, baca cara mencegah kecurangan kasir.
Satu hal lagi yang sering mengacaukan rekonsiliasi toko kecil: uang operasional harian yang diambil langsung dari laci kasir tanpa jejak. Pisahkan pengeluaran receh seperti beli galon, parkir, dan bensin belanja ke dalam kas kecil dengan bukti sendiri, supaya tidak bercampur dengan arus setoran ke bank.
7 Langkah Rekonsiliasi Bank yang Bisa Diikuti Pemilik Toko
Urutan berikut dipakai berulang setiap periode. Sekali terbiasa, rekonsiliasi bulanan toko kecil biasanya selesai dalam waktu yang jauh lebih singkat dibanding percobaan pertama.
- Tentukan tanggal potong dan siapkan dua dokumen. Pilih satu tanggal tutup, misalnya akhir bulan. Siapkan mutasi rekening sampai tanggal itu dan catatan toko sampai tanggal yang sama persis. Jangan bandingkan mutasi sebulan penuh dengan catatan toko yang berhenti di tanggal 28.
- Tulis dua saldo awal apa adanya. Catat saldo akhir menurut rekening koran dan saldo akhir menurut catatan toko tanpa diubah sedikit pun. Selisih di antara keduanya adalah angka yang akan Anda uraikan, bukan angka yang perlu dihapus.
- Centang baris yang sudah cocok di kedua sisi. Telusuri dari yang paling besar ke paling kecil. Setiap baris yang punya pasangan di kedua catatan diberi tanda, dan tidak perlu dipikirkan lagi.
- Kumpulkan baris yang hanya ada di catatan toko. Biasanya berisi setoran dalam perjalanan dan cek yang belum dicairkan penerima. Pos ini akan menjadi penyesuaian di sisi bank, karena bank memang belum mencatatnya.
- Kumpulkan baris yang hanya ada di mutasi bank. Biasanya berisi biaya administrasi, biaya transfer, potongan biaya layanan pembayaran digital, dan bunga. Pos ini menjadi penyesuaian di sisi catatan toko, karena Anda yang belum mencatatnya.
- Hitung saldo setelah penyesuaian di kedua sisi. Kalau kedua hasilnya sama, rekonsiliasi selesai dan periode itu bersih. Kalau belum sama, sisa selisihnya masuk kelompok tidak wajar dan lanjut ke langkah terakhir.
- Telusuri sisa selisih sampai ketemu, lalu catat penyesuaiannya. Cocokkan dengan struk setoran fisik, riwayat pencairan di dashboard penyedia pembayaran, dan laporan kasir tanggal terkait. Setelah ketemu, masukkan koreksinya ke pembukuan sehingga saldo awal periode berikutnya sudah bersih.
Pro Tip: Simpan kertas atau file rekonsiliasi tiap periode, jangan dibuang setelah angkanya cocok. Saat ada sengketa dengan supplier, pertanyaan dari bank, atau audit sederhana dari calon pemberi pinjaman, dokumen inilah yang paling cepat menjawab pertanyaan "uangnya ke mana" tanpa Anda harus mengingat-ingat.
Contoh Laporan Rekonsiliasi Bank untuk Toko Kecil
Berikut contoh ilustrasi untuk toko kelontong bernama Sumber Rejeki dengan periode 30 September. Semua angka di bawah adalah contoh ilustrasi, bukan data nyata, tapi aritmetikanya bisa Anda ikuti persis.
Saldo menurut catatan toko Rp 19.010.000, sedangkan saldo menurut rekening koran Rp 18.450.000. Selisih awalnya Rp 560.000. Pemilik toko sempat mengira ada uang hilang, padahal setelah diuraikan seluruh selisihnya punya penjelasan.
| Baris | Sisi Bank (Rp) | Sisi Catatan Toko (Rp) |
|---|---|---|
| Saldo akhir 30 September | 18.450.000 | 19.010.000 |
| (+) Setoran tunai sore hari, masuk keesokan hari | 2.100.000 | - |
| (+) Pencairan QRIS 30 September, belum masuk rekening | 1.350.000 | - |
| (-) Cek ke supplier, belum dicairkan penerima | (3.000.000) | - |
| (-) Biaya administrasi dan biaya transfer, belum dicatat toko | - | (35.000) |
| (-) Potongan biaya layanan QRIS, belum dicatat toko | - | (87.000) |
| (+) Bunga rekening, belum dicatat toko | - | 12.000 |
| Saldo setelah rekonsiliasi | 18.900.000 | 18.900.000 |
Periksa ulang perhitungannya supaya Anda yakin polanya benar. Sisi bank: 18.450.000 ditambah 2.100.000 ditambah 1.350.000 sama dengan 21.900.000, lalu dikurangi 3.000.000 menjadi 18.900.000. Sisi catatan toko: 19.010.000 dikurangi 35.000 menjadi 18.975.000, dikurangi 87.000 menjadi 18.888.000, ditambah 12.000 menjadi 18.900.000. Kedua sisi bertemu di Rp 18.900.000.
Perhatikan juga bahwa total penyesuaian sisi bank sebesar Rp 450.000 ditambah total penyesuaian sisi toko sebesar Rp 110.000 hasilnya Rp 560.000, sama persis dengan selisih awal tadi. Kalau di rekonsiliasi Anda kedua angka itu tidak nyambung, berarti ada pos yang belum masuk hitungan atau ada baris yang dihitung dua kali.
Setelah rekonsiliasi selesai, tiga pos di sisi toko (biaya administrasi, potongan layanan QRIS, dan bunga) harus dimasukkan ke pembukuan sebagai transaksi nyata. Kalau tidak dicatat, bulan depan Anda akan mengulang penelusuran yang sama untuk angka yang sudah pernah Anda temukan. Pos biaya seperti ini juga perlu muncul di laporan arus kas supaya gambaran uang masuk dan keluar tidak terlalu optimistis.
Benchmark: Kalau rekonsiliasi bulanan Anda rutin menyisakan selisih tak terjelaskan di atas satu persen dari total setoran bulan itu, berhenti mengejar angkanya di akhir bulan dan perbaiki dulu proses pencatatan hariannya. Selisih berulang hampir selalu berarti ada lubang di prosedur, bukan sekadar kesalahan hitung satu kali.
Seberapa Sering Rekonsiliasi Bank Perlu Dilakukan
Jawaban jujurnya bergantung pada volume transaksi dan seberapa banyak uang yang masuk lewat jalur non-tunai. Semakin banyak QRIS, transfer, dan pembayaran lewat aplikasi pesan-antar, semakin sering rekonsiliasi perlu dilakukan, karena tiap jalur menambah satu jadwal pencairan yang berbeda.
Untuk warung dan toko kecil, tiga lapis jadwal ini biasanya cukup. Pertama, pengecekan cepat harian saat tutup toko, sekitar lima menit, dengan membandingkan total setoran hari itu dan dana masuk yang terlihat di mobile banking. Kedua, rekonsiliasi ringkas mingguan untuk memastikan tidak ada setoran yang tertinggal dan semua pencairan pembayaran digital sudah mendarat. Ketiga, rekonsiliasi penuh bulanan setelah mutasi rekening bulan itu lengkap, dengan format tabel seperti contoh di atas.
Kalau usaha Anda punya lebih dari satu outlet atau lebih dari satu rekening penampung, naikkan frekuensinya. Bukan karena risikonya lebih besar per transaksi, tapi karena jumlah pasangan yang harus dicocokkan bertambah dan penelusurannya jadi lebih panjang kalau ditunda.
Yang sebaiknya dihindari adalah menunda sampai tiga bulan atau lebih. Pada titik itu, struk setoran fisik sering sudah hilang, ingatan tentang siapa mencatat apa sudah kabur, dan riwayat pencairan di dashboard penyedia pembayaran mungkin sudah lewat rentang tampilan standar. Rekonsiliasi yang tertunda lama bukan cuma lebih lama dikerjakan, tapi juga lebih kecil peluangnya menemukan jawaban.
Cara Mempercepat Rekonsiliasi Saat Transaksi Sudah Banyak
Rekonsiliasi terasa berat biasanya bukan karena rumus, tapi karena datanya berantakan sejak awal. Beberapa kebiasaan berikut memangkas waktu pengerjaan tanpa perlu menambah alat baru.
Pisahkan rekening usaha dari rekening pribadi. Ini yang paling berdampak dan paling sering diabaikan. Satu rekening yang dipakai untuk belanja rumah tangga sekaligus setoran toko membuat tiap baris mutasi harus dinilai satu per satu sebelum bisa dicocokkan.
Pakai satu pintu setoran. Tetapkan siapa yang menyetor, jam berapa, dan lewat kanal apa. Setoran yang tersebar lewat banyak orang dan banyak kanal membuat pos setoran dalam perjalanan sulit dipastikan.
Jadikan laporan penjualan harian dari aplikasi kasir sebagai sisi catatan toko. Anda tidak perlu membangun buku kas terpisah kalau aplikasi kasir sudah merekap penjualan tunai dan non-tunai per hari. Angka itulah sisi "catatan toko" yang dibandingkan dengan mutasi bank. Tujuh angka yang wajib dibaca tiap tutup toko sudah kami rinci di laporan penjualan harian.
Cocokkan pembayaran digital per batch, bukan per transaksi. Dana QRIS dan EDC masuk sebagai satu nilai gabungan setelah dipotong biaya layanan, jadi mencari pasangan satu per satu justru membuang waktu. Ambil rincian batch dari dashboard penyedia, cocokkan totalnya, lalu catat potongan biayanya sebagai satu baris pengeluaran.
Catat nomor referensi di setiap baris. Nomor referensi transfer, nomor batch pencairan, atau nomor struk setoran membuat pencarian pasangan berubah dari menebak jadi mencocokkan. Kebiasaan kecil ini yang paling terasa saat transaksi sudah ratusan per bulan.
Kasirnesia sendiri berperan di sisi catatan toko, bukan di sisi bank. Rekap penjualan tunai dan non-tunai per hari, per metode pembayaran, dan per kasir tersedia di laporan aplikasi, sehingga Anda tinggal menghadapkannya dengan mutasi rekening. Detail laporan dan fitur lainnya bisa dilihat di halaman fitur, dan Anda bisa mencobanya dulu lewat paket gratis sebelum memutuskan berlangganan. Perlu dicatat dengan jujur, Kasirnesia adalah aplikasi kasir, bukan konsultan pajak atau penasihat keuangan, jadi untuk urusan pelaporan pajak dan audit formal tetap konsultasikan ke pihak yang berwenang.
FAQ: Pertanyaan Umum seputar Rekonsiliasi Bank
Apa itu rekonsiliasi bank? Rekonsiliasi bank adalah prosedur mencocokkan saldo menurut catatan toko Anda dengan saldo menurut mutasi rekening bank pada tanggal yang sama, lalu menjelaskan setiap selisih yang muncul sampai kedua sisi bertemu di angka yang sama. Hasil akhirnya bukan sekadar dua angka yang cocok, tapi daftar alasan kenapa tadinya berbeda. Selisih yang bisa dijelaskan berarti urusan waktu, selisih yang tidak bisa dijelaskan berarti ada yang salah catat atau uangnya benar-benar tidak ada.
Kenapa saldo catatan toko hampir selalu beda dengan saldo rekening bank? Karena kedua catatan itu merekam kejadian pada waktu yang berbeda. Toko mencatat saat transaksi terjadi, bank mencatat saat dana benar-benar masuk atau keluar dari sistem mereka. Setoran tunai sore hari, cek yang belum dicairkan penerima, dan pencairan dana QRIS yang belum masuk membuat kedua saldo berbeda walau tidak ada satu rupiah pun yang hilang. Karena itu tujuan rekonsiliasi bukan membuat kedua angka sama sepanjang waktu, tapi memastikan selisihnya bisa diuraikan.
Seberapa sering rekonsiliasi bank sebaiknya dilakukan untuk usaha kecil? Untuk warung dan toko kecil dengan transaksi harian, lakukan pengecekan cepat setiap hari saat tutup toko, rekonsiliasi ringkas seminggu sekali, dan rekonsiliasi penuh sebulan sekali setelah mutasi rekening bulan itu lengkap. Semakin banyak transaksi non-tunai, semakin rapat jadwalnya perlu dibuat. Menunda sampai tiga bulan membuat penelusuran jauh lebih lama karena bukti fisik seperti struk setoran sering sudah hilang.
Apa saja penyebab selisih yang wajar dan yang tidak wajar? Penyebab wajar adalah beda waktu pencatatan, misalnya setoran dalam perjalanan, cek yang belum diunjukkan ke bank, pencairan dana QRIS atau EDC yang masuk belakangan, biaya administrasi bank, dan bunga yang dikreditkan bank tanpa Anda ketahui. Penyebab tidak wajar adalah salah catat nominal atau tanggal, satu transaksi tercatat dua kali, setoran yang tidak pernah sampai ke rekening, dan penarikan yang tidak dikenali. Kelompok pertama cukup dicatat sebagai penyesuaian, kelompok kedua harus ditelusuri sampai ketemu bukti transaksinya.
Bagaimana rekonsiliasi kalau transaksi QRIS banyak dan dananya tidak masuk di hari yang sama? Jangan cocokkan QRIS transaksi per transaksi dengan mutasi bank, karena dana biasanya masuk sebagai satu nilai gabungan setelah dipotong biaya layanan. Cocokkan per batch pencairan, yaitu total transaksi QRIS satu periode dibandingkan satu baris dana masuk di rekening. Ambil rincian batch dari dashboard penyedia QRIS Anda, lalu catat potongan biayanya sebagai pengeluaran terpisah di pembukuan toko supaya kedua sisi bisa bertemu.
Apakah rekonsiliasi bank bisa mendeteksi kecurangan kasir? Bisa membantu, walau bukan alat utamanya. Rekonsiliasi menangkap pola seperti setoran yang tercatat di buku toko tapi tidak pernah muncul di rekening, selisih setoran harian yang berulang di nominal kecil, dan penarikan yang tidak dikenali pemilik. Yang tidak tertangkap adalah kecurangan yang terjadi sebelum uang masuk ke catatan, misalnya penjualan yang tidak pernah diinput ke kasir, sehingga rekonsiliasi perlu dipasangkan dengan kontrol di meja kasir.
Masih bingung memulai rekonsiliasi pertama untuk toko Anda? Chat tim Kasirnesia lewat WhatsApp di wa.me/6285136212005, kami bantu menyiapkan sisi catatan tokonya dulu supaya angkanya siap dicocokkan.