
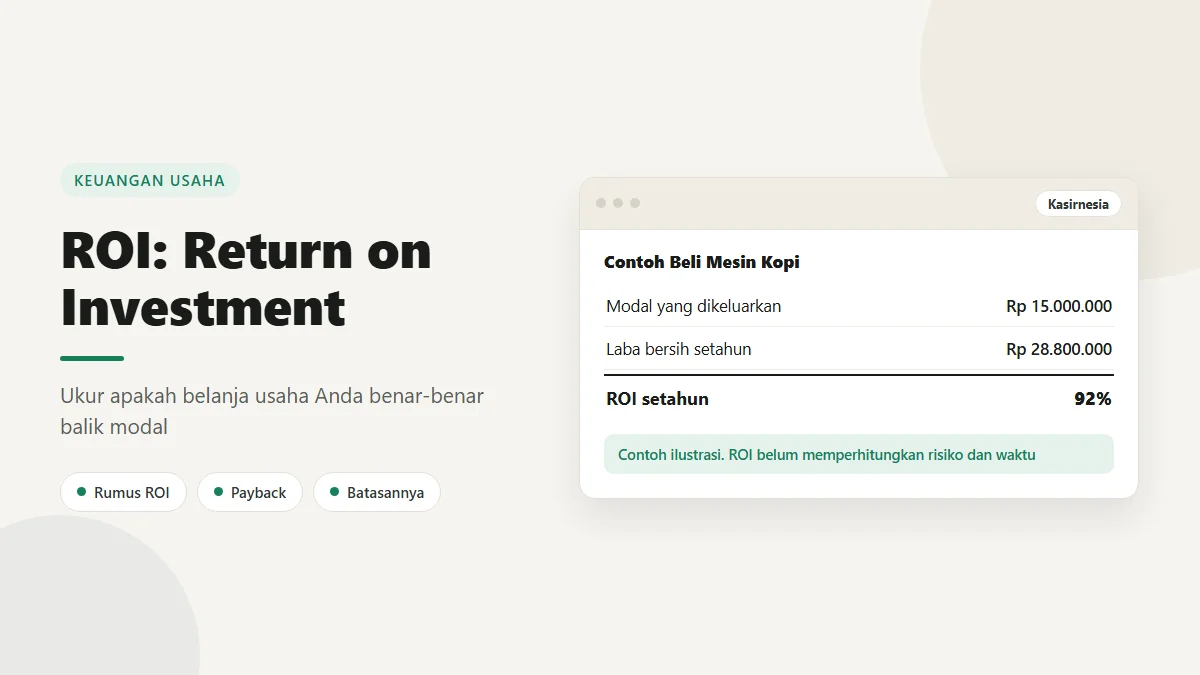
ROI adalah ukuran seberapa besar hasil bersih yang Anda dapat dibandingkan uang yang dikeluarkan untuk mendapatkannya, dinyatakan dalam persen. Kepanjangannya Return on Investment. Istilah ini memang sering muncul di laporan perusahaan besar, tapi gunanya justru paling terasa untuk pemilik toko, warung, dan kafe yang setiap beberapa bulan menghadapi pertanyaan sederhana: uang sekian juta ini kalau dibelikan mesin, dipakai memasang rak baru, atau dibakar untuk iklan, hasilnya seperti apa dibanding uangnya dibiarkan saja.
Masalahnya, ROI juga angka yang paling gampang terlihat bagus. Cukup lupa memasukkan satu atau dua pos biaya, misalnya waktu kerja Anda sendiri, dan angka persennya bisa melonjak dua kali lipat tanpa ada yang berubah di dunia nyata. Artikel ini membahas definisi ROI, rumusnya, dan tiga contoh hitung yang benar-benar dihadapi pemilik usaha kecil, lengkap dengan angka masuk dan angka keluarnya supaya bisa Anda periksa sendiri. Semua angka contoh di sini adalah contoh ilustrasi, jadi ganti dengan angka usaha Anda saat mempraktikkannya.
Daftar Isi
- ROI Adalah: Definisi yang Dipakai Pemilik Usaha, Bukan Analis Korporat
- Rumus ROI dan Cara Membacanya Tanpa Salah Arti
- Contoh 1: Beli Mesin Kopi Rp 15 Juta untuk Kafe
- Contoh 2: Pasang Etalase dan Rak Baru di Toko Kelontong
- Contoh 3: Belanja Iklan Rp 2 Juta Sebulan
- ROI vs Margin vs BEP vs Payback Period: Empat Angka yang Sering Dikira Sama
- Berapa ROI yang Wajar untuk Usaha Kecil dan Apa Batasannya
- FAQ: Pertanyaan Umum seputar ROI
ROI Adalah: Definisi yang Dipakai Pemilik Usaha, Bukan Analis Korporat
Di buku keuangan korporat, ROI dipakai untuk membandingkan proyek besar, akuisisi perusahaan, atau alokasi modal antar divisi. Untuk pemilik warung dan kafe, gunanya jauh lebih membumi: ROI adalah alat bantu memutuskan satu hal spesifik yang butuh uang di depan, dan ingin Anda ketahui apakah uang itu kembali dengan tambahan atau tidak.
Bedanya dengan angka keuangan lain terletak pada apa yang ditanyakan. Margin bertanya tentang produk dan periode: dari setiap rupiah penjualan, berapa yang tersisa. ROI bertanya tentang keputusan: dari uang yang saya keluarkan untuk hal ini, berapa yang saya dapat kembali. Karena itu ROI selalu terikat pada satu objek yang jelas. Bukan "ROI warung saya", tapi "ROI pembelian kulkas display", "ROI renovasi bagian depan toko", atau "ROI iklan bulan Agustus".
Dua kata dalam istilahnya perlu diperjelas supaya tidak salah pakai. Kata return di sini bukan uang yang masuk, tapi laba bersih tambahan yang muncul karena keputusan itu. Kalau mesin baru membuat Anda menjual tambahan Rp 5.000.000 sebulan, angka Rp 5.000.000 itu bukan return, karena di dalamnya masih ada biaya bahan, listrik, dan tenaga. Kata investment juga bukan sekadar harga barangnya, tapi seluruh uang yang keluar supaya barang itu bisa dipakai, termasuk ongkos kirim, ongkos pasang, dan pelatihan orang yang mengoperasikannya.
Dua kesalahan pemahaman ini yang paling sering membuat angka ROI menipu. Pembilang digelembungkan karena memakai omzet, penyebut dikecilkan karena hanya memakai harga barang. Hasilnya angka persen yang terlihat luar biasa dan mendorong keputusan yang sebenarnya belum layak diambil. Kalau Anda belum terbiasa memisahkan omzet dari laba, ada pembahasan terpisah soal itu di omzet adalah dan bedanya dengan profit.
Rumus ROI dan Cara Membacanya Tanpa Salah Arti
Rumus dasarnya cuma satu baris.
ROI = (Laba bersih dari investasi - Biaya investasi) : Biaya investasi x 100%
Ada juga bentuk singkatnya yang sering dipakai, yaitu laba bersih dibagi biaya investasi dikurangi satu, lalu dikali 100 persen. Hasilnya sama persis, jadi pakai yang mana pun yang lebih mudah Anda ingat. Yang penting bukan bentuk rumusnya, tapi tiga hal berikut.
Pertama, isi pembilangnya harus laba bersih tambahan, bukan penjualan tambahan. Kurangi dulu semua biaya yang muncul bersamaan dengan penjualan itu: bahan baku, kemasan, listrik tambahan, biaya perawatan, dan tenaga kerja tambahan termasuk waktu Anda sendiri kalau Anda yang mengerjakannya. Cara memisahkan laba kotor dan laba bersih sudah dibahas lebih rinci di panduan cara menghitung laba usaha.
Kedua, isi penyebutnya harus seluruh uang yang keluar untuk membuat investasi itu berjalan. Mesin seharga Rp 15.000.000 yang butuh ongkos kirim Rp 500.000 dan instalasi listrik Rp 1.000.000 berarti biaya investasinya Rp 16.500.000, bukan Rp 15.000.000. Kalau Anda ingin lebih jauh melihat komponen apa saja yang layak masuk hitungan modal, daftarnya ada di artikel modal usaha dan cara menghitung kebutuhannya.
Ketiga, sebutkan periodenya. ROI 60 persen tidak berarti apa-apa tanpa keterangan waktu. Enam puluh persen dalam tiga bulan adalah kabar yang jauh berbeda dari 60 persen dalam lima tahun, walau angkanya identik. Kebiasaan yang praktis untuk usaha kecil adalah memakai periode 12 bulan sebagai standar, lalu menuliskannya secara eksplisit: "ROI 12 bulan sebesar 60 persen".
Cara membacanya juga sederhana. ROI 0 persen berarti uang Anda kembali persis, tidak lebih dan tidak kurang, dan waktu serta tenaga yang Anda pakai tidak dibayar apa pun. ROI positif berarti ada tambahan di luar modal yang kembali. ROI negatif berarti sampai akhir periode itu modal Anda belum kembali seluruhnya, yang tidak otomatis berarti keputusan buruk, tapi berarti periode hitungnya perlu diperpanjang dan Anda perlu sadar uangnya masih tertanam.
Poin Penting: ROI negatif di 12 bulan pertama bukan selalu tanda gagal. Untuk investasi yang umurnya panjang seperti rak, etalase, atau perbaikan tempat, wajar kalau angkanya baru positif di tahun kedua. Yang berbahaya bukan angka negatif, tapi tidak pernah menghitungnya sama sekali.
Contoh 1: Beli Mesin Kopi Rp 15 Juta untuk Kafe
Kasus pertama, kafe kecil yang selama ini menyeduh kopi manual dan ingin membeli mesin espresso beserta grinder seharga Rp 15.000.000 (contoh ilustrasi). Pertanyaannya, apakah uang segitu masuk akal dikeluarkan.
Angka keluar (biaya investasi): Rp 15.000.000 untuk mesin dan grinder. Anggap ongkos kirim dan instalasi sudah termasuk dalam harga itu supaya hitungannya bersih.
Angka masuk (laba bersih tambahan per bulan):
| Komponen | Perhitungan | Hasil |
|---|---|---|
| Tambahan penjualan | 12 cangkir per hari x 25 hari buka | 300 cangkir per bulan |
| Margin kontribusi per cangkir | Harga jual Rp 22.000 - bahan Rp 9.000 | Rp 13.000 |
| Tambahan laba kotor | 300 x Rp 13.000 | Rp 3.900.000 |
| Tambahan listrik | Mesin espresso menyala sepanjang jam buka | Rp 300.000 |
| Perawatan dan filter air | Rata-rata bulanan dari servis berkala | Rp 200.000 |
| Tambahan waktu kerja pemilik | 2 jam per hari x 25 hari x Rp 20.000 per jam | Rp 1.000.000 |
| Laba bersih tambahan per bulan | Rp 3.900.000 - Rp 1.500.000 | Rp 2.400.000 |
Dari situ hitungan ROI-nya jadi jelas. Laba bersih tambahan setahun adalah Rp 2.400.000 dikali 12, sama dengan Rp 28.800.000. ROI 12 bulan adalah (Rp 28.800.000 dikurangi Rp 15.000.000) dibagi Rp 15.000.000, sama dengan Rp 13.800.000 dibagi Rp 15.000.000, hasilnya 0,92 atau 92 persen. Payback period-nya, yaitu berapa lama modal kembali, adalah Rp 15.000.000 dibagi Rp 2.400.000, sama dengan 6,25 bulan.
Sekarang bagian yang paling sering terlewat. Coba hitung ulang dengan melupakan satu pos saja, yaitu waktu kerja pemilik senilai Rp 1.000.000 per bulan. Laba bersih tambahan jadi Rp 3.400.000 per bulan, atau Rp 40.800.000 setahun. ROI 12 bulan melonjak jadi (Rp 40.800.000 dikurangi Rp 15.000.000) dibagi Rp 15.000.000, sama dengan 1,72 atau 172 persen. Payback period-nya jadi Rp 15.000.000 dibagi Rp 3.400.000, sekitar 4,4 bulan.
Angka 172 persen dan 92 persen berasal dari mesin yang sama, kafe yang sama, dan penjualan yang sama. Yang membedakan cuma satu baris biaya yang tidak pernah keluar dari rekening, karena dibayar dengan tenaga Anda. Ini alasan kenapa ROI perlu diperlakukan dengan hati-hati: angka yang lebih besar hampir selalu berasal dari hitungan biaya yang lebih pendek, bukan dari usaha yang lebih baik.
Contoh 2: Pasang Etalase dan Rak Baru di Toko Kelontong
Kasus kedua berbeda sifatnya. Toko kelontong ingin merapikan bagian depan dengan tiga rak baru dan satu etalase kaca, supaya barang lebih terlihat dan pembeli lebih mudah memilih sendiri. Investasi seperti ini tidak langsung menghasilkan produk baru, ia hanya menaikkan penjualan barang yang sudah ada.
Angka keluar (biaya investasi):
| Komponen | Jumlah (contoh ilustrasi) |
|---|---|
| Tiga rak dan satu etalase kaca | Rp 4.500.000 |
| Ongkos angkut dan pemasangan | Rp 500.000 |
| Tambahan stok untuk mengisi rak | Rp 3.000.000 |
| Total biaya investasi | Rp 8.000.000 |
Angka masuk: setelah rak terpasang, penjualan naik rata-rata Rp 3.000.000 per bulan dengan margin kotor rata-rata 15 persen, jadi tambahan laba kotornya Rp 450.000 per bulan. Ada tambahan biaya listrik untuk lampu etalase sekitar Rp 50.000 per bulan, sehingga laba bersih tambahannya Rp 400.000 per bulan, atau Rp 4.800.000 setahun.
ROI 12 bulan adalah (Rp 4.800.000 dikurangi Rp 8.000.000) dibagi Rp 8.000.000, sama dengan minus Rp 3.200.000 dibagi Rp 8.000.000, hasilnya minus 0,4 atau minus 40 persen. Di tahun pertama, keputusan ini terlihat rugi. Kalau periodenya diperpanjang jadi 24 bulan, total laba bersihnya Rp 9.600.000, dan ROI-nya menjadi (Rp 9.600.000 dikurangi Rp 8.000.000) dibagi Rp 8.000.000, sama dengan 0,2 atau 20 persen. Payback period-nya Rp 8.000.000 dibagi Rp 400.000, yaitu 20 bulan.
Ada satu nuansa yang layak Anda perhatikan di contoh ini. Dari Rp 8.000.000 tadi, Rp 3.000.000 di antaranya adalah stok barang, bukan barang modal yang habis nilainya. Stok itu masih bisa dijual dan uangnya kembali, jadi sebagian pemilik usaha memilih tidak memasukkannya sebagai biaya investasi. Kalau Anda memakai cara itu, biaya investasinya jadi Rp 5.000.000, dan ROI 12 bulannya adalah (Rp 4.800.000 dikurangi Rp 5.000.000) dibagi Rp 5.000.000, sama dengan minus 0,04 atau minus 4 persen, dengan payback period Rp 5.000.000 dibagi Rp 400.000 sama dengan 12,5 bulan.
Dua cara itu sama-sama bisa dibenarkan, asal Anda konsisten memakai satu cara untuk semua keputusan yang dibandingkan. Yang tidak boleh dilakukan adalah memasukkan stok saat menghitung investasi yang satu lalu mengeluarkannya saat menghitung investasi yang lain, karena hasilnya jadi tidak setara dan perbandingannya kehilangan arti.
Pro Tip: Sebelum menghitung ROI dua pilihan belanja, tuliskan dulu aturan main Anda di secarik kertas. Periode berapa bulan, apakah stok dihitung sebagai investasi, dan berapa nilai per jam waktu Anda sendiri. Tiga aturan itu yang membuat perbandingan antar keputusan jadi adil.
Contoh 3: Belanja Iklan Rp 2 Juta Sebulan
Kasus ketiga adalah yang paling sering salah hitung, yaitu ROI belanja iklan. Anggap sebuah toko mengeluarkan Rp 2.000.000 sebulan untuk iklan di media sosial (contoh ilustrasi), dan dari iklan itu masuk 80 pesanan baru dengan nilai rata-rata Rp 75.000 per pesanan.
Cara hitung yang keliru tapi paling sering dipakai: omzet dari iklan adalah 80 dikali Rp 75.000, sama dengan Rp 6.000.000. ROI-nya dianggap (Rp 6.000.000 dikurangi Rp 2.000.000) dibagi Rp 2.000.000, sama dengan 2 atau 200 persen. Angka ini yang biasanya diceritakan dengan bangga, padahal salah, karena Rp 6.000.000 itu omzet, bukan laba.
Cara hitung yang benar dimulai dari laba. Dengan margin kotor rata-rata 40 persen, laba kotor dari Rp 6.000.000 omzet adalah Rp 2.400.000. ROI-nya jadi (Rp 2.400.000 dikurangi Rp 2.000.000) dibagi Rp 2.000.000, sama dengan 0,2 atau 20 persen. Dari 200 persen ke 20 persen, hanya karena satu kata yang tertukar.
Belum selesai. Iklan juga menuntut waktu kerja: membuat konten, membalas chat calon pembeli, dan memantau hasil. Anggap 1 jam per hari selama 25 hari, dinilai Rp 20.000 per jam, jadi Rp 500.000 per bulan. Laba bersihnya tinggal Rp 2.400.000 dikurangi Rp 500.000, sama dengan Rp 1.900.000. ROI-nya jadi (Rp 1.900.000 dikurangi Rp 2.000.000) dibagi Rp 2.000.000, sama dengan minus 0,05 atau minus 5 persen. Iklan yang tadinya terdengar sukses besar ternyata sedikit merugi begitu waktu Anda ikut dihitung.
Sisi sebaliknya juga perlu dihitung dengan jujur, bukan cuma sisi buruknya. Kalau 20 dari 80 pembeli itu kembali belanja sekali lagi dalam tiga bulan berikutnya tanpa perlu iklan baru, tambahan omzetnya 20 dikali Rp 75.000 sama dengan Rp 1.500.000, dengan laba kotor 40 persen sama dengan Rp 600.000. Total laba bersih dari kampanye itu jadi Rp 1.900.000 ditambah Rp 600.000, sama dengan Rp 2.500.000, dan ROI-nya menjadi (Rp 2.500.000 dikurangi Rp 2.000.000) dibagi Rp 2.000.000, sama dengan 0,25 atau 25 persen.
| Cara hitung | Pembilang yang dipakai | Hasil ROI |
|---|---|---|
| Pakai omzet (keliru) | Rp 6.000.000 | 200% |
| Pakai laba kotor | Rp 2.400.000 | 20% |
| Laba kotor dikurangi waktu kerja pemilik | Rp 1.900.000 | -5% |
| Ditambah pembelian ulang 3 bulan | Rp 2.500.000 | 25% |
Empat baris itu berasal dari kampanye iklan yang sama persis. Yang berubah cuma apa yang Anda putuskan masuk hitungan. Karena itu, saat ada yang menyebut angka ROI iklan tanpa menjelaskan isinya, angka itu belum bisa dipakai untuk mengambil keputusan apa pun.
ROI vs Margin vs BEP vs Payback Period: Empat Angka yang Sering Dikira Sama
Empat istilah ini sering dipakai bergantian dalam obrolan sehari-hari, padahal masing-masing menjawab pertanyaan berbeda. Tabel berikut memakai angka dari contoh mesin kopi di atas supaya bedanya terlihat konkret, bukan cuma definisi.
| Ukuran | Menjawab pertanyaan | Rumus | Satuan hasil | Angka dari contoh mesin kopi |
|---|---|---|---|---|
| ROI | Seberapa besar hasilnya dibanding uang yang dikeluarkan | (Laba bersih - biaya investasi) : biaya investasi x 100% | Persen, wajib disertai periode | 92% dalam 12 bulan |
| Margin | Berapa bagian dari setiap rupiah penjualan yang tersisa | (Harga jual - biaya) : harga jual x 100% | Persen per transaksi atau per periode | Margin kotor per cangkir 59,1% (Rp 13.000 : Rp 22.000) |
| BEP | Berapa banyak yang harus terjual supaya tidak rugi | Biaya tetap : margin kontribusi per unit | Unit atau rupiah per periode | 116 cangkir per bulan (Rp 1.500.000 : Rp 13.000 = 115,38 dibulatkan ke atas) |
| Payback period | Berapa lama modal kembali | Biaya investasi : laba bersih per periode | Bulan atau tahun | 6,25 bulan (Rp 15.000.000 : Rp 2.400.000) |
Cara memakainya berurutan seperti ini. Margin dipakai lebih dulu, saat menyusun harga dan menilai produk, dan pembahasan lengkapnya ada di artikel margin adalah dan beda margin vs markup. BEP dipakai untuk mengetahui garis batas rugi dan tidak rugi setiap bulan, dan cara menghitungnya dibahas terpisah di break even point usaha kecil. ROI dan payback period dipakai saat ada keputusan belanja besar yang perlu ditimbang.
Yang paling sering tertukar adalah ROI dengan payback period. Keduanya memakai data yang sama, tapi ROI menjawab "berapa besar" dan payback menjawab "berapa lama". Investasi dengan ROI 12 bulan 92 persen dan payback 6,25 bulan berarti modal kembali di pertengahan tahun, lalu sisa setengah tahun berikutnya menghasilkan tambahan. Kalau Anda cuma tahu ROI-nya tanpa payback, Anda tidak tahu berapa lama uang Anda terkunci, dan untuk usaha kecil yang kasnya tipis, itu informasi yang sering lebih penting daripada persentasenya.
Satu lagi yang perlu dipisahkan, margin tidak bisa dipakai menilai investasi, dan ROI tidak bisa dipakai menilai harga produk. Menaikkan harga jual memang menaikkan margin, tapi belum tentu menaikkan ROI kalau kenaikan harga itu menurunkan jumlah pembeli sehingga tambahan penjualan yang diharapkan dari investasi tadi tidak pernah terjadi. Keduanya perlu dihitung, dan tidak bisa saling menggantikan.
Berapa ROI yang Wajar untuk Usaha Kecil dan Apa Batasannya
Pertanyaan "berapa ROI yang bagus" tidak punya satu jawaban, dan siapa pun yang memberi satu angka pasti untuk semua jenis usaha sebaiknya Anda curigai. Yang bisa dilakukan adalah membandingkan ROI Anda dengan tiga hal yang nyata di depan mata.
Pembanding pertama, biaya uangnya. Kalau modal untuk investasi itu berasal dari pinjaman, ROI yang lebih rendah dari total bunga yang Anda bayar selama periode yang sama berarti keputusan itu memindahkan uang dari kantong Anda ke pemberi pinjaman. Pembanding kedua, pilihan lain untuk uang yang sama. Uang Rp 15.000.000 bisa dipakai membeli mesin, tapi bisa juga dipakai menambah stok barang yang sudah terbukti laris dan perputarannya cepat. Hitung ROI kedua pilihan dengan aturan main yang sama, lalu bandingkan. Pembanding ketiga, kondisi tanpa investasi. Kalau ROI-nya tipis dan payback-nya panjang, tidak melakukan apa-apa dan menyimpan uangnya sebagai cadangan kas kadang justru pilihan yang lebih tenang, terutama untuk usaha yang penjualannya musiman.
Selain soal angka wajar, ada empat batasan ROI yang perlu Anda sadari sebelum memakainya sebagai dasar keputusan.
Batasan pertama, ROI mengabaikan faktor waktu. Rumusnya tidak punya tempat untuk memasukkan berapa lama. ROI 50 persen dalam 6 bulan dan ROI 50 persen dalam 3 tahun tertulis sama persis, padahal yang pertama jelas jauh lebih baik. Cara mengatasinya sederhana: selalu tulis periodenya di sebelah angkanya, dan selalu hitung payback period sebagai pasangannya. Dua angka itu bersama-sama bercerita jauh lebih lengkap dibanding ROI sendirian.
Batasan kedua, ROI mengabaikan risiko. Rumus ROI memperlakukan laba yang pasti dan laba yang masih berupa harapan dengan cara yang sama. Padahal ROI mesin kopi bergantung pada asumsi tambahan 12 cangkir per hari yang belum tentu tercapai, dan ROI iklan bergantung pada asumsi 80 pesanan yang bisa berubah bulan depan. ROI yang dihitung sebelum belanja adalah perkiraan, bukan fakta, dan sebaiknya diperlakukan begitu. Kebiasaan yang membantu adalah menghitung ulang dengan asumsi yang lebih pesimis, misalnya penjualan tambahan cuma tercapai 70 persen dari perkiraan, lalu melihat apakah angkanya masih masuk akal.
Batasan ketiga, ROI gampang terlihat bagus kalau biayanya tidak dihitung lengkap. Ini yang sudah terlihat di ketiga contoh tadi. Waktu kerja pemilik adalah pos yang paling sering hilang, karena memang tidak pernah keluar dari rekening mana pun. Selain itu, biaya yang sering lupa dimasukkan adalah ongkos pasang, pelatihan karyawan, tambahan listrik, biaya perawatan berkala, penyusutan alat, dan barang yang rusak atau tidak laku dari stok tambahan. Aturan praktisnya, kalau sebuah keputusan menambah pekerjaan bagi Anda atau tim, pekerjaan itu punya nilai dan harus masuk hitungan, mau dibayar tunai atau tidak.
Batasan keempat, ROI menghitung laba, bukan uang kas. Investasi bisa ber-ROI positif tapi tetap membuat Anda kesulitan uang bulan ini, karena labanya tertahan di stok yang belum laku atau di pesanan yang belum dibayar. Untuk usaha kecil, kondisi kas sering lebih menentukan kelangsungan usaha daripada laba di atas kertas, jadi ROI sebaiknya dibaca berdampingan dengan catatan arus kas dan laporan keuangan sederhana usaha Anda.
Key Takeaway: ROI hanya sebaik data yang masuk ke dalamnya. Kalau penjualan harian, harga modal per produk, dan biaya rutin masih tercecer di beberapa buku dan ingatan, angka ROI yang Anda hitung cuma tebakan yang kelihatan rapi. Rapikan pencatatannya dulu, baru hitungannya berarti.
Bagian yang paling melelahkan dari menghitung ROI biasanya bukan rumusnya, melainkan mengumpulkan angka penjualan sebelum dan sesudah investasi, lalu memisahkan mana penjualan yang benar-benar bertambah karena keputusan itu. Kalau transaksi harian tercatat otomatis di satu tempat lengkap dengan harga modal per produk, Anda tinggal membandingkan laporan bulan sebelum dan bulan sesudah tanpa merekap manual. Kasirnesia mencatat transaksi dan menyusun laporan penjualan dengan cara itu, dan detail fiturnya bisa dilihat di halaman fitur. Kalau ingin mencoba dulu, ada paket gratis yang bisa dipasang di HP Android yang sudah Anda punya.
FAQ: Pertanyaan Umum seputar ROI
Apa yang dimaksud dengan ROI? ROI adalah singkatan dari Return on Investment, yaitu ukuran seberapa besar hasil bersih yang Anda dapat dibandingkan uang yang dikeluarkan untuk mendapatkannya, dinyatakan dalam persen. Rumusnya adalah laba bersih dari investasi dikurangi biaya investasi, dibagi biaya investasi, lalu dikali 100 persen. ROI 50 persen berarti setiap Rp 1.000.000 yang Anda keluarkan menghasilkan tambahan Rp 500.000 di luar modal yang kembali.
Bagaimana rumus menghitung ROI? Rumus ROI adalah (total laba bersih dari investasi dikurangi biaya investasi) dibagi biaya investasi, dikali 100 persen. Yang dipakai di pembilang harus laba bersih, bukan omzet, karena omzet belum dikurangi biaya bahan dan biaya lain yang menempel pada penjualan itu. Selalu sebutkan periodenya juga, misalnya ROI 12 bulan, karena angka persen tanpa periode tidak bisa dibandingkan dengan apa pun.
Apa beda ROI dan margin? Margin mengukur berapa bagian dari setiap rupiah penjualan yang tersisa sebagai laba, sedangkan ROI mengukur berapa hasil yang Anda dapat dibandingkan uang yang dikeluarkan untuk sebuah keputusan tertentu. Margin melekat pada produk atau periode usaha, ROI melekat pada satu investasi seperti pembelian mesin, pemasangan rak, atau belanja iklan. Sebuah produk bisa bermargin tebal tapi investasi yang membuatnya bisa saja ber-ROI rendah kalau harganya terlalu mahal.
Berapa ROI yang bagus untuk usaha kecil? Tidak ada satu angka yang berlaku untuk semua usaha, karena ROI yang wajar bergantung pada periode, tingkat risiko, dan dari mana uangnya berasal. Pembanding yang paling masuk akal adalah bunga pinjaman yang Anda bayar kalau modalnya dari utang, dan hasil dari penggunaan alternatif uang yang sama, misalnya menambah stok barang yang sudah terbukti laris. ROI yang lebih rendah dari biaya pinjaman Anda berarti keputusan itu perlu ditinjau ulang.
Apa beda ROI dan payback period? ROI menjawab seberapa besar hasilnya dalam persen, sedangkan payback period menjawab berapa lama modal Anda kembali, dinyatakan dalam bulan atau tahun. Keduanya dihitung dari data yang sama tapi menjawab hal berbeda, dan sebaiknya dipakai berpasangan. Investasi Rp 15.000.000 yang menghasilkan laba bersih Rp 2.400.000 per bulan punya payback period 6,25 bulan, dan ROI 12 bulannya 92 persen.
Kenapa ROI saya terlihat besar tapi uang di kas tidak bertambah? Penyebab paling sering adalah biaya yang tidak dihitung lengkap, terutama waktu kerja pemilik, tambahan listrik, biaya perawatan, dan ongkos pasang yang dianggap kecil lalu dilupakan. Penyebab kedua adalah memakai omzet, bukan laba bersih, di pembilang rumus ROI. Penyebab ketiga adalah laba yang belum menjadi uang tunai karena tertahan di stok atau di penjualan yang belum dibayar.
Mau menghitung ROI rencana belanja Anda tapi bingung angka mana yang harus dipakai? Chat tim Kasirnesia lewat WhatsApp di wa.me/6285136212005, kami bantu Anda menyusun daftar biaya dan angka penjualannya lebih dulu.