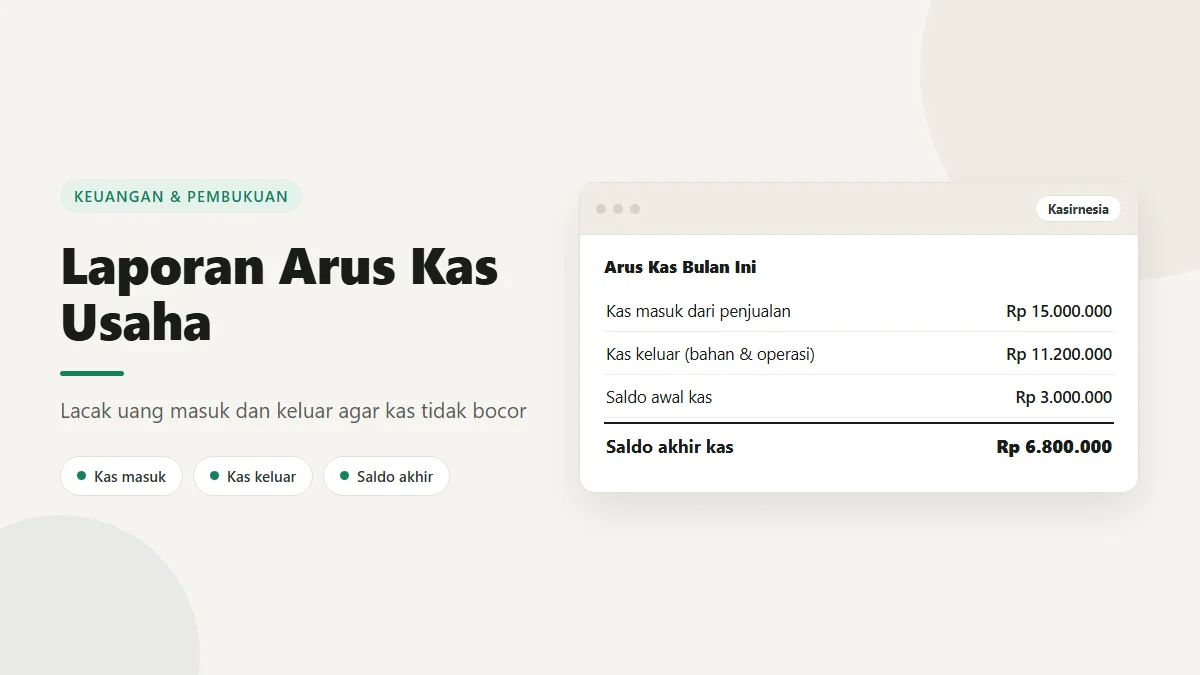
Laporan arus kas adalah catatan yang menunjukkan berapa uang tunai yang benar-benar keluar masuk dari usaha Anda dalam satu periode, dikelompokkan ke dalam tiga aktivitas, yaitu operasi, investasi, dan pendanaan. Laporan ini berbeda dari laporan laba rugi yang menghitung untung rugi berdasarkan penjualan dan biaya, sekalipun sebagian di antaranya belum dibayar tunai. Bagi pemilik warung, kafe, atau toko, catatan ini menjawab pertanyaan yang jauh lebih mendesak setiap akhir bulan, yaitu apakah uang di rekening usaha cukup untuk membayar sewa, gaji, dan setoran bahan minggu depan.
Banyak pemilik usaha kaget saat tahu usahanya tercatat untung di laporan laba rugi, tetapi rekening usahanya justru menipis. Ini bukan salah hitung. Untung dan kas memang dua hal berbeda yang bisa bergerak ke arah yang berlawanan pada saat bersamaan. Panduan ini membahas pengertiannya, tiga aktivitas di dalamnya, contoh lengkap untuk kafe kecil, cara menyusunnya dengan metode yang paling praktis, cara membacanya untuk keputusan usaha, sampai kesalahan yang sering terjadi.
Daftar Isi
- Apa Itu Laporan Arus Kas dan Kenapa Untung Belum Tentu Ada Kas
- Tiga Aktivitas: Operasi, Investasi, dan Pendanaan
- Contoh Arus Kas Kafe Kecil Selama Sebulan
- Cara Membuat Laporan Arus Kas Langkah demi Langkah
- Membaca Arus Kas untuk Keputusan Usaha
- Kesalahan Umum Saat Menyusun dan Membaca Arus Kas
- FAQ: Pertanyaan Umum seputar Laporan Arus Kas
Apa Itu Laporan Arus Kas dan Kenapa Untung Belum Tentu Ada Kas
Dalam istilah akuntansi, laporan ini disebut juga cash flow statement, dan sering disebut bersama neraca serta laporan laba rugi sebagai laporan keuangan pokok sebuah usaha. Kalau Anda sudah membaca panduan kami soal laporan laba rugi, Anda tahu laporan itu menjawab pertanyaan "apakah usaha saya untung". Catatan arus kas menjawab pertanyaan yang berbeda, yaitu "ke mana saja uang tunai usaha saya pergi, dan apakah cukup untuk bulan depan".
Perbedaan intinya ada di prinsip pencatatan. Laporan laba rugi memakai prinsip akrual, artinya penjualan dicatat begitu transaksi terjadi, walau uangnya belum diterima. Kalau Anda menjual katering ke kantor dengan tempo bayar 30 hari, penjualan itu langsung masuk laporan laba rugi bulan ini, meski uangnya baru cair bulan depan. Catatan arus kas memakai prinsip kas, artinya transaksi baru dicatat kalau uangnya benar-benar sudah berpindah tangan. Penjualan katering tadi baru muncul pada bulan uangnya diterima, bukan bulan barangnya dikirim.
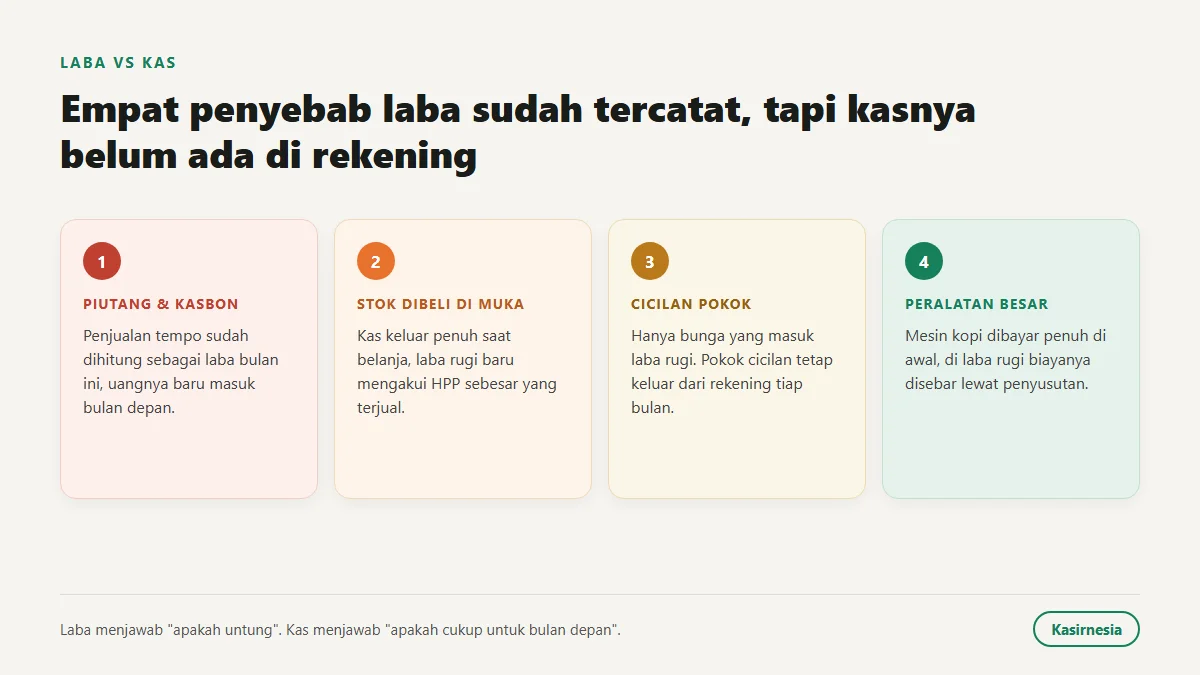
Perbedaan prinsip ini yang membuat dua laporan bisa menunjukkan gambaran berlawanan pada periode yang sama. Ambil contoh kafe di artikel laporan laba rugi kami, yang laba bersihnya Rp 10.775.000 dalam sebulan (angka ilustrasi). Angka itu benar sebagai laba, tapi bukan berarti saldo rekening kafe otomatis bertambah Rp 10.775.000 pada bulan yang sama. Ada empat penyebab yang paling sering membuat jarak antara laba dan kas:
- Penjualan tempo atau kasbon yang belum tertagih. Penjualannya sudah tercatat sebagai laba bulan ini, tapi uangnya baru masuk bulan depan. Panduan mengelola kasbon dan piutang warung membahas cara menjaga kas tetap sehat di tengah penjualan bertempo.
- Pembelian stok besar di muka. Kalau Anda memborong biji kopi dan susu tiga kali lipat untuk menyambut promo, kas keluar penuh saat pembelian, sementara di laporan laba rugi biaya bahan baru diakui sebagai HPP sebesar yang benar-benar terjual. Dasar hitungannya ada di panduan cara menghitung laba.
- Cicilan pokok pinjaman. Pokok cicilan tidak muncul sebagai biaya di laporan laba rugi, hanya bunganya yang tercatat sebagai beban. Tapi uang untuk membayar pokok itu tetap keluar dari rekening setiap bulan.
- Pembelian peralatan besar. Mesin kopi baru seharga Rp 8.000.000 membuat kas keluar penuh di bulan pembelian, sementara di laporan laba rugi biayanya biasanya disebar bertahap lewat penyusutan selama beberapa tahun.
Poin Penting: Laba menjawab pertanyaan "apakah usaha saya menguntungkan". Kas menjawab pertanyaan "apakah saya punya cukup uang untuk bertahan sampai bulan depan". Usaha kecil lebih sering tutup karena kehabisan kas daripada karena rugi di atas kertas.
Tiga Aktivitas: Operasi, Investasi, dan Pendanaan
Semua kas yang keluar masuk usaha Anda selalu bisa dikelompokkan ke salah satu dari tiga aktivitas ini. Pembagian yang sama dipakai dalam pedoman akuntansi resmi. Pedoman yang diterbitkan Otoritas Jasa Keuangan untuk BPR Syariah, misalnya, mendefinisikan aktivitas investasi sebagai "perolehan dan pelepasan aset jangka panjang serta investasi lain yang tidak termasuk setara kas", dan aktivitas pendanaan sebagai aktivitas yang mengubah jumlah serta komposisi modal dan pinjaman (OJK, Pedoman Akuntansi Perbankan Syariah bagi BPRS, Bagian XIV). Pedoman itu ditulis untuk bank, tetapi logika pengelompokannya berlaku sama untuk warung dan kafe.
Aktivitas operasi mencakup kas dari kegiatan usaha sehari-hari, yaitu penjualan tunai dan QRIS yang masuk, lalu pembelian bahan baku, gaji karyawan, sewa, listrik, dan biaya operasional lain yang keluar. Ini bagian paling penting untuk dipantau, karena aktivitas operasi yang sehat berarti usaha Anda menghasilkan kas dari bisnis intinya sendiri, bukan dari utang atau menjual aset.
Aktivitas investasi mencakup kas yang dipakai untuk membeli atau menjual aset jangka panjang, misalnya mesin kopi baru, kulkas, etalase, atau renovasi tempat usaha. Aktivitas ini biasanya minus di bulan-bulan usaha sedang berkembang, karena Anda mengeluarkan uang untuk memperbesar kapasitas. Itu wajar, selama kas dari aktivitas operasi cukup menutupnya secara bertahap.
Aktivitas pendanaan mencakup kas dari sumber pembiayaan, misalnya pinjaman modal dari bank atau KUR, setoran modal usaha tambahan dari pemilik, dan di sisi lain, pembayaran cicilan pokok pinjaman. Aktivitas ini sering disalahpahami karena kas masuk dari pinjaman terasa seperti "uang usaha", padahal itu utang yang harus dikembalikan, bukan hasil penjualan.
| Aktivitas | Contoh Kas Masuk | Contoh Kas Keluar | Menunjukkan Apa |
|---|---|---|---|
| Operasi | Penjualan tunai dan QRIS | Bahan baku, gaji, sewa, listrik | Kesehatan bisnis inti sehari-hari |
| Investasi | Menjual aset atau peralatan lama | Membeli mesin, kulkas, renovasi tempat | Arah usaha sedang berkembang atau menyusut |
| Pendanaan | Pinjaman modal, setoran modal pemilik | Cicilan pokok pinjaman, pengambilan modal | Seberapa besar usaha bergantung pada utang atau modal luar |
Ketiga angka bersih dari tiap aktivitas dijumlahkan untuk mendapatkan kenaikan atau penurunan kas bersih selama periode itu, yang kemudian ditambahkan ke saldo kas awal untuk mendapat saldo kas akhir.
Contoh Arus Kas Kafe Kecil Selama Sebulan
Supaya konkret, berikut contoh ilustrasi dengan metode langsung untuk kafe kecil selama satu bulan. Angka di bawah ini contoh ilustrasi, bukan data usaha nyata, tetapi disusun dengan aritmetika yang benar supaya bisa Anda tiru polanya.
| Keterangan | Jumlah (Rp) |
|---|---|
| Aktivitas Operasi | |
| Kas masuk dari penjualan tunai dan QRIS | 42.000.000 |
| Kas keluar untuk bahan baku | (16.000.000) |
| Kas keluar untuk gaji karyawan | (6.000.000) |
| Kas keluar untuk sewa tempat | (4.000.000) |
| Kas keluar untuk listrik, air, dan internet | (2.000.000) |
| Kas keluar untuk biaya operasional lain | (1.500.000) |
| Kas Bersih dari Aktivitas Operasi | 12.500.000 |
| Aktivitas Investasi | |
| Kas keluar untuk membeli mesin kopi baru | (8.000.000) |
| Kas Bersih dari Aktivitas Investasi | (8.000.000) |
| Aktivitas Pendanaan | |
| Kas masuk dari pinjaman modal usaha | 5.000.000 |
| Kas keluar untuk cicilan pokok pinjaman lama | (1.500.000) |
| Kas Bersih dari Aktivitas Pendanaan | 3.500.000 |
| Kenaikan Kas Bersih Bulan Ini | 8.000.000 |
| Saldo Kas Awal Bulan | 10.000.000 |
| Saldo Kas Akhir Bulan | 18.000.000 |
Mari telusuri angkanya. Aktivitas operasi menghasilkan kas bersih Rp 12.500.000, dari kas masuk Rp 42.000.000 dikurangi total kas keluar Rp 29.500.000 (16.000.000 ditambah 6.000.000 ditambah 4.000.000 ditambah 2.000.000 ditambah 1.500.000). Aktivitas investasi minus Rp 8.000.000 karena kafe ini membeli mesin kopi baru. Aktivitas pendanaan menghasilkan kas bersih positif Rp 3.500.000, dari pinjaman Rp 5.000.000 dikurangi cicilan pokok Rp 1.500.000.
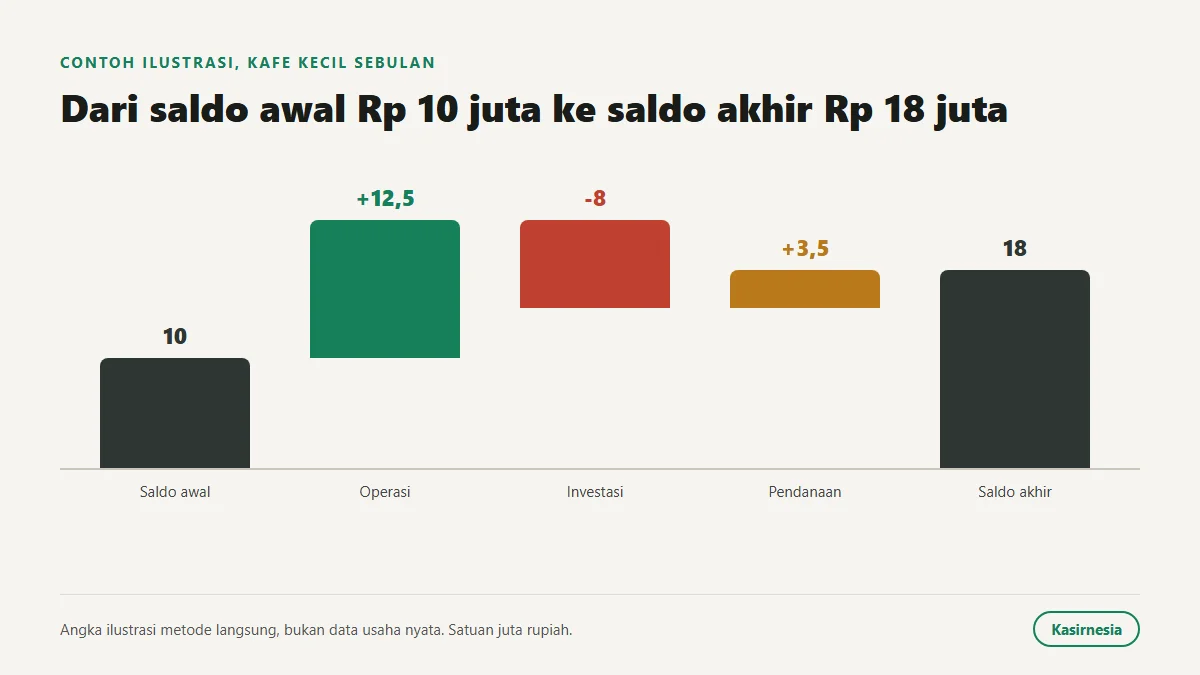
Jumlahkan ketiganya, 12.500.000 dikurangi 8.000.000 ditambah 3.500.000, hasilnya kenaikan kas bersih Rp 8.000.000 pada bulan itu. Ditambah saldo kas awal Rp 10.000.000, saldo kas akhir bulan menjadi Rp 18.000.000. Perhatikan bahwa kafe ini tetap sehat secara kas meski mengeluarkan Rp 8.000.000 untuk investasi mesin baru, karena aktivitas operasinya cukup kuat menutupnya. Perhatikan juga bahwa Rp 3.500.000 dari kenaikan itu berasal dari pinjaman, jadi kas yang benar-benar dihasilkan usaha setelah investasi hanya Rp 4.500.000.
Cara Membuat Laporan Arus Kas Langkah demi Langkah
Sebelum mulai, pilih dulu metodenya. Ada dua cara menyusun bagian aktivitas operasi, dan pilihannya memengaruhi seberapa mudah Anda mengerjakannya sendiri.
Metode langsung mencatat kas masuk dan kas keluar apa adanya. Kas dari penjualan tunai dan QRIS dijumlahkan, lalu dikurangi kas yang keluar untuk bahan baku, gaji, sewa, dan biaya lain, satu per satu sesuai kategorinya. Angkanya persis seperti yang Anda lihat di rekening dan buku kas harian, dan ini yang kami sarankan untuk warung, kafe, dan toko yang mengurus pembukuan sendiri.
Metode tidak langsung dimulai dari angka laba bersih di laporan laba rugi, lalu disesuaikan dengan perubahan piutang, utang, dan stok untuk sampai ke angka kas bersih dari aktivitas operasi. Misalnya, kalau piutang Anda naik Rp 2.000.000 bulan ini, angka itu dikurangkan dari laba bersih, karena penjualan itu sudah tercatat sebagai laba tapi uangnya belum masuk kas. Metode ini lazim dipakai lembaga yang sudah menjalankan akuntansi akrual penuh. Pedoman OJK yang dikutip di atas, misalnya, meminta bank menyajikan arus kas operasinya dengan metode tidak langsung. Dua metode ini menghasilkan angka kas bersih operasi yang sama, hanya jalan menghitungnya yang berbeda.
Untuk usaha kecil, metode langsung jauh lebih praktis karena Anda tidak perlu menyusun neraca lengkap dulu. Selama Anda punya catatan kas masuk dan kas keluar harian, Anda sudah punya bahan mentahnya. Berikut urutan yang bisa Anda ikuti.
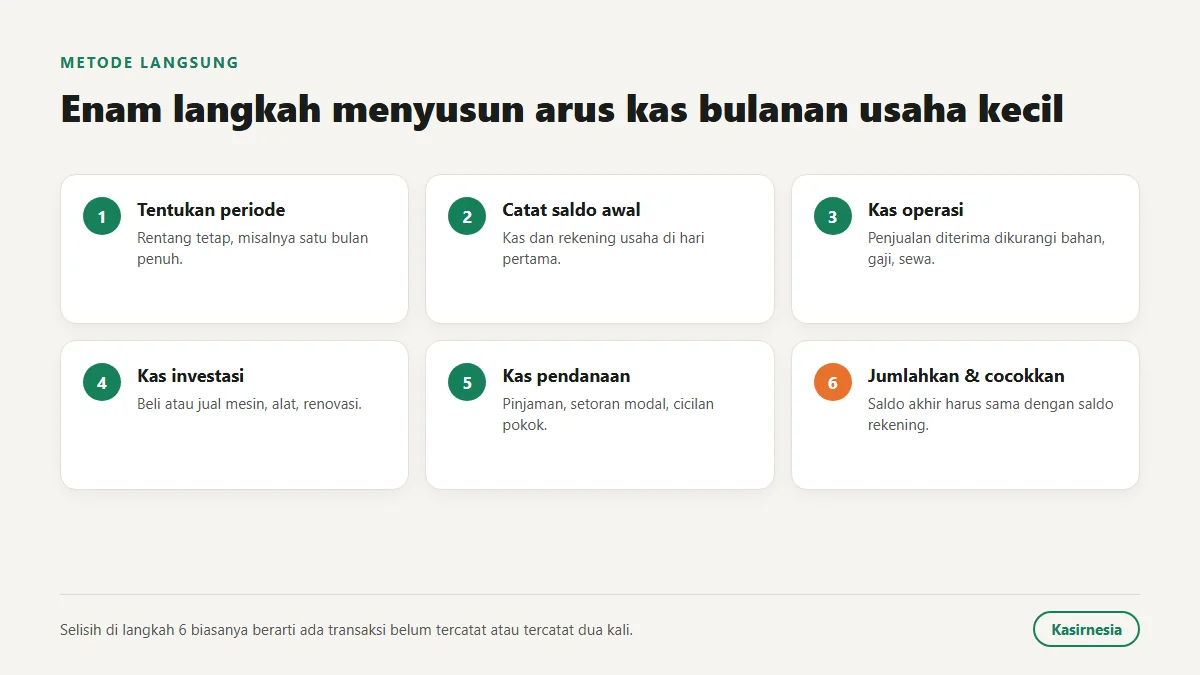
- Tentukan periode laporan. Pilih rentang waktu yang jelas dan konsisten, misalnya tanggal 1 sampai akhir bulan berjalan, supaya bisa dibandingkan dengan bulan sebelumnya.
- Catat saldo kas awal periode. Ini adalah saldo kas dan rekening usaha Anda pada hari pertama periode tersebut, sebelum transaksi bulan ini dihitung.
- Kumpulkan kas masuk dan kas keluar aktivitas operasi. Jumlahkan seluruh penjualan tunai dan QRIS yang benar-benar diterima, lalu kurangi dengan seluruh kas yang keluar untuk bahan baku, gaji, sewa, dan biaya operasional lain. Data ini bisa Anda ambil dari laporan penjualan harian yang sudah Anda simpan setiap hari.
- Kumpulkan kas masuk dan kas keluar aktivitas investasi. Catat pembelian atau penjualan aset seperti mesin, kendaraan usaha, atau renovasi tempat.
- Kumpulkan kas masuk dan kas keluar aktivitas pendanaan. Catat pinjaman yang diterima, setoran modal pemilik, dan cicilan pokok pinjaman yang dibayarkan.
- Jumlahkan ketiga kas bersih aktivitas, lalu tambahkan ke saldo kas awal untuk mendapatkan saldo kas akhir periode. Cocokkan angka ini dengan saldo kas dan rekening sebenarnya, kalau berbeda berarti ada transaksi yang belum tercatat. Kebiasaan closing kasir setiap tutup toko membuat pencocokan ini jauh lebih cepat.
Pro Tip: Kalau Anda baru mulai, pakai metode langsung dulu. Metode tidak langsung baru terasa perlu kalau usaha Anda sudah cukup besar untuk punya banyak transaksi piutang dan utang yang harus disesuaikan.
Kalau mencatat semua ini secara manual terasa berat, terutama memisahkan kas masuk berdasarkan metode pembayaran dan kas keluar berdasarkan kategori biaya, software akuntansi usaha yang terhubung dengan sistem kasir Anda akan meringankan langkah 3 sampai 6, karena data penjualan dan pengeluaran sudah terekam otomatis sejak transaksi terjadi.
Membaca Arus Kas untuk Keputusan Usaha
Laporan kas baru berguna kalau dibaca secara rutin, bukan cuma disusun sekali lalu disimpan. Kami punya pandangan yang mungkin agak berlawanan dengan kebiasaan banyak pemilik usaha kecil, yaitu memantau laporan laba rugi saja sebenarnya belum cukup. Usaha kecil lebih sering berhenti beroperasi karena kehabisan kas untuk bayar sewa dan gaji, bukan semata-mata karena rugi di atas kertas.
Mulailah dari kas bersih aktivitas operasi. Kalau angka ini konsisten positif dari bulan ke bulan, usaha Anda sehat secara inti. Kalau angka ini sering negatif, itu tanda bahaya yang lebih mendesak daripada laba tipis, karena berarti bisnis inti Anda menghabiskan kas lebih cepat daripada menghasilkannya, terlepas dari apa kata laporan laba rugi. Perhatikan juga proporsi aktivitas pendanaan. Kalau kenaikan kas Anda sebagian besar berasal dari pinjaman baru, bukan dari aktivitas operasi, itu tanda usaha sedang mengandalkan utang untuk menutup kebutuhan kas, yang perlu dievaluasi arah dan bebannya.
Bandingkan juga dengan pengelolaan kas kecil sehari-hari Anda. Kas kecil menjaga operasional harian tetap lancar untuk keperluan mendadak, sementara laporan kas bulanan melihat gambaran satu bulan penuh dari tiga aktivitas sekaligus. Keduanya perlu jalan bersamaan, kas kecil untuk kelancaran harian, laporan bulanan untuk memastikan usaha tidak diam-diam menuju kehabisan uang.
Benchmark: Kalau saldo kas akhir Anda naik tiga bulan berturut-turut sementara utang usaha tidak bertambah, itu sinyal sehat yang layak dipertahankan. Kalau saldo kas turun dua bulan berturut-turut padahal penjualan stabil, saatnya menelusuri tiga aktivitas satu per satu untuk menemukan sumber kebocorannya.
Kesalahan Umum Saat Menyusun dan Membaca Arus Kas
Ada beberapa kesalahan yang berulang kali membuat catatan kas jadi tidak akurat atau salah dibaca. Mengenalinya sejak awal menghemat banyak kebingungan di kemudian hari.
Kesalahan pertama, menganggap kas masuk dari pinjaman sebagai hasil usaha. Uang pinjaman memang menambah saldo kas, tapi itu utang yang harus dikembalikan, bukan tanda usaha sedang untung. Kesalahan kedua, mencampur kas pribadi dan kas usaha tanpa pemisahan yang jelas, sehingga sulit menentukan berapa kas yang benar-benar berasal dari aktivitas usaha. Panduan pembukuan usaha kami membahas cara memisahkannya sejak awal. Kesalahan ketiga, lupa mencatat kas keluar kecil yang sering terjadi, seperti biaya admin bank, biaya QRIS (MDR), atau ongkos kirim bahan, padahal kalau dijumlahkan sebulan bisa memengaruhi saldo akhir secara nyata.
Kesalahan keempat, tidak mencocokkan saldo kas akhir di laporan dengan saldo kas dan rekening sebenarnya. Kalau ada selisih, biasanya ada transaksi yang belum tercatat atau tercatat dua kali. Kesalahan kelima, hanya menyusun laporan sesekali saat merasa perlu, bukan rutin setiap periode, sehingga tidak ada pola yang bisa dibandingkan. Kesalahan keenam, mengabaikan aktivitas investasi dan pendanaan, dan hanya fokus ke aktivitas operasi, padahal cicilan pinjaman besar atau rencana pembelian alat baru bisa mengubah kebutuhan kas bulan depan secara signifikan.
Kami perlu jujur soal batas peran di sini. Kasirnesia adalah aplikasi kasir yang membantu Anda mencatat transaksi dan menyusun laporan dari data penjualan harian, bukan konsultan keuangan atau akuntan. Untuk keputusan besar seperti mengambil pinjaman baru atau merestrukturisasi utang usaha, sebaiknya Anda mendiskusikannya dengan konsultan keuangan atau pihak bank, dan gunakan catatan arus kas Anda sebagai bahan diskusinya. Sebagai konteks, Otoritas Jasa Keuangan sendiri mencatat bahwa arus kas yang tercampur antara keuangan pribadi dan usaha bisa menyulitkan pelaku UMKM dalam menentukan biaya operasional usahanya (OJK), sehingga pemisahan catatan sejak awal bukan sekadar formalitas administrasi.
FAQ: Pertanyaan Umum seputar Laporan Arus Kas
Apa itu laporan arus kas?
Ini adalah catatan yang menunjukkan berapa uang tunai yang benar-benar masuk dan keluar dari usaha Anda dalam satu periode, dikelompokkan menjadi tiga aktivitas, yaitu operasi, investasi, dan pendanaan. Berbeda dari laporan laba rugi yang mencatat penjualan dan biaya meski belum dibayar tunai, catatan ini hanya memuat pergerakan uang yang benar-benar terjadi. Pertanyaan yang dijawabnya paling praktis bagi pemilik usaha kecil, yaitu apakah kas di rekening usaha cukup untuk membayar kebutuhan bulan depan.
Apa beda arus kas dan laba rugi?
Laporan laba rugi menunjukkan untung atau rugi berdasarkan penjualan dan biaya dalam satu periode, termasuk transaksi yang belum tunai seperti piutang atau utang. Laporan kas hanya menghitung uang yang benar-benar berpindah, sehingga bisa menunjukkan usaha kehabisan kas meski laba rugi mencatat untung, atau sebaliknya kas melimpah meski usaha sedang rugi karena baru menerima pinjaman. Dua laporan ini saling melengkapi, bukan saling menggantikan.
Apa saja tiga aktivitas dalam arus kas usaha?
Tiga aktivitas itu adalah aktivitas operasi, yaitu kas dari penjualan dan biaya operasional sehari-hari, aktivitas investasi, yaitu kas untuk membeli atau menjual aset seperti mesin dan peralatan, dan aktivitas pendanaan, yaitu kas dari pinjaman, setoran modal, atau pembayaran cicilan pokok pinjaman. Ketiganya dijumlahkan untuk mendapatkan kenaikan atau penurunan kas bersih selama periode itu.
Apa beda metode langsung dan metode tidak langsung?
Metode langsung mencatat kas masuk dan kas keluar aktivitas operasi apa adanya, misalnya kas dari penjualan dikurangi kas untuk bahan baku dan gaji, sehingga mudah dibaca pemilik usaha kecil. Metode tidak langsung dimulai dari laba bersih di laporan laba rugi, lalu disesuaikan dengan perubahan piutang, utang, dan stok untuk sampai ke angka kas bersih. Untuk usaha kecil, metode langsung umumnya lebih mudah dipraktikkan karena datanya bisa diambil langsung dari catatan transaksi harian.
Kenapa usaha bisa untung tapi kehabisan kas?
Ini terjadi ketika penjualan tercatat sebagai untung di laporan laba rugi tetapi uangnya belum masuk ke kas, misalnya karena penjualan dengan tempo atau kasbon pelanggan yang belum tertagih. Penyebab lain adalah pembelian stok dalam jumlah besar di muka, cicilan pokok pinjaman yang tidak muncul di laporan laba rugi, atau pembelian peralatan yang kasnya keluar penuh di awal walau di laporan laba rugi dicatat bertahap sebagai penyusutan. Memantau arus kas membantu Anda melihat gejala ini sebelum kas benar-benar habis.
Seberapa sering arus kas usaha sebaiknya dilaporkan?
Untuk usaha kecil dengan kas yang masih tipis, laporan bulanan sebaiknya jadi standar minimum, dan sebagian pemilik usaha bahkan memantaunya mingguan saat sedang menghadapi pengeluaran besar seperti renovasi atau pembelian alat baru. Yang penting periodenya konsisten dan dibandingkan dari waktu ke waktu, supaya Anda bisa melihat pola sebelum masalah kas benar-benar terjadi.
Punya pertanyaan lain soal menyusun catatan arus kas atau merapikan pencatatan transaksi harian usaha Anda? Chat tim Kasirnesia langsung lewat WhatsApp di wa.me/6285136212005, kami bantu Anda mulai dari catatan yang sudah ada.