Bukti potong pajak adalah dokumen resmi yang mencatat jumlah pajak penghasilan yang sudah dipotong oleh pihak yang membayar Anda, dan fungsinya jauh lebih besar daripada sekadar lembar arsip. Direktorat Jenderal Pajak menjelaskan bukti potong dipakai untuk melaporkan pajak tahunan dengan lebih mudah, menghindari pembayaran pajak dobel atau kesalahan perhitungan, dan memastikan jumlah pajak yang dipotong sesuai aturan (DJP). Dengan kata lain, ini bukti bahwa sebagian pajak Anda sudah dibayar duluan oleh orang lain atas nama Anda.
Untuk pemilik warung, kafe, laundry, atau toko kelontong, dokumen ini sering muncul di dua sisi sekaligus. Di satu sisi Anda menerima bukti potong dari klien perusahaan yang membayar jasa Anda. Di sisi lain, begitu usaha Anda berbadan hukum dan mulai menggaji karyawan, membayar konsultan, atau menyewa ruko, Anda justru yang wajib membuat bukti potong untuk pihak lain. Panduan ini menjelaskan keduanya dengan bahasa yang bisa dipakai pemilik usaha, bukan bahasa buku peraturan.
Satu catatan penting di awal. Administrasi perpajakan Indonesia sudah pindah ke sistem inti yang baru, Coretax DJP, yang diluncurkan resmi pada 31 Desember 2024 dan melayani administrasi perpajakan sejak masa Januari 2025 (DJP). Artinya, nama menu, format dokumen, dan alur pengirimannya berbeda dari yang mungkin Anda ingat beberapa tahun lalu. Semua penjelasan di bawah mengacu pada dokumen resmi DJP yang tersedia saat panduan ini disusun.
Daftar Isi
- Apa Itu Bukti Potong Pajak dan Kenapa Pemilik Usaha Perlu Peduli
- Siapa yang Memotong dan Siapa yang Dipotong
- Jenis Bukti Potong yang Paling Sering Ditemui Usaha Kecil
- Contoh Hitung Pemotongan PPh Pasal 23 dan Sewa Bangunan
- Kapan Bukti Potong Wajib Diberikan dan Cara Membacanya
- Dipakai untuk Apa: Kredit Pajak di SPT Tahunan
- Posisi UMKM PPh Final yang Tetap Dipotong Padahal Punya Surat Keterangan
- FAQ: Pertanyaan Umum seputar Bukti Potong Pajak
Apa Itu Bukti Potong Pajak dan Kenapa Pemilik Usaha Perlu Peduli
Sistem pajak penghasilan di Indonesia tidak selalu menunggu Anda menyetor sendiri di akhir tahun. Untuk jenis penghasilan tertentu, negara meminta pihak yang membayar untuk memotong pajaknya lebih dulu, lalu menyetorkannya ke kas negara. Uang yang dipotong itu tetap milik Anda secara hitungan pajak, tapi Anda hanya bisa membuktikannya kalau punya dokumennya. Dokumen itulah bukti potong.
Buku manual Coretax DJP menyebut bukti potong sebagai dokumen resmi yang mencatat jumlah pajak penghasilan yang telah dipotong oleh pihak pemberi penghasilan, misalnya perusahaan tempat Anda bekerja atau pemberi kerja lain yang membayar honor, komisi, atau royalti. Manfaat yang disebut DJP juga jelas: pelaporan pajak tahunan jadi lebih mudah, risiko bayar dobel berkurang, dan Anda bisa memastikan jumlah yang dipotong memang sesuai aturan.
Kenapa ini penting untuk usaha kecil? Karena kebocorannya diam-diam. Kalau usaha Anda mengerjakan jasa untuk sebuah perusahaan dengan nilai tagihan Rp10 juta, lalu yang masuk ke rekening cuma Rp9,8 juta, selisih Rp200 ribu itu bukan potongan sepihak. Itu pajak yang sudah disetorkan atas nama Anda. Kalau Anda tidak menyimpan bukti potongnya, Rp200 ribu tadi tidak bisa Anda perhitungkan saat menghitung pajak tahunan, dan Anda berpotensi membayar pajak dua kali untuk penghasilan yang sama.
Di sisi sebaliknya, kalau usaha Anda yang memotong, bukti potong adalah kewajiban administratif yang tidak bisa ditunda. Pihak yang Anda potong berhak menerimanya, dan ketiadaan bukti potong membuat mereka kesulitan menutup kewajiban pajaknya sendiri. Kebiasaan mencatat setiap pembayaran keluar dengan rapi lewat pembukuan usaha sederhana membuat pekerjaan ini jauh lebih ringan, karena Anda tidak perlu mengarang ulang angka di akhir bulan.
Siapa yang Memotong dan Siapa yang Dipotong
Aturan mainnya sederhana. Pihak pemotong adalah pihak yang membayarkan penghasilan dan ditunjuk oleh aturan sebagai pemotong pajak. Pihak yang dipotong adalah penerima penghasilan. Yang membingungkan pemilik usaha kecil biasanya bukan definisinya, tapi kenyataan bahwa satu usaha bisa berada di dua posisi itu dalam bulan yang sama.
Anda menjadi pemotong ketika membayar gaji karyawan tetap dan tenaga lepas. Halaman DJP tentang pemotongan PPh Pasal 21 mencantumkan penerima penghasilan yang dipotong, termasuk tenaga ahli yang melakukan pekerjaan bebas seperti akuntan, arsitek, konsultan, dan notaris, serta pemberi jasa di berbagai bidang termasuk fotografi dan sistem aplikasi (DJP). Jadi honor fotografer yang memotret menu kafe Anda, atau fee desainer lepas yang membuat kemasan, masuk ke wilayah ini.
Anda juga menjadi pemotong ketika memakai jasa dari wajib pajak badan. DJP menyebutkan objek PPh Pasal 23 mencakup imbalan sehubungan dengan jasa teknik, jasa manajemen, jasa konstruksi, jasa konsultan, dan jasa lain selain jasa yang telah dipotong PPh Pasal 21 (DJP). Kalau kafe Anda menyewa vendor berbentuk PT untuk merenovasi dapur, transaksi itu perlu Anda cek statusnya.
Untuk sewa, aturannya lebih spesifik lagi. DJP menjelaskan pemotongan PPh atas sewa tanah dan bangunan dilakukan oleh penyewa dalam hal penyewa adalah badan pemerintah, subjek pajak badan dalam negeri, penyelenggara kegiatan, bentuk usaha tetap, kerjasama operasi, perwakilan perusahaan luar negeri lainnya, dan orang pribadi yang ditetapkan oleh Direktur Jenderal Pajak. Kalau penyewanya orang pribadi biasa atau bukan subjek pajak, PPh justru disetor sendiri oleh pihak yang menyewakan (DJP).
Poin Penting: Kalau usaha Anda masih berbentuk usaha perseorangan tanpa badan hukum, sebagian besar kewajiban memotong ini belum menyentuh Anda. Begitu naik jadi CV atau PT, posisi Anda berubah. Ini salah satu konsekuensi administratif yang jarang dibahas saat orang membicarakan untung rugi menaikkan status usaha, termasuk saat menimbang status PKP.
Jenis Bukti Potong yang Paling Sering Ditemui Usaha Kecil
Di Coretax DJP, bukti potong tidak lagi berupa satu format tunggal. Untuk pegawai tetap, buku manual DJP menyebut adanya kemudahan pembuatan bukti potong pegawai tetap A1 dan A2 di akhir tahun pajak, sementara untuk selain pegawai tetap tersedia jenis BP 21. Sedangkan untuk pemotongan dan pemungutan PPh Pasal 4 ayat (2), Pasal 15, Pasal 22, Pasal 23, dan Pasal 26, buku manual modul SPT Masa PPh Unifikasi menyebut submenu BPPU atau Bukti Potong Pungut Unifikasi, ditambah BPNR untuk pihak non-resident dan menu Penyetoran Sendiri (DJP).
Menu Penyetoran Sendiri itu menarik untuk pemilik usaha kecil, karena buku manual DJP memberi contoh persis kasus yang sering terjadi: sewa tanah dan/atau bangunan yang pihak penyewanya bukan merupakan pemotong pajak. Jadi kalau Anda menyewakan kios kepada pedagang perseorangan, kewajiban menyetor ada di tangan Anda sebagai pihak yang menyewakan, bukan di penyewa.
Tabel berikut merangkum jenis pemotongan yang paling sering menyentuh warung, kafe, laundry, dan toko kecil, beserta sifatnya di SPT Tahunan.
| Jenis pemotongan | Contoh transaksi | Dokumen di Coretax | Sifat di SPT Tahunan |
|---|---|---|---|
| PPh Pasal 21 pegawai tetap | Gaji bulanan kasir, barista, atau staf gudang | Bukti potong pegawai tetap A1 di akhir tahun pajak | Kredit pajak bagi karyawan |
| PPh Pasal 21 selain pegawai tetap | Honor desainer lepas, fee pelatih barista, honor kepanitiaan | BP 21, bukti pemotongan selain pegawai tetap | Kredit pajak bagi penerima |
| PPh Pasal 23 atas jasa | Jasa konsultan penataan dapur, jasa manajemen, jasa teknik dari wajib pajak badan | Bukti Potong Pungut Unifikasi (BPPU) | Kredit pajak bagi penerima |
| PPh Pasal 4 ayat (2) sewa tanah dan bangunan | Sewa ruko, kios, atau gudang | BPPU, atau menu Penyetoran Sendiri bila penyewa bukan pemotong | Final, dilaporkan terpisah dari kredit pajak |
| PPh final skema peredaran bruto tertentu | Penjualan ke perusahaan oleh pelaku UMKM berskema PPh final | BPPU, dengan dasar surat keterangan | Final, dilaporkan terpisah dari kredit pajak |
Kolom terakhir itu yang paling sering diabaikan. Dua baris terakhir bersifat final, dan itu mengubah cara Anda memperlakukannya saat mengisi SPT Tahunan. Bahasan detail soal skema tarif kecil ada di panduan PPh final UMKM 0,5 persen.
Contoh Hitung Pemotongan PPh Pasal 23 dan Sewa Bangunan
Angka di bawah ini adalah contoh ilustrasi, bukan tarif yang berlaku untuk kasus Anda secara otomatis. Tarifnya mengacu pada halaman resmi DJP, tapi jenis transaksi Anda perlu dipastikan sendiri karena tidak semua jasa masuk daftar objek pemotongan.
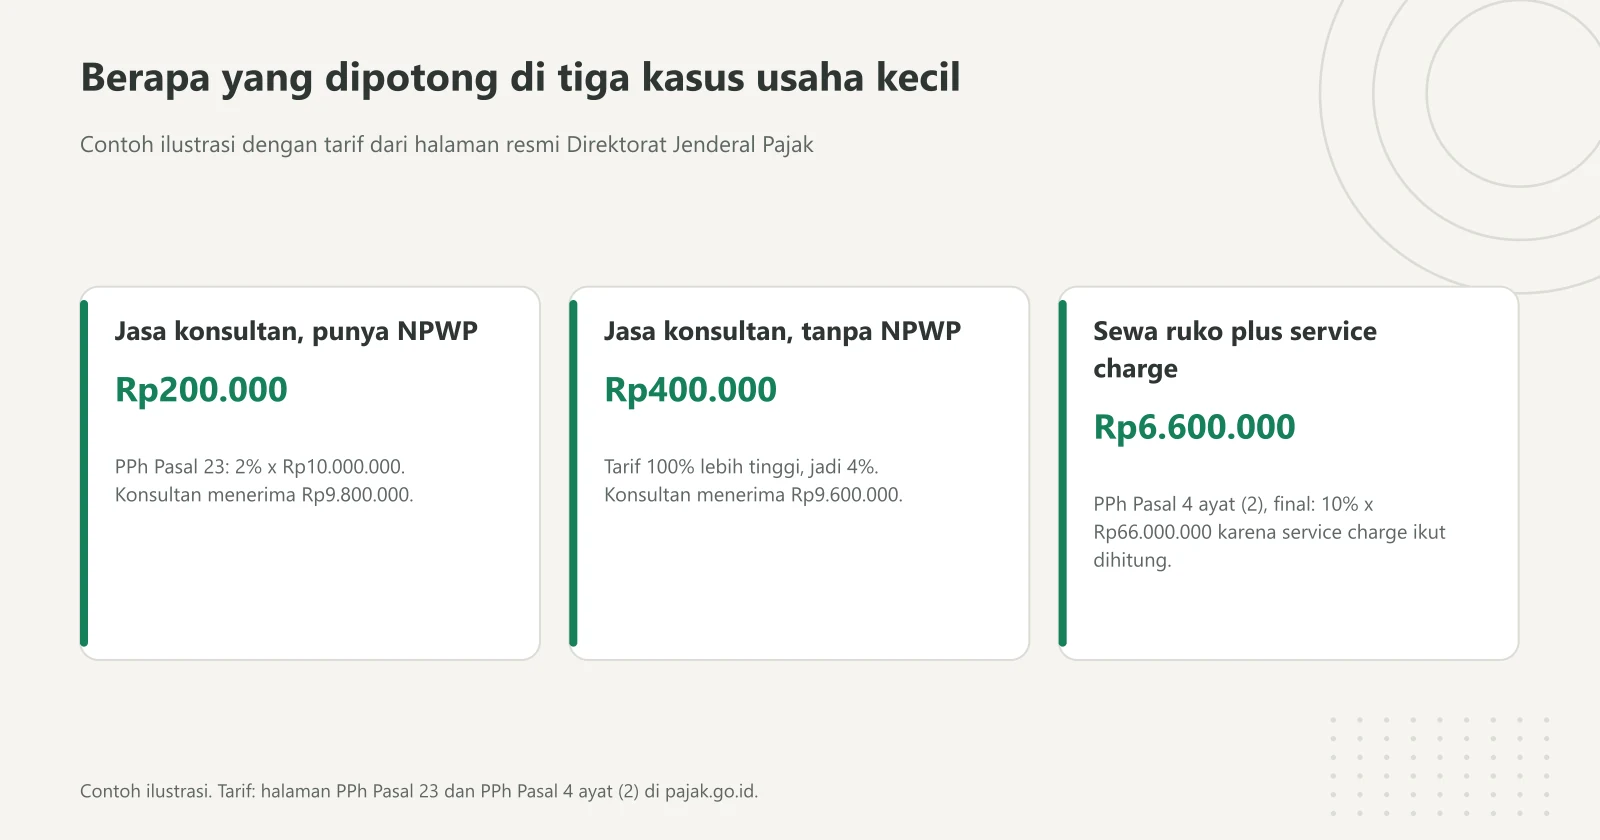
Kasus pertama, kafe Anda berbentuk badan dan memakai jasa konsultan untuk menata ulang alur dapur. Tagihan konsultan Rp10.000.000. DJP menyebut pemotongan PPh Pasal 23 atas jasa sebesar 2 persen dari jumlah bruto nilai jasa. Maka PPh yang dipotong adalah 2 persen dikali Rp10.000.000, yaitu Rp200.000. Yang Anda transfer ke konsultan Rp9.800.000, dan Rp200.000 sisanya Anda setorkan ke negara plus Anda terbitkan bukti potongnya.
Kalau konsultan itu ternyata tidak memiliki NPWP, ceritanya berubah. DJP menyatakan bila penerima penghasilan tidak memiliki NPWP, tarif pemotongan menjadi 100 persen lebih tinggi. Artinya tarifnya menjadi 4 persen, sehingga pemotongan naik jadi Rp400.000 dan yang diterima konsultan tinggal Rp9.600.000. Selisih Rp200.000 ini sering jadi sumber perdebatan di lapangan, padahal dasarnya ada di aturan, bukan di kebijakan sepihak Anda.
Kasus kedua, Anda menyewa ruko untuk cabang baru. Sewa setahun Rp60.000.000 dan pemilik menagih tambahan service charge Rp6.000.000. DJP menegaskan jumlah bruto nilai persewaan adalah semua jumlah yang dibayarkan atau terutang oleh pihak yang menyewa, termasuk biaya perawatan, biaya pemeliharaan, biaya keamanan, dan service charge, baik perjanjiannya dibuat terpisah maupun disatukan. Jadi dasar pengenaannya Rp66.000.000, bukan Rp60.000.000.
Tarifnya, menurut halaman yang sama, adalah 10 persen dari jumlah bruto nilai persewaan tanah dan bangunan. Maka PPh Pasal 4 ayat (2) yang dipotong adalah 10 persen dikali Rp66.000.000, yaitu Rp6.600.000. Yang dibayarkan ke pemilik ruko Rp59.400.000, dan Rp6.600.000 disetorkan sebagai pajak final beserta bukti potongnya.
Pro Tip: Kesalahan paling umum di kasus kedua adalah menghitung 10 persen hanya dari nilai sewa pokok dan melupakan service charge. Kalau kontrak sewa Anda memisahkan komponen biaya ke beberapa lampiran, jumlahkan dulu semuanya sebelum menghitung. Simpan rekap tahunannya di laporan keuangan supaya angka yang Anda pakai saat mengisi SPT sama dengan angka yang Anda bayarkan.
Kapan Bukti Potong Wajib Diberikan dan Cara Membacanya
Waktu penyerahan bukti potong berbeda menurut jenis penghasilannya. Untuk PPh Pasal 21, DJP menyebut pegawai tetap dan penerima pensiun yang PPh-nya dipotong pemberi kerja maupun dana pensiun berhak menerima bukti pemotongan setiap awal tahun. Sementara penerima honorarium, bukan pegawai, dan peserta kegiatan berhak menerima bukti pemotongan setelah penghasilan dibayarkan. DJP juga menyebut bukti pemotongan PPh Pasal 21 untuk pegawai dikenal dengan formulir 1721-A1 dan 1721-A2.
Untuk pemotongan yang masuk skema unifikasi, alurnya kini otomatis. Buku manual Coretax menyebut setelah bukti potong atau pungut ditandatangani, dokumen tersebut seketika terkirim secara otomatis ke akun wajib pajak lawan transaksi. Buku manual bukti potong bahkan menyatakan bukti potong PPh akan langsung dikirim ke akun wajib pajak penerima sehingga tidak perlu lagi meminta atau menyimpannya secara manual.
Ada catatan penting yang perlu Anda tahu sebagai pemotong. Buku manual DJP menjelaskan bila NIK penerima belum terdaftar dan pemotong memakai NPWP sementara, dua hal terjadi: bukti pemotongan tidak akan terkirim ke akun wajib pajak penerima penghasilan, dan bukti pemotongan tidak akan otomatis terisi dalam SPT Tahunan penerima penghasilan. Jadi menerbitkan bukti potong dengan data asal-asalan sama saja dengan tidak menerbitkannya, dari sudut pandang penerima.
Soal cara membacanya, ada lima hal yang layak Anda periksa satu per satu setiap kali menerima bukti potong.
- Identitas kedua pihak. Pastikan nama dan nomor identitas pajak Anda sebagai penerima benar, bukan nama entitas lain atau NPWP sementara.
- Masa dan tahun pajak. Ini menentukan di SPT tahun berapa dokumen tersebut Anda pakai.
- Jenis pemotongan. Cek apakah tertulis PPh Pasal 21, Pasal 23, atau Pasal 4 ayat (2), karena inilah yang menentukan sifatnya final atau tidak.
- Dasar pengenaan pajak. Cocokkan dengan nilai invoice yang Anda ajukan, termasuk komponen tambahan yang mungkin ikut dihitung.
- Tarif dan jumlah PPh yang dipotong. Hitung ulang secara manual, karena kesalahan input di sisi pemotong bukan hal yang mustahil.
Kalau ada yang tidak cocok, minta pembetulan ke pihak pemotong. Coretax menyediakan mekanisme penggantian dan pembatalan bukti potong unifikasi, jadi permintaan pembetulan bukan hal yang aneh atau merepotkan secara sistem.
Dipakai untuk Apa: Kredit Pajak di SPT Tahunan
Inilah inti dari seluruh urusan bukti potong. Untuk pemotongan yang tidak bersifat final, jumlah yang sudah dipotong pihak lain diperhitungkan sebagai kredit pajak, yaitu pengurang dari pajak yang seharusnya Anda bayar untuk setahun penuh. Kalau ternyata potongan sepanjang tahun lebih besar daripada pajak terutang Anda, hasilnya lebih bayar. Kalau lebih kecil, sisanya yang harus Anda lunasi.
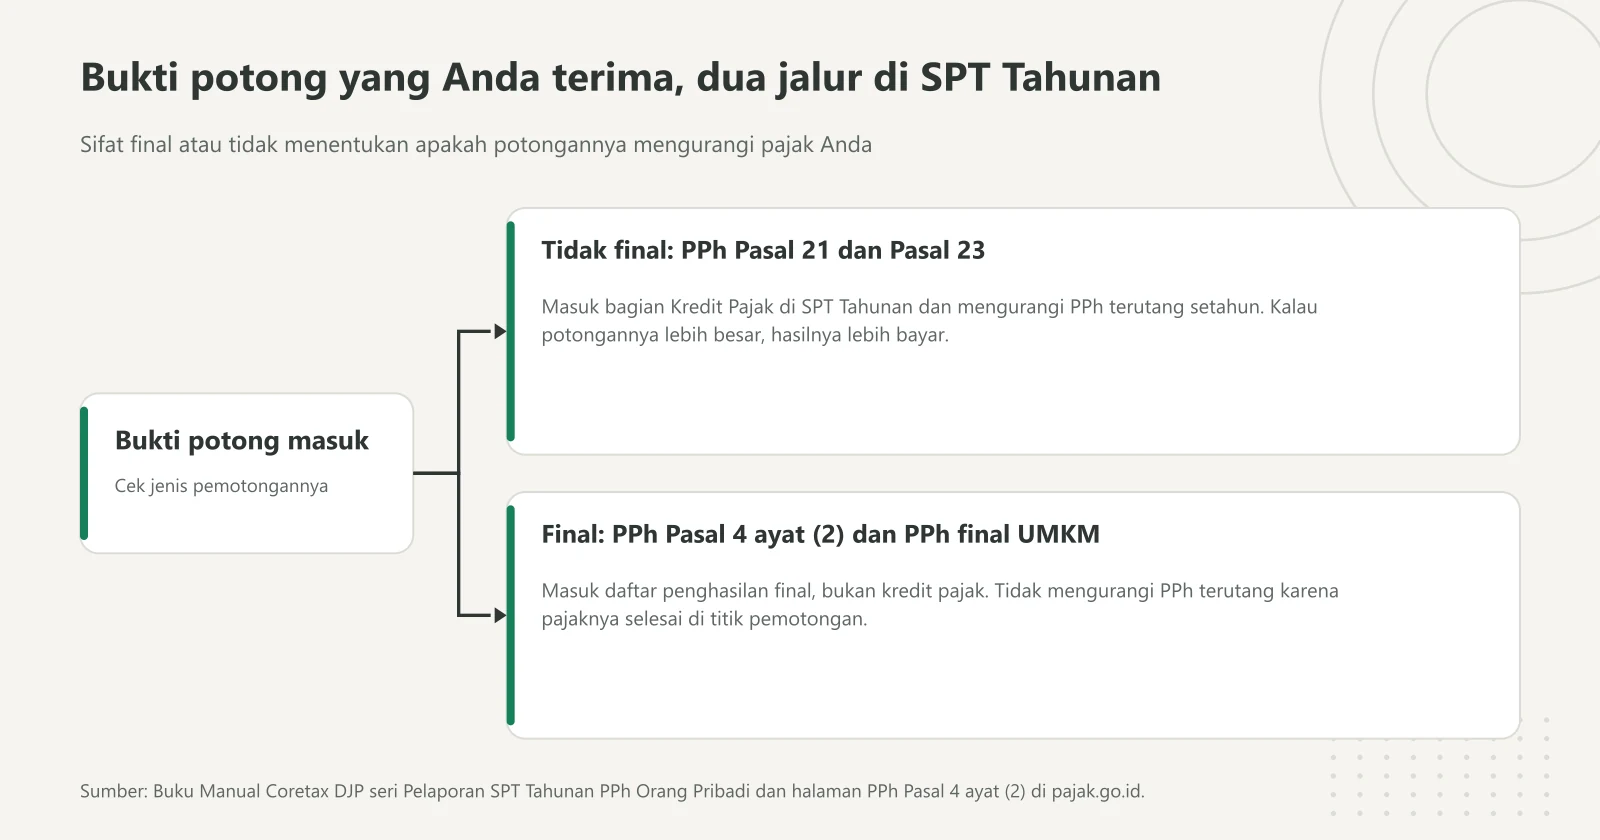
Struktur ini terlihat jelas di formulir SPT Tahunan PPh Orang Pribadi versi Coretax. Buku manualnya menampilkan bagian D, Income Tax Credit atau Kredit Pajak, yang berisi informasi pemotongan pajak oleh pihak lain dan pembayaran angsuran PPh Pasal 25, dengan pertanyaan pembuka "Apakah terdapat PPh yang telah dipotong/dipungut oleh pihak lain?" (DJP). Kalau Anda menjawab ya, di situlah bukti potong Anda masuk hitungan.
Penghasilan yang pajaknya final berjalan di jalur berbeda. Manual yang sama menampilkan pertanyaan terpisah, "Apakah Anda menerima penghasilan yang dikenakan pajak penghasilan bersifat final?", yang mengarah ke daftar penghasilan final tersendiri. Daftar itu mencakup, antara lain, transaksi dengan wajib pajak yang menggunakan tarif Peraturan Pemerintah Nomor 55 Tahun 2022 dan penghasilan final lainnya. Jadi bukti potong PPh Pasal 4 ayat (2) atas sewa ruko Anda tidak masuk ke kolom kredit pajak, melainkan ke daftar penghasilan final.
Konsekuensi praktisnya begini. Bukti potong PPh Pasal 21 dan Pasal 23 mengurangi pajak yang harus Anda bayar di akhir tahun. Bukti potong final tidak mengurangi apa-apa, karena pajaknya memang sudah dianggap selesai di titik pemotongan. Keduanya tetap wajib Anda simpan dan laporkan, tapi tempat pelaporannya berbeda. Untuk urusan pajak transaksi yang sama sekali berbeda mekanismenya, misalnya pajak pertambahan nilai, penjelasannya ada di panduan PPN.
Kasirnesia adalah aplikasi kasir, bukan konsultan pajak. Yang bisa kami bantu adalah memastikan angka penjualan dan pembayaran Anda tercatat rapi sehingga mudah dicocokkan dengan bukti potong yang masuk. Untuk keputusan yang menyangkut status pajak, skema tarif, atau kasus khusus usaha Anda, konfirmasikan ke kantor pajak terdekat atau konsultan pajak, karena aturan perpajakan berubah cukup sering dan detail kasus sangat menentukan jawabannya.
Posisi UMKM PPh Final yang Tetap Dipotong Padahal Punya Surat Keterangan
Ini bagian yang paling sering menimbulkan salah paham. Banyak pemilik usaha kecil sudah memakai skema PPh final dengan tarif kecil, lalu tetap dipotong oleh klien perusahaan dengan skema pemotongan umum. Hasilnya, mereka merasa dipajaki dua kali dan bingung mau mengklaim ke mana.
Dasar aturannya ada di Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan. Pasal 62 menyebut PPh terutang dilunasi dengan cara disetor sendiri oleh wajib pajak yang memiliki peredaran bruto tertentu, atau dipotong dan dipungut oleh pemotong atau pemungut PPh dalam hal wajib pajak bersangkutan bertransaksi dengan pihak yang ditunjuk sebagai pemotong. Pasal 63 kemudian menegaskan bahwa dalam hal terjadi transaksi seperti itu, wajib pajak harus mengajukan permohonan surat keterangan kepada Direktur Jenderal Pajak, dan Direktur Jenderal Pajak menerbitkan surat keterangan bahwa wajib pajak bersangkutan dikenai PPh bersifat final berdasarkan peraturan tersebut (BPK).
Artinya, surat keterangan itu bukan formalitas. Itu dokumen yang Anda tunjukkan ke bagian keuangan klien supaya mereka memotong sesuai skema Anda. Kalau Anda tidak punya atau tidak menyerahkannya, wajar saja klien memotong dengan skema umum, karena mereka tidak punya dasar untuk melakukan yang lain. Sebelum menagih ke klien, cek dulu status surat keterangan Anda sendiri.
Perlu dicatat juga bahwa skema ini sempat disempurnakan. DJP mengumumkan lewat PP Nomor 20 Tahun 2026 bahwa tarif PPh final UMKM tetap 0,5 persen dengan omzet Rp4.800.000.000 dalam satu tahun pajak, dan batas waktu pemanfaatan yang sebelumnya 7 tahun untuk orang pribadi serta 4 tahun untuk perseroan perseorangan diubah menjadi berlaku sampai wajib pajak tidak lagi memenuhi kriteria atau memilih tarif umum (DJP). PP 55 sendiri menyebut ketentuan lebih lanjut soal tata cara pengajuan dan penerbitan surat keterangan diatur dalam peraturan menteri, jadi prosedur teknis terkininya sebaiknya Anda konfirmasi langsung ke kantor pajak.
Untuk pelaku usaha kuliner, ada satu lagi yang perlu dipisahkan dalam kepala. Pajak atas penjualan makanan dan minuman di restoran adalah pungutan daerah dengan mekanisme sendiri, bukan PPh yang dipotong pihak lain, dan bukan sesuatu yang menghasilkan bukti potong seperti dibahas di sini. Perbedaannya kami uraikan di panduan pajak restoran PB1.
Yang bisa Anda siapkan dari sisi operasional cukup sederhana. Pisahkan pencatatan penjualan ritel harian dari penjualan ke klien badan, karena dua jenis transaksi ini punya konsekuensi administrasi yang berbeda. Fitur pencatatan transaksi dan pelanggan di Kasirnesia bisa dipakai untuk memisahkan keduanya sejak awal, dan detail fiturnya bisa Anda lihat di halaman fitur. Kalau ingin mencoba dulu tanpa biaya, ada paket gratis yang bisa dipakai untuk menata pencatatan sebelum urusan pajaknya membesar.
FAQ: Pertanyaan Umum seputar Bukti Potong Pajak
Apa itu bukti potong pajak?
Bukti potong pajak adalah dokumen resmi yang mencatat jumlah pajak penghasilan yang sudah dipotong oleh pihak yang membayar Anda, misalnya perusahaan tempat Anda bekerja atau klien yang membayar jasa Anda. Direktorat Jenderal Pajak menyebut dokumen ini dipakai untuk melaporkan pajak tahunan dengan lebih mudah, menghindari pembayaran pajak dobel, dan memastikan jumlah pajak yang dipotong sesuai aturan. Tanpa dokumen ini, uang yang sudah dipotong dari pembayaran Anda sulit diklaim kembali saat mengisi SPT Tahunan.
Siapa yang wajib membuat bukti potong pajak?
Yang membuat bukti potong adalah pihak pemotong, yaitu pihak yang membayarkan penghasilan dan ditunjuk aturan sebagai pemotong pajak. Untuk gaji karyawan, pemotongnya adalah pemberi kerja. Untuk imbalan jasa kepada wajib pajak badan, pemotongnya adalah pengguna jasa. Untuk sewa tanah dan bangunan, Direktorat Jenderal Pajak menyebut pemotongan dilakukan oleh penyewa bila penyewa adalah badan pemerintah, subjek pajak badan dalam negeri, penyelenggara kegiatan, bentuk usaha tetap, atau pihak lain yang ditetapkan.
Kapan bukti potong pajak harus diberikan kepada penerima penghasilan?
Menurut halaman Direktorat Jenderal Pajak tentang pemotongan PPh Pasal 21, pegawai tetap dan penerima pensiun berhak menerima bukti pemotongan setiap awal tahun, sedangkan penerima honorarium, bukan pegawai, dan peserta kegiatan berhak menerima bukti pemotongan setelah penghasilan dibayarkan. Untuk pemotongan yang masuk skema unifikasi seperti PPh Pasal 23 dan PPh Pasal 4 ayat (2), buku manual Coretax menyebut dokumen terkirim otomatis ke akun wajib pajak lawan transaksi begitu bukti potong ditandatangani secara digital.
Apa bedanya bukti potong PPh Pasal 23 dan PPh Pasal 4 ayat (2)?
PPh Pasal 23 dipotong atas imbalan jasa, sewa harta selain tanah dan bangunan, dividen, bunga, dan royalti, lalu jumlah yang dipotong bisa diperhitungkan sebagai kredit pajak di SPT Tahunan penerima. PPh Pasal 4 ayat (2) bersifat final, misalnya atas sewa tanah dan bangunan, sehingga pajaknya dianggap selesai di titik pemotongan dan dilaporkan sebagai penghasilan final, bukan sebagai pengurang PPh terutang. Perbedaan sifat inilah yang paling sering keliru dipahami pemilik usaha kecil.
Bagaimana kalau penerima penghasilan tidak punya NPWP?
Untuk PPh Pasal 23, Direktorat Jenderal Pajak menyebut tarif pemotongan menjadi 100 persen lebih tinggi bila penerima penghasilan tidak memiliki NPWP. Selain soal tarif, buku manual Coretax juga mengingatkan bahwa bila NIK penerima belum terdaftar dan pemotong memakai NPWP sementara, bukti pemotongan tidak akan terkirim ke akun wajib pajak penerima dan tidak akan otomatis terisi di SPT Tahunan penerima. Karena itu pastikan data pihak yang Anda bayar sudah benar sebelum bukti potong diterbitkan.
Saya pakai PPh final UMKM tapi tetap dipotong klien, apa yang harus dilakukan?
PP Nomor 55 Tahun 2022 Pasal 63 menyebut wajib pajak yang dikenai PPh bersifat final berdasarkan peraturan itu dan bertransaksi dengan pemotong atau pemungut pajak harus mengajukan permohonan surat keterangan kepada Direktur Jenderal Pajak. Surat keterangan itulah yang menjadi dasar bagi klien untuk memotong sesuai skema PPh final UMKM, bukan skema pemotongan umum. Karena ketentuan teknisnya diatur lebih lanjut lewat peraturan menteri dan sempat disempurnakan lewat PP Nomor 20 Tahun 2026, sebaiknya konfirmasikan prosedur terkini ke kantor pajak atau konsultan pajak Anda.
Bagaimana menghitung PPh atas sewa ruko kalau pemilik juga menagih service charge?
Direktorat Jenderal Pajak menyebut jumlah bruto nilai persewaan tanah dan bangunan mencakup semua jumlah yang dibayarkan atau terutang oleh penyewa, termasuk biaya perawatan, biaya pemeliharaan, biaya keamanan, dan service charge, baik perjanjiannya dibuat terpisah maupun disatukan. Tarif PPh Pasal 4 ayat (2) atas persewaan itu 10 persen dari jumlah bruto. Jadi kalau Anda penyewa yang ditunjuk sebagai pemotong, sewa Rp60.000.000 ditambah service charge Rp6.000.000 dihitung dari Rp66.000.000, sehingga PPh yang dipotong Rp6.600.000, bukan Rp6.000.000.
Masih bingung memisahkan catatan penjualan ritel dan penjualan ke klien badan supaya cocok dengan bukti potong yang masuk? Chat tim Kasirnesia lewat WhatsApp di wa.me/6285136212005, kami bantu menata pencatatannya dari sisi kasir.