Pajak hiburan adalah pajak daerah atas jasa hiburan yang dijual dengan memungut bayaran, dan sejak Undang-Undang Nomor 1 Tahun 2022 nama resminya berubah jadi PBJT atas Jasa Kesenian dan Hiburan. Yang memungut pemerintah kabupaten/kota, yang menanggung pelanggan Anda, dan tarifnya ditetapkan lewat Peraturan Daerah masing-masing, bukan satu angka seragam nasional.
Pertanyaan yang paling sering muncul dari pemilik usaha kecil bukan soal definisi, tapi soal batas. Kafe yang menghadirkan band tiap akhir pekan, tempat bermain anak di ruko sebelah, gym kecil dengan sepuluh alat, dan ruang karaoke di lantai dua kafe, semuanya bertanya hal yang sama: apakah usaha saya termasuk, dan kalau iya masuk tarif yang mana. Artikel ini menjawab pertanyaan itu dengan rujukan ke pasalnya. Untuk gambaran besar tentang jenis-jenis pajak yang dipungut daerah, kami sudah membahasnya terpisah di panduan pajak daerah, dan halaman ini fokus ke satu objeknya saja.
Daftar Isi
- Pajak Hiburan Sekarang Resmi Bernama PBJT Jasa Kesenian dan Hiburan
- Dua Belas Jenis Usaha yang Kena Pajak Hiburan dan yang Dikecualikan
- Tarif Pajak Hiburan Ditetapkan Perda Masing-Masing Daerah
- Kapan Live Music di Kafe Anda Kena Pajak Hiburan
- Tempat Bermain Anak dan Gym Masuk Kelompok Tarif Umum
- Menghitung dan Melaporkan Pajak Hiburan Tanpa Menggerus Margin
- FAQ: Pertanyaan Umum seputar Pajak Hiburan
- Sumber
Pajak Hiburan Sekarang Resmi Bernama PBJT Jasa Kesenian dan Hiburan
Istilah "pajak hiburan" masih dipakai sehari-hari, termasuk oleh petugas Bapenda sendiri, tapi nomenklatur resminya sudah berubah. Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah melebur beberapa pajak daerah lama ke dalam satu payung bernama Pajak Barang dan Jasa Tertentu (PBJT). Salah satu objeknya adalah Jasa Kesenian dan Hiburan.
Definisinya ada di Peraturan Pemerintah Nomor 35 Tahun 2023: Jasa Kesenian dan Hiburan adalah jasa penyediaan atau penyelenggaraan semua jenis tontonan, pertunjukan, permainan, ketangkasan, rekreasi, dan/atau keramaian untuk dinikmati. Kata kuncinya "penyediaan atau penyelenggaraan", jadi yang dipajaki adalah jasanya, bukan alat atau bangunannya.
Dua hal yang perlu Anda pisahkan sejak awal. Pertama, ini pajak daerah, dikelola pemerintah kabupaten/kota lewat Bapenda, bukan pajak pusat yang dikelola Direktorat Jenderal Pajak. DJP sendiri menegaskan hal itu saat menjelaskan pajak tiket konser, sekaligus menyebut bahwa tarifnya bergantung pada pemerintah daerah masing-masing. Kedua, pajak hiburan bukan PPN, dan bukan pula pajak restoran PB1 yang mengenai penjualan makanan dan minuman. Ketiganya bisa muncul di usaha yang sama tanpa saling menggantikan.
Satu lagi yang sering luput: subjek pajaknya adalah konsumen. Pasal 56 UU tersebut menyatakan subjek PBJT adalah konsumen barang dan jasa tertentu, sedangkan wajib pajaknya adalah orang pribadi atau badan yang melakukan penjualan atau penyerahan. Artinya posisi Anda sebagai pemilik usaha adalah pemungut, bukan penanggung akhir, sepanjang Anda memang memungutnya dari pelanggan.
Dua Belas Jenis Usaha yang Kena Pajak Hiburan dan yang Dikecualikan
Pasal 55 ayat (1) UU Nomor 1 Tahun 2022 memuat daftar tertutup berisi dua belas huruf. Daftar ini yang jadi rujukan semua Perda, jadi kalau jenis usaha Anda tidak masuk salah satu huruf di bawah, secara umum ia bukan objek pajak hiburan.
| Huruf | Objek dalam UU | Contoh usaha sehari-hari |
|---|---|---|
| a | Tontonan film atau tontonan audio visual di lokasi tertentu | Bioskop, layar tancap berbayar |
| b | Pergelaran kesenian, musik, tari, dan/atau busana | Konser, gigs berbayar, fashion show |
| c dan d | Kontes kecantikan dan kontes binaraga | Ajang pemilihan, kontes fitness |
| e | Pameran | Pameran seni, expo berbayar |
| f | Pertunjukan sirkus, akrobat, dan sulap | Panggung sirkus keliling |
| g | Pacuan kuda dan perlombaan kendaraan bermotor | Arena balap, sirkuit |
| h | Permainan ketangkasan | Arena mesin permainan, area bermain anak berbayar |
| i | Olahraga permainan dengan tempat, ruang, atau peralatan untuk olahraga dan kebugaran | Gym, futsal, badminton, kolam renang |
| j | Rekreasi wahana air, ekologi, pendidikan, budaya, salju, permainan, pemancingan, agrowisata, kebun binatang | Taman bermain, waterpark, kolam pancing berbayar |
| k | Panti pijat dan pijat refleksi | Tempat pijat refleksi |
| l | Diskotek, karaoke, kelab malam, bar, dan mandi uap/spa | Ruang karaoke keluarga, bar, kelab |
Yang dikecualikan diatur di ayat berikutnya, yaitu jasa kesenian dan hiburan yang semata-mata untuk promosi budaya tradisional tanpa dipungut bayaran, kegiatan layanan masyarakat tanpa dipungut bayaran, dan bentuk kesenian serta hiburan lain yang diatur dengan Perda. Bapenda DKI Jakarta merangkumnya dengan kalimat yang enak diingat: pajak ini pada prinsipnya dikenakan atas penyelenggaraan hiburan yang dipungut bayaran, dan selama tidak ada pungutan atau tiket masuk, kegiatannya tidak termasuk objek pajak hiburan.
Poin Penting: Dua syarat harus terpenuhi bersamaan sebelum kewajiban pajak hiburan muncul. Jenis kegiatannya masuk salah satu huruf di daftar tadi, dan ada pembayaran yang Anda terima atas kegiatan itu. Kalau salah satu tidak terpenuhi, yang berlaku adalah jenis pajak lain, bukan pajak hiburan.
Tarif Pajak Hiburan Ditetapkan Perda Masing-Masing Daerah
Di sinilah banyak pemilik usaha salah ambil informasi, karena mereka membaca angka dari daerah lain lalu memakainya di kota sendiri. UU Nomor 1 Tahun 2022 hanya memasang rentang, bukan angka final.
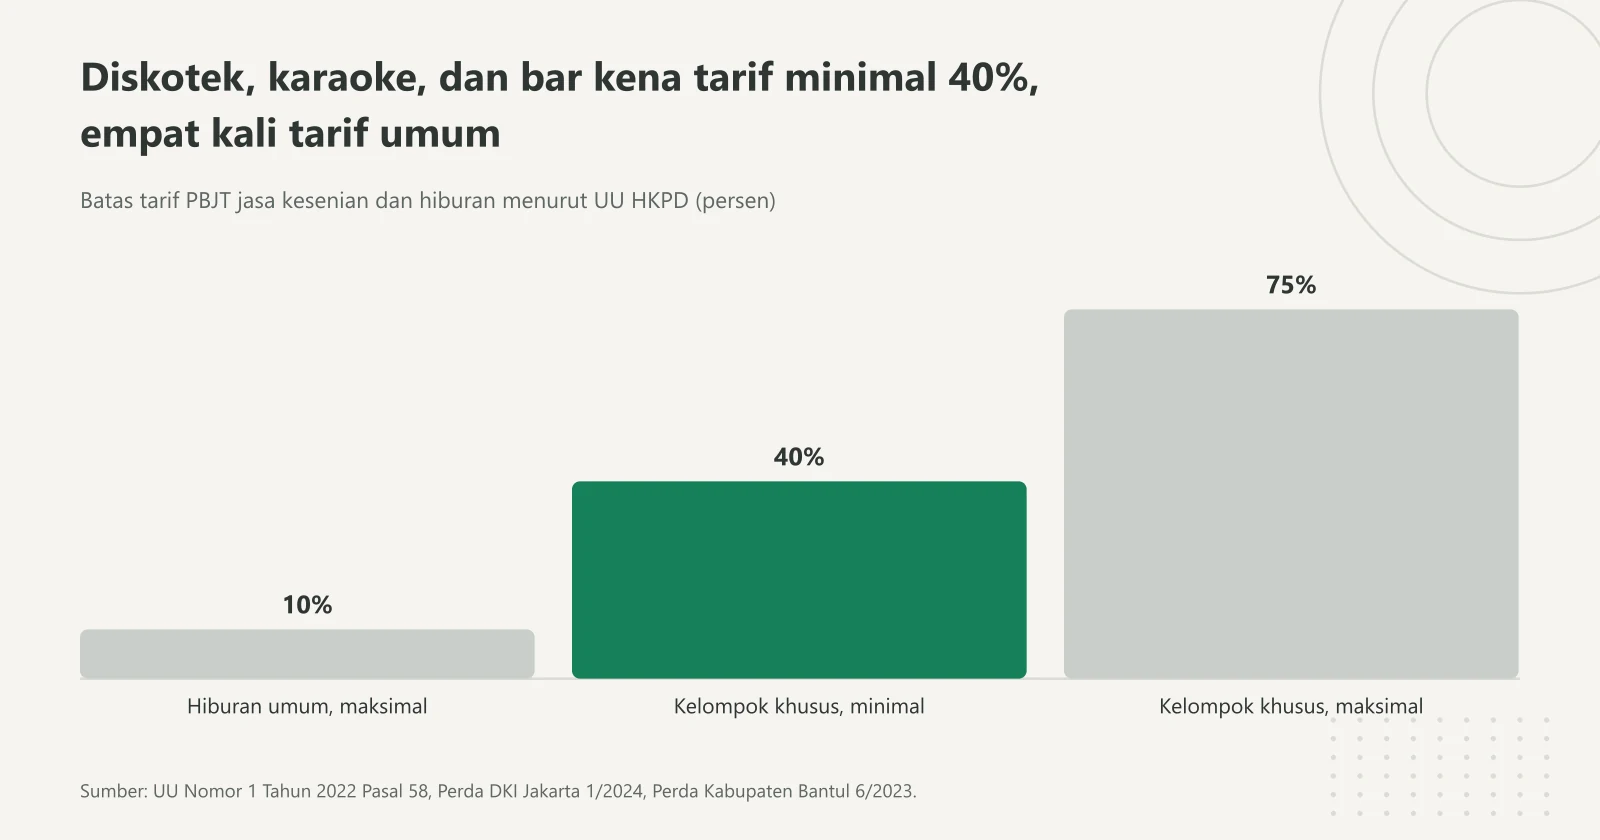
Batang kiri adalah batas atas hiburan umum, dua batang kanan adalah rentang kelompok diskotek, karaoke, kelab malam, bar, dan spa. Batang hijau, 40%, adalah angka yang dipakai DKI Jakarta dan Kabupaten Bantul. Diagram: Kasirnesia, diolah dari UU Nomor 1 Tahun 2022 Pasal 58, Perda DKI Jakarta 1/2024, dan Perda Kabupaten Bantul 6/2023.
Pasal 58 ayat (1) menetapkan tarif PBJT paling tinggi 10 persen. Pasal 58 ayat (2) memberi pengecualian: khusus tarif PBJT atas jasa hiburan pada diskotek, karaoke, kelab malam, bar, dan mandi uap/spa ditetapkan paling rendah 40 persen dan paling tinggi 75 persen. Lalu Pasal 58 ayat (4) menutupnya dengan kalimat yang menentukan segalanya, yaitu tarif itu ditetapkan dengan Perda.
| Daerah | Dasar hukum | Hiburan umum | Diskotek, karaoke, kelab malam, bar, mandi uap/spa |
|---|---|---|---|
| Provinsi DKI Jakarta | Perda Nomor 1 Tahun 2024 | 10 persen | 40 persen |
| Kabupaten Bantul | Perda Nomor 6 Tahun 2023, Pasal 27 | 10 persen | 40 persen |
| Batas menurut UU HKPD | UU Nomor 1 Tahun 2022, Pasal 58 | paling tinggi 10 persen | paling rendah 40 persen, paling tinggi 75 persen |
Dua daerah di tabel itu kebetulan memilih angka yang sama, dan itu memang pola yang umum. Tapi jangan diperlakukan sebagai jaminan. Selisih di kelompok tarif tinggi bisa mencapai 35 poin persen antar daerah, dan itu perbedaan yang mengubah struktur harga Anda secara mendasar. Cara mengeceknya sederhana: cari Perda Pajak Daerah dan Retribusi Daerah kabupaten/kota Anda di situs JDIH atau Bapenda setempat, lalu baca pasal tarif PBJT-nya.
Rentang 40 sampai 75 persen itu sempat digugat ke Mahkamah Konstitusi oleh gabungan pengusaha pariwisata dan hiburan. Lewat Putusan Nomor 32/PUU-XXII/2024 yang diucapkan pada 3 Januari 2025, MK menolak permohonan tersebut untuk seluruhnya, sehingga ketentuan itu tetap berlaku. Ada satu perubahan yang datang dari jalur berbeda: lewat Putusan Nomor 19/PUU-XXII/2024, frasa "dan mandi uap/spa" dinyatakan tidak mengikat secara bersyarat sepanjang tidak dimaknai sebagai bagian dari jasa pelayanan kesehatan tradisional.
Untuk pemilik usaha yang merasa tarif daerahnya memberatkan, ada satu pintu yang jarang dipakai. Pasal 101 UU Nomor 1 Tahun 2022 memberi kewenangan kepada gubernur, bupati, atau wali kota untuk memberikan insentif fiskal kepada pelaku usaha di daerahnya, berupa pengurangan, keringanan, pembebasan, atau penghapusan pokok pajak dan sanksinya. Insentif ini tidak otomatis, jadi harus ditanyakan dan diajukan ke pemerintah daerah masing-masing.
Kapan Live Music di Kafe Anda Kena Pajak Hiburan
Ini pertanyaan yang paling sering kami dengar dari pemilik kafe, dan jawabannya bertumpu pada satu pasal. Pasal 57 ayat (1) UU Nomor 1 Tahun 2022 menyebut dasar pengenaan PBJT adalah jumlah yang dibayarkan oleh konsumen. Peraturan Pemerintah Nomor 35 Tahun 2023 mempertegasnya untuk objek hiburan: dasar pengenaannya adalah jumlah pembayaran yang diterima oleh penyelenggara jasa kesenian dan hiburan.
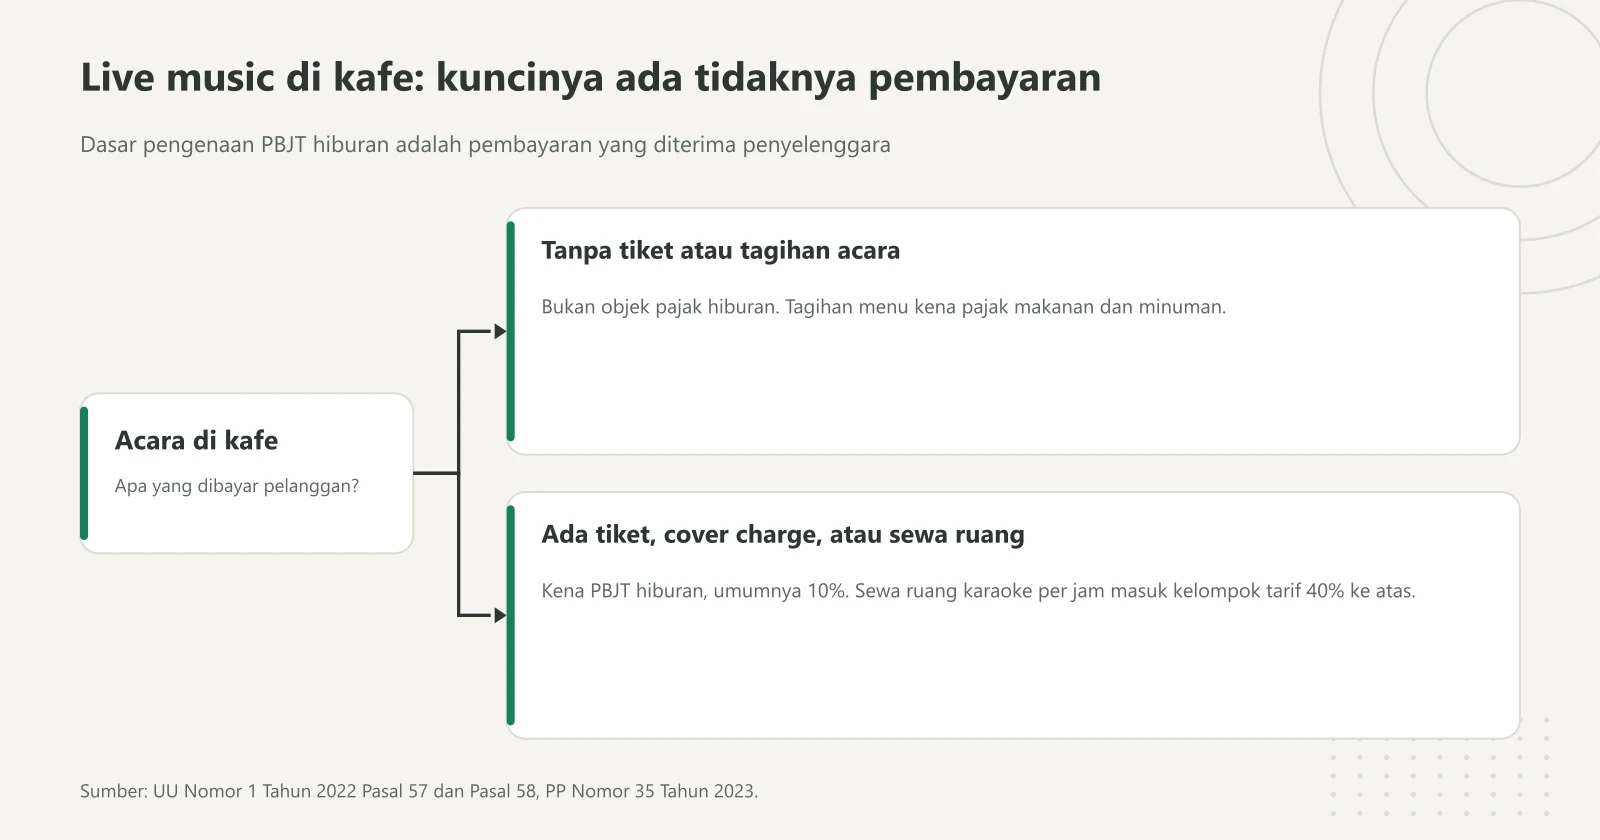
Mulai dari pertanyaan di kotak kiri: apa yang dibayar pelanggan atas acaranya. Kalau tidak ada pembayaran untuk acara, yang berlaku hanya pajak makanan dan minuman atas menu. Diagram: Kasirnesia, diolah dari UU Nomor 1 Tahun 2022 Pasal 57 dan 58 serta PP Nomor 35 Tahun 2023.
Baca ulang kalimat itu pelan-pelan, karena di situlah letak jawabannya. Yang dicari petugas bukan ada tidaknya panggung, melainkan ada tidaknya pembayaran atas jasa hiburannya. Kafe yang menghadirkan band akustik tiap Sabtu malam, tanpa tiket masuk dan tanpa tagihan terpisah untuk pertunjukannya, tidak menerima pembayaran apa pun atas jasa hiburan itu. Yang pelanggan bayar tetap kopi dan makanannya, dan atas tagihan itu yang berlaku adalah pajak makanan dan minuman.
Situasinya berubah begitu ada pungutan yang menempel pada acaranya. Ini beberapa bentuk yang lazim.
- Tiket masuk atau cover charge untuk acara musik tertentu, misalnya gigs bulanan yang dijual Rp50.000 per orang.
- Minimum charge khusus acara yang ditagihkan sebagai syarat masuk, bukan sebagai pembelian menu biasa.
- Sewa ruang karaoke per jam, yang bukan lagi wilayah tarif umum melainkan masuk huruf l bersama diskotek dan bar.
- Tiket wahana atau area bermain di dalam kafe yang dijual terpisah dari menu.
Contoh ilustrasi supaya terbayang angkanya. Sebuah kafe mengadakan gigs Sabtu malam dengan tiket Rp50.000 untuk 40 orang, jadi penerimaan tiketnya Rp2.000.000. Kalau daerahnya memasang tarif hiburan 10 persen dan pajak ditambahkan di atas harga tiket, pajak yang dipungut Rp200.000 dan pelanggan membayar Rp55.000 per orang, total Rp2.200.000. Penjualan makanan dan minuman malam itu, katakanlah Rp6.000.000, dihitung terpisah dengan pajak makanan dan minuman 10 persen sebesar Rp600.000.
Kalau Anda memilih tiket "sudah termasuk pajak" di angka Rp50.000, hitungannya berbeda. Dasar pengenaannya menjadi Rp2.000.000 dibagi 1,1 atau Rp1.818.182, dan pajaknya Rp181.818. Anda tetap menyetor, tapi pendapatan bersih Anda dari tiket turun Rp181.818 dibanding skenario pertama. Angka-angka ini contoh ilustrasi, bukan tarif resmi daerah mana pun, dan hanya untuk menunjukkan bahwa cara memasang harga menentukan siapa yang benar-benar menanggung.
Pro Tip: Kalau kafe Anda punya ruang karaoke, jangan gabungkan penerimaannya dengan penjualan menu di satu pos kasir. Sewa ruang karaoke berpotensi masuk kelompok tarif 40 persen ke atas, sementara makanan dan minumannya tidak. Pos yang tercampur membuat Anda kesulitan membuktikan pemisahan itu saat diperiksa.
Karena rumusan tiap Perda berbeda, dan sebagian daerah menurunkan detailnya lewat Peraturan Bupati atau Peraturan Wali Kota, langkah paling aman tetap sama: bawa daftar sumber pendapatan Anda ke Bapenda setempat dan minta penegasan tertulis pos mana yang mereka anggap objek hiburan.
Tempat Bermain Anak dan Gym Masuk Kelompok Tarif Umum
Dua jenis usaha ini sering dikira aman dari pajak hiburan karena terdengar seperti fasilitas olahraga atau tempat penitipan anak, bukan hiburan. Kenyataannya keduanya ada di daftar Pasal 55.
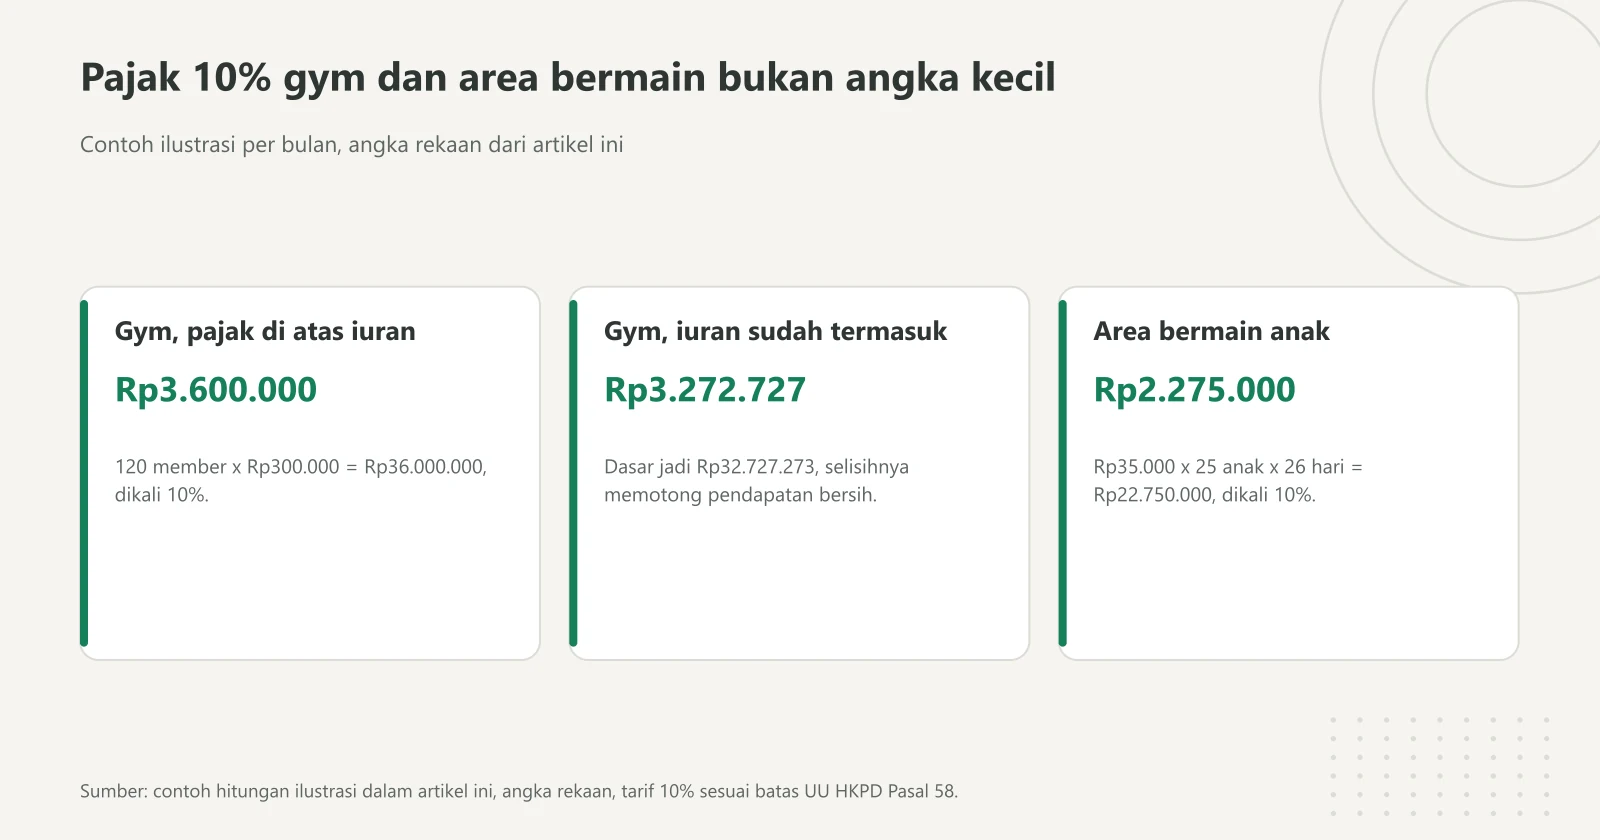
Tiga kartu ini merangkum contoh hitungan di bagian ini dengan tarif 10%. Kartu tengah menunjukkan kalau iuran dianggap sudah termasuk pajak, pajaknya tetap disetor dan memotong pendapatan bersih gym. Diagram: Kasirnesia, contoh hitungan ilustrasi.
Gym masuk lewat huruf i, yaitu olahraga permainan dengan menggunakan tempat, ruang, dan/atau peralatan dan perlengkapan untuk olahraga dan kebugaran. Jakarta memberi contoh paling rinci soal ini. Bapenda DKI Jakarta menerbitkan daftar 21 jenis olahraga permainan yang jadi objek PBJT, mulai dari tempat kebugaran termasuk yoga, pilates, dan zumba, lalu lapangan futsal, tenis, kolam renang, bulutangkis, basket, biliar, panjat tebing, sampai lapangan padel yang belakangan ramai. Perinciannya dituangkan dalam Surat Keputusan Kepala Bapenda Nomor 257 Tahun 2025, dan semuanya masuk tarif 10 persen, bukan kelompok tarif tinggi.
Tempat bermain anak berbayar masuk lewat huruf h tentang permainan ketangkasan, atau huruf j tentang rekreasi wahana permainan, tergantung bentuknya. Yang membedakan bukan usia pengunjung, melainkan ada tidaknya pungutan. Bapenda DKI Jakarta menegaskan pajak ini dikenakan pada penyediaan tempat yang bersifat komersial atau berbayar, sehingga bermain di lapangan umum milik pemerintah yang tidak dikomersialkan tidak dikenai PBJT.
Contoh ilustrasi untuk gym kecil. Anda punya 120 member aktif dengan iuran Rp300.000 per bulan, jadi penerimaan bulanan Rp36.000.000. Dengan tarif 10 persen, pajak yang dipungut Rp3.600.000 sebulan. Kalau selama ini Rp300.000 itu Anda anggap sudah termasuk semuanya, dasar pengenaannya menjadi Rp32.727.273 dan pajaknya Rp3.272.727, yang berarti pendapatan bersih Anda turun sebesar itu setiap bulan.
Contoh ilustrasi untuk area bermain anak. Tiket Rp35.000 per anak, rata-rata 25 anak per hari, buka 26 hari sebulan, menghasilkan Rp22.750.000. Pajak 10 persen di atasnya Rp2.275.000. Angka sebesar itu bukan jumlah yang bisa diserap diam-diam dari margin, dan inilah kesalahan yang paling mahal: memperlakukan pajak titipan sebagai bagian dari biaya operasional. Pajak hiburan bukan biaya Anda, melainkan uang pelanggan yang menumpang lewat kasir Anda menuju kas daerah.
Menghitung dan Melaporkan Pajak Hiburan Tanpa Menggerus Margin
PBJT termasuk jenis pajak yang dipungut berdasarkan penghitungan sendiri oleh wajib pajak, sebagaimana diatur dalam Peraturan Pemerintah Nomor 35 Tahun 2023. Tidak ada surat ketetapan yang datang lebih dulu memberi tahu jumlahnya. Anda yang menghitung, memungut, menyetor, lalu melaporkan, dan kesalahan hitung jadi tanggung jawab Anda.
Rumusnya sendiri pendek. Besaran pokok pajak terutang dihitung dengan mengalikan dasar pengenaan dengan tarif yang berlaku di daerah Anda. Yang menyulitkan bukan rumusnya, melainkan menentukan mana yang masuk dasar pengenaan hiburan dan mana yang masuk dasar pengenaan makanan dan minuman.
Empat kebiasaan berikut membuat urusan ini jauh lebih ringan.
- Pisahkan pos pendapatan sejak di kasir. Tiket acara, sewa ruang, iuran member, dan penjualan menu dicatat sebagai kategori berbeda, bukan digabung jadi satu angka harian.
- Tampilkan pajaknya di struk. Baris pajak yang terlihat membuat pelanggan paham bahwa itu bukan kenaikan harga sepihak, dan membuat Anda punya bukti pungutan.
- Sisihkan setorannya di hari yang sama. Uang pajak yang bercampur di laci kasir hampir selalu ikut terpakai untuk belanja bahan.
- Simpan rekapnya per masa pajak. Untuk pajak yang dihitung sendiri, Peraturan Pemerintah Nomor 35 Tahun 2023 menetapkan masa pajak selama satu bulan kalender atau jangka waktu lain paling lama tiga bulan kalender, sedangkan tenggat setor dan laporannya diatur daerah masing-masing. Rekap harian yang rapi membuat pekerjaan itu selesai dalam hitungan menit.
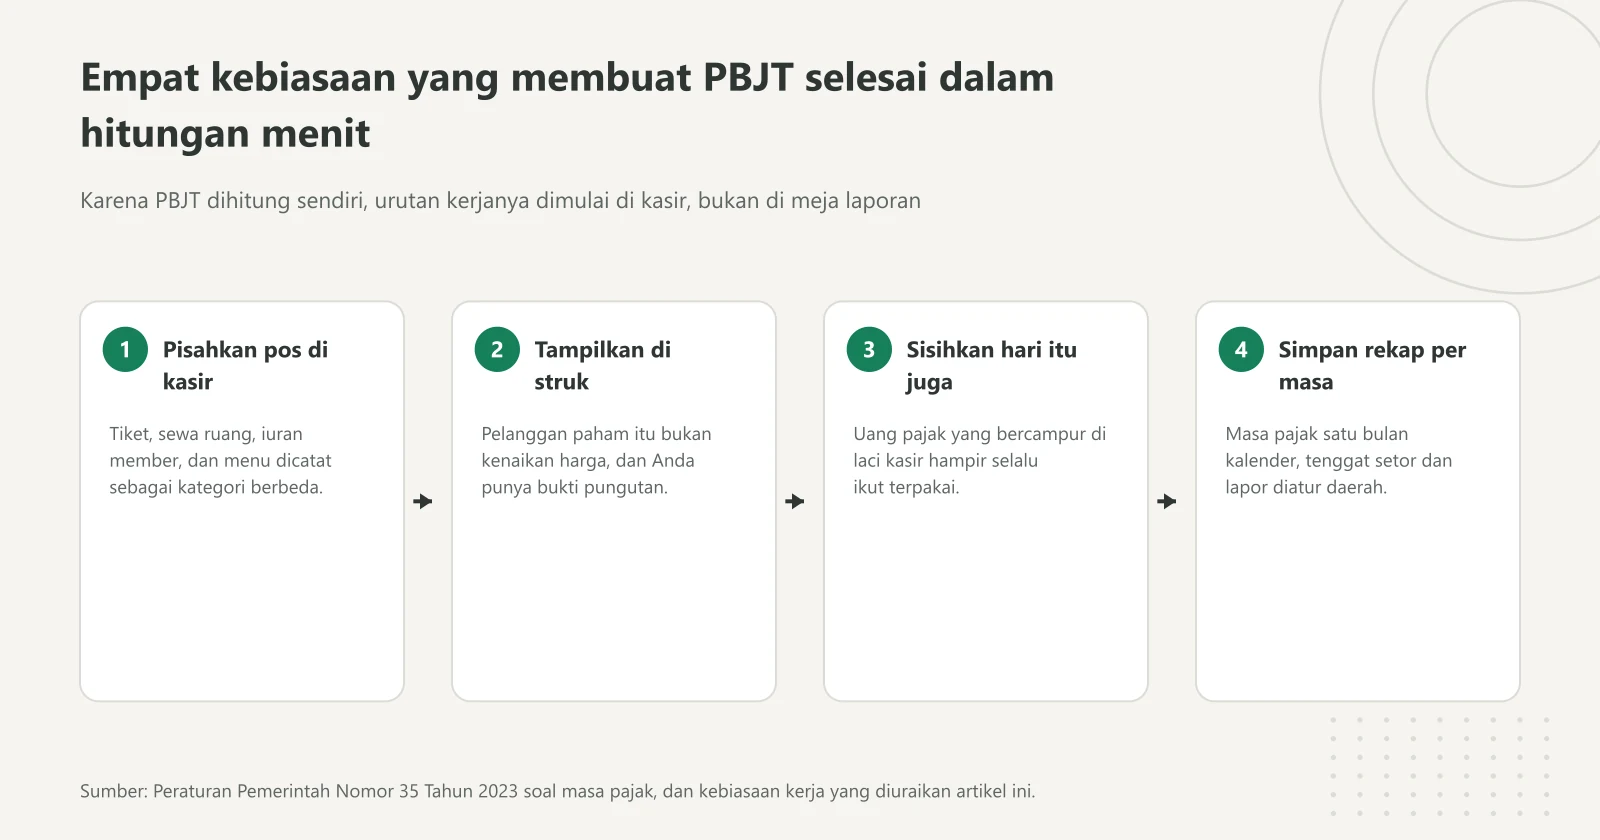
Urutannya penting: tiga langkah pertama terjadi saat transaksi, bukan saat menyusun laporan. Kalau pemisahan pos dilewati di langkah pertama, tiga langkah berikutnya jadi pekerjaan menebak. Diagram: Kasirnesia, diolah dari PP 35/2023 dan uraian artikel ini.
Sebelum semua itu, pastikan legalitas usaha Anda sudah rapi, karena pendaftaran wajib pajak daerah umumnya meminta dokumen izin usaha. Kalau Anda belum mengurusnya, kami sudah menulis langkahnya di panduan cara membuat NIB. Perlu diingat juga bahwa pajak hiburan tidak menggantikan kewajiban pajak pusat Anda. Setoran PBJT ke kas daerah berjalan sendiri, sementara penghasilan usaha Anda tetap tunduk pada ketentuan pajak penghasilan, misalnya skema PPh final UMKM bagi yang memenuhi syarat.
Di sisi pencatatan, aplikasi kasir memang bisa meringankan pekerjaan ini. Kasirnesia memungkinkan Anda memisahkan kategori penjualan dan menampilkan komponen pajak di struk, sehingga rekap per kategori sudah tersedia saat waktunya menyetor. Kami perlu jujur soal batasnya: Kasirnesia adalah aplikasi kasir, bukan konsultan pajak. Aplikasi mana pun tidak bisa memutuskan apakah acara musik di kafe Anda termasuk objek pajak hiburan menurut Perda kota Anda. Keputusan itu ada di Bapenda setempat, dan sebaiknya Anda kantongi jawabannya secara tertulis sebelum menyusun harga.
FAQ: Pertanyaan Umum seputar Pajak Hiburan
Apa itu pajak hiburan dan siapa yang memungutnya?
Pajak hiburan adalah pajak daerah atas jasa hiburan yang dijual dengan memungut bayaran, misalnya tiket pertunjukan, sewa lapangan, tiket wahana bermain, atau iuran gym. Sejak berlakunya UU Nomor 1 Tahun 2022, nama resminya adalah PBJT atas Jasa Kesenian dan Hiburan dan pemungutnya adalah pemerintah kabupaten/kota lewat Bapenda, bukan Direktorat Jenderal Pajak. Uangnya masuk ke kas daerah, bukan kas negara.
Berapa tarif pajak hiburan yang berlaku sekarang?
UU Nomor 1 Tahun 2022 menetapkan tarif PBJT paling tinggi 10 persen untuk hiburan pada umumnya. Khusus jasa hiburan pada diskotek, karaoke, kelab malam, bar, dan mandi uap/spa, tarifnya paling rendah 40 persen dan paling tinggi 75 persen. Angka pastinya ditetapkan Peraturan Daerah masing-masing kabupaten/kota, jadi Anda tetap harus mengecek Perda tempat usaha Anda berdiri.
Kafe saya ada live music tiap Sabtu tanpa tiket masuk, apakah kena pajak hiburan?
Dasar pengenaan PBJT adalah jumlah pembayaran yang diterima penyelenggara hiburan. Kalau tidak ada tiket, cover charge, atau tagihan terpisah untuk pertunjukannya, tidak ada jumlah pembayaran atas jasa hiburan yang bisa jadi dasar pengenaan, dan yang Anda pungut tetap pajak makanan dan minuman atas tagihan kafe. Begitu Anda mulai menjual tiket atau memungut biaya masuk untuk acaranya, bagian itu jadi objek pajak hiburan. Karena rumusan Perda tiap daerah berbeda, konfirmasikan ke Bapenda setempat sebelum menyimpulkan sendiri.
Apakah gym dan tempat bermain anak kena pajak hiburan?
Iya, keduanya masuk daftar objek PBJT Jasa Kesenian dan Hiburan sepanjang dipungut bayaran. Gym masuk kategori olahraga permainan yang memakai tempat, ruang, atau peralatan untuk olahraga dan kebugaran, sedangkan tempat bermain anak berbayar masuk kategori permainan ketangkasan atau rekreasi wahana permainan. Keduanya ada di kelompok tarif umum, bukan kelompok tarif tinggi 40 sampai 75 persen.
Apa bedanya pajak hiburan dengan PB1 pajak restoran?
Keduanya sama-sama PBJT dan sama-sama pajak kabupaten/kota, tapi objeknya berbeda. PB1 dikenakan atas penjualan makanan dan minuman, sedangkan pajak hiburan dikenakan atas pembayaran jasa hiburan seperti tiket, sewa ruang, atau iuran keanggotaan. Kalau usaha Anda menjual keduanya, dasar pengenaannya dipisah dan bisa memakai tarif yang berbeda.
Siapa yang menanggung pajak hiburan, pemilik usaha atau pelanggan?
Yang menanggung adalah konsumen, karena subjek PBJT adalah konsumen barang dan jasa tertentu. Pemilik usaha berkedudukan sebagai wajib pajak yang memungut, menyetor, dan melaporkan. Kalau Anda tidak menampilkan pajak itu di harga atau di struk, uangnya akan diambil dari margin Anda sendiri saat jatuh tempo setoran.
Apakah ada keringanan kalau tarif pajak hiburan di daerah saya terasa memberatkan?
Ada, walau pintunya jarang dipakai. Pasal 101 UU Nomor 1 Tahun 2022 memberi kewenangan kepada gubernur, bupati, atau wali kota untuk memberikan insentif fiskal kepada pelaku usaha di daerahnya, berupa pengurangan, keringanan, pembebasan, atau penghapusan pokok pajak dan sanksinya. Insentif ini tidak diberikan otomatis, jadi Anda perlu menanyakan dan mengajukannya sendiri ke pemerintah daerah tempat usaha Anda berdiri.
Masih ragu pos pendapatan mana yang perlu dipisah di kasir Anda? Chat tim Kasirnesia lewat WhatsApp di wa.me/6285136212005, dan untuk kepastian status pajaknya tetap konfirmasikan ke Bapenda kabupaten/kota tempat usaha Anda berdiri.
Sumber
- Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah. Pasal 55 ayat (1) memuat dua belas jenis Jasa Kesenian dan Hiburan; ayat (2) memuat pengecualian. Pasal 56 (subjek pajak adalah konsumen), Pasal 57 ayat (1) (dasar pengenaan adalah jumlah yang dibayarkan konsumen), Pasal 58 ayat (1), (2), dan (4) (tarif paling tinggi 10 persen; khusus diskotek, karaoke, kelab malam, bar, dan mandi uap/spa paling rendah 40 persen dan paling tinggi 75 persen; ditetapkan dengan Perda), serta Pasal 101 (insentif fiskal oleh kepala daerah). Halaman rekaman peraturan: https://peraturan.bpk.go.id/Details/195696/uu-no-1-tahun-2022
- Salinan teks lengkap UU Nomor 1 Tahun 2022, dipublikasikan Bapenda Kota Pekanbaru. https://bapenda.pekanbaru.go.id/file/UU-Nomor-1-Tahun-2022-HKPD.pdf
- Peraturan Pemerintah Nomor 35 Tahun 2023 tentang Ketentuan Umum Pajak Daerah dan Retribusi Daerah. Pasal 1 angka 35 (definisi Jasa Kesenian dan Hiburan), Pasal 3 ayat (4) (PBJT atas Jasa Kesenian dan Hiburan termasuk pajak kabupaten/kota yang dipungut berdasarkan penghitungan sendiri oleh wajib pajak), Pasal 4 ayat (3) (masa pajak satu bulan kalender atau jangka waktu lain paling lama tiga bulan kalender), dan ketentuan dasar pengenaan berupa jumlah pembayaran yang diterima penyelenggara jasa kesenian dan hiburan. https://peraturan.go.id/id/pp-no-35-tahun-2023 dan berkas resminya https://peraturan.go.id/files/pp-no-35-tahun-2023.pdf
- Badan Pendapatan Daerah Provinsi DKI Jakarta, "PBJT Jasa Kesenian dan Hiburan" (objek, pengecualian, dasar pengenaan, tarif 10 persen dan 40 persen berdasarkan Perda Provinsi DKI Jakarta Nomor 1 Tahun 2024). https://bapenda.jakarta.go.id/jenis/pajak-hiburan
- Badan Pendapatan Daerah Provinsi DKI Jakarta, "Tidak Semua Acara Hiburan di Jakarta Kena Pajak, Ini yang Dikecualikan" (pajak dikenakan atas hiburan yang dipungut bayaran; tanpa pungutan atau tiket masuk tidak termasuk objek). https://bapenda.jakarta.go.id/artikel/tidak-semua-acara-hiburan-di-jakarta-kena-pajak-ini-yang-dikecualikan
- Badan Pendapatan Daerah Provinsi DKI Jakarta, "Olahraga Permainan yang Menggunakan Tempat/Ruang dan/atau Peralatan yang Termasuk Objek PBJT Kesenian dan Hiburan" (daftar 21 jenis, tarif 10 persen, hanya yang komersial atau berbayar). https://dpp.jakarta.go.id/artikel/olahraga-permainan-yang-menggunakan-tempatruang-danatau-peralatan-yang-termasuk-objek-pbjt-kesenian-dan-hiburan
- Badan Pendapatan Daerah Provinsi DKI Jakarta, siaran pers "Pemungutan PBJT Atas Jasa Kesenian dan Hiburan Terhadap Olahraga Padel" (tempat kebugaran meliputi fitness center, yoga, pilates, zumba; perincian lewat Surat Keputusan Kepala Bapenda Nomor 257 Tahun 2025; tarif olahraga permainan 10 persen). https://bapenda.jakarta.go.id/berita/pemungutan-pbjt-atas-jasa-kesenian-dan-hiburan-terhadap-olahraga-padel
- Direktorat Jenderal Pajak, "Mau Ngonser Tapi Kena Pajak? Begini Penjelasannya" (PBJT adalah pajak daerah yang diadministrasi pemerintah kabupaten/kota; tarif jasa kesenian dan hiburan paling tinggi 10 persen tergantung pemerintah daerah masing-masing). https://www.pajak.go.id/en/node/116876
- Peraturan Daerah Kabupaten Bantul Nomor 6 Tahun 2023 tentang Pajak Daerah dan Retribusi Daerah, Pasal 27 ayat (5) dan (6) (tarif PBJT Jasa Hiburan 10 persen; khusus diskotek, karaoke, kelab malam, bar, dan mandi uap/spa 40 persen). https://pariwisata.bantulkab.go.id/storage/pariwisata/announcement/123/1.6-Perda-Kabupaten-Bantul-No.-6-Tahun-2023-ttg-Pajak-Daerah-dan-Retribusi-Daerah.pdf
- Mahkamah Konstitusi Republik Indonesia, Putusan Nomor 32/PUU-XXII/2024 atas pengujian Pasal 58 ayat (2) UU Nomor 1 Tahun 2022. Amar putusan: menolak permohonan para Pemohon untuk seluruhnya, diucapkan dalam sidang pleno terbuka pada 3 Januari 2025. https://www.mkri.id/public/content/persidangan/putusan/putusan_mkri_11374_1735891411.pdf
- Mahkamah Konstitusi Republik Indonesia, berita sidang "Sejumlah Pengusaha Persoalkan Pengkhususan Tarif Pajak Hiburan" (permohonan Perkara Nomor 32/PUU-XXII/2024 oleh DPP GIPI dan lima badan usaha). https://www.mkri.id/berita/sejumlah-pengusaha-persoalkan-pengkhususan-tarif-pajak-hiburan-20075
- Catatan uji materi pada halaman rekaman UU Nomor 1 Tahun 2022, Putusan Nomor 19/PUU-XXII/2024: frasa "dan mandi uap/spa" dalam Pasal 55 ayat (1) huruf l dinyatakan tidak mempunyai kekuatan hukum mengikat secara bersyarat sepanjang tidak dimaknai sebagai bagian dari jasa pelayanan kesehatan tradisional. https://peraturan.bpk.go.id/Details/195696/uu-no-1-tahun-2022