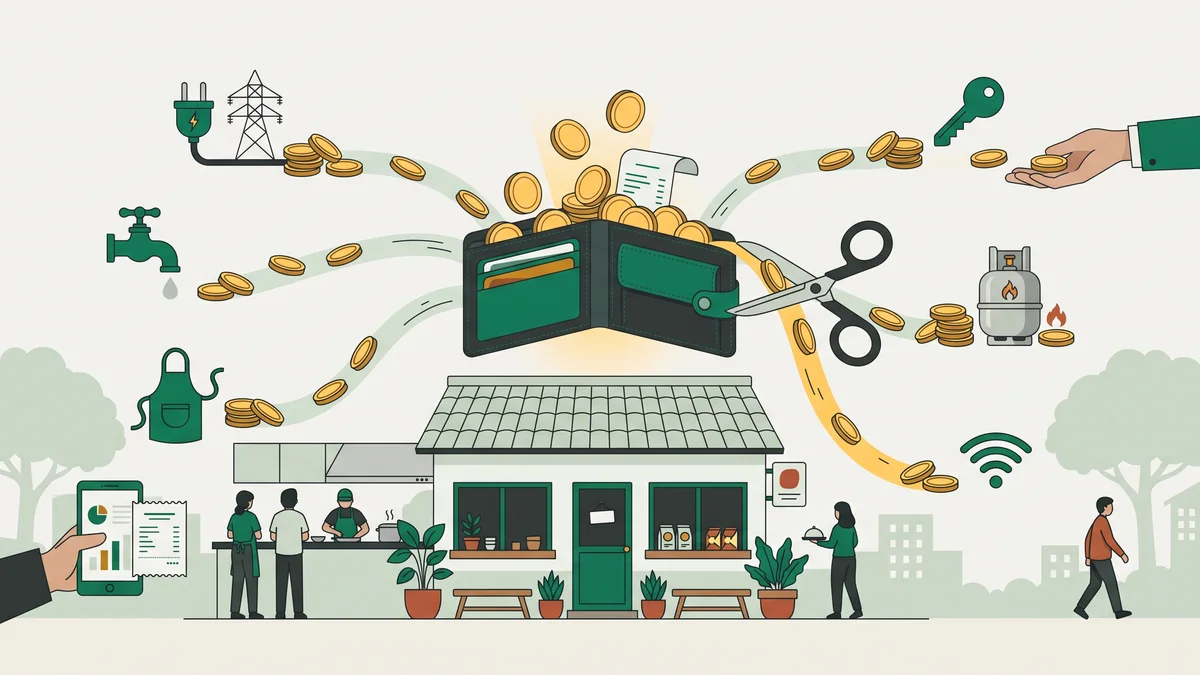
Biaya operasional adalah semua pengeluaran rutin untuk menjalankan usaha sehari-hari di luar biaya barang atau bahan yang terjual, dan inilah pos yang paling sering membuat pemilik usaha bingung kenapa uang di laci ramai tapi rekening tidak bertambah. Sewa jalan terus walau hujan seharian dan pembeli sepi. Gaji karyawan tetap dibayar tanggal yang sama. Listrik, internet, kemasan, dan biaya transaksi digital menetes tiap hari tanpa pernah menagih izin.
Yang membuat angka ini berbahaya bukan besarnya, melainkan seringnya ditebak. Banyak pemilik warung dan kafe hafal harga bahan sampai ke rupiah terakhir, tapi kalau ditanya berapa total biaya operasional bulan lalu, jawabannya "kira-kira sepuluh jutaan". Selisih antara "kira-kira" dan angka sesungguhnya itulah yang biasanya menjelaskan kenapa laba di kepala tidak pernah cocok dengan saldo di rekening. Artikel ini membedah pos-posnya satu per satu, memisahkannya dari harga pokok penjualan, dan menunjukkan cara menghitung rasionya terhadap omzet dengan contoh angka yang bisa Anda tiru.
Daftar Isi
- Apa Itu Biaya Operasional dan Kenapa Angkanya Sering Meleset
- Beda Biaya Operasional dan HPP yang Paling Sering Tertukar
- Pos Biaya Operasional yang Lazim di Warung, Toko, dan Kafe
- Contoh Rincian Biaya Operasional Satu Kafe Kecil Selama Sebulan
- Cara Menghitung Rasio Biaya Operasional terhadap Omzet
- Biaya Tetap dan Biaya Variabel, Pemisahan yang Menentukan Keputusan
- Cara Memangkas Biaya Operasional Tanpa Merusak Penjualan
- FAQ: Pertanyaan Umum seputar Biaya Operasional
Apa Itu Biaya Operasional dan Kenapa Angkanya Sering Meleset
Biaya operasional adalah ongkos memelihara mesin usaha Anda supaya tetap hidup. Kalau HPP menjawab pertanyaan "berapa biaya barang yang saya jual", biaya operasional menjawab pertanyaan yang berbeda, yaitu "berapa biaya membuka pintu toko ini setiap hari, laku atau tidak laku". Sewa, gaji, listrik, air, internet, kebersihan, promosi, perawatan alat, dan biaya administrasi bank semuanya masuk kelompok ini.
Ada tiga alasan angka ini sering meleset di usaha kecil. Pertama, sebagian pengeluaran dibayar tunai dari laci kasir tanpa dicatat, misalnya beli tisu, kantong plastik, atau galon air. Uangnya sudah keluar dari usaha, tapi tidak pernah muncul di catatan mana pun, jadi laba yang terhitung terlihat lebih besar daripada kenyataan.
Kedua, ada pengeluaran yang tidak muncul tiap bulan sehingga mudah terlupa. Servis kulkas setahun sekali, perpanjangan izin, cat ulang dinding, atau ganti kompor bocor. Kalau biaya seperti ini baru dihitung di bulan kejadiannya, laporan bulan itu terlihat jelek tanpa alasan jelas, sementara sebelas bulan lainnya terlihat lebih sehat daripada yang sebenarnya.
Ketiga, uang pribadi pemilik dan uang usaha bercampur di rekening yang sama. Bensin, pulsa, dan belanja rumah tangga tercampur dengan pembelian bahan, dan pada akhirnya tidak ada yang tahu batasnya di mana. Ini masalah paling umum yang kami temui saat menemani pemilik warung merapikan pembukuannya, dan solusinya bukan aplikasi canggih, melainkan satu rekening terpisah khusus usaha.
Poin Penting: Biaya operasional yang tidak dicatat tidak berarti tidak terjadi. Uangnya tetap keluar, hanya saja Anda kehilangan kesempatan untuk melihatnya dan mengendalikannya. Setiap pengeluaran yang lolos dari catatan akan muncul lagi nanti sebagai selisih antara laba di atas kertas dan saldo di rekening.
Beda Biaya Operasional dan HPP yang Paling Sering Tertukar
Inilah kekeliruan nomor satu yang membuat perhitungan laba usaha kecil berantakan. Banyak pemilik usaha menumpuk semua pengeluaran jadi satu tumpukan "biaya", lalu mengurangkannya sekaligus dari omzet. Hasilnya memang tetap ketemu angka laba bersih, tapi Anda kehilangan informasi paling berharga, yaitu apakah masalahnya ada di harga jual dan biaya bahan, atau di ongkos menjalankan tempat usaha.
Cara membedakannya paling cepat dengan satu pertanyaan uji. Kalau hari ini Anda menjual satu porsi tambahan, biaya mana yang ikut naik? Biji kopi, susu, gula, dan gelas untuk minuman tersebut ikut naik, jadi itu HPP. Sewa tempat tidak ikut naik satu rupiah pun, jadi itu biaya operasional. Perhitungan biaya bahan per porsi untuk usaha makanan sudah kami bahas terpisah di panduan cara menghitung HPP makanan.
| Pertanyaan pembeda | HPP (harga pokok penjualan) | Biaya operasional |
|---|---|---|
| Ikut naik kalau jual satu porsi tambahan? | Ya, langsung dan sebanding | Tidak, atau naik sedikit saja |
| Contoh di kafe | Biji kopi, susu, gula, gelas, sedotan | Sewa, gaji barista, listrik, internet |
| Contoh di toko kelontong | Harga beli barang yang terjual | Sewa kios, gaji penjaga, plastik, listrik |
| Posisi di laporan laba rugi | Dikurangkan dari omzet untuk dapat laba kotor | Dikurangkan dari laba kotor untuk dapat laba usaha |
| Kalau toko tutup sebulan penuh | Ikut nol karena tidak ada yang terjual | Sebagian besar tetap harus dibayar |
Urutan pengurangannya penting karena menentukan angka mana yang Anda perbaiki. Omzet dikurangi HPP menghasilkan laba kotor. Laba kotor dikurangi biaya operasional menghasilkan laba usaha. Kalau laba kotor Anda tipis, masalahnya di harga jual atau harga beli bahan. Kalau laba kotor tebal tapi laba usaha tetap tipis, masalahnya di biaya operasional, dan menaikkan harga jual belum tentu menolong. Struktur lengkapnya bisa Anda lihat di panduan laporan laba rugi, sedangkan urutan hitungnya dibahas langkah demi langkah di cara menghitung laba usaha.
Pos Biaya Operasional yang Lazim di Warung, Toko, dan Kafe
Daftar berikut adalah pos yang hampir selalu muncul di usaha kecil Indonesia. Tidak semuanya berlaku untuk setiap usaha, tapi memakainya sebagai daftar periksa membantu Anda menemukan pengeluaran yang selama ini lolos dari catatan.
- Sewa tempat dan biaya terkait bangunan. Sewa kios, ruko, atau lapak, ditambah iuran pengelola, retribusi kebersihan, dan keamanan lingkungan. Biasanya pos terbesar kedua setelah gaji, dan paling kaku untuk diubah dalam jangka pendek.
- Gaji, upah harian, dan tunjangan. Termasuk uang makan, uang transpor, lembur, dan dana yang Anda sisihkan tiap bulan untuk tunjangan hari raya. Menyisihkan sedikit demi sedikit membuat pengeluaran besar sekali setahun tidak memukul kas dalam satu bulan.
- Listrik, air, dan gas. Untuk usaha F&B, kulkas, freezer, mesin kopi, dan pendingin ruangan adalah penyedot listrik terbesar. Gas biasanya bergerak mengikuti jumlah masakan, jadi sifatnya lebih dekat ke biaya variabel.
- Internet, pulsa, dan langganan perangkat lunak. Termasuk langganan aplikasi kasir, penyimpanan data, dan alat desain untuk konten promosi. Pos kecil yang mudah membengkak karena langganan yang sudah tidak dipakai jarang dihentikan.
- Kemasan dan bahan sekali pakai. Kantong plastik, kotak makan, gelas bawa pulang, sedotan, tisu, sarung tangan, dan cairan pembersih. Untuk usaha yang banyak melayani pesan antar, pos ini bisa mengejutkan besarnya kalau baru dijumlahkan sebulan penuh.
- Ongkos kirim dan komisi penjualan lewat pihak ketiga. Ongkos kurir sendiri, potongan aplikasi pesan antar, dan biaya promosi di dalam aplikasi tersebut. Penjualan lewat pihak ketiga menaikkan omzet, tapi menaikkan biaya operasional juga, sehingga margin per pesanan berbeda dengan penjualan langsung.
- Biaya transaksi digital. Setiap pembayaran nontunai memangkas sedikit uang yang benar-benar masuk ke rekening Anda. Untuk QRIS, Bank Indonesia menetapkan besaran merchant discount rate berdasarkan kategori usaha, yaitu 0 persen untuk usaha mikro pada transaksi sampai dengan Rp 500.000, 0,3 persen untuk usaha mikro pada transaksi di atas Rp 500.000, dan 0,7 persen untuk usaha kecil, menengah, serta besar (Bank Indonesia). Rinciannya kami bahas terpisah di biaya QRIS untuk usaha.
- Perawatan alat dan penyusutan. Servis mesin kopi, pembersihan saluran, kalibrasi timbangan, penggantian selang gas, dan perbaikan printer struk. Alat yang dirawat rutin lebih murah daripada alat yang dibiarkan sampai rusak di jam ramai.
- Promosi dan materi cetak. Spanduk, cetak menu, konten berbayar, foto produk, dan program diskon. Pos ini paling sering dipangkas pertama saat kas menipis, padahal justru bisa memperlambat penjualan bulan berikutnya.
- Administrasi dan kewajiban lain. Biaya administrasi rekening, transfer, perpanjangan izin, dan jasa pembukuan kalau Anda memakainya. Kewajiban pajak dihitung terpisah dari biaya operasional, tapi tetap harus masuk rencana kas bulanan.
Contoh Rincian Biaya Operasional Satu Kafe Kecil Selama Sebulan
Tabel di bawah ini adalah contoh ilustrasi untuk sebuah kafe kecil dengan tiga karyawan. Angkanya kami karang sebagai latihan hitung, bukan hasil survei, jadi jangan dipakai sebagai patokan harga di daerah Anda. Yang perlu Anda tiru adalah strukturnya, bukan nominalnya.
Anggap omzet sebulan Rp 60.000.000 dan biaya bahan baku untuk minuman serta makanan yang terjual (HPP) Rp 21.000.000. Kafe ini terdaftar pada kategori usaha kecil, dan penjualan yang masuk lewat QRIS Rp 18.000.000 sebulan.
| Pos biaya operasional | Sifat | Nominal sebulan | Persen dari omzet |
|---|---|---|---|
| Sewa tempat dan iuran pengelola | Tetap | Rp 7.000.000 | 11,7% |
| Gaji 3 karyawan dan sisihan tunjangan | Tetap | Rp 10.500.000 | 17,5% |
| Listrik dan air | Semi variabel | Rp 2.400.000 | 4,0% |
| Internet dan langganan aplikasi kasir | Tetap | Rp 500.000 | 0,8% |
| Gas untuk dapur | Variabel | Rp 700.000 | 1,2% |
| Kemasan dan bahan sekali pakai | Variabel | Rp 1.800.000 | 3,0% |
| Ongkos kirim dan komisi aplikasi pesan antar | Variabel | Rp 3.000.000 | 5,0% |
| Biaya transaksi QRIS (0,7% dari Rp 18.000.000) | Variabel | Rp 126.000 | 0,2% |
| Perawatan alat dan servis rutin | Tetap | Rp 600.000 | 1,0% |
| Kebersihan, keamanan, dan iuran lingkungan | Tetap | Rp 450.000 | 0,8% |
| Promosi dan cetak materi | Variabel | Rp 1.000.000 | 1,7% |
| Administrasi bank dan lain-lain | Tetap | Rp 200.000 | 0,3% |
| Total biaya operasional | Rp 28.276.000 | 47,1% |
Kolom persen dibulatkan satu angka di belakang koma, jadi penjumlahan kolom itu bisa meleset tipis dari angka total. Yang dipakai untuk perhitungan berikutnya tetap nominal rupiahnya.
Dari angka di atas, laba kotor kafe ini Rp 60.000.000 dikurangi Rp 21.000.000, yaitu Rp 39.000.000. Laba usaha sebelum pajak adalah Rp 39.000.000 dikurangi Rp 28.276.000, yaitu Rp 10.724.000, atau sekitar 17,9 persen dari omzet. Kalau kafe ini memakai skema PPh final untuk UMKM sebesar 0,5 persen dari omzet (Direktorat Jenderal Pajak), pajaknya Rp 300.000, sehingga sisa laba menjadi Rp 10.424.000. Kasirnesia adalah aplikasi kasir, bukan konsultan pajak, jadi untuk kewajiban pajak yang spesifik sebaiknya Anda konfirmasi ke kantor pajak atau konsultan yang berwenang.
Cara Menghitung Rasio Biaya Operasional terhadap Omzet
Rumusnya sederhana. Total biaya operasional sebulan dibagi omzet bulan yang sama, lalu dikalikan seratus persen. Pada contoh ilustrasi di atas, Rp 28.276.000 dibagi Rp 60.000.000 sama dengan 0,4713, atau 47,1 persen. Artinya, dari setiap Rp 100.000 yang masuk, sekitar Rp 47.100 habis untuk menjalankan tempat usaha, di luar biaya bahan.
Angka ini baru berguna kalau dipantau berderet, bukan dilihat sekali lalu dilupakan. Catat rasionya tiap bulan dalam satu baris, misalnya Januari 44 persen, Februari 45 persen, Maret 48 persen. Deret seperti itu bercerita jauh lebih banyak daripada satu angka tunggal. Naik tiga bulan berturut-turut sementara omzet jalan di tempat adalah peringatan, dan biasanya penyebabnya salah satu dari empat hal, yaitu sewa yang naik, penambahan jam kerja karyawan, kenaikan porsi penjualan lewat aplikasi pesan antar, atau kebocoran kecil yang menumpuk.
Hati-hati membandingkan rasio Anda dengan usaha lain. Kafe dengan tempat duduk luas di pusat kota punya struktur biaya yang berbeda jauh dari warung yang hanya melayani bawa pulang, dan keduanya bisa sama-sama sehat. Perbandingan paling jujur adalah membandingkan usaha Anda dengan dirinya sendiri bulan lalu.
Rasio ini juga rekan dekat dari titik impas. Biaya operasional yang bersifat tetap adalah beban yang harus tertutup lebih dulu sebelum usaha Anda mulai untung, dan itulah bahan utama perhitungan break even point usaha. Menghitung rasio biaya operasional tanpa tahu titik impas ibarat tahu Anda kehabisan bensin tapi tidak tahu berapa kilometer lagi sampai pom bensin.
Pro Tip: Hitung juga biaya operasional per hari buka, bukan hanya per bulan. Rp 28.276.000 dibagi 26 hari buka menghasilkan sekitar Rp 1.087.538 per hari (contoh ilustrasi). Angka harian ini jauh lebih mudah dipakai kasir dan Anda sendiri, karena tiap tutup toko Anda langsung tahu apakah penjualan hari itu sudah menutup ongkos buka pintu atau belum.
Biaya Tetap dan Biaya Variabel, Pemisahan yang Menentukan Keputusan
Setelah semua pos terkumpul, langkah berikutnya adalah menandai mana yang tetap dan mana yang bergerak mengikuti penjualan. Biaya tetap tidak berubah walau penjualan naik turun, misalnya sewa, gaji bulanan, internet, dan langganan aplikasi. Biaya variabel bergerak mengikuti volume, misalnya kemasan, gas, ongkos kirim, dan biaya transaksi digital. Ada juga yang di tengah, seperti listrik, yang punya bagian tetap untuk lampu dan kulkas serta bagian bergerak untuk mesin yang dipakai saat ramai.
Pemisahan ini bukan latihan akademik. Konsekuensinya nyata pada keputusan sehari-hari. Kalau porsi biaya tetap Anda besar, usaha Anda rapuh terhadap sepi. Satu minggu hujan terus atau satu bulan jalan di depan toko ditutup untuk perbaikan bisa langsung membuat kas negatif, karena tagihan tetap datang walau pembeli tidak. Sebaliknya, kalau porsi biaya variabel yang besar, laba per transaksi lebih tipis tapi usaha lebih tahan banting saat sepi.
Pada contoh ilustrasi kafe di atas, biaya tetapnya berjumlah Rp 7.000.000 ditambah Rp 10.500.000, Rp 500.000, Rp 600.000, Rp 450.000, dan Rp 200.000, yaitu Rp 19.250.000. Sisanya, Rp 9.026.000, adalah biaya variabel dan semi variabel. Artinya sekitar 68 persen dari biaya operasional kafe ini sudah terkunci sebelum satu gelas kopi pun terjual. Kafe seperti ini perlu menjaga jumlah hari buka dan jam ramai, karena setiap hari tutup tetap menanggung beban tetap yang sama.
Pemetaan ini juga membantu Anda memperkirakan kebutuhan dana di awal usaha. Modal bukan hanya untuk beli alat dan bahan pertama, tapi juga untuk menutup biaya tetap selama beberapa bulan pertama sebelum penjualan stabil. Cara menghitung kebutuhan itu kami bahas di panduan modal usaha.
Cara Memangkas Biaya Operasional Tanpa Merusak Penjualan
Ada urutan yang menurut kami paling aman untuk memangkas, dan urutan ini penting. Kebanyakan pemilik usaha justru memangkas dari arah yang salah, yaitu langsung mengurangi kualitas bahan atau jumlah karyawan di jam sibuk, dan penghematannya termakan habis oleh pelanggan yang tidak kembali.
Mulai dari lapisan pertama, yaitu pengeluaran yang tidak dirasakan pelanggan sama sekali. Hentikan langganan perangkat lunak yang tidak dipakai tiga bulan terakhir. Cek tagihan listrik dan cari alat yang menyala di luar jam operasional. Beli bahan pendukung seperti kemasan dalam jumlah yang wajar dengan harga grosir, tapi jangan sampai menumpuk terlalu banyak sehingga uang tertahan di gudang. Perbaiki kebocoran kecil, misalnya kran bocor, karet pintu kulkas yang sudah tidak rapat, atau lampu yang boros.
Lapisan kedua, negosiasi dan penjadwalan ulang. Bicarakan perpanjangan sewa lebih awal, sebelum masa berakhir, karena posisi tawar Anda paling kuat saat pemilik tempat belum punya calon penyewa lain. Susun jadwal karyawan mengikuti pola jam ramai dari laporan penjualan Anda, bukan mengikuti kebiasaan lama. Menggeser satu shift ke jam yang benar-benar ramai lebih baik daripada mengurangi orang lalu antrean jadi lambat.
Lapisan ketiga, tinjau saluran penjualan yang mahal. Penjualan lewat aplikasi pesan antar menaikkan omzet, tapi setelah dipotong komisi dan biaya kemasan tambahan, margin per pesanan bisa jauh lebih tipis daripada penjualan langsung. Hitung untung bersih per saluran, lalu putuskan apakah promo di saluran mahal itu layak dilanjutkan atau lebih baik dananya dipakai untuk membuat pelanggan datang langsung.
Yang sebaiknya tidak Anda sentuh adalah kualitas bahan utama, kebersihan, dan kecepatan layanan di jam sibuk. Ketiganya menyentuh langsung alasan pelanggan kembali, dan begitu rusak, biayanya jauh lebih besar daripada penghematan yang Anda dapat. Sama juga dengan perawatan alat, karena mesin kopi yang mati di akhir pekan lebih mahal daripada servis rutin yang ditunda.
Semua ini hanya bisa dilakukan kalau angkanya ada. Aplikasi kasir membantu di sisi pencatatan, karena penjualan per jam, per produk, dan per metode bayar tercatat otomatis, sehingga Anda punya bahan untuk menyusun jadwal dan menilai saluran penjualan. Untuk sisi pengeluaran, biasakan mencatat setiap belanja operasional di hari yang sama, lalu cocokkan dengan mutasi rekening tiap akhir bulan supaya tidak ada yang lolos. Perputaran uang masuk dan keluar itu sendiri kami bahas di panduan laporan arus kas. Untuk usaha F&B, jangan masukkan pungutan pelanggan sebagai biaya: pajak restoran PB1 adalah pajak daerah yang hanya lewat di kasir sebelum disetor. Kalau Anda ingin melihat laporan penjualan per jam dan per produk yang jadi bahan keputusan ini, fiturnya bisa dilihat di halaman fitur dan bisa dicoba lewat paket gratis sebelum memutuskan berlangganan.
FAQ: Pertanyaan Umum seputar Biaya Operasional
Apa yang dimaksud dengan biaya operasional? Biaya operasional adalah semua pengeluaran rutin untuk menjalankan usaha sehari-hari di luar biaya barang atau bahan yang terjual. Contohnya sewa tempat, gaji karyawan, listrik, air, internet, kemasan, ongkos kirim, biaya transaksi digital, promosi, dan perawatan alat. Biaya ini tetap muncul walau penjualan sedang sepi, jadi angkanya harus diketahui pemilik usaha setiap bulan.
Apa beda biaya operasional dan HPP? HPP atau harga pokok penjualan adalah biaya barang atau bahan yang benar-benar terjual, misalnya biji kopi dan susu untuk minuman yang laku hari itu. Biaya operasional adalah ongkos menjalankan tempat usahanya, misalnya sewa, gaji, dan listrik. Cara membedakannya paling cepat, tanyakan apakah biaya itu ikut naik kalau Anda menjual satu porsi tambahan. Kalau ya, itu HPP. Kalau tidak, kemungkinan besar itu biaya operasional.
Bagaimana cara menghitung rasio biaya operasional terhadap omzet? Jumlahkan seluruh biaya operasional sebulan, lalu bagi dengan omzet bulan yang sama, kemudian kalikan seratus persen. Kalau biaya operasional Rp 28.276.000 dan omzet Rp 60.000.000, rasionya 47,1 persen. Angka ini paling berguna kalau dipantau tiap bulan dan dibandingkan dengan bulan sebelumnya, bukan dibandingkan dengan usaha orang lain yang model bisnisnya berbeda.
Berapa rasio biaya operasional yang sehat untuk usaha kecil? Tidak ada satu angka baku yang berlaku untuk semua jenis usaha, karena struktur biaya kafe, toko kelontong, dan laundry berbeda jauh. Patokan yang lebih berguna adalah arah pergerakannya sendiri. Kalau rasio biaya operasional Anda naik dua sampai tiga bulan berturut-turut sementara omzet jalan di tempat, itu peringatan yang perlu ditindaklanjuti, berapa pun angka absolutnya.
Apakah pembelian mesin kasir dan kulkas termasuk biaya operasional? Pembelian alat yang dipakai bertahun-tahun umumnya masuk belanja modal, bukan biaya operasional bulanan. Yang masuk biaya operasional adalah penyusutan alat itu serta ongkos servis, perawatan, dan penggantian suku cadangnya. Untuk usaha kecil, cara praktisnya adalah menyisihkan dana perawatan bulanan supaya biaya servis mendadak tidak memukul kas di bulan yang sama.
Bagaimana cara memangkas biaya operasional tanpa mengurangi penjualan? Mulai dari pos yang tidak dirasakan pelanggan, misalnya langganan yang tidak terpakai, pemborosan listrik, dan pembelian bahan pendukung yang tidak terkontrol. Setelah itu baru sentuh pos besar seperti jadwal karyawan dan biaya pengiriman, dengan cara mencocokkan jadwal ke jam ramai, bukan memotong jumlah orang di jam sibuk. Hindari memangkas kualitas bahan, kebersihan, atau kecepatan layanan, karena penghematannya kecil sedangkan risikonya kehilangan pelanggan tetap.
Masih bingung memisahkan mana biaya operasional dan mana HPP di usaha Anda? Chat tim Kasirnesia lewat WhatsApp di wa.me/6285136212005, kami bantu Anda menyusun daftar posnya dari nol.