Biaya overhead adalah biaya yang harus Anda keluarkan untuk menjalankan usaha tetapi tidak bisa ditelusuri langsung ke satu unit produk atau satu transaksi, misalnya sewa tempat, listrik, gaji staf pendukung, dan penyusutan alat. Ciri khasnya sederhana. Kalau hari ini Anda menjual satu porsi tambahan, biaya bahan ikut naik, tetapi sewa kios tidak bergerak satu rupiah pun. Bahan itu biaya langsung, sewa itu overhead.
Masalahnya, angka overhead jarang muncul di kepala pemilik usaha saat menetapkan harga. Yang diingat biasanya harga bahan, karena itu yang dibayar tunai tiap pagi ke pemasok. Sewa, listrik, gaji kasir, dan penyusutan mesin kopi berjalan diam-diam di latar belakang, lalu baru terasa di akhir bulan saat uang di laci terlihat ramai tetapi saldo rekening tidak bergerak. Artikel ini membedah apa saja yang masuk overhead, memisahkannya dengan tegas dari biaya operasional yang sering dianggap kembar, dan menunjukkan cara membagi overhead ke tiap produk dengan dua metode yang bisa dikerjakan pemilik warung dan konveksi tanpa perlu perangkat lunak akuntansi.
Daftar Isi
- Apa Itu Biaya Overhead dan Uji Cepat untuk Mengenalinya
- Beda Biaya Overhead dan Biaya Operasional yang Sering Tertukar
- Jenis Biaya Overhead: Tetap, Variabel, dan Semi Variabel
- Overhead Pabrik, Overhead Penjualan, dan Overhead Administrasi
- Cara Mengalokasikan Overhead ke Produk dengan Dua Metode Sederhana
- Pengaruh Biaya Overhead ke Harga Jual dan Titik Impas
- Cara Menekan Biaya Overhead Tanpa Mengurangi Kapasitas Jualan
- FAQ: Pertanyaan Umum seputar Biaya Overhead
Apa Itu Biaya Overhead dan Uji Cepat untuk Mengenalinya
Istilah overhead datang dari akuntansi biaya, dan intinya cuma satu hal: ketertelusuran. Sebuah biaya disebut langsung kalau Anda bisa menunjuk satu porsi, satu potong, atau satu transaksi dan berkata "biaya ini sebesar sekian rupiah untuk yang itu". Kalau tidak bisa, dan Anda terpaksa membaginya rata dengan sebuah asumsi, biaya itu overhead.
Uji cepatnya dua pertanyaan berurutan. Pertama, kalau saya membuat atau menjual satu unit tambahan hari ini, apakah biaya ini ikut naik dalam jumlah yang bisa saya sebutkan? Kedua, kalau satu pesanan dibatalkan pembeli, apakah biaya ini ikut hilang? Kalau jawabannya ya untuk keduanya, itu biaya langsung. Kalau tidak, kemungkinan besar itu overhead.
Contohnya di kafe. Biji kopi, susu, gula, dan gelas bawa pulang untuk satu gelas kopi susu bisa Anda hitung sampai rupiah terakhir, dan hilang kalau pesanannya dibatalkan. Itu biaya langsung, dan cara menghitungnya per porsi kami bahas terpisah di panduan cara menghitung HPP makanan. Sewa ruko, gaji kasir, tagihan internet, dan penyusutan mesin kopi tidak berubah walau kafe hanya melayani lima gelas seharian. Itu overhead.
Ada satu kelompok yang sering salah tempat, yaitu biaya yang menempel per transaksi. Komisi aplikasi pesan antar dan potongan pembayaran digital kelihatan seperti biaya kantor, padahal keduanya menempel persis di satu transaksi. Untuk QRIS, Bank Indonesia menetapkan merchant discount rate 0 persen bagi usaha mikro pada transaksi sampai dengan Rp 500.000, 0,3 persen bagi usaha mikro pada transaksi di atas Rp 500.000, serta 0,7 persen bagi usaha kecil, menengah, dan besar (Bank Indonesia). Karena besarannya mengikuti nilai transaksi, potongan itu biaya langsung per transaksi, bukan overhead, walau tetap termasuk biaya operasional.
Poin Penting: Overhead bukan berarti "biaya yang tidak penting" atau "biaya kantor". Overhead adalah biaya yang tidak punya alamat unit yang jelas, sehingga Anda harus memilih sendiri cara membaginya. Pilihan cara membagi itulah yang menentukan apakah harga jual Anda masuk akal atau meleset.
Beda Biaya Overhead dan Biaya Operasional yang Sering Tertukar
Ini bagian yang paling sering membingungkan, dan kami mau menjelaskannya sejelas mungkin karena dua istilah ini bukan sinonim. Perbedaannya bukan soal pos biayanya, melainkan soal dasar pengelompokannya. Satu biaya bisa masuk ke keduanya, masuk ke salah satu saja, atau tidak masuk ke mana pun, tergantung pertanyaan yang Anda pakai.
Biaya operasional dikelompokkan berdasarkan fungsi dan posisinya di laporan laba rugi. Pertanyaannya, apakah biaya ini pengeluaran rutin untuk menjalankan usaha di luar harga pokok penjualan? Kalau ya, itu biaya operasional, dan tempatnya di bawah laba kotor.
Biaya overhead dikelompokkan berdasarkan ketertelusuran ke unit produk. Pertanyaannya, bisakah biaya ini dilacak ke satu porsi atau satu potong? Kalau tidak, itu overhead, dan tempatnya bisa di mana saja, termasuk di dalam harga pokok produksi kalau overhead itu terjadi di area produksi.
| Pembanding | Biaya operasional | Biaya overhead |
|---|---|---|
| Dasar pengelompokan | Fungsi, yaitu biaya rutin di luar harga pokok penjualan | Ketertelusuran ke satu unit produk |
| Pertanyaan kunci | Apakah biaya ini di luar biaya barang yang terjual? | Bisakah biaya ini ditelusuri ke satu unit? |
| Posisi di laporan laba rugi | Selalu di bawah laba kotor | Bisa di atas (overhead pabrik) maupun di bawah (overhead penjualan dan administrasi) |
| Contoh yang masuk keduanya | Sewa toko, gaji kasir, internet, penyusutan etalase | Sewa toko, gaji kasir, internet, penyusutan etalase |
| Contoh yang hanya masuk satu | Komisi aplikasi pesan antar dan potongan QRIS, karena menempel per transaksi | Listrik mesin jahit dan gaji supervisor produksi, karena masuk harga pokok produksi |
| Dipakai untuk menjawab | Berapa ongkos menjalankan tempat usaha sebulan? | Berapa biaya sebenarnya di balik satu unit produk? |
Bacalah tabel itu sekali lagi pada baris "contoh yang hanya masuk satu", karena di situlah letak seluruh perbedaannya. Potongan QRIS dan komisi aplikasi pesan antar adalah biaya operasional, tetapi bukan overhead, karena Anda bisa menunjuk transaksi mana yang menanggungnya. Sebaliknya, listrik mesin jahit di ruang produksi konveksi adalah overhead pabrik yang masuk ke harga pokok produksi, sehingga tidak dihitung sebagai biaya operasional di bawah laba kotor.
Kenapa ini penting untuk usaha kecil? Karena keduanya menjawab pertanyaan yang berbeda. Biaya operasional menjawab "berapa ongkos saya buka pintu bulan ini", dan itu yang Anda pakai untuk menjaga arus kas. Biaya overhead menjawab "berapa biaya sebenarnya di balik satu porsi", dan itu yang Anda pakai untuk menentukan harga. Kalau Anda hanya memantau biaya operasional, Anda tahu usaha Anda boros atau tidak, tetapi tetap buta soal produk mana yang sebenarnya menombok. Struktur lengkap penempatannya bisa Anda lihat di panduan laporan laba rugi.
Jenis Biaya Overhead: Tetap, Variabel, dan Semi Variabel
Setelah tahu mana yang overhead, langkah berikutnya menandai perilakunya saat volume penjualan berubah. Penandaan ini yang nanti menentukan apakah menaikkan produksi benar-benar menurunkan biaya per unit atau tidak.
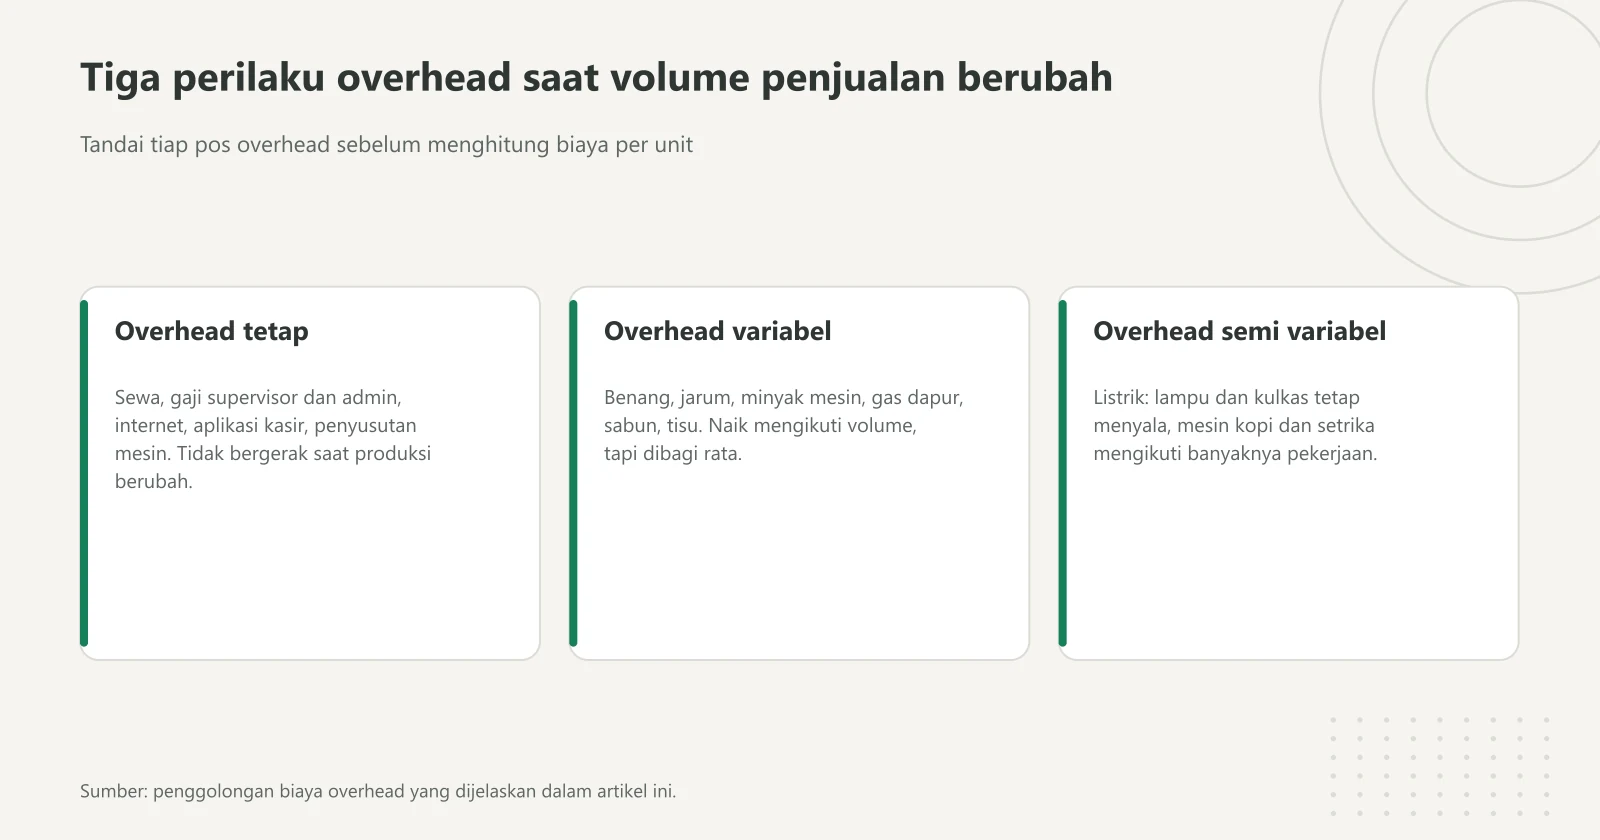
Tiga kartu ini membedakan overhead menurut reaksinya terhadap volume: yang tetap, yang naik mengikuti volume, dan yang punya bagian tetap sekaligus bergerak. Diagram: Kasirnesia, diolah dari pembahasan artikel ini.
Overhead tetap tidak bergerak walau produksi naik turun dalam rentang kapasitas yang sama. Sewa ruang produksi, gaji supervisor dan admin, langganan internet, langganan aplikasi kasir, serta penyusutan mesin masuk ke sini. Sifat tetap ini pedang bermata dua. Saat ramai, overhead tetap per unit mengecil dan margin Anda melebar. Saat sepi, angka yang sama tetap harus dibayar dan menggerus laba dengan cepat.
Overhead variabel bergerak mengikuti volume, tetapi tetap tidak bisa ditelusuri ke satu unit tertentu. Contohnya benang, jarum, kapur jahit, dan minyak mesin di konveksi, atau gas dapur, sabun cuci, dan tisu di warung. Anda tahu pemakaiannya naik saat produksi naik, tetapi menghitung berapa sentimeter benang untuk satu kemeja tidak sepadan dengan usahanya, jadi dibagi rata saja.
Overhead semi variabel punya bagian tetap dan bagian bergerak sekaligus. Listrik adalah contoh paling jelas. Lampu, kulkas, dan penyejuk ruangan menyala walau tidak ada pembeli, sedangkan mesin kopi, mesin jahit, dan setrika uap menyala mengikuti banyaknya pekerjaan. Untuk usaha kecil, cara praktisnya adalah melihat tagihan bulan paling sepi sebagai perkiraan bagian tetap, lalu selisih di atas itu dianggap bagian bergerak.
Ada satu pos yang paling sering terlewat karena tidak pernah muncul sebagai transfer keluar, yaitu penyusutan. Mesin kopi, kulkas, mesin jahit, dan etalase habis nilainya pelan-pelan, dan biaya itu nyata walau tidak ada uang yang keluar bulan ini. Untuk keperluan pajak, Direktorat Jenderal Pajak menetapkan masa manfaat dan tarif penyusutan harta berwujud sebagai berikut (Direktorat Jenderal Pajak).
| Kelompok harta | Masa manfaat | Tarif metode garis lurus | Tarif metode saldo menurun |
|---|---|---|---|
| Kelompok 1 | 4 tahun | 25% | 50% |
| Kelompok 2 | 8 tahun | 12,5% | 25% |
| Kelompok 3 | 16 tahun | 6,25% | 12,5% |
| Kelompok 4 | 20 tahun | 5% | 10% |
| Bangunan permanen | 20 tahun | 5% | tidak berlaku |
| Bangunan tidak permanen | 10 tahun | 10% | tidak berlaku |
Halaman yang sama menyebutkan bahwa harta berwujud bukan bangunan yang tidak tercantum dalam lampiran Peraturan Menteri Keuangan Nomor 72 tahun 2023 menggunakan masa manfaat kelompok 3. Perlu dicatat, tabel di atas adalah aturan penyusutan untuk keperluan pajak. Untuk pembukuan internal, entitas mikro, kecil, dan menengah boleh memakai pendekatan yang lebih sederhana sesuai SAK EMKM, yang dasar pengukurannya murni memakai biaya historis dan berlaku efektif per 1 Januari 2018 (Ikatan Akuntan Indonesia). Kasirnesia adalah aplikasi kasir, bukan konsultan pajak, jadi untuk penerapan yang spesifik sebaiknya Anda konfirmasi ke kantor pajak atau konsultan yang berwenang.
Overhead Pabrik, Overhead Penjualan, dan Overhead Administrasi
Pembagian berikutnya menentukan di baris mana overhead itu muncul di laporan Anda, dan ini yang membuat overhead tidak sepenuhnya sama dengan biaya operasional.
Overhead pabrik adalah overhead yang terjadi di area produksi. Listrik mesin jahit, gaji supervisor produksi yang tidak ikut menjahit, penyusutan mesin obras, sewa ruang produksi, dan bahan penolong seperti benang dan minyak mesin masuk ke sini. Kelompok ini ikut membentuk harga pokok produksi, jadi nilainya menempel ke barang jadi dan baru menjadi beban saat barang itu terjual. Untuk usaha yang mengolah bahan mentah jadi produk, seperti konveksi, bakery, dan katering, kelompok ini biasanya yang terbesar.
Overhead penjualan adalah overhead yang terjadi setelah produk siap dijual, tetapi tetap tidak menempel ke satu unit. Spanduk, cetak menu, foto produk, gaji staf yang menjaga toko, dan biaya kendaraan pengantar masuk ke sini. Perhatikan bahwa ongkos kirim yang dihitung per paket bukan overhead, karena bisa ditelusuri ke pesanan tertentu.
Overhead administrasi adalah overhead untuk mengurus usaha secara keseluruhan. Gaji admin dan pembukuan, biaya administrasi rekening, perpanjangan izin, langganan internet kantor, dan alat tulis masuk ke sini. Untuk warung dan toko kecil yang pemiliknya merangkap semua peran, kelompok ini sering kecil sekali, dan itu wajar.
Tabel berikut memetakan pos biaya yang lazim di tiga jenis usaha, supaya Anda punya contoh untuk ditiru sesuai model usaha sendiri.
| Pos biaya | Warung nasi | Kafe | Konveksi | Golongan |
|---|---|---|---|---|
| Bahan yang menjadi produk | Beras, ayam, sayur, bumbu | Biji kopi, susu, gula, sirup | Kain, kancing, resleting | Biaya langsung |
| Upah yang dihitung per hasil | Tukang masak borongan per porsi | Tenaga tambahan dibayar per pesanan acara | Penjahit dibayar per potong | Biaya langsung |
| Kemasan yang menempel per pesanan | Kotak nasi, kantong plastik | Gelas bawa pulang, sedotan | Kantong dan label per potong | Biaya langsung |
| Potongan QRIS dan komisi pesan antar | Ada | Ada | Ada, kalau jual online | Biaya langsung per transaksi |
| Sewa tempat | Sewa kios | Sewa ruko | Sewa ruang produksi | Overhead tetap |
| Gaji staf pendukung | Kasir, tukang cuci piring | Kasir, tukang bersih-bersih | Supervisor produksi, admin | Overhead tetap |
| Penyusutan alat | Kulkas, etalase, kompor | Mesin kopi, kulkas, meja kursi | Mesin jahit, mesin obras | Overhead tetap |
| Internet dan langganan aplikasi kasir | Ada | Ada | Ada | Overhead tetap |
| Listrik dan air | Kulkas, kipas, lampu | Mesin kopi, penyejuk ruangan | Mesin jahit, setrika uap | Overhead semi variabel |
| Bahan penolong | Gas, sabun cuci, tisu | Gas, sabun, tisu, cairan pembersih | Benang, jarum, kapur, minyak mesin | Overhead variabel |
| Perawatan dan servis alat | Servis kompor, kulkas | Servis mesin kopi, kalibrasi | Servis mesin jahit | Overhead tetap |
Perhatikan empat baris pertama. Semuanya biaya langsung, dan itu berarti tidak boleh ikut masuk ke perhitungan tarif overhead nanti. Kalau tercampur, biaya per unit Anda dihitung dua kali dan harga jual jadi ketinggian tanpa alasan.
Cara Mengalokasikan Overhead ke Produk dengan Dua Metode Sederhana
Sampai di sini Anda punya daftar overhead dan totalnya sebulan. Sekarang bagian yang paling berguna, yaitu membaginya ke produk. Ada dua metode yang cukup untuk mayoritas UMKM, dan pilihannya tergantung apakah produk Anda seragam atau tidak.
Metode pertama, berbasis unit produksi. Cocok kalau produk Anda mirip satu sama lain dan waktu pengerjaannya tidak berbeda jauh, misalnya warung nasi, kafe, atau toko roti. Rumusnya: total overhead sebulan dibagi jumlah unit yang diproduksi atau terjual pada bulan yang sama.
Berikut contoh ilustrasi untuk sebuah kafe kecil. Angkanya kami karang untuk latihan hitung, bukan hasil survei, jadi tirulah strukturnya, bukan nominalnya. Sewa ruko Rp 6.000.000, listrik dan air Rp 2.000.000, gaji kasir dan tukang bersih-bersih Rp 2.800.000, internet dan langganan aplikasi kasir Rp 400.000, penyusutan alat Rp 500.000, serta perawatan alat Rp 300.000. Totalnya Rp 12.000.000 sebulan.
Angka penyusutan Rp 500.000 itu datang dari mesin kopi Rp 18.000.000 dan kulkas Rp 6.000.000, seluruhnya Rp 24.000.000. Dengan tarif garis lurus kelompok 1 sebesar 25 persen, penyusutan setahun Rp 6.000.000, dan sebulan Rp 500.000.
Kalau kafe ini menjual 4.000 porsi sebulan, overhead per porsi adalah Rp 12.000.000 dibagi 4.000, yaitu Rp 3.000. Perhatikan jebakannya. Kalau bulan berikutnya penjualan turun jadi 3.000 porsi, overhead per porsi naik jadi Rp 4.000 walau tidak ada satu pun tagihan yang naik. Sebaliknya, kalau naik jadi 6.000 porsi, overhead per porsi turun jadi Rp 2.000. Volume adalah tuas terkuat Anda terhadap overhead per unit, dan itu bukan kalimat motivasi melainkan aritmetika.
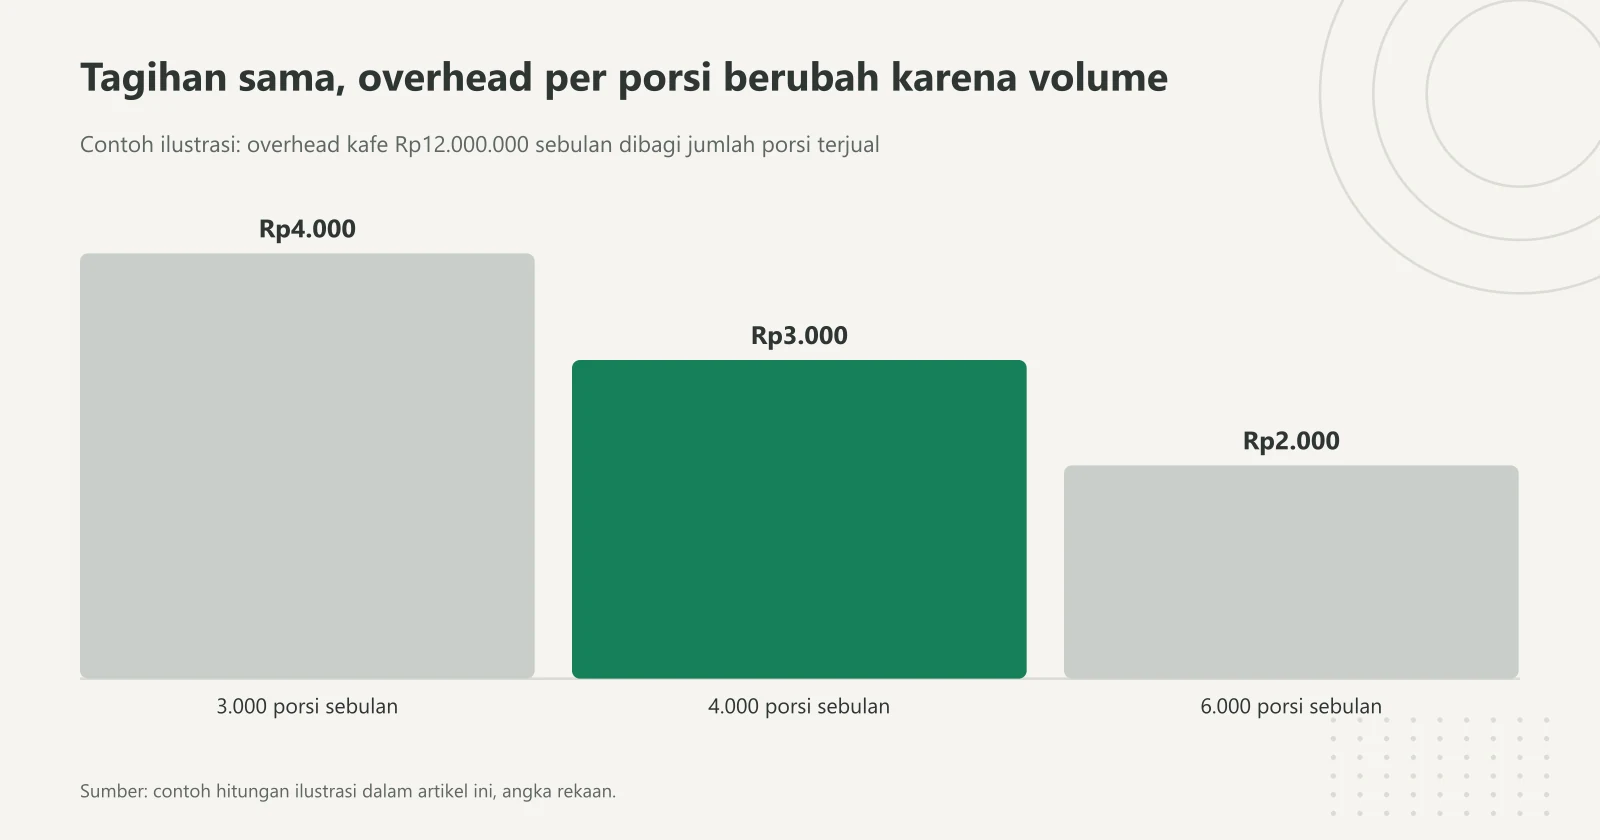
Total overhead tetap Rp12.000.000, tetapi bebannya per porsi turun saat porsi terjual bertambah; batang hijau adalah kondisi dasar 4.000 porsi. Diagram: Kasirnesia, contoh hitungan ilustrasi.
Metode kedua, berbasis jam kerja langsung. Cocok kalau produk Anda butuh waktu pengerjaan yang berbeda jauh, misalnya konveksi, bengkel, salon, atau percetakan. Rumusnya: total overhead sebulan dibagi total jam kerja langsung sebulan, hasilnya tarif overhead per jam, lalu dikalikan jam yang dibutuhkan tiap produk.
Berikut contoh ilustrasi untuk konveksi kecil dengan lima penjahit. Overhead pabriknya sebulan: sewa ruang produksi Rp 3.500.000, listrik dan air ruang produksi Rp 1.200.000, gaji supervisor dan admin produksi Rp 3.000.000, penyusutan delapan mesin jahit dan obras Rp 800.000, perawatan dan servis mesin Rp 400.000, serta bahan penolong Rp 600.000. Totalnya Rp 9.500.000.
Penyusutan Rp 800.000 itu berasal dari delapan mesin seharga Rp 4.800.000 per unit, seluruhnya Rp 38.400.000. Dengan tarif garis lurus kelompok 1 sebesar 25 persen, penyusutan setahun Rp 9.600.000, dan sebulan Rp 800.000.
Jam kerja langsungnya: 5 penjahit dikali 8 jam dikali 25 hari kerja, yaitu 1.000 jam sebulan. Tarif overhead per jam adalah Rp 9.500.000 dibagi 1.000 jam, yaitu Rp 9.500 per jam.
| Produk | Jam jahit per unit | Overhead per unit | Produksi sebulan | Jam terpakai | Overhead terserap |
|---|---|---|---|---|---|
| Kaos polos | 0,5 jam | Rp 4.750 | 800 potong | 400 jam | Rp 3.800.000 |
| Kemeja | 1,5 jam | Rp 14.250 | 300 potong | 450 jam | Rp 4.275.000 |
| Jaket | 2,5 jam | Rp 23.750 | 60 potong | 150 jam | Rp 1.425.000 |
| Total | 1.000 jam | Rp 9.500.000 |
Kolom terakhir sengaja kami jumlahkan supaya Anda bisa memeriksa sendiri. Total overhead yang terserap ke produk persis sama dengan total overhead yang dikeluarkan, yaitu Rp 9.500.000. Kalau hasil penjumlahan Anda tidak sama, berarti ada jam kerja yang belum masuk hitungan atau ada pos biaya yang tercatat dua kali.
Pro Tip: Pakai rata-rata tiga bulan terakhir untuk menghitung tarif overhead, bukan satu bulan saja. Satu bulan bisa terpengaruh servis besar, lonjakan pesanan hari raya, atau libur panjang, dan tarif yang lahir dari bulan tidak normal akan menyesatkan harga jual Anda selama berbulan-bulan sesudahnya.
Pengaruh Biaya Overhead ke Harga Jual dan Titik Impas
Inilah alasan seluruh perhitungan tadi layak dikerjakan. Overhead yang tidak dihitung akan tetap dibayar, hanya saja dibayar dari laba yang Anda kira milik Anda.
Ambil contoh ilustrasi kafe tadi. Bahan untuk satu gelas kopi susu Rp 8.000, dan overhead per porsi Rp 3.000, sehingga biaya sebenarnya Rp 11.000. Kalau harga jualnya Rp 18.000, laba per gelas adalah Rp 7.000, atau sekitar 38,9 persen dari harga jual.
Sekarang bandingkan dengan cara yang lebih sering dipakai, yaitu menaikkan biaya bahan sebesar 100 persen. Harga jadi Rp 16.000, dan di kepala pemilik labanya Rp 8.000. Kenyataannya Rp 16.000 dikurangi Rp 11.000, yaitu Rp 5.000. Selisih Rp 3.000 itu persis sebesar overhead yang tidak pernah masuk hitungan. Selisih kecil seperti ini terasa remeh per gelas, tetapi pada 4.000 porsi sebulan nilainya Rp 12.000.000, dan itu tepat seluruh overhead kafe tersebut.
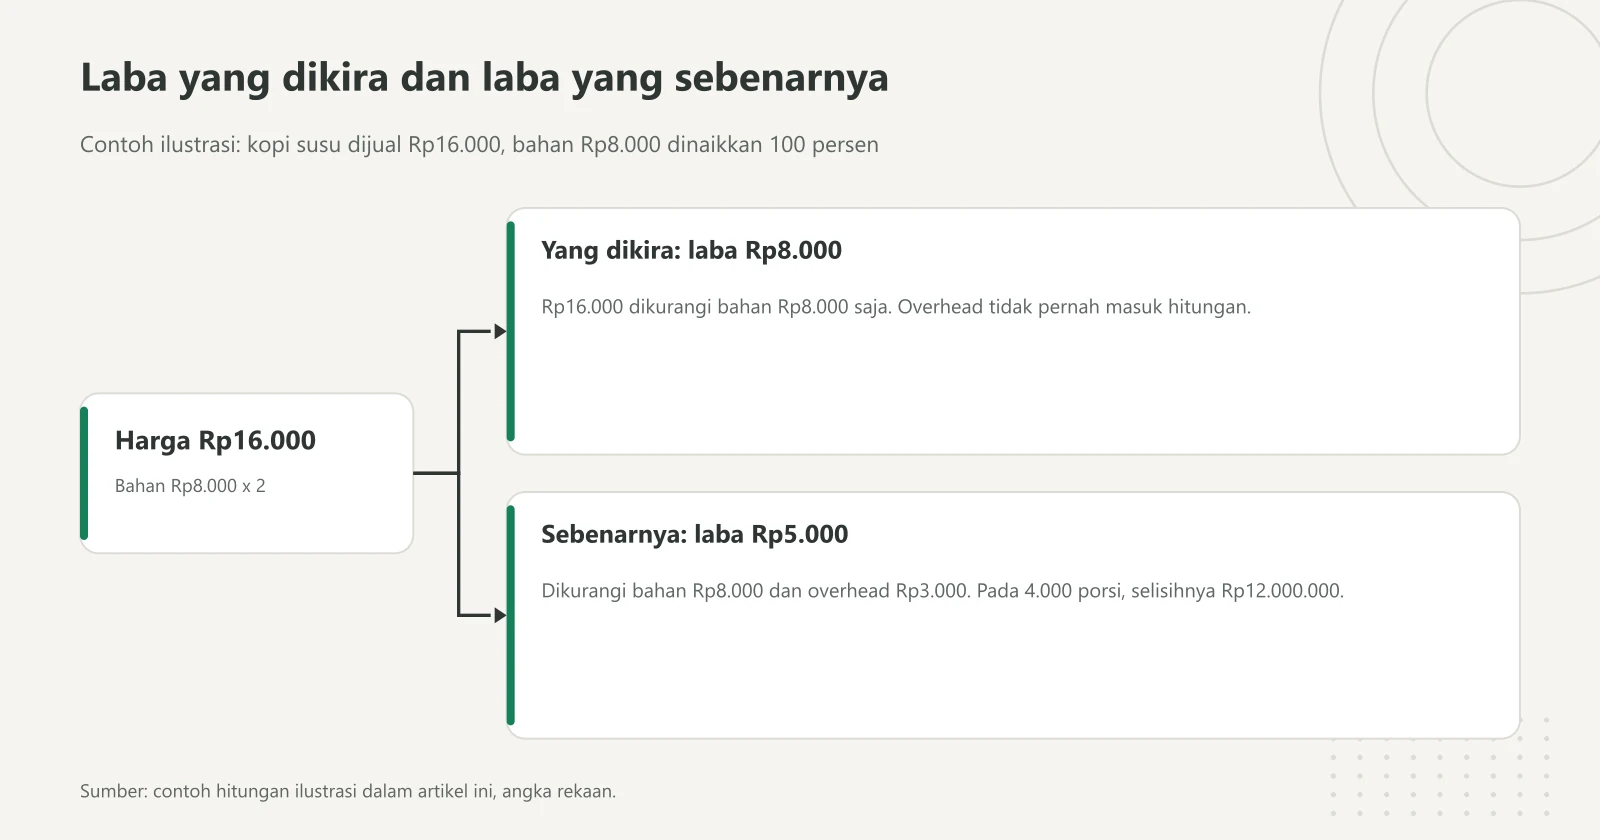
Harga yang sama menghasilkan dua angka laba: cabang atas mengabaikan overhead, cabang bawah memasukkannya, dan selisih Rp3.000 per gelas itu menumpuk jadi seluruh overhead bulanan. Diagram: Kasirnesia, contoh hitungan ilustrasi.
Efeknya lebih tajam pada produk yang lama dikerjakan. Pada contoh konveksi tadi, kalau biaya langsung satu kemeja Rp 65.000 (kain, kancing, dan upah jahit borongan) dan harga jualnya Rp 110.000, pemilik yang mengabaikan overhead akan mengira untung Rp 45.000 per potong. Setelah overhead Rp 14.250 dimasukkan, harga pokok produksi menjadi Rp 79.250 dan laba yang benar Rp 30.750, sekitar 28,0 persen dari harga jual. Angka Rp 45.000 dan Rp 30.750 mengarah ke keputusan yang berbeda soal diskon dan pesanan borongan. Cara menyusun harga dari biaya penuh kami bahas terpisah di panduan cara menentukan harga jual, dan cara membaca persentasenya ada di penjelasan margin.
Overhead tetap juga bahan utama titik impas. Masih dengan contoh kafe, kalau seluruh Rp 12.000.000 dianggap biaya tetap untuk penyederhanaan, dan margin kontribusi per gelas adalah Rp 18.000 dikurangi Rp 8.000 sama dengan Rp 10.000, maka titik impasnya Rp 12.000.000 dibagi Rp 10.000, yaitu 1.200 gelas sebulan. Dengan 26 hari buka, itu sekitar 46 gelas per hari sebelum kafe mulai untung. Perhitungan lengkap dengan bauran produk yang berbeda kami uraikan di panduan break even point usaha.
Cara Menekan Biaya Overhead Tanpa Mengurangi Kapasitas Jualan
Urutan memangkas overhead berbeda dengan memangkas biaya bahan, dan urutan ini penting karena kesalahan paling umum adalah memotong hal yang justru menjaga kapasitas.
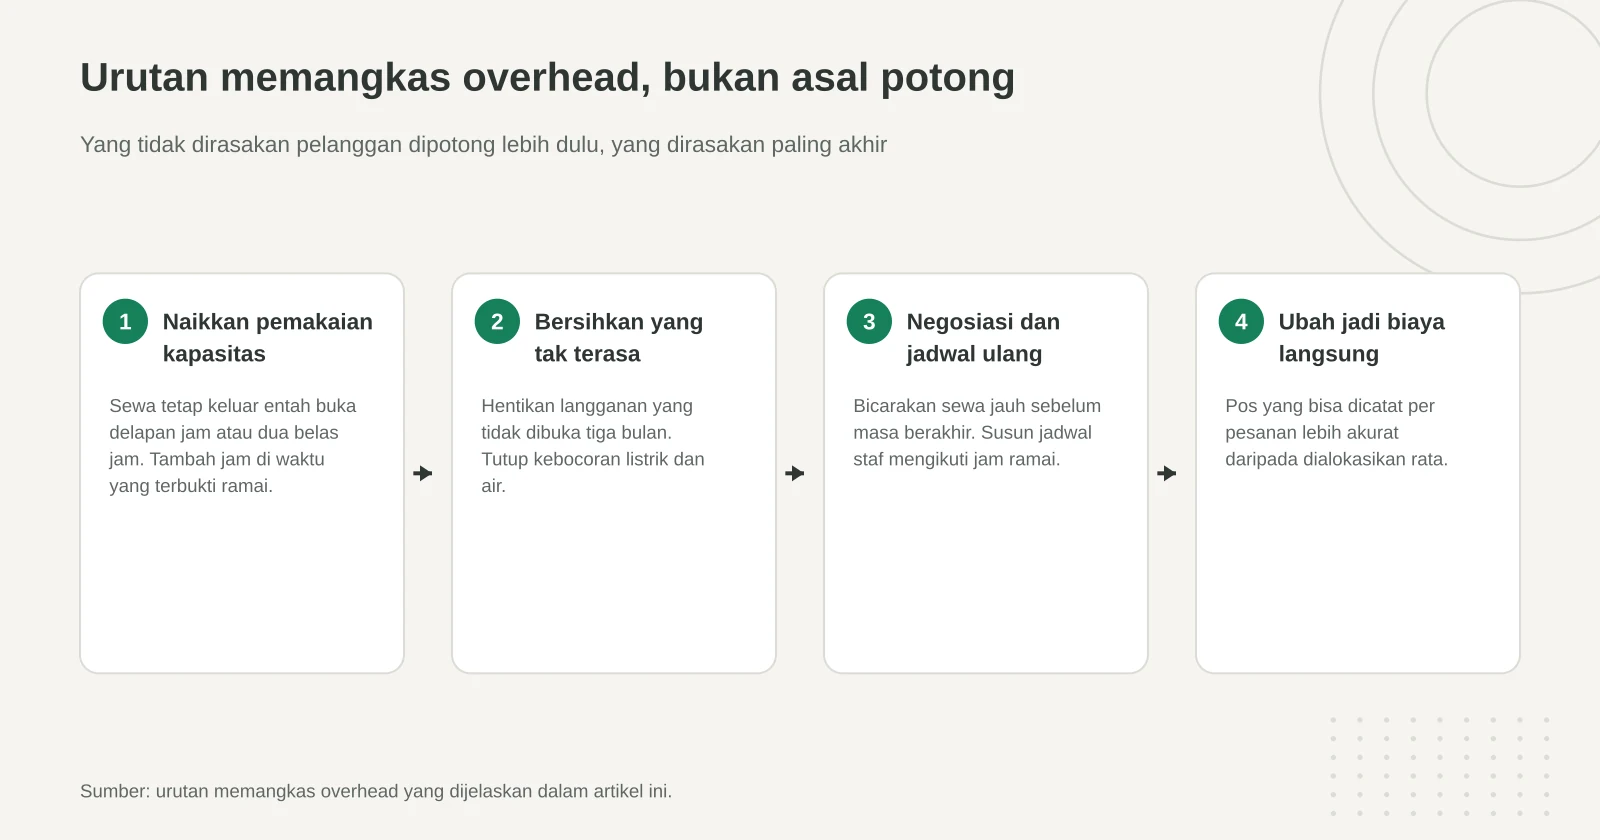
Langkah pertama bukan memotong, melainkan menaikkan pemakaian kapasitas yang sudah Anda bayar. Sewa Rp 6.000.000 tetap keluar entah kafe buka delapan jam atau dua belas jam. Kalau data penjualan menunjukkan ada jam ramai yang selama ini terlewat, menambah jam buka di jam itu menurunkan overhead per porsi tanpa menambah sewa satu rupiah pun. Prinsip yang sama berlaku untuk dapur yang menganggur di pagi hari, mesin jahit yang idle di awal pekan, atau ruang yang bisa dipakai untuk menerima pesanan katering.
Langkah kedua, bersihkan overhead yang tidak dirasakan pelanggan. Hentikan langganan perangkat lunak yang tidak dibuka tiga bulan terakhir. Telusuri alat yang menyala di luar jam operasional, terutama penyejuk ruangan dan lampu etalase. Periksa karet pintu kulkas yang sudah tidak rapat, karena kompresor yang bekerja terus adalah kebocoran listrik yang tidak terlihat. Pos ini kecil satu per satu, tetapi terkumpul sepanjang tahun.
Langkah ketiga, negosiasi dan penjadwalan ulang. Bicarakan perpanjangan sewa jauh sebelum masa berakhir, saat posisi tawar Anda paling kuat. Susun jadwal staf pendukung mengikuti pola jam ramai dari laporan penjualan, bukan mengikuti kebiasaan lama. Untuk konveksi, kelompokkan pekerjaan sejenis dalam satu hari supaya waktu setel mesin tidak terbuang berulang kali.
Langkah keempat, tinjau ulang overhead yang sebenarnya bisa dijadikan biaya langsung. Kalau Anda bisa mencatat pemakaian sesuatu per pesanan tanpa merepotkan, lakukan, karena biaya langsung selalu lebih akurat daripada alokasi. Contohnya kemasan khusus untuk pesanan besar, atau lembur yang hanya terjadi karena satu pesanan mendesak.
Yang sebaiknya tidak Anda sentuh adalah perawatan alat, kebersihan, dan kapasitas layanan di jam sibuk. Menunda servis mesin kopi menghemat ratusan ribu, tetapi mesin yang mati di akhir pekan bisa menghapus penjualan sehari penuh. Pola pikirnya sama seperti saat memangkas biaya operasional: potong yang tidak dirasakan pelanggan lebih dulu, dan sentuh yang dirasakan pelanggan paling akhir, kalau memang tidak ada pilihan lain.
Semua langkah di atas berdiri di atas data. Anda perlu tahu jam berapa yang benar-benar ramai, produk mana yang menyerap waktu paling banyak, dan berapa unit yang terjual tiap bulan, karena semua itu penyebut dalam rumus tarif overhead. Aplikasi kasir membantu di sisi pencatatan penjualan per jam dan per produk, sementara sisi pengeluaran tetap perlu Anda catat sendiri tiap kali belanja. Untuk usaha makanan, pemantauan porsi bahan terhadap penjualan bisa dilanjutkan lewat panduan food cost. Kalau ingin melihat laporan penjualan per jam dan per produk yang jadi bahan hitungan ini, fiturnya ada di halaman fitur dan bisa dicoba lebih dulu lewat paket gratis.
FAQ: Pertanyaan Umum seputar Biaya Overhead
Apa yang dimaksud dengan biaya overhead?
Biaya overhead adalah biaya yang harus dikeluarkan untuk menjalankan usaha tetapi tidak bisa ditelusuri langsung ke satu unit produk atau satu transaksi. Contohnya sewa tempat, listrik, gaji staf pendukung seperti kasir dan tukang bersih-bersih, penyusutan alat, serta perawatan mesin. Biaya ini tetap muncul walau hari itu Anda hanya menjual satu porsi, jadi harus dibagi ke produk lewat perhitungan, bukan dicatat langsung per unit.
Apa beda biaya overhead dan biaya operasional?
Keduanya memakai dasar pengelompokan yang berbeda, jadi isinya bertumpang tindih tapi tidak sama. Biaya operasional dikelompokkan berdasarkan fungsi, yaitu semua biaya rutin menjalankan usaha di luar harga pokok penjualan. Biaya overhead dikelompokkan berdasarkan ketertelusuran, yaitu bisa atau tidaknya biaya itu dilacak ke satu unit produk. Akibatnya komisi aplikasi pesan antar termasuk biaya operasional tetapi bukan overhead karena menempel per pesanan, sedangkan listrik mesin jahit di ruang produksi termasuk overhead pabrik yang masuk harga pokok produksi, bukan biaya operasional.
Bagaimana cara menghitung tarif overhead per unit untuk usaha kecil?
Cara paling sederhana ada dua. Pertama, bagi total overhead sebulan dengan jumlah unit yang diproduksi atau terjual pada bulan yang sama, cocok untuk usaha dengan produk yang mirip seperti warung dan kafe. Kedua, bagi total overhead sebulan dengan total jam kerja langsung, lalu kalikan tarif per jam itu dengan jam yang dibutuhkan tiap produk, cocok untuk usaha dengan produk yang waktu pengerjaannya berbeda jauh seperti konveksi. Pakai data tiga bulan terakhir supaya angkanya tidak terpengaruh satu bulan yang tidak biasa.
Apakah biaya overhead termasuk dalam HPP?
Sebagian termasuk, sebagian tidak. Overhead pabrik seperti listrik mesin produksi, gaji supervisor produksi, dan penyusutan mesin masuk ke harga pokok produksi, sehingga ikut membentuk harga pokok penjualan. Overhead penjualan dan overhead administrasi seperti biaya spanduk, gaji admin kantor, dan biaya administrasi bank tidak masuk HPP, melainkan dikurangkan dari laba kotor sebagai biaya usaha. Pemisahan ini yang membuat laba kotor dan laba usaha jadi dua angka yang berbeda artinya.
Apa yang terjadi kalau biaya overhead tidak dihitung saat menentukan harga jual?
Harga jual akan terlihat untung di atas kertas padahal sebenarnya tipis atau bahkan rugi. Kalau Anda menetapkan harga hanya dari biaya bahan ditambah markup, seluruh sewa, listrik, gaji staf pendukung, dan penyusutan alat tidak pernah ikut tertutup oleh harga. Kesalahan ini biasanya baru ketahuan setelah beberapa bulan, saat penjualan terlihat ramai tetapi saldo rekening tidak bertambah.
Bagaimana cara menekan biaya overhead tanpa mengurangi kapasitas jualan?
Mulai dari menaikkan pemakaian kapasitas yang sudah Anda bayar, misalnya menambah jam buka di jam yang terbukti ramai atau memakai dapur yang sama untuk menu baru, karena overhead per unit turun sendiri saat volume naik. Setelah itu hentikan langganan yang tidak terpakai, perbaiki kebocoran listrik dan air, serta rawat alat secara rutin supaya tidak ada biaya perbaikan mendadak. Hindari memangkas perawatan alat dan kebersihan, karena penghematannya kecil sedangkan risiko berhentinya operasional jauh lebih mahal.
Apakah penyusutan alat seperti mesin kopi termasuk biaya overhead?
Termasuk, dan ini pos yang paling sering terlewat karena tidak pernah muncul sebagai transfer keluar. Mesin kopi, kulkas, mesin jahit, dan etalase habis nilainya pelan-pelan, jadi biayanya nyata walau tidak ada uang yang keluar bulan ini. Contohnya, alat seharga Rp 24.000.000 dengan tarif garis lurus kelompok 1 sebesar 25 persen menghasilkan penyusutan Rp 6.000.000 setahun atau Rp 500.000 sebulan, yang ikut dihitung sebagai overhead tetap.
Masih bingung memisahkan mana yang overhead dan mana yang biaya langsung di usaha Anda? Chat tim Kasirnesia lewat WhatsApp di wa.me/6285136212005, kami bantu memetakan pos biayanya sesuai model usaha Anda.