Cashless adalah cara bertransaksi tanpa memindahkan uang tunai fisik, karena uang berpindah sebagai catatan elektronik antar rekening atau saldo aplikasi, bukan lewat lembar uang kertas dan koin yang berpindah tangan di meja kasir. Untuk pembeli, artinya cukup membuka ponsel. Untuk Anda pemilik toko, artinya jauh lebih banyak: ada saluran yang harus dipilih, biaya yang harus dihitung, jadwal pencairan yang harus diikuti, dan pencatatan yang harus dirapikan.
Halaman ini ditulis dari sisi pedagang, bukan dari sisi konsumen. Pertanyaan yang dijawab bukan "aplikasi mana yang paling praktis untuk belanja", melainkan pertanyaan yang lebih membosankan tapi lebih menentukan: saluran nontunai apa saja yang bisa toko saya terima, berapa persis potongannya, kapan uangnya cair, apa yang bisa salah, dan bagaimana urutan memulainya tanpa mengacaukan pembukuan. Semua tarif resmi di bawah dikutip dari Bank Indonesia, karena besaran itu memang ditetapkan regulator, bukan ditawar per toko.
Daftar Isi
- Cashless Adalah Pembayaran Tanpa Uang Tunai, Ini Batas Artinya
- Kenapa Pemilik Toko Perlu Menerima Pembayaran Nontunai
- Peta Saluran Nontunai yang Bisa Diterima Toko Anda
- Biaya Nyata Setiap Saluran dan Cara Menghitungnya
- Risiko Cashless yang Jarang Disebut Penyedia Layanan
- Cara Mulai Menerima Pembayaran Nontunai di Toko Anda
- Kesalahan yang Sering Bikin Toko Rugi Setelah Beralih ke Nontunai
- FAQ: Pertanyaan Umum seputar Cashless untuk Pemilik Toko
Cashless Adalah Pembayaran Tanpa Uang Tunai, Ini Batas Artinya
Definisinya pendek: pembayaran cashless adalah pembayaran yang diselesaikan tanpa penyerahan uang tunai. Yang berpindah adalah saldo, dicatat oleh bank atau penyelenggara jasa pembayaran, lalu dikonfirmasi ke kedua pihak lewat notifikasi. Karena itu, setiap transaksi nontunai selalu punya jejak digital, dan jejak inilah yang kelak paling berguna untuk pembukuan Anda.
Ada tiga istilah yang sering tercampur dan sebaiknya dipisahkan sejak awal. Pertama, cashless sebagai metode pembayaran, yaitu satu transaksi diselesaikan tanpa uang tunai. Kedua, cashless society, yaitu kondisi ekonomi ketika mayoritas transaksi masyarakat sudah nontunai. Ketiga, cash free atau toko yang menolak sama sekali pembayaran tunai. Untuk pemilik toko di Indonesia, yang relevan hampir selalu istilah pertama, dan hampir tidak pernah istilah ketiga.
Perbedaan ini bukan main kata. Menerima nontunai berarti Anda menambah pilihan bagi pembeli. Menolak tunai berarti Anda menghapus pilihan, dan itu keputusan yang jauh lebih berisiko untuk warung, kios, atau kafe kecil yang pelanggannya beragam. Datanya juga tidak mendukung langkah ekstrem itu. Bank Indonesia mencatat Uang Kartal Yang Diedarkan masih tumbuh 8,59 persen secara tahunan menjadi Rp1.347 triliun pada triwulan I 2026 (Bank Indonesia). Uang tunai belum menyusut, ia hanya tidak lagi sendirian.
Jadi posisi yang paling masuk akal untuk kebanyakan toko adalah cashless friendly, bukan cash free. Anda menerima QRIS, kartu, dan dompet digital, sambil tetap menyiapkan laci kasir dan uang kembalian. Sisa artikel ini membahas cara menjalankan posisi itu dengan biaya yang terkendali.
Kenapa Pemilik Toko Perlu Menerima Pembayaran Nontunai
Alasan pertama adalah pembeli sudah pindah lebih dulu. Bank Indonesia mencatat sampai Juni 2025 jumlah merchant QRIS mencapai 39,3 juta dengan total 57 juta pengguna (Bank Indonesia). Angka merchant sebesar itu berarti tetangga sebelah toko Anda kemungkinan besar sudah menerima QRIS, dan pembeli yang kadung terbiasa membayar lewat ponsel akan memilih yang bisa melayani cara itu.
Alasan kedua adalah arah pertumbuhannya konsisten. Pada triwulan I 2026, volume transaksi pembayaran digital tercatat 14,82 miliar transaksi atau tumbuh 37,69 persen secara tahunan, dengan transaksi QRIS tumbuh 116,43 persen secara tahunan (Bank Indonesia). Pertumbuhan setinggi itu berarti pertanyaan bagi pemilik toko bukan lagi "apakah perlu", melainkan "saluran mana dulu dan berapa biayanya".
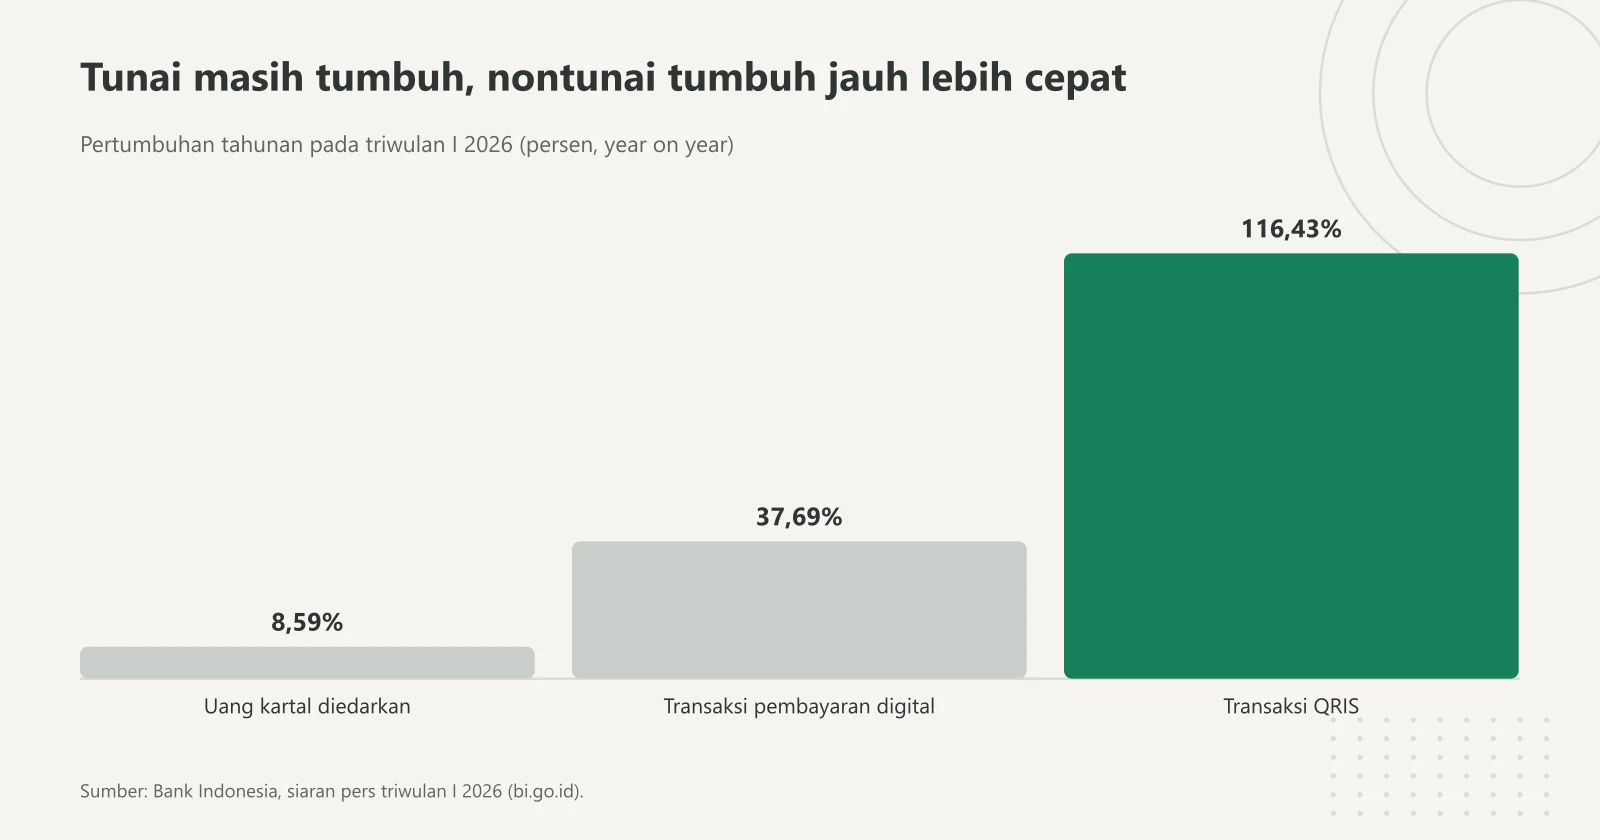
Grafik membandingkan pertumbuhan tahunan tiga indikator pada triwulan I 2026: uang tunai yang beredar masih naik, tetapi transaksi QRIS tumbuh lebih dari sepuluh kali lipat lajunya. Diagram: Kasirnesia, diolah dari siaran pers Bank Indonesia.
Alasan ketiga yang paling sering diremehkan adalah manfaat operasional harian. Bank Indonesia menyebut sederet keuntungan QRIS bagi merchant: penjualan berpotensi meningkat karena bisa menerima pembayaran berbasis QR apa pun, mengurangi biaya pengelolaan kas, terhindar dari uang palsu, tidak perlu menyediakan uang kembalian, transaksi tercatat otomatis dan bisa dilihat setiap saat, uang usaha terpisah dari uang pribadi, rekonsiliasi lebih mudah, serta membangun informasi credit profile untuk memudahkan memperoleh kredit ke depan (Bank Indonesia).
Dua poin terakhir layak digarisbawahi. Terpisahnya uang usaha dari uang pribadi menyelesaikan masalah klasik warung, yaitu kas yang bocor pelan-pelan karena diambil untuk keperluan rumah tanpa tercatat. Sementara credit profile berarti riwayat transaksi nontunai Anda bisa jadi bukti omzet saat mengajukan pinjaman modal, sesuatu yang tidak bisa ditunjukkan oleh warung yang seluruh transaksinya tunai dan tanpa catatan.
Peta Saluran Nontunai yang Bisa Diterima Toko Anda
Kesalahan yang paling sering terjadi adalah menyamakan "cashless" dengan "QRIS". QRIS memang saluran paling mudah dimasuki, tapi ia satu dari beberapa saluran, dan masing-masing punya karakter biaya serta kecocokan yang berbeda. Berikut peta ringkasnya sebelum kita masuk ke perhitungan biaya.
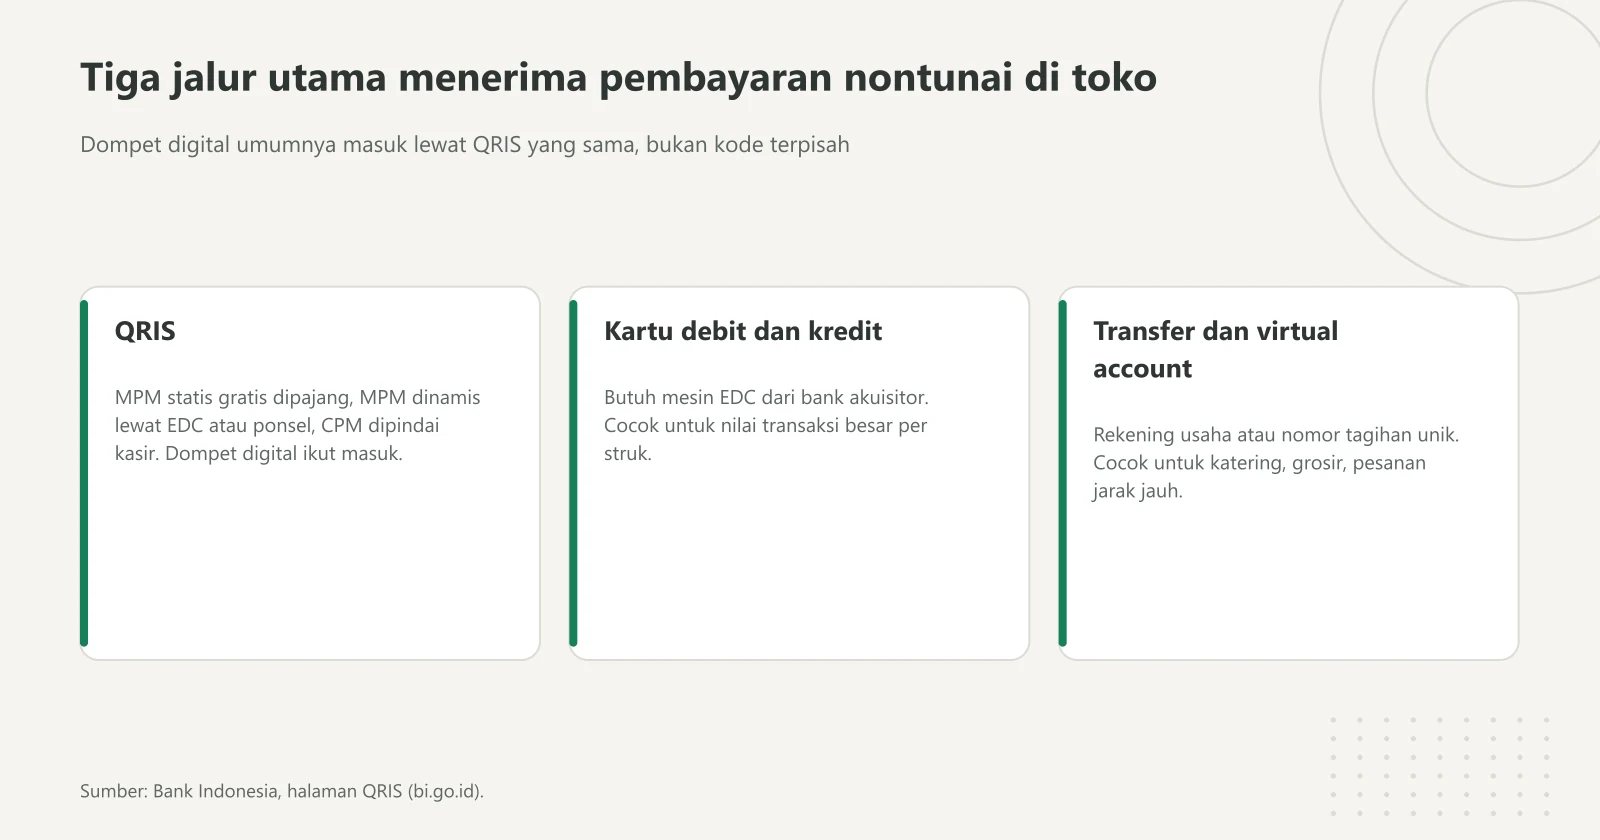
Tiga kartu ini memetakan jalur nontunai yang bisa diterima toko beserta perangkat dan kecocokannya; dompet digital tidak perlu didaftarkan terpisah karena masuk lewat QRIS. Diagram: Kasirnesia, diolah dari Bank Indonesia.
| Saluran | Cara kerja di kasir | Perangkat yang dibutuhkan | Paling cocok untuk |
|---|---|---|---|
| QRIS MPM statis | Pembeli memindai stiker QRIS yang Anda pajang, lalu memasukkan nominal sendiri | Cetakan atau stiker QRIS, gratis dari penyelenggara jasa pembayaran | Warung, kios, lapak, usaha mikro dan kecil |
| QRIS MPM dinamis | Kasir memasukkan nominal dulu, QRIS muncul di layar atau tercetak, pembeli memindai | Mesin EDC atau ponsel atau aplikasi kasir | Toko dengan volume transaksi tinggi dan antrean panjang |
| QRIS CPM | Pembeli menampilkan kode dari aplikasinya, kasir yang memindai | Pemindai di sisi kasir | Ritel modern, transportasi, parkir, yang butuh kecepatan |
| Kartu debit dan kredit | Kartu digesek, dimasukkan, atau ditempelkan ke terminal | Mesin EDC dari bank akuisitor | Restoran, toko dengan nilai transaksi besar per struk |
| Dompet digital | Umumnya masuk lewat QRIS yang sama, bukan kode terpisah per aplikasi | Sama dengan QRIS | Semua toko yang sudah punya QRIS |
| Transfer bank dan virtual account | Pembeli mengirim ke rekening atau nomor tagihan unik, Anda konfirmasi masuknya dana | Rekening usaha, atau layanan virtual account dari bank | Pesanan besar, katering, grosir, penjualan jarak jauh |
Tiga baris pertama sebenarnya satu ekosistem yang sama. Bank Indonesia menjelaskan QRIS mengakomodasi dua model, yaitu Merchant Presented Mode dan Customer Presented Mode. Untuk MPM statis, merchant cukup memajang satu stiker atau cetakan QRIS dan itu gratis, cocok bagi usaha mikro dan kecil. MPM dinamis dikeluarkan lewat perangkat seperti mesin EDC atau ponsel dan juga gratis, cocok untuk skala menengah dan besar atau volume transaksi tinggi (Bank Indonesia). Perbedaan praktisnya kami bahas terpisah di beda QRIS statis dan dinamis.
Baris dompet digital sering bikin bingung pemilik toko baru. Anda tidak perlu mendaftar satu per satu ke setiap aplikasi, karena sumber dana QRIS mencakup simpanan, kartu debit, kartu kredit, fasilitas kredit, dan uang elektronik berbasis server. Artinya satu QRIS sudah menerima banyak aplikasi sekaligus. Rincian cara kerjanya ada di panduan dompet digital untuk usaha kecil. Untuk kartu fisik, jalurnya berbeda dan butuh terminal bank, yang kami urai di artikel mesin EDC. Sedangkan untuk pesanan besar yang perlu nomor tagihan unik per pembeli, lihat virtual account.
Biaya Nyata Setiap Saluran dan Cara Menghitungnya
Ini bagian yang paling menentukan margin Anda. Untuk QRIS, biaya yang ditanggung pedagang bernama Merchant Discount Rate atau MDR. Bank Indonesia menjelaskan MDR QRIS adalah biaya jasa yang dikenakan kepada merchant oleh Penyelenggara Jasa Pembayaran saat bertransaksi menggunakan QRIS, dan Bank Indonesia sebagai regulator tidak mengambil bagian dari biaya tersebut karena sepenuhnya diberikan kepada industri (Bank Indonesia).
Besaran tarifnya ditetapkan menurut kategori merchant dan nilai transaksi, berlaku efektif sejak 15 Maret 2025.
| Jenis merchant | Kategori | MDR |
|---|---|---|
| Reguler | Usaha Mikro (UMI), nominal transaksi sampai dengan Rp500.000 | 0% |
| Reguler | Usaha Mikro (UMI), nominal transaksi di atas Rp500.000 | 0,3% |
| Reguler | Usaha Kecil (UKE), Usaha Menengah (UME), dan Usaha Besar (UBE) | 0,7% |
| Khusus | Pendidikan | 0,6% |
| Khusus | Stasiun Pengisian Bahan Bakar Umum (SPBU) | 0,4% |
| Khusus | Badan Layanan Umum, Public Service Obligation, bantuan sosial, pajak, paspor, donasi nirlaba | 0% |
Sumber tabel: Bank Indonesia.
Yang perlu Anda tangkap dari tabel itu: kategori merchant Anda menentukan potongan, dan selisihnya nyata. Contoh ilustrasi, sebuah kafe kecil dalam sehari menerima 60 transaksi QRIS. Sebanyak 58 transaksi adalah pembelian harian dengan total Rp3.480.000, dan 2 transaksi lain berupa pesanan katering senilai Rp1.500.000 masing-masing, total Rp3.000.000. Omzet QRIS hari itu Rp6.480.000.
Kalau kafe tersebut terdaftar kategori Usaha Mikro, 58 transaksi kecil kena 0 persen karena semuanya di bawah Rp500.000, sedangkan 2 transaksi katering kena 0,3 persen sehingga potongannya Rp9.000. Total MDR hari itu Rp9.000, atau sekitar 0,14 persen dari omzet QRIS. Kalau kafe yang sama terdaftar kategori Usaha Kecil, seluruh Rp6.480.000 kena 0,7 persen, sehingga potongannya Rp45.360. Selisihnya Rp36.360 per hari, atau Rp1.090.800 dalam 30 hari. Angka-angka ini contoh ilustrasi, tapi tarifnya nyata, jadi memastikan kategori merchant Anda terdaftar benar termasuk pekerjaan yang berbayar.
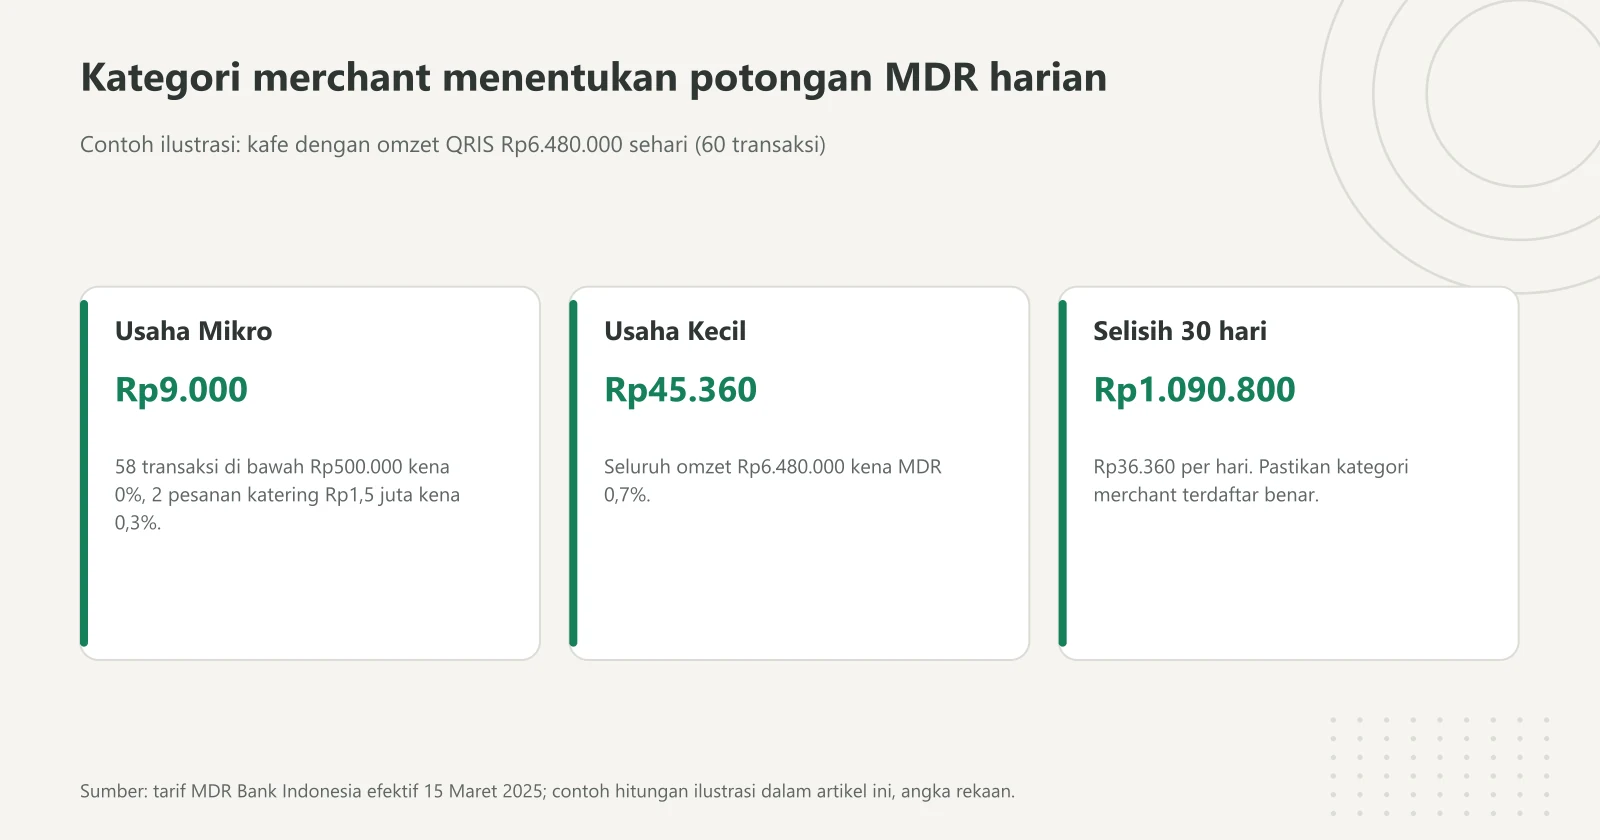
Kafe yang sama dengan omzet QRIS identik membayar MDR berbeda hanya karena kategori merchant-nya; baca kartu ketiga untuk melihat selisihnya dalam sebulan. Diagram: Kasirnesia, contoh hitungan ilustrasi.
Contoh ilustrasi kedua untuk melihat dampaknya ke margin. Segelas kopi dijual Rp25.000 dengan margin kotor 30 persen, artinya Rp7.500 per gelas. Pada kategori Usaha Kecil dengan MDR 0,7 persen, potongan per gelas adalah Rp175, setara sekitar 2,33 persen dari margin kotor. Kecil per transaksi, tapi berulang setiap hari, dan itulah yang harus masuk perhitungan harga jual Anda, bukan dipikirkan belakangan saat laporan bulanan tidak cocok. Pembahasan lebih dalam soal komponen biaya ini ada di biaya QRIS dan MDR.
Untuk saluran lain, pola biayanya berbeda. Mesin EDC menambah komponen sewa perangkat dan ketentuan bank akuisitor di luar potongan per transaksi. Transfer bank umumnya membebani pengirim, bukan penerima, jadi biayanya jatuh ke pembeli. Sebagai gambaran skala infrastrukturnya, Bank Indonesia mencatat volume transaksi ritel lewat BI-FAST mencapai 1,4 miliar transaksi dengan nilai Rp3.519 triliun pada triwulan I 2026 (Bank Indonesia), dan untuk layanan request for payment Bank Indonesia menetapkan harga maksimal Rp2.500 per transaksi yang dibebankan peserta pengirim kepada nasabah pengirim (Bank Indonesia).
Risiko Cashless yang Jarang Disebut Penyedia Layanan
Risiko pertama adalah ketergantungan pada internet. Semua saluran nontunai butuh jaringan aktif untuk memvalidasi transaksi. Bahkan fitur terbaru sekalipun tidak kebal, Bank Indonesia menyatakan transaksi QRIS TAP hanya dapat dilakukan apabila perangkat pengguna terhubung dengan jaringan internet (Bank Indonesia). Kalau sinyal hilang di jam ramai, antrean berhenti. Ini alasan praktis kenapa laci kasir dan uang kembalian tetap perlu ada, sebesar apa pun porsi nontunai Anda.
Risiko kedua adalah jeda antara transaksi dan uang benar-benar bisa dipakai. Uang QRIS tidak langsung menjadi uang di tangan, ia masuk ke saldo merchant lalu dicairkan sesuai jadwal penyelenggara jasa pembayaran yang Anda pilih. Jadwal itu berbeda antar penyedia, jadi tanyakan ketentuannya sebelum mendaftar. Untuk usaha yang belanja bahan setiap pagi, jeda pencairan bisa mengganggu arus kas, dan itu perlu diantisipasi dengan menyisihkan kas kerja terpisah.
Risiko ketiga adalah batas nominal. Bank Indonesia menetapkan nominal transaksi QRIS dibatasi paling banyak Rp10.000.000 per transaksi, dan penerbit boleh menetapkan batas kumulatif harian atau bulanan sendiri untuk tiap pengguna (Bank Indonesia). Untuk katering, pesanan borongan, atau penjualan grosir yang melewati batas itu, siapkan saluran alternatif seperti transfer atau virtual account sejak awal.
Risiko keempat adalah godaan membebankan MDR ke pembeli. Bank Indonesia menegaskan biaya MDR ditanggung oleh merchant dan tidak boleh dibebankan kepada konsumen (Bank Indonesia). Menambahkan biaya admin khusus pembayar QRIS di struk bertentangan dengan ketentuan itu. Kalau potongannya terasa berat, jalan yang benar adalah menyesuaikan struktur harga jual secara menyeluruh.
Risiko kelima paling sering menimpa toko yang kasirnya masih manual: bukti transfer palsu dan transaksi pending yang diklaim sudah dibayar. Selama konfirmasi masih mengandalkan tangkapan layar dari pembeli, celah ini terbuka. Solusinya bukan curiga ke pelanggan, tapi memindahkan konfirmasi ke notifikasi resmi dari aplikasi merchant Anda, dan mencocokkannya dengan catatan penjualan pada hari yang sama.
Cara Mulai Menerima Pembayaran Nontunai di Toko Anda
Urutan yang kami sarankan sederhana dan bertahap, supaya Anda tidak menanggung biaya perangkat sebelum tahu polanya. Mulai dari saluran termurah, ukur porsinya selama sebulan, baru tambah saluran berikutnya kalau memang terbukti dibutuhkan.
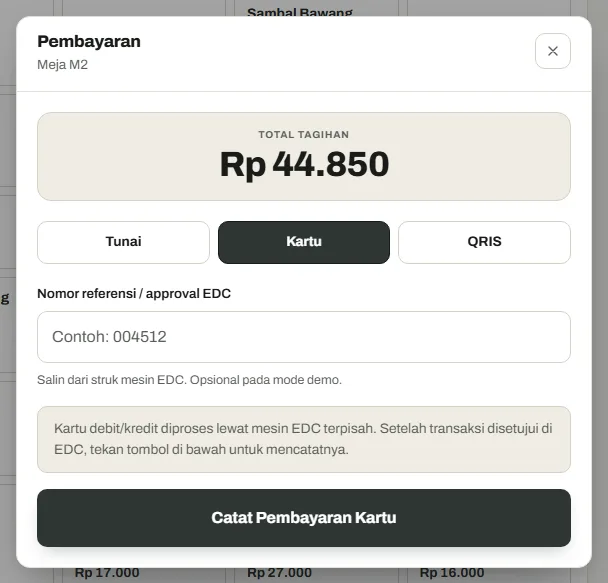
Contoh pencatatan pembayaran kartu di layar kasir: transaksi tetap diproses di mesin EDC milik bank, lalu kasir menyalin nomor referensi dari struk EDC supaya penjualan nontunai bisa dicocokkan dengan mutasi rekening. Tunai, Kartu, dan QRIS ada di satu layar yang sama. Screenshot: Kasirnesia (kasirnesia.com, data demo Warung Kopi Nusantara), diambil 14 Oktober 2026.
- Daftarkan QRIS lebih dulu. Bank Indonesia menjelaskan langkahnya: pilih Penyelenggara Jasa Pembayaran yang berizin Bank Indonesia, kunjungi kantornya atau daftar online lewat situs penyedia tersebut, tunggu proses verifikasi dan pembuatan Merchant ID, lalu QRIS siap dipakai dan bisa dipajang di dekat kasir (Bank Indonesia). Langkah lengkap versi kami, termasuk berkas yang biasanya diminta, ada di cara daftar QRIS untuk usaha.
- Pastikan kategori merchant Anda benar sejak pendaftaran. Seperti terlihat di tabel MDR, salah kategori berarti salah potongan setiap hari. Konfirmasikan ke penyelenggara jasa pembayaran kategori apa yang tercatat untuk usaha Anda, jangan berasumsi.
- Tanyakan tiga hal ke calon penyedia sebelum tanda tangan. Kapan dana cair, ada tidaknya biaya di luar MDR, dan bagaimana prosedur kalau transaksi pending atau gagal. Tiga jawaban ini lebih menentukan pengalaman harian Anda dibanding brosur fiturnya.
- Sambungkan ke pencatatan penjualan. Nontunai baru berguna kalau tercatat rapi. Kalau kasir Anda masih buku tulis, nilai transaksi yang masuk lewat aplikasi bank tidak akan pernah cocok dengan catatan penjualan. Konsep dasarnya kami jelaskan di point of sale adalah.
- Uji sendiri sebelum dipakai melayani pembeli. Bayar dari ponsel pribadi Anda dengan nominal kecil, cek notifikasi masuk ke aplikasi merchant, lalu cek apakah nominalnya muncul di laporan penjualan. Pengujian lima menit ini mencegah kesalahan yang baru ketahuan setelah puluhan transaksi.
- Tambah saluran berikutnya hanya kalau ada permintaannya. Kalau sebulan berjalan banyak pembeli menanyakan kartu, baru pertimbangkan mesin EDC. Kalau banyak pesanan besar lewat pesan, baru pertimbangkan virtual account.
Kasirnesia sendiri adalah aplikasi kasir, bukan penyelenggara jasa pembayaran, jadi pendaftaran QRIS dan penerbitan Merchant ID tetap lewat penyelenggara jasa pembayaran berizin Bank Indonesia. Yang kami bantu adalah sisi setelahnya: mencatat penjualan tunai dan nontunai dalam satu laporan, memisahkan metode pembayaran per transaksi, dan membuat total harian Anda gampang dicocokkan dengan mutasi rekening.
Kesalahan yang Sering Bikin Toko Rugi Setelah Beralih ke Nontunai
Kesalahan pertama, mencatat semua penjualan sebagai satu angka tanpa memisahkan metode pembayaran. Akibatnya, saat akhir bulan mutasi rekening tidak cocok dengan buku penjualan, Anda tidak punya cara menelusuri selisihnya. Pisahkan tunai, QRIS, kartu, dan transfer sejak di kasir, bukan direkap belakangan dari ingatan.
Kesalahan kedua, menganggap saldo aplikasi merchant sebagai laba. Saldo itu omzet kotor yang belum dikurangi MDR, belum dikurangi harga pokok, dan belum tentu sudah cair. Banyak pemilik toko merasa "uangnya banyak" karena melihat saldo, lalu kaget saat belanja bahan bulan berikutnya.
Kesalahan ketiga, tidak menyimpan cadangan uang tunai. Nontunai lancar bukan jaminan, sebab jaringan bisa bermasalah kapan saja. Toko yang sudah terlanjur tidak menyiapkan kembalian akan kesulitan melayani pembeli yang membayar tunai saat jaringan mati.
Kesalahan keempat, mengubah harga jual mendadak setelah sadar ada potongan MDR. Kenaikan harga yang tiba-tiba dan tidak dijelaskan membuat pelanggan lama merasa dirugikan. Lebih baik hitung dampak MDR ke margin sebelum mulai menerima nontunai, lalu tetapkan harga sekali dengan angka yang sudah memperhitungkan potongan itu.
Kesalahan kelima, membeli perangkat lebih dulu sebelum tahu polanya. Mesin EDC dan perangkat kasir mahal memang terlihat meyakinkan, tapi kalau porsi pembayaran kartu di toko Anda ternyata kecil, biaya tetapnya jadi beban yang tidak sebanding. Mulai dari QRIS statis yang gratis dipajang, kumpulkan data sebulan, baru putuskan.
FAQ: Pertanyaan Umum seputar Cashless untuk Pemilik Toko
Apa itu cashless?
Cashless adalah cara bertransaksi tanpa memindahkan uang tunai fisik, karena uang berpindah sebagai catatan elektronik antar rekening atau saldo aplikasi. Di sisi toko, cashless berarti menerima pembayaran lewat saluran seperti QRIS, kartu debit dan kredit di mesin EDC, dompet digital, transfer bank, atau virtual account. Istilah ini menggambarkan metode pembayarannya, bukan berarti toko Anda menolak uang tunai.
Apakah toko wajib menerima pembayaran cashless?
Tidak ada kewajiban untuk itu, menerima pembayaran nontunai adalah pilihan bisnis. Yang perlu dipertimbangkan adalah perilaku pembeli di sekitar Anda. Bank Indonesia mencatat sampai Juni 2025 jumlah merchant QRIS sudah mencapai 39,3 juta dengan 57 juta pengguna, jadi peluang kehilangan pembeli yang terbiasa membayar lewat ponsel memang nyata.
Berapa biaya yang ditanggung pedagang untuk menerima QRIS?
Bank Indonesia menetapkan Merchant Discount Rate atau MDR sesuai kategori merchant, berlaku efektif sejak 15 Maret 2025. Untuk kategori Usaha Mikro, transaksi sampai dengan Rp500.000 dikenakan 0 persen dan transaksi di atas Rp500.000 dikenakan 0,3 persen. Untuk Usaha Kecil, Usaha Menengah, dan Usaha Besar, tarifnya 0,7 persen. Ada juga tarif khusus, misalnya 0,6 persen untuk pendidikan dan 0,4 persen untuk SPBU.
Bolehkah pedagang menambah biaya ke pembeli yang bayar pakai QRIS?
Tidak boleh. Bank Indonesia menyatakan biaya MDR ditanggung oleh merchant dan tidak boleh dibebankan kepada konsumen. Jadi menaikkan harga khusus untuk pembeli QRIS, atau menambahkan biaya admin di struk, bertentangan dengan ketentuan itu. Kalau MDR terasa berat, jalan yang benar adalah menyesuaikan harga jual secara menyeluruh, bukan mengenakan tambahan hanya kepada pembayar nontunai.
Saluran nontunai mana yang paling murah untuk warung kecil?
QRIS Merchant Presented Mode statis biasanya jadi titik masuk paling ringan, karena menurut Bank Indonesia merchant cukup memajang satu stiker atau cetakan QRIS dan itu gratis. Tidak ada perangkat yang harus dibeli dan tidak ada sewa bulanan seperti mesin EDC. Biaya yang muncul kemudian hanyalah MDR sesuai kategori usaha Anda, ditambah ketentuan pencairan dana dari penyelenggara jasa pembayaran yang Anda pilih.
Kalau sudah menerima cashless, apakah toko masih perlu menyediakan uang tunai?
Masih perlu. Uang tunai belum ke mana-mana, Bank Indonesia mencatat Uang Kartal Yang Diedarkan tumbuh 8,59 persen secara tahunan menjadi Rp1.347 triliun pada triwulan I 2026. Selain itu semua saluran nontunai butuh internet aktif, termasuk QRIS TAP yang menurut Bank Indonesia hanya bisa diproses kalau perangkat pengguna terhubung jaringan internet. Sediakan uang kembalian secukupnya sebagai jalan keluar saat jaringan bermasalah.
Berapa batas nominal sekali bayar pakai QRIS?
Bank Indonesia menetapkan nominal transaksi QRIS dibatasi paling banyak Rp10.000.000 per transaksi, dan penerbit boleh menetapkan batas kumulatif harian atau bulanan sendiri untuk tiap pengguna. Jadi untuk katering, pesanan borongan, atau penjualan grosir yang melewati batas itu, siapkan saluran alternatif seperti transfer bank atau virtual account sejak awal, supaya pembeli tidak tertahan di kasir.
Masih bingung menentukan saluran nontunai mana yang pas untuk toko Anda, atau bagaimana mencocokkan penjualan QRIS dengan laporan harian? Chat tim Kasirnesia lewat WhatsApp di wa.me/6285136212005, kami bantu petakan sesuai jenis usaha dan volume transaksi Anda.