Payback period adalah lama waktu yang dibutuhkan sebuah investasi untuk mengembalikan modal yang Anda keluarkan, dihitung dari arus kas bersih yang dihasilkan investasi itu sendiri. Istilah Indonesianya periode balik modal, dan pertanyaan yang dijawabnya paling praktis di antara semua ukuran keuangan usaha: kalau saya beli mesin ini, buka cabang itu, atau ganti sistem kasir, berapa lama uang saya kembali ke laci.
Yang membuat angka ini penting untuk pemilik warung, kafe, dan toko kelontong bukan kecanggihannya, melainkan kaitannya dengan napas kas harian. Usaha kecil jarang mati karena tidak untung di atas kertas. Lebih sering karena uang tunai habis lebih dulu sebelum untungnya sempat masuk. Payback period adalah cara paling sederhana mengukur seberapa lama Anda harus menahan napas setelah mengeluarkan uang besar.
Daftar Isi
- Apa Itu Payback Period dan Kenapa Angka Ini Penting untuk Usaha Kecil
- Rumus Payback Period untuk Arus Kas Rata dan Arus Kas Tidak Rata
- Contoh 1 Beli Mesin Kopi untuk Kafe dengan Arus Kas Rata
- Contoh 2 Buka Cabang Kedua dengan Arus Kas Tidak Rata
- Contoh 3 Ganti Mesin Kasir Lama Ketika Untungnya Berupa Penghematan
- Beda Payback Period, ROI, dan Titik Impas yang Sering Tertukar
- Keterbatasan Payback Period dan Cara Menutupinya dengan Discounted Payback Period
- FAQ Pertanyaan Umum seputar Payback Period
Apa Itu Payback Period dan Kenapa Angka Ini Penting untuk Usaha Kecil
Payback period mengukur waktu, bukan besaran untung. Hasil perhitungannya selalu berupa satuan waktu: 4 bulan, 9 bulan 26 hari, atau 2 tahun 3 bulan. Ini yang membedakannya dari hampir semua ukuran keuangan lain yang biasa Anda dengar, yang umumnya berujung pada persen atau rupiah.
Bahan bakunya cuma dua. Pertama, investasi awal, yaitu seluruh uang yang keluar untuk membuat investasi itu siap dipakai. Kedua, arus kas bersih tambahan per periode, yaitu selisih antara uang yang benar-benar masuk dan uang yang benar-benar keluar gara-gara investasi tersebut. Kata "tambahan" di situ menentukan segalanya. Yang dihitung hanya perubahan yang muncul karena keputusan itu, bukan total omzet toko.
Ada satu kekeliruan yang berulang-ulang kami temui saat mengobrol dengan pemilik usaha: mereka membagi harga mesin dengan omzet bulanan, lalu menyimpulkan modalnya balik dalam hitungan hari. Omzet bukan arus kas. Dari setiap rupiah penjualan, sebagian besar sudah dialokasikan untuk bahan baku, gaji, sewa, dan listrik yang tetap harus dibayar. Kalau Anda belum terbiasa memisahkan uang masuk dari untung, panduan cara menghitung laba usaha dan laporan arus kas menjelaskan bedanya dengan contoh yang lebih runtut.
Satu catatan teknis yang sering ditanyakan: penyusutan tidak dikurangkan saat menghitung arus kas untuk payback period. Penyusutan memang mengurangi laba di laporan laba rugi, tapi uangnya tidak pernah benar-benar keluar dari laci pada bulan itu. Karena payback period bicara soal kas, bukan laba akuntansi, penyusutan dilewati.
Poin Penting: Payback period bukan ukuran seberapa menguntungkan sebuah investasi. Itu ukuran seberapa cepat risiko Anda berkurang. Semakin pendek periodenya, semakin singkat waktu Anda terekspos pada kemungkinan pasar berubah, mesin rusak, atau lokasi berubah sepi sebelum modal sempat kembali.
Rumus Payback Period untuk Arus Kas Rata dan Arus Kas Tidak Rata
Ada dua rumus, dan memilih yang salah adalah sumber kesalahan paling umum. Yang menentukan bukan jenis usahanya, melainkan apakah arus kas masuk tiap periode nilainya kurang lebih sama atau tidak.
Rumus pertama, untuk arus kas rata. Dipakai kalau tambahan arus kas bersih tiap bulan nilainya mirip, misalnya karena mesin baru langsung dipakai penuh sejak hari pertama.
Payback Period = Investasi Awal / Arus Kas Bersih per Periode
Rumus kedua, untuk arus kas tidak rata. Dipakai kalau arus kasnya naik bertahap atau naik turun, misalnya cabang baru yang butuh waktu dikenal, atau usaha musiman yang ramai di bulan tertentu saja.
Payback Period = Jumlah Periode Penuh Sebelum Modal Tertutup + (Sisa Modal yang Belum Kembali / Arus Kas Periode Berikutnya)
Untuk rumus kedua, Anda perlu satu kolom bantu yang tidak boleh dilewati: arus kas kumulatif. Kolom ini menjumlahkan arus kas dari periode pertama sampai periode berjalan. Begitu angka kumulatif melewati nilai investasi awal, di situlah modal Anda kembali, dan periode sebelumnya jadi titik hitung.
Hasil kedua rumus itu berupa angka desimal, misalnya 4,17 bulan. Supaya bisa dipakai untuk mengambil keputusan, ubah desimalnya jadi hari dengan mengalikan angka di belakang koma dengan jumlah hari dalam sebulan. Angka 0,17 bulan berarti sekitar 5 hari kalau bulannya dihitung 30 hari.
Tiga hal yang paling sering membuat perhitungan meleset, dan semuanya berkaitan dengan kelengkapan data, bukan rumusnya:
- Investasi awal dihitung setengah-setengah. Harga mesin sudah masuk, tapi ongkos kirim, biaya instalasi, pelatihan karyawan, dan stok awal terlupa. Padahal semua itu uang yang keluar sebelum mesin menghasilkan rupiah pertama.
- Biaya tambahan yang muncul karena investasi tidak dikurangkan. Mesin baru menambah tagihan listrik, butuh perawatan berkala, dan kadang butuh satu orang tambahan. Kalau ini tidak dipotong, arus kas bersihnya jadi kelewat optimistis.
- Angka penjualan tambahan diambil dari harapan, bukan data. Perkiraan yang bersumber dari catatan penjualan Anda sendiri jauh lebih berguna daripada perkiraan yang bersumber dari brosur penjual mesin.
Contoh 1 Beli Mesin Kopi untuk Kafe dengan Arus Kas Rata
Semua angka di bawah ini contoh ilustrasi, bukan harga pasar yang berlaku umum. Silakan ganti dengan angka Anda sendiri, pola hitungnya yang perlu ditiru.
Sebuah kafe kecil selama ini menyeduh kopi manual dan ingin menambah mesin espresso supaya bisa menjual kopi susu. Uang yang keluar sebelum mesin menghasilkan rupiah pertama adalah mesin espresso dua grup Rp 19.000.000, penggiling biji kopi Rp 4.000.000, serta instalasi dan pelatihan barista Rp 2.000.000. Totalnya Rp 25.000.000.
Sisi pemasukan dihitung dari tambahan penjualan, bukan total penjualan kafe. Perkiraannya 25 gelas kopi susu per hari dengan harga jual Rp 20.000 dan biaya bahan Rp 8.000 per gelas, sehingga margin kontribusinya Rp 12.000 per gelas. Dalam sebulan yang dihitung 30 hari, tambahan margin kontribusinya 25 x Rp 12.000 x 30 = Rp 9.000.000.
Dari angka itu masih harus dipotong biaya tambahan yang muncul justru karena mesin ini ada: tambahan listrik Rp 350.000, perawatan dan servis rutin Rp 250.000, serta barista paruh waktu Rp 2.400.000. Totalnya Rp 3.000.000 per bulan. Arus kas bersih tambahan menjadi Rp 9.000.000 dikurangi Rp 3.000.000, yaitu Rp 6.000.000 per bulan.
Karena nilainya rata tiap bulan, pakai rumus pertama. Rp 25.000.000 dibagi Rp 6.000.000 sama dengan 4,17 bulan. Desimalnya, 0,17 dikali 30 hari, menghasilkan sekitar 5 hari. Payback period-nya 4 bulan 5 hari.
Angka ini baru berarti setelah dibandingkan dengan sesuatu. Kalau umur pakai mesin diperkirakan 4 sampai 5 tahun, balik modal dalam 4 bulan berarti sisa umur mesin menghasilkan arus kas yang seluruhnya jadi tambahan. Kalau ternyata mesin itu dibeli dengan cicilan 12 bulan, balik modal di bulan ke-5 berarti cicilan bulan berikutnya sudah bisa dibayar dari hasil mesin itu sendiri, bukan dari kas usaha lain.
Pro Tip: Sebelum percaya pada perkiraan 25 gelas per hari, cek dulu berapa gelas kopi manual yang benar-benar terjual sebulan terakhir dari laporan penjualan Anda. Kalau selama ini kafe cuma menjual 10 gelas kopi per hari, asumsi lonjakan ke 25 gelas perlu alasan yang lebih kuat daripada optimisme.
Contoh 2 Buka Cabang Kedua dengan Arus Kas Tidak Rata
Membuka cabang kedua hampir tidak pernah menghasilkan arus kas rata sejak bulan pertama. Cabang baru butuh waktu sampai dikenal, dan bulan-bulan awal biasanya jauh lebih sepi daripada bulan keenam. Di sinilah rumus kedua dipakai, dan tabel arus kas kumulatif jadi wajib.
Berikut contoh ilustrasi sebuah warung makan yang membuka cabang kedua. Investasi awalnya Rp 180.000.000, terdiri dari sewa ruko setahun di muka Rp 60.000.000, renovasi dan interior Rp 55.000.000, peralatan dapur Rp 40.000.000, stok awal dan perizinan Rp 15.000.000, serta modal kerja awal Rp 10.000.000. Menyusun daftar seperti ini penting supaya tidak ada pos yang terlewat, dan pembahasan lebih lengkap soal menyusun kebutuhan modal ada di panduan modal usaha.
| Bulan | Arus Kas Bersih Bulan Itu (Rp) | Arus Kas Kumulatif (Rp) | Sisa Modal Belum Kembali (Rp) |
|---|---|---|---|
| 1 | 4.000.000 | 4.000.000 | 176.000.000 |
| 2 | 7.000.000 | 11.000.000 | 169.000.000 |
| 3 | 11.000.000 | 22.000.000 | 158.000.000 |
| 4 | 15.000.000 | 37.000.000 | 143.000.000 |
| 5 | 18.000.000 | 55.000.000 | 125.000.000 |
| 6 | 21.000.000 | 76.000.000 | 104.000.000 |
| 7 | 24.000.000 | 100.000.000 | 80.000.000 |
| 8 | 26.000.000 | 126.000.000 | 54.000.000 |
| 9 | 28.000.000 | 154.000.000 | 26.000.000 |
| 10 | 30.000.000 | 184.000.000 | Sudah kembali, lebih Rp 4.000.000 |
Baca tabelnya dari kolom paling kanan. Sampai akhir bulan ke-9, masih ada Rp 26.000.000 modal yang belum kembali. Bulan ke-10 menghasilkan arus kas Rp 30.000.000, yang berarti sisa modal tertutup di tengah bulan itu, bukan di akhirnya.
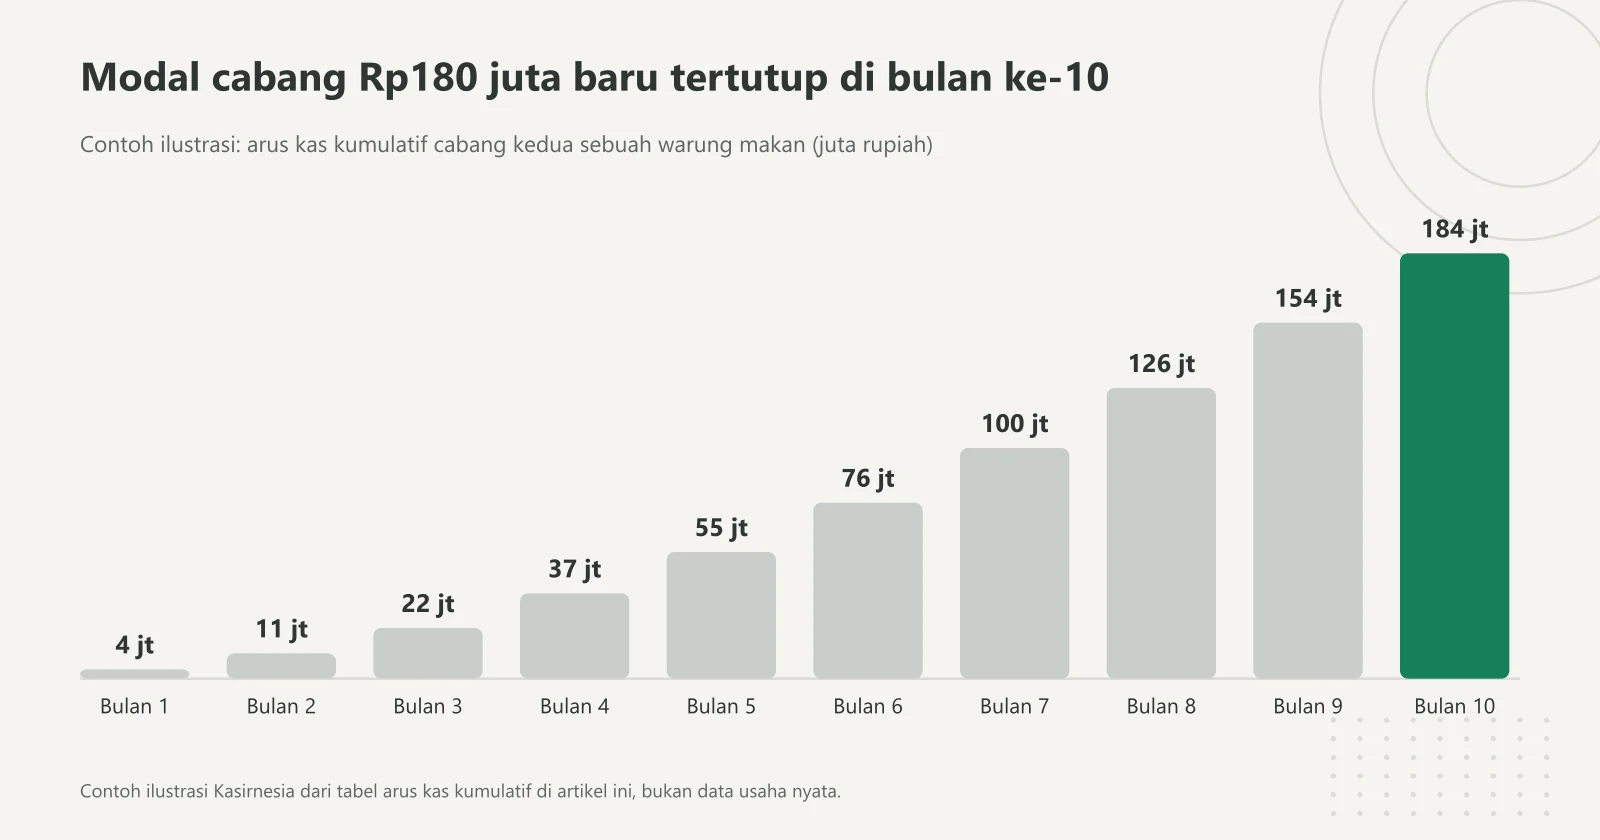
Masukkan ke rumus kedua: 9 bulan penuh, ditambah Rp 26.000.000 dibagi Rp 30.000.000, yaitu 0,87 bulan. Payback period-nya 9,87 bulan. Kalau desimalnya diubah ke hari, 0,87 dikali 30 menghasilkan 26 hari, sehingga hasil akhirnya sekitar 9 bulan 26 hari.
Perhatikan apa yang akan terjadi kalau tabel ini tidak dibuat dan seseorang nekat memakai rumus pertama dengan rata-rata arus kas 12 bulan. Rata-rata itu akan menyamarkan kenyataan bahwa lima bulan pertama arus kasnya kecil, padahal justru di lima bulan itulah kas usaha induk paling tertekan. Rata-rata menyembunyikan risiko yang paling perlu Anda lihat.
Benchmark: Untuk pembukaan cabang, yang lebih menentukan daripada angka payback period adalah pertanyaan apakah kas usaha induk sanggup menanggung bulan-bulan awal. Pada contoh di atas, kas usaha harus tahan menopang cabang baru selama sekitar sepuluh bulan sebelum modalnya kembali. Kalau kas induk tidak setebal itu, keputusannya bukan menunda perhitungan, melainkan menunda pembukaan atau memperkecil skalanya.
Contoh 3 Ganti Mesin Kasir Lama Ketika Untungnya Berupa Penghematan
Tidak semua investasi menambah omzet. Sebagian justru menghentikan kebocoran, dan uang yang tidak jadi hilang nilainya sama saja dengan uang yang masuk. Perhitungannya persis sama, hanya sumber arus kasnya berbeda.
Contoh ilustrasi berikut memakai sebuah toko kelontong yang mengganti mesin kasir lama dengan aplikasi kasir di tablet. Uang yang keluar di awal adalah tablet Rp 2.200.000, printer struk termal Rp 700.000, laci uang Rp 450.000, pemindai barcode Rp 350.000, dan upah dua hari kerja untuk memasukkan data 800 produk Rp 300.000. Totalnya Rp 4.000.000.
Manfaat kasnya datang dari tiga arah. Selisih kas yang selama ini hilang karena salah hitung kembalian dan pencatatan yang lolos turun sekitar Rp 350.000 per bulan. Barang yang terbuang karena kedaluwarsa atau menumpuk tanpa terpantau berkurang sekitar Rp 250.000 per bulan karena stok akhirnya tercatat. Kertas dan buku catatan berkurang sekitar Rp 50.000 per bulan. Total manfaat Rp 650.000 per bulan.
Dari situ dipotong biaya baru yang muncul, yaitu langganan aplikasi Rp 150.000 per bulan pada contoh ini. Arus kas bersih tambahannya Rp 500.000 per bulan. Payback period-nya Rp 4.000.000 dibagi Rp 500.000, yaitu tepat 8 bulan.
Dua catatan yang perlu jujur disampaikan. Pertama, angka penghematan seperti ini paling sering dilebih-lebihkan karena sulit dibuktikan. Cara paling adil adalah mengukur selisih kas Anda selama sebulan penuh sebelum berlangganan, lalu membandingkannya dengan sebulan sesudahnya, bukan menebak dari brosur. Kedua, penghematan waktu pemilik memang nyata tapi tidak selalu berubah jadi uang di laci, jadi sebaiknya tidak dimasukkan ke perhitungan kecuali waktu itu benar-benar dipakai untuk menghasilkan penjualan tambahan.
Kalau Anda sedang menimbang investasi sejenis, daftar kemampuan yang benar-benar berpengaruh ke tiga pos penghematan di atas bisa dilihat di halaman fitur, dan cara paling murah menguji asumsinya adalah mencoba lebih dulu lewat paket gratis sebelum menghitung ulang dengan angka toko Anda sendiri.
Beda Payback Period, ROI, dan Titik Impas yang Sering Tertukar
Tiga istilah ini sering dipakai bergantian dalam percakapan sehari-hari, padahal menjawab tiga pertanyaan yang berbeda. Menukarnya bisa membuat keputusan belanja modal jadi keliru arah.
| Aspek | Payback Period | ROI | Titik Impas (BEP) |
|---|---|---|---|
| Pertanyaan yang dijawab | Berapa lama modal saya kembali? | Seberapa besar untung dibanding modal? | Berapa banyak yang harus terjual agar tidak rugi? |
| Satuan hasil | Waktu, bulan atau tahun | Persen | Unit atau rupiah penjualan per periode |
| Rumus inti | Investasi awal dibagi arus kas bersih per periode | Laba bersih dibagi investasi, dikali 100 persen | Biaya tetap dibagi margin kontribusi per unit |
| Data yang dibutuhkan | Modal awal dan arus kas bersih per periode | Laba bersih dan nilai investasi | Biaya tetap, harga jual, dan biaya variabel per unit |
| Kelemahan utama | Mengabaikan arus kas setelah modal kembali dan nilai waktu uang | Tidak memberi tahu kapan uangnya kembali | Bicara operasional per periode, bukan pengembalian investasi |
| Paling berguna saat | Menilai risiko dan napas kas sebelum belanja modal | Membandingkan besaran hasil antar pilihan | Menetapkan target penjualan harian atau bulanan |
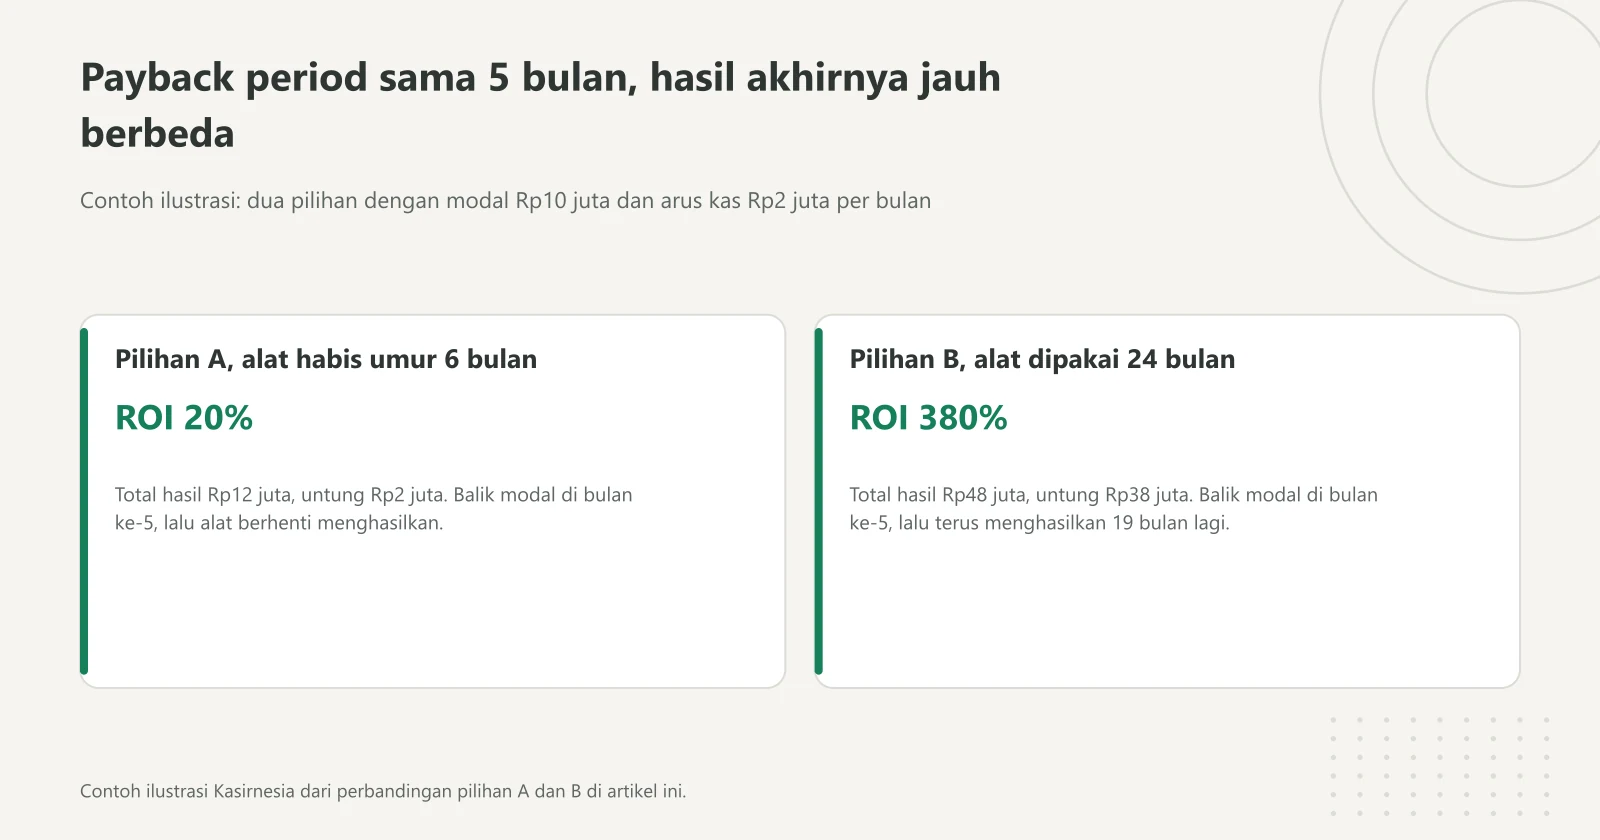
Cara tercepat merasakan bedanya adalah lewat contoh ilustrasi dua pilihan yang payback period-nya identik. Pilihan A butuh modal Rp 10.000.000 dan menghasilkan Rp 2.000.000 per bulan, tapi alatnya habis umur setelah 6 bulan. Pilihan B butuh modal Rp 10.000.000 dan menghasilkan Rp 2.000.000 per bulan selama 24 bulan.
Payback period keduanya sama persis, Rp 10.000.000 dibagi Rp 2.000.000, yaitu 5 bulan. Tapi hasil akhirnya jauh berbeda. Pilihan A menghasilkan total Rp 12.000.000, artinya untung Rp 2.000.000 dan ROI 20 persen. Pilihan B menghasilkan total Rp 48.000.000, artinya untung Rp 38.000.000 dan ROI 380 persen. Kalau Anda hanya melihat payback period, dua pilihan yang selisih hasilnya sembilan belas kali lipat itu terlihat setara. Pembahasan lebih dalam soal cara membaca angka persennya ada di panduan ROI adalah.
Titik impas berdiri di ranah yang lain lagi. Ia mengukur volume penjualan per periode, bukan pengembalian modal. Memakai angka dari contoh kafe di atas, kalau biaya tetap bulanan kafe itu Rp 15.000.000 dan margin kontribusi per gelas Rp 12.000, titik impasnya Rp 15.000.000 dibagi Rp 12.000, yaitu 1.250 gelas per bulan, atau sekitar 42 gelas per hari. Angka itu berguna untuk menetapkan target harian barista, bukan untuk memutuskan layak tidaknya membeli mesinnya. Cara menyusunnya dibahas terpisah di panduan break even point usaha.
Keterbatasan Payback Period dan Cara Menutupinya dengan Discounted Payback Period
Kejujuran soal keterbatasan sebuah ukuran sama pentingnya dengan cara menghitungnya. Payback period punya empat kelemahan yang perlu Anda sadari sebelum memakainya sebagai satu-satunya dasar keputusan.
Pertama, ia buta terhadap apa pun yang terjadi setelah modal kembali. Ini kelemahan paling serius, dan contoh pilihan A dan B di bagian sebelumnya sudah menunjukkannya. Perhitungan berhenti tepat di titik modal tertutup, seolah usaha ikut berhenti di situ.
Kedua, ia mengabaikan nilai waktu uang. Rp 1.000.000 yang Anda terima delapan bulan lagi diperlakukan sama nilainya dengan Rp 1.000.000 yang Anda terima hari ini, padahal tidak. Uang hari ini bisa diputar, disimpan, atau dipakai membayar utang. Sebagai gambaran biaya uang di Indonesia, BI-Rate yang ditetapkan Bank Indonesia tercatat 5,75 persen per 22 Juli 2026 (Bank Indonesia). Untuk usaha kecil, biaya modal riil biasanya di atas itu. Sebagai pembanding, Peraturan Menteri Koordinator Bidang Perekonomian Nomor 1 Tahun 2026 yang berlaku sejak 13 Januari 2026 menetapkan suku bunga KUR Super Mikro 3 persen efektif per tahun, sedangkan KUR Mikro dan KUR Kecil mulai 6 persen dan untuk perdagangan non-ekspor naik pada akad berikutnya, sampai 7 persen untuk KUR Mikro dan 9 persen untuk KUR Kecil (JDIH BPK, dicek 26 September 2026). Besaran ini bisa berubah mengikuti kebijakan tahun berjalan, jadi kalau modal Anda berasal dari pinjaman, konfirmasikan bunga yang berlaku ke bank penyalur dan baca dulu panduan Kredit Usaha Rakyat.
Ketiga, ia tidak membedakan tingkat risiko. Dua investasi dengan payback period sama bisa punya kepastian yang jauh berbeda, misalnya mesin yang dipakai untuk menu andalan yang sudah terbukti laku, dibanding mesin untuk menu baru yang belum pernah diuji pasar.
Keempat, ia bisa mendorong keputusan yang terlalu berhati-hati. Kalau Anda hanya memilih investasi dengan payback period terpendek, investasi bernilai besar yang butuh waktu lebih lama tapi hasilnya jauh lebih tebal akan selalu kalah.
Kelemahan kedua bisa ditutup sebagian dengan discounted payback period. Caranya, setiap arus kas masa depan lebih dulu dikalikan faktor diskonto sebelum dijumlahkan secara kumulatif. Faktor diskonto untuk bulan ke-t adalah 1 dibagi (1 + i) pangkat t, dengan i berupa tingkat diskonto per bulan yang mencerminkan biaya modal Anda.
Berikut versi terdiskonto dari contoh ilustrasi ketiga, yaitu modal Rp 4.000.000 dengan arus kas Rp 500.000 per bulan. Tingkat diskonto yang dipakai 12 persen per tahun, disederhanakan jadi 1 persen per bulan. Penyederhanaan ini perlu disebut terus terang, karena bunga majemuk sesungguhnya membuat angka bulanannya sedikit di bawah 1 persen.
| Bulan | Arus Kas (Rp) | Faktor Diskonto | Arus Kas Terdiskonto (Rp) | Kumulatif Terdiskonto (Rp) |
|---|---|---|---|---|
| 1 | 500.000 | 0,9901 | 495.050 | 495.050 |
| 2 | 500.000 | 0,9803 | 490.148 | 985.198 |
| 3 | 500.000 | 0,9706 | 485.295 | 1.470.493 |
| 4 | 500.000 | 0,9610 | 480.490 | 1.950.983 |
| 5 | 500.000 | 0,9515 | 475.733 | 2.426.716 |
| 6 | 500.000 | 0,9420 | 471.023 | 2.897.738 |
| 7 | 500.000 | 0,9327 | 466.359 | 3.364.097 |
| 8 | 500.000 | 0,9235 | 461.742 | 3.825.839 |
| 9 | 500.000 | 0,9143 | 457.170 | 4.283.009 |
Sampai akhir bulan ke-8, kumulatif terdiskonto baru Rp 3.825.839, masih kurang Rp 174.161 dari modal Rp 4.000.000. Sisa itu dibagi arus kas terdiskonto bulan ke-9 sebesar Rp 457.170 menghasilkan 0,38 bulan, atau sekitar 11 hari. Discounted payback period-nya 8 bulan 11 hari, lebih lama 11 hari dibanding payback period biasa yang 8 bulan tepat.
Selisih sebelas hari terdengar kecil, dan memang begitulah polanya untuk proyek pendek. Yang perlu diingat, selisih ini membesar dengan cepat begitu proyeknya panjang atau biaya modalnya tinggi. Untuk pembelian peralatan yang balik modal dalam hitungan bulan, payback period biasa umumnya sudah memadai. Untuk pembukaan cabang atau renovasi besar yang balik modal dalam dua sampai tiga tahun, versi terdiskonto memberi gambaran yang lebih jujur.
Cara paling praktis memastikan semua angka ini bisa dihitung kapan saja adalah memastikan data penjualan dan stok harian Anda memang tercatat rapi sejak awal, bukan direkonstruksi dari ingatan saat dibutuhkan. Kasirnesia mencatat transaksi, stok, dan laporan harian secara otomatis, jadi ketika Anda perlu menghitung payback period sebuah rencana, bahan bakunya sudah tersedia. Perlu ditegaskan, Kasirnesia adalah aplikasi kasir, bukan konsultan keuangan, jadi angka dan keputusan akhirnya tetap milik Anda.
FAQ Pertanyaan Umum seputar Payback Period
Apa itu payback period dalam bisnis?
Payback period adalah lama waktu yang dibutuhkan sebuah investasi untuk mengembalikan modal yang Anda keluarkan, dihitung dari arus kas bersih yang dihasilkan investasi itu sendiri. Satuannya waktu, biasanya bulan atau tahun, bukan persen. Untuk pemilik usaha kecil, angka ini menjawab pertanyaan paling praktis sebelum belanja besar, yaitu berapa lama uang yang keluar akan kembali ke laci.
Bagaimana rumus payback period?
Kalau arus kas masuk setiap periode nilainya rata, rumusnya adalah investasi awal dibagi arus kas bersih per periode. Kalau arus kasnya tidak rata, hitung dulu jumlah periode penuh sebelum modal tertutup, lalu tambahkan sisa modal yang belum kembali dibagi arus kas periode berikutnya. Angka desimal di belakang koma bisa dikalikan jumlah hari dalam sebulan supaya hasilnya terbaca sebagai bulan dan hari.
Apa bedanya payback period dan ROI?
Payback period menjawab kapan modal kembali dan hasilnya berupa satuan waktu, sedangkan ROI menjawab seberapa besar untung dibanding modal dan hasilnya berupa persen. Dua investasi bisa punya payback period sama persis tapi ROI jauh berbeda, karena payback period berhenti menghitung begitu modal tertutup dan mengabaikan semua arus kas sesudahnya. Keduanya sebaiknya dibaca bersamaan, bukan dipilih salah satu.
Apa bedanya payback period dan titik impas atau BEP?
Titik impas atau break even point menjawab berapa banyak unit yang harus terjual dalam satu periode agar penjualan menutup seluruh biaya, jadi hasilnya berupa jumlah unit atau rupiah penjualan per bulan. Payback period menjawab berapa lama modal investasi kembali, jadi hasilnya berupa waktu. Titik impas dipakai untuk menetapkan target jualan harian, payback period dipakai untuk menilai layak tidaknya belanja modal.
Berapa payback period yang bagus untuk usaha kecil?
Tidak ada angka baku yang berlaku untuk semua usaha, karena patokannya bergantung pada umur ekonomis aset dan seberapa cepat pasar Anda berubah. Yang masuk akal dijadikan pegangan adalah payback period harus jauh lebih pendek daripada umur pakai aset yang dibeli, dan tidak melebihi tenor cicilan kalau investasinya dibiayai pinjaman. Peralatan kecil biasanya dinilai dalam hitungan bulan, sementara pembukaan cabang wajar dinilai dalam hitungan tahun.
Apa itu discounted payback period dan kapan perlu dipakai?
Discounted payback period adalah versi payback period yang lebih dulu mendiskontokan setiap arus kas masa depan ke nilai sekarang, memakai tingkat diskonto yang mencerminkan biaya modal Anda. Hasilnya selalu lebih lama daripada payback period biasa karena uang yang diterima tahun depan dinilai lebih rendah dari uang yang diterima hari ini. Perhitungan ini layak dipakai kalau proyeknya panjang, lebih dari satu sampai dua tahun, atau kalau modalnya berasal dari pinjaman berbunga.
Apakah penyusutan dikurangkan saat menghitung payback period?
Tidak. Penyusutan memang mengurangi laba di laporan laba rugi, tetapi uangnya tidak benar-benar keluar dari laci pada bulan itu. Karena payback period mengukur kas, bukan laba akuntansi, yang dihitung hanya uang yang benar-benar masuk dan keluar akibat investasi tersebut, misalnya tambahan penjualan, tambahan listrik, biaya perawatan, dan gaji pegawai tambahan.
Masih ragu menghitung balik modal untuk rencana belanja usaha Anda? Chat tim Kasirnesia lewat WhatsApp di wa.me/6285136212005, kami bantu menyusun angkanya dari laporan penjualan Anda sendiri.