Nota retur adalah dokumen tertulis yang mencatat barang dikembalikan, berapa jumlahnya, berapa nilainya, dan apa alasannya, sehingga transaksi awal bisa dikoreksi secara sah. Dokumen ini yang membuat pengembalian barang berhenti menjadi urusan ingatan dan berubah menjadi angka yang bisa dicocokkan di pembukuan, di kartu stok, dan di tagihan supplier.
Untuk pemilik warung, kafe, atau toko kelontong, kata "nota retur" sering terdengar seperti urusan perusahaan besar. Kenyataannya, hampir setiap toko sudah menjalankan returnya sendiri, cuma tanpa dokumen. Pelanggan mengembalikan sabun yang segelnya rusak, lalu kasir mengganti barangnya dan tidak mencatat apa pun. Supplier mengirim susu penyok, lalu Anda menelepon dan disuruh "potong saja di tagihan berikutnya", lalu Anda lupa berapa yang dipotong. Dua kejadian itu tidak terasa mahal hari ini, tapi keduanya meninggalkan lubang di catatan yang baru ketahuan saat stok opname atau saat tagihan supplier datang.
Artikel ini membahas dokumennya, bukan prosesnya. Anda akan menemukan fungsi nota retur, dua arahnya yang sering tertukar, isi wajib yang tidak boleh kosong, ketentuan khusus bagi usaha yang sudah berstatus Pengusaha Kena Pajak, contoh format yang bisa langsung ditiru, cara mencatatnya di pembukuan dan kartu stok, sampai kesalahan yang membuat dokumen ini berubah jadi kertas tanpa guna.
Daftar Isi
- Nota Retur Itu Dokumennya, Retur Barang Itu Prosesnya
- Dua Arah Nota Retur yang Sering Tertukar
- Isi Wajib Nota Retur yang Tidak Boleh Kosong
- Nota Retur untuk Usaha PKP: Apa Kata Aturan Pajaknya
- Contoh Format Nota Retur Siap Tiru untuk Toko dan Kafe
- Cara Mencatat Nota Retur di Pembukuan dan Kartu Stok
- Penomoran, Arsip, dan Kesalahan yang Membuat Nota Retur Percuma
- FAQ: Pertanyaan Umum seputar Nota Retur
Nota Retur Itu Dokumennya, Retur Barang Itu Prosesnya
Ada satu hal yang perlu dipisahkan sejak awal supaya pembahasan berikutnya tidak kabur. Retur barang adalah prosesnya, sebuah rangkaian kejadian mulai dari pembeli mengeluh, barang diperiksa, keputusan diambil, sampai barang benar-benar diterima kembali dan uangnya diganti, ditukar, atau dipotong dari tagihan. Nota retur adalah dokumennya, satu lembar bukti yang lahir dari proses tadi dan merekam hasil akhirnya dalam bentuk angka. Kalau Anda sedang menyusun kebijakan retur toko, memutuskan berapa hari batas pengembalian, atau ingin memahami dasar hukum perlindungan konsumennya, itu ranah prosesnya dan sudah kami bahas terpisah di panduan retur barang. Artikel yang sedang Anda baca ini berhenti di dokumennya: apa isinya, siapa yang membuatnya, dan bagaimana angkanya masuk ke pembukuan.
Kenapa dokumen ini penting padahal barangnya sudah kembali di tangan? Karena satu transaksi retur menyentuh setidaknya empat catatan sekaligus. Nilai penjualan atau pembelian berkurang. Jumlah stok berubah, entah bertambah karena barang kembali ke rak, atau berkurang karena barang balik ke supplier. Utang atau piutang ikut bergeser. Dan kalau usaha Anda memungut pajak pertambahan nilai, nilai pajak yang sudah dilaporkan juga perlu dikoreksi. Empat perubahan itu berasal dari satu kejadian, dan nota retur adalah satu-satunya dokumen yang menyatukan keempatnya dalam satu lembar.
Di praktik dagang internasional, dokumen sejenis dikenal dengan dua nama tergantung siapa yang menerbitkannya. Ada credit note atau nota kredit, dokumen komersial yang menandakan berkurangnya jumlah yang harus dibayar pelanggan, dan yang menurut penjelasan umum berfungsi membatalkan sebagian atau seluruh faktur yang sudah diterbitkan ketika pelanggan mengembalikan barang (Wikipedia). Ada juga debit note atau nota debit, dokumen yang lazim dipakai antar pelaku usaha dan menjadi dokumen sumber bagi jurnal retur pembelian (Wikipedia). Di Indonesia, istilah yang paling sering dipakai pelaku usaha kecil dan yang dipakai peraturan perpajakan adalah nota retur, dan itu istilah yang akan dipakai konsisten di artikel ini.
Dua Arah Nota Retur yang Sering Tertukar
Kebingungan paling sering terjadi karena satu toko bisa berada di dua posisi berbeda. Kadang Anda penjual yang menerima pengembalian, kadang Anda pembeli yang mengembalikan. Dua situasi ini menghasilkan dokumen dengan nama sama tapi arah, penerbit, dan efek pembukuan yang berlawanan. Tabel berikut merangkum bedanya.
| Aspek | Retur Penjualan (pelanggan mengembalikan ke Anda) | Retur Pembelian (Anda mengembalikan ke supplier) |
|---|---|---|
| Siapa yang menerbitkan nota | Toko Anda sebagai penjual | Toko Anda sebagai pembeli |
| Ditujukan kepada | Pelanggan | Supplier atau distributor |
| Dokumen awal yang dirujuk | Struk atau nota penjualan | Faktur pembelian dan surat jalan |
| Efek ke pendapatan atau biaya | Mengurangi nilai penjualan | Mengurangi nilai pembelian |
| Efek ke stok | Bertambah kalau barang masih layak jual | Berkurang karena barang keluar dari gudang |
| Efek ke uang | Kas keluar atau piutang berkurang | Utang berkurang atau kas masuk |
| Penyelesaian yang lazim | Tukar barang, potong pembelian berikutnya, atau kembalikan uang | Potong tagihan, kirim barang pengganti, atau kredit nota |
Pada retur penjualan, kejadian khasnya sederhana. Pelanggan datang membawa struk, barangnya cacat atau salah varian, kasir memeriksa, lalu diselesaikan di tempat. Yang sering dilewatkan adalah pencatatannya. Kalau kasir langsung mengganti barang tanpa mencatat apa pun, laporan penjualan hari itu tetap menampilkan angka penuh, padahal ada satu unit yang sebenarnya batal terjual dan satu unit lagi yang keluar dari stok tanpa transaksi. Selisihnya kecil per kejadian, tapi menumpuk dan baru muncul sebagai misteri saat hitung fisik.
Pada retur pembelian, kejadian khasnya bermula di meja penerimaan barang. Kiriman datang, Anda hitung, ada yang kurang, penyok, atau mendekati kedaluwarsa. Di titik ini urutan dokumennya penting. Catat temuan itu di lembar surat jalan sebelum Anda menandatanganinya, karena tanda tangan tanpa catatan berarti Anda menyatakan barang diterima sesuai daftar. Setelah itu barulah nota retur diterbitkan, merujuk nomor surat jalan dan nomor faktur, lalu dikirim ke supplier sebagai dasar pemotongan tagihan. Kalau pesanan Anda diawali dengan purchase order, nomor PO juga sebaiknya ikut dicantumkan supaya satu rangkaian dokumen bisa ditelusuri dari pesanan sampai koreksi.
Isi Wajib Nota Retur yang Tidak Boleh Kosong
Nota retur untuk usaha kecil tidak perlu meniru format perusahaan dengan kop berwarna dan kolom tanda tangan berlapis. Yang penting sepuluh unsur berikut ada, karena masing-masing menutup satu celah yang nyata.
- Nomor nota retur. Identitas unik yang dipakai mencocokkan dokumen ini dengan tagihan, pembayaran, dan kartu stok nanti. Tanpa nomor, nota retur tidak bisa dirujuk oleh dokumen lain.
- Tanggal nota retur. Menandai kapan pengembalian diakui. Tanggal ini yang menentukan di periode pembukuan mana koreksinya masuk.
- Identitas penerbit. Nama usaha, alamat, dan kontak pihak yang menerbitkan nota, lengkap dengan nama orang yang bertanggung jawab.
- Identitas pihak lawan. Nama pelanggan untuk retur penjualan, atau nama supplier beserta nama sales yang menangani untuk retur pembelian.
- Nomor dan tanggal dokumen awal. Nomor struk, nota penjualan, faktur, atau surat jalan yang sedang dikoreksi. Ini unsur yang paling sering hilang dan paling merugikan, karena tanpa rujukan, nota retur menggantung tanpa induk.
- Rincian barang. Nama barang yang spesifik sampai varian dan ukurannya, bukan sekadar "susu" tapi "susu UHT full cream 1 liter". Sertakan kode produk kalau ada.
- Jumlah dan satuan yang dikembalikan. Tulis satuannya dengan tegas: pcs, dus, karton, kg, atau liter. Sebaiknya cantumkan juga jumlah awal di dokumen asal, supaya terlihat retur ini sebagian atau seluruhnya.
- Harga satuan dan nilai retur per baris. Harga satuan harus sama dengan harga di dokumen awal, bukan harga baru. Nilai retur per baris adalah jumlah dikali harga satuan, dan totalnya dijumlahkan di baris terakhir.
- Alasan pengembalian. Rusak, salah kirim, salah varian, kelebihan jumlah, atau mendekati kedaluwarsa. Alasan ini bukan formalitas, karena kalau dikumpulkan sebulan, polanya menunjukkan supplier atau produk mana yang paling sering bermasalah.
- Bentuk penyelesaian dan tanda tangan kedua pihak. Tulis dengan jelas apakah diselesaikan dengan tukar barang, potong tagihan, atau pengembalian uang, lalu bubuhkan tanda tangan penerbit dan penerima. Tanpa tanda tangan pihak lawan, nota retur hanya klaim sepihak.
Dari sepuluh unsur itu, dua yang paling menentukan adalah nomor dokumen awal dan alasan pengembalian. Nomor dokumen awal yang membuat koreksi bisa dilacak sampai ke transaksi induknya, dan alasan yang membuat data retur berguna untuk keputusan, bukan sekadar arsip. Buat dua rangkap, satu untuk Anda dan satu untuk pihak lawan, karena dokumen yang cuma dipegang satu pihak selalu kalah saat diperdebatkan.
Nota Retur untuk Usaha PKP: Apa Kata Aturan Pajaknya
Bagian ini khusus untuk usaha yang sudah dikukuhkan sebagai Pengusaha Kena Pajak, dan perlu dibaca hati-hati karena aturannya berubah beberapa tahun terakhir. Kalau usaha Anda belum PKP, bagian ini boleh dilewati, dan penjelasan tentang kapan sebuah usaha wajib dikukuhkan sudah kami bahas di panduan PKP adalah.
Perubahan pertama yang perlu diketahui: aturan lama yang selama bertahun-tahun jadi rujukan, yaitu Peraturan Menteri Keuangan Nomor 65/PMK.03/2010, sudah dicabut dan dinyatakan tidak berlaku lewat Pasal 483 Peraturan Menteri Keuangan Nomor 81 Tahun 2024, peraturan yang mulai berlaku 1 Januari 2025 sesuai Pasal 484-nya (JDIH Kemenkeu, PMK 81 Tahun 2024; JDIH BPK). Jadi kalau Anda menemukan panduan yang masih mengutip PMK 65 tahun 2010, panduan itu sudah usang.
Aturan yang berlaku sekarang ada di PMK 81 Tahun 2024. Pasal 286 ayat (1) menyatakan bahwa dalam hal Barang Kena Pajak yang diserahkan ternyata dikembalikan baik sebagian maupun seluruhnya oleh pembeli, pajak pertambahan nilai atas barang yang dikembalikan itu dapat mengurangi Pajak Keluaran yang terutang oleh Pengusaha Kena Pajak penjual, dan sekaligus mengurangi Pajak Masukan pembeli apabila Pajak Masukan tersebut sudah dikreditkan. Artinya, koreksi terjadi di dua sisi sekaligus, bukan hanya di sisi penjual.
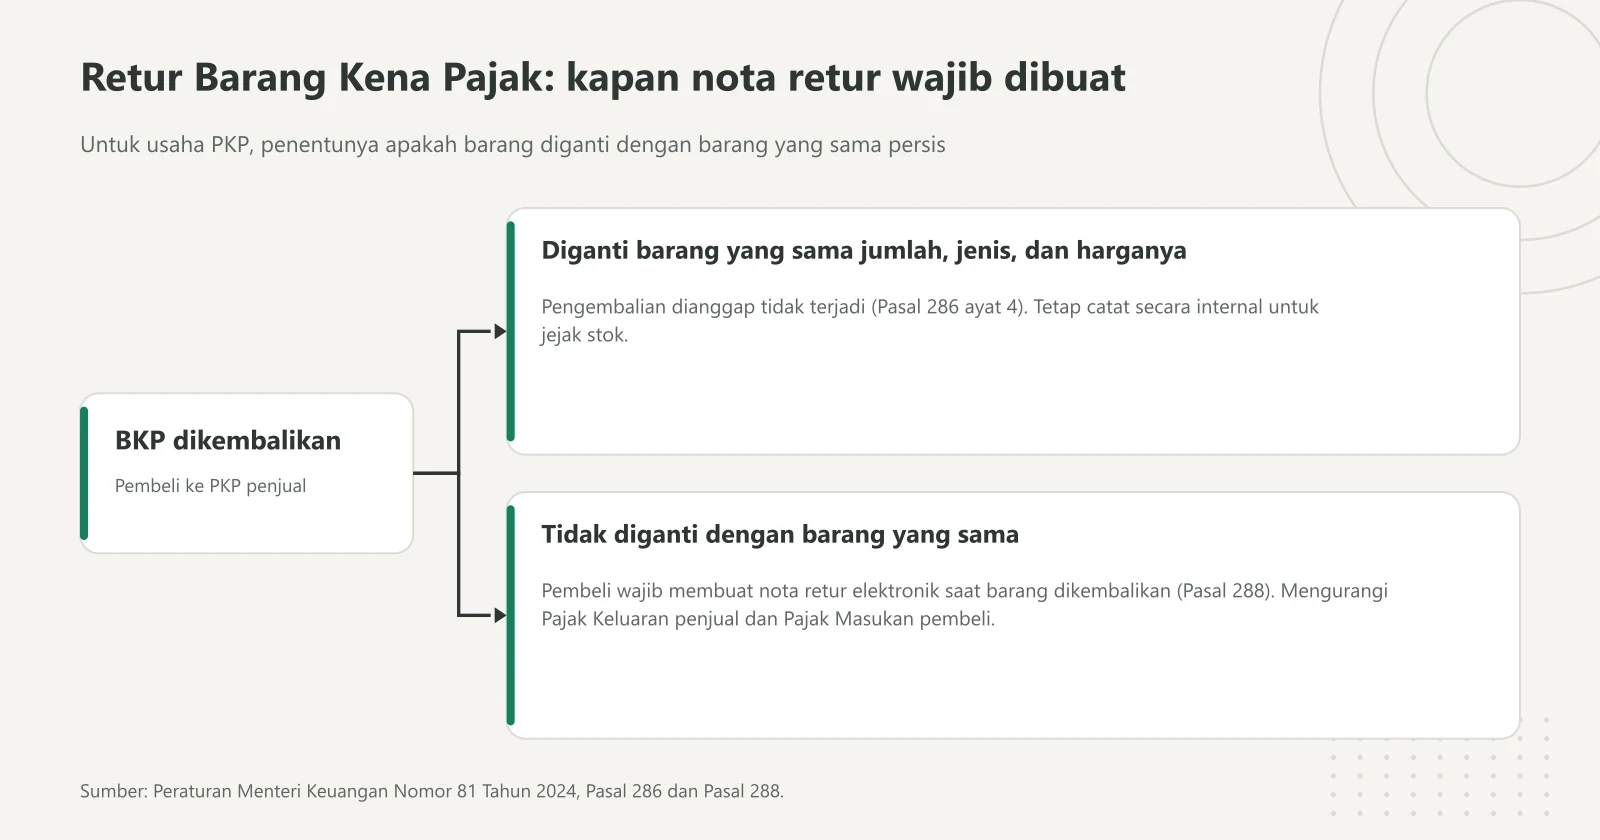
Pasal 288 ayat (1) menegaskan siapa yang membuat dokumennya. Dalam hal terjadi pengembalian Barang Kena Pajak, pembelilah yang harus membuat dan menyampaikan nota retur kepada Pengusaha Kena Pajak penjual. Ini kebalikan dari kebiasaan banyak orang yang mengira penjual yang menerbitkannya. Bentuknya pun sudah tidak lagi bebas: ayat (2) mengatur nota retur harus berbentuk elektronik, dibuat dan diunggah melalui modul dalam Portal Wajib Pajak atau laman lain yang terintegrasi dengan sistem administrasi Direktorat Jenderal Pajak, ditandatangani dengan Tanda Tangan Elektronik, dan memperoleh persetujuan Direktorat Jenderal Pajak.
Soal isinya, Pasal 288 ayat (3) menyebut nota retur paling sedikit mencantumkan nomor nota retur; kode, nomor seri, dan tanggal Faktur Pajak dari barang yang dikembalikan; nomor dan tanggal dokumen tertentu yang kedudukannya dipersamakan dengan Faktur Pajak, kalau dasarnya dokumen semacam itu; nama, alamat, dan Nomor Pokok Wajib Pajak pembeli; nama, alamat, dan Nomor Pokok Wajib Pajak Pengusaha Kena Pajak penjual; jenis barang dan jumlah harga jual barang yang dikembalikan; nilai pajak pertambahan nilai atas barang yang dikembalikan, ditambah pajak penjualan atas barang mewah kalau barangnya tergolong mewah; tanggal pembuatan nota retur; serta nama dan tanda tangan yang berhak menandatanganinya.
Soal waktu, ayat (4) menyatakan nota retur harus dibuat pada saat Barang Kena Pajak dikembalikan, sejalan dengan Pasal 287 ayat (1) yang mendefinisikan saat pengembalian sebagai saat barang tersebut dikembalikan oleh pembeli. Ini bukan formalitas, karena ayat (5) menyebut pengembalian dianggap tidak terjadi apabila nota retur dibuat tidak sesuai ketentuan bentuknya, tidak selengkapnya memuat keterangan yang diwajibkan, tidak dibuat pada saat barang dikembalikan, dan/atau tidak disampaikan kepada Pengusaha Kena Pajak penjual. Konsekuensinya jelas: pengurangan pajaknya tidak diakui.
Ada satu pengecualian yang menyelamatkan banyak pekerjaan administrasi. Pasal 286 ayat (4) menyatakan pengembalian Barang Kena Pajak dianggap tidak terjadi dalam hal barang yang dikembalikan diganti dengan Barang Kena Pajak yang sama, baik dalam jumlah fisik, jenis, maupun harganya. Jadi kalau supplier langsung menukar dua dus susu penyok dengan dua dus susu yang sama persis dengan harga sama, secara pajak tidak ada pengembalian yang perlu didokumentasikan sebagai nota retur. Anda tetap sebaiknya mencatatnya secara internal supaya jejak barang keluar masuk gudang tetap rapi, tapi kewajiban nota retur perpajakannya tidak muncul. Untuk memahami cara kerja pajak pertambahan nilai secara umum beserta tarif yang berlaku, kami sudah membahasnya terpisah di panduan PPN.
Perlu ditegaskan, Kasirnesia adalah aplikasi kasir dan pencatatan stok, bukan konsultan pajak. Ringkasan di atas dikutip langsung dari teks peraturannya supaya Anda punya gambaran, tapi penerapannya pada kondisi usaha Anda sebaiknya dikonfirmasi ke kantor pajak terdekat atau konsultan yang berwenang, terutama karena tata cara pengunggahannya menempel pada sistem administrasi yang bisa berubah.
Contoh Format Nota Retur Siap Tiru untuk Toko dan Kafe
Berikut contoh nota retur pembelian yang bisa Anda tiru. Semua nama usaha, nama supplier, dan angka di bawah ini adalah contoh ilustrasi, bukan harga pasar yang berlaku, tapi aritmetikanya benar dan bisa Anda periksa ulang dengan kalkulator biasa.
NOTA RETUR PEMBELIAN Nomor: NR/2026/10/007 Tanggal: 16 Oktober 2026 Dari: Toko Berkah Jaya, Jalan Kaliurang KM 7, Yogyakarta, kontak Ibu Sari Kepada: CV Anugerah Pangan, Jalan Magelang KM 5, Yogyakarta, sales Bapak Yudi Merujuk: Faktur INV/2026/10/231 tanggal 12 Oktober 2026, Surat Jalan SJ/2026/10/077, PO/2026/10/019 Bentuk penyelesaian: potong tagihan pada faktur berikutnya
| No | Nama Barang | Jumlah Dikirim | Jumlah Diretur | Satuan | Harga Satuan | Nilai Retur | Alasan |
|---|---|---|---|---|---|---|---|
| 1 | Susu UHT full cream 1 liter | 48 | 24 | pcs | Rp 18.500 | Rp 444.000 | Kemasan penyok, 3 di antaranya bocor |
| 2 | Biskuit kaleng 700 gram | 12 | 6 | pcs | Rp 62.000 | Rp 372.000 | Sisa masa simpan kurang dari 30 hari |
| Total nilai retur | Rp 816.000 |
Diterbitkan oleh: Sari Wulandari, pemilik Toko Berkah Jaya Diterima oleh: (nama dan tanda tangan penerima dari supplier)
Angkanya bisa Anda hitung ulang. Baris pertama, 24 pcs dikali Rp 18.500 sama dengan Rp 444.000. Baris kedua, 6 pcs dikali Rp 62.000 sama dengan Rp 372.000. Total nilai retur adalah Rp 444.000 ditambah Rp 372.000 sama dengan Rp 816.000. Kalau Anda menagih pemotongan ke supplier, angka Rp 816.000 inilah yang dipakai, bukan nilai seluruh faktur.
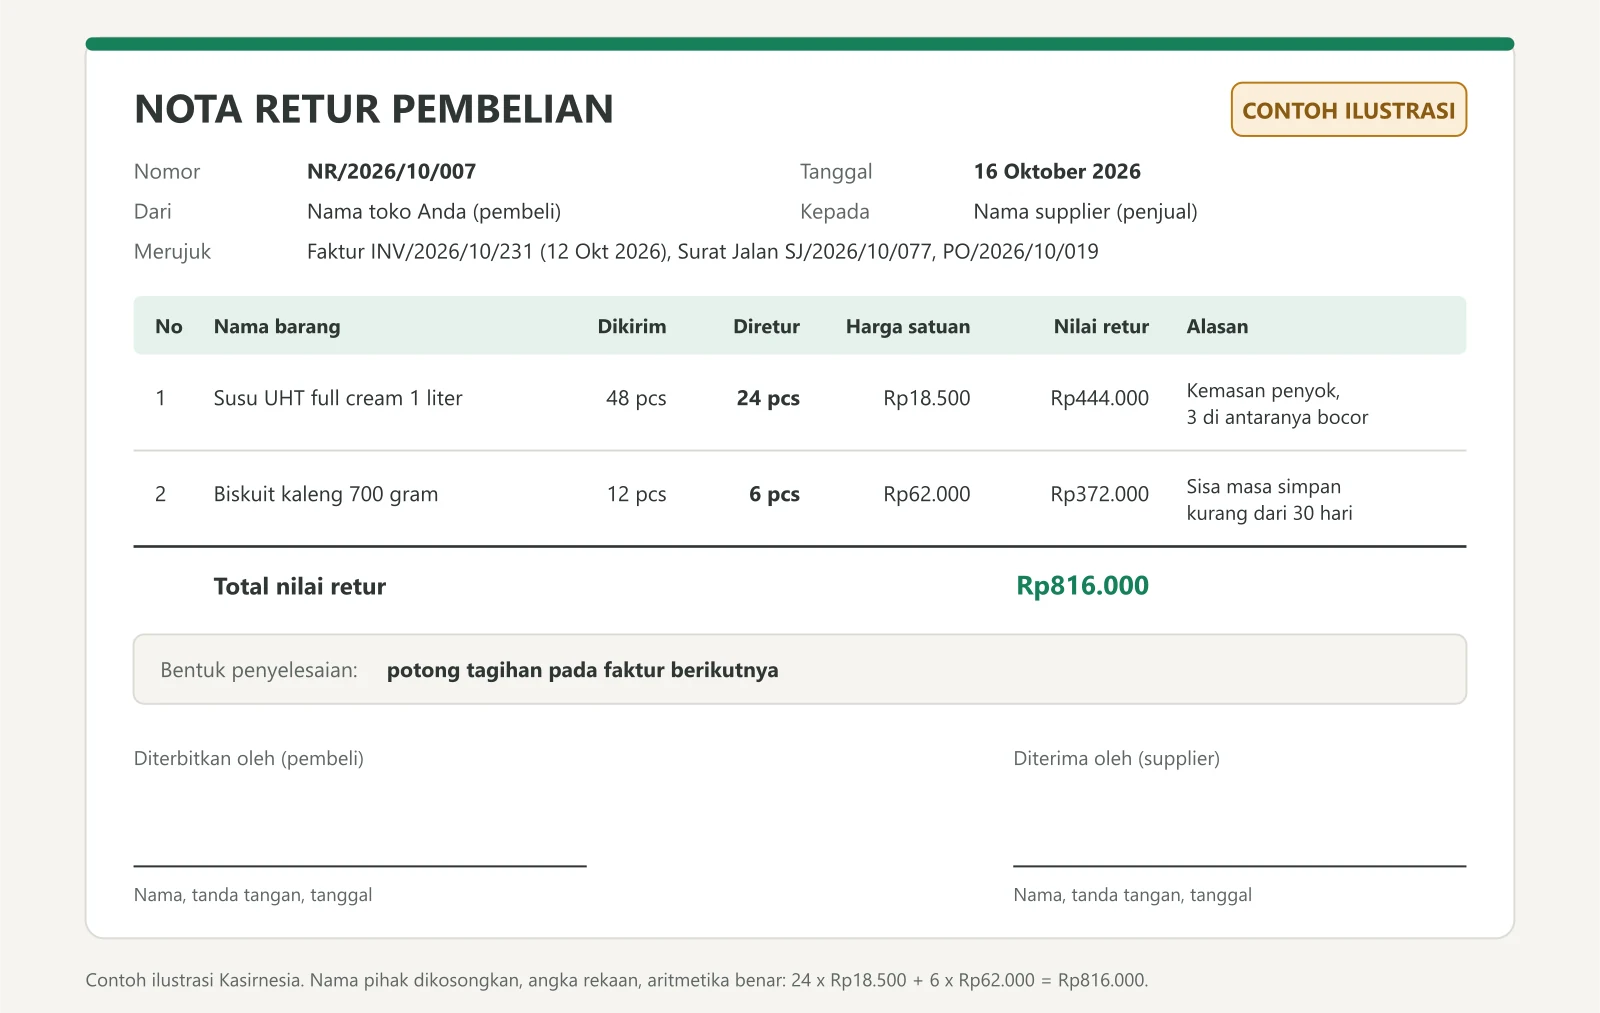
Perhatikan beberapa keputusan kecil di contoh itu. Kolom jumlah dikirim ditulis berdampingan dengan jumlah diretur supaya langsung terlihat bahwa yang dikembalikan separuh, bukan seluruhnya. Harga satuan diambil persis dari faktur asal, bukan harga terbaru, karena yang sedang dikoreksi adalah transaksi lama. Alasan ditulis konkret sampai menyebut berapa unit yang bocor, karena keterangan "rusak" saja tidak cukup kalau supplier meminta penjelasan. Dan tiga nomor dokumen dirujuk sekaligus, faktur, surat jalan, serta purchase order, sehingga penelusuran bisa dimulai dari nomor mana pun.
Kalau supplier Anda berstatus PKP dan faktur asalnya memuat pajak pertambahan nilai, nilai pajak yang ikut dikoreksi mengikuti proporsi barang yang dikembalikan. Pada contoh ilustrasi di atas, 24 dari 48 pcs susu yang dikembalikan berarti separuh nilai pajak pada baris tersebut yang ikut dikoreksi. Untuk retur penjualan ke pelanggan, formatnya sama persis, hanya arahnya dibalik: penerbitnya toko Anda, penerimanya pelanggan, dan dokumen yang dirujuk adalah nomor struk penjualan.
Cara Mencatat Nota Retur di Pembukuan dan Kartu Stok
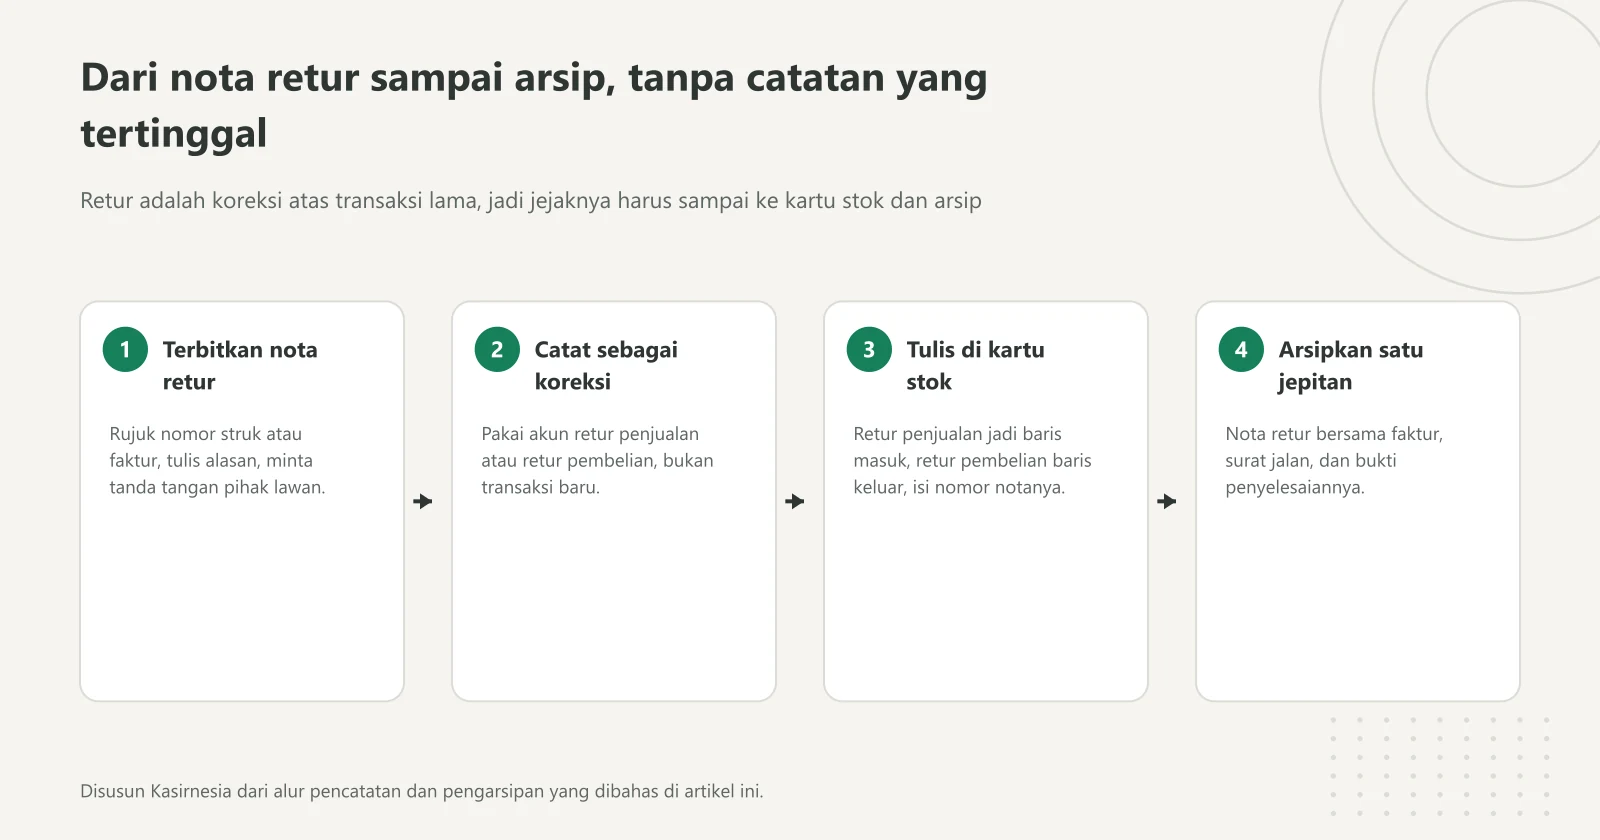
Nota retur baru berguna kalau angkanya benar-benar masuk ke catatan. Prinsipnya, retur bukan transaksi baru melainkan koreksi atas transaksi lama, jadi jangan dicatat sebagai pembelian atau penjualan biasa dengan angka negatif yang menempel di tempat lain. Kalau Anda memakai pencatatan berpasangan, berikut ringkasan akun yang terpengaruh. Cara membaca posisi debit dan kredit secara umum sudah kami bahas di panduan jurnal umum.
| Situasi | Akun Didebit | Akun Dikredit | Efek ke Stok Fisik |
|---|---|---|---|
| Retur penjualan, pelanggan sudah bayar tunai | Retur penjualan | Kas | Bertambah kalau barang masih layak jual |
| Retur penjualan, pelanggan belum bayar | Retur penjualan | Piutang usaha | Bertambah kalau barang masih layak jual |
| Retur pembelian, tagihan supplier belum dibayar | Utang usaha | Retur pembelian | Berkurang karena barang keluar |
| Retur pembelian, tagihan supplier sudah dibayar | Piutang ke supplier atau kas | Retur pembelian | Berkurang karena barang keluar |
Akun retur penjualan adalah akun pengurang pendapatan, sehingga penjualan bersih Anda adalah penjualan kotor dikurangi retur penjualan. Akun retur pembelian adalah akun pengurang pembelian, sehingga pembelian bersih adalah pembelian kotor dikurangi retur pembelian. Kalau dua akun ini tidak dibuat terpisah dan Anda langsung mengurangi angka penjualan atau pembelian, laporan Anda tetap benar totalnya, tapi Anda kehilangan informasi berapa besar retur yang terjadi. Padahal justru angka itu yang berguna untuk menilai kualitas supplier atau kualitas penanganan barang di toko.
Satu hal yang sering terlewat pada retur penjualan: kalau Anda memakai pencatatan persediaan yang mengurangi harga pokok setiap kali ada penjualan, maka retur juga perlu membalik pencatatan harga pokoknya, bukan hanya pendapatannya. Barang yang kembali dan masih layak jual berarti nilai persediaan Anda bertambah lagi sebesar harga pokoknya. Kalau barang kembali dalam kondisi rusak dan tidak bisa dijual lagi, jangan masukkan ke stok layak jual, tapi catat sebagai kerugian barang rusak supaya nilai persediaan Anda tidak lebih besar dari kenyataan di rak.
Di sisi stok, setiap nota retur seharusnya menghasilkan satu baris di kartu stok untuk barang yang bersangkutan. Retur penjualan menghasilkan baris masuk, retur pembelian menghasilkan baris keluar, dan kolom keterangannya diisi nomor nota returnya. Kebiasaan menulis nomor nota di kolom keterangan inilah yang nanti menyelamatkan Anda saat hitung fisik menemukan selisih, karena Anda bisa langsung menunjuk dokumen mana yang menjelaskan pergerakan itu.
Kalau toko Anda memakai aplikasi kasir, sebagian pekerjaan ini bisa dipangkas. Kasirnesia mencatat transaksi penjualan dan penyesuaian stok dalam satu sistem, sehingga barang yang dikembalikan dan diinput ulang akan memperbarui angka stok tanpa Anda menghitung manual. Detail fiturnya bisa dilihat di halaman fitur, dan Anda bisa mencobanya lebih dulu lewat paket gratis sambil tetap menyimpan arsip nota retur fisik selama beberapa minggu pertama sebagai pembanding.
Penomoran, Arsip, dan Kesalahan yang Membuat Nota Retur Percuma
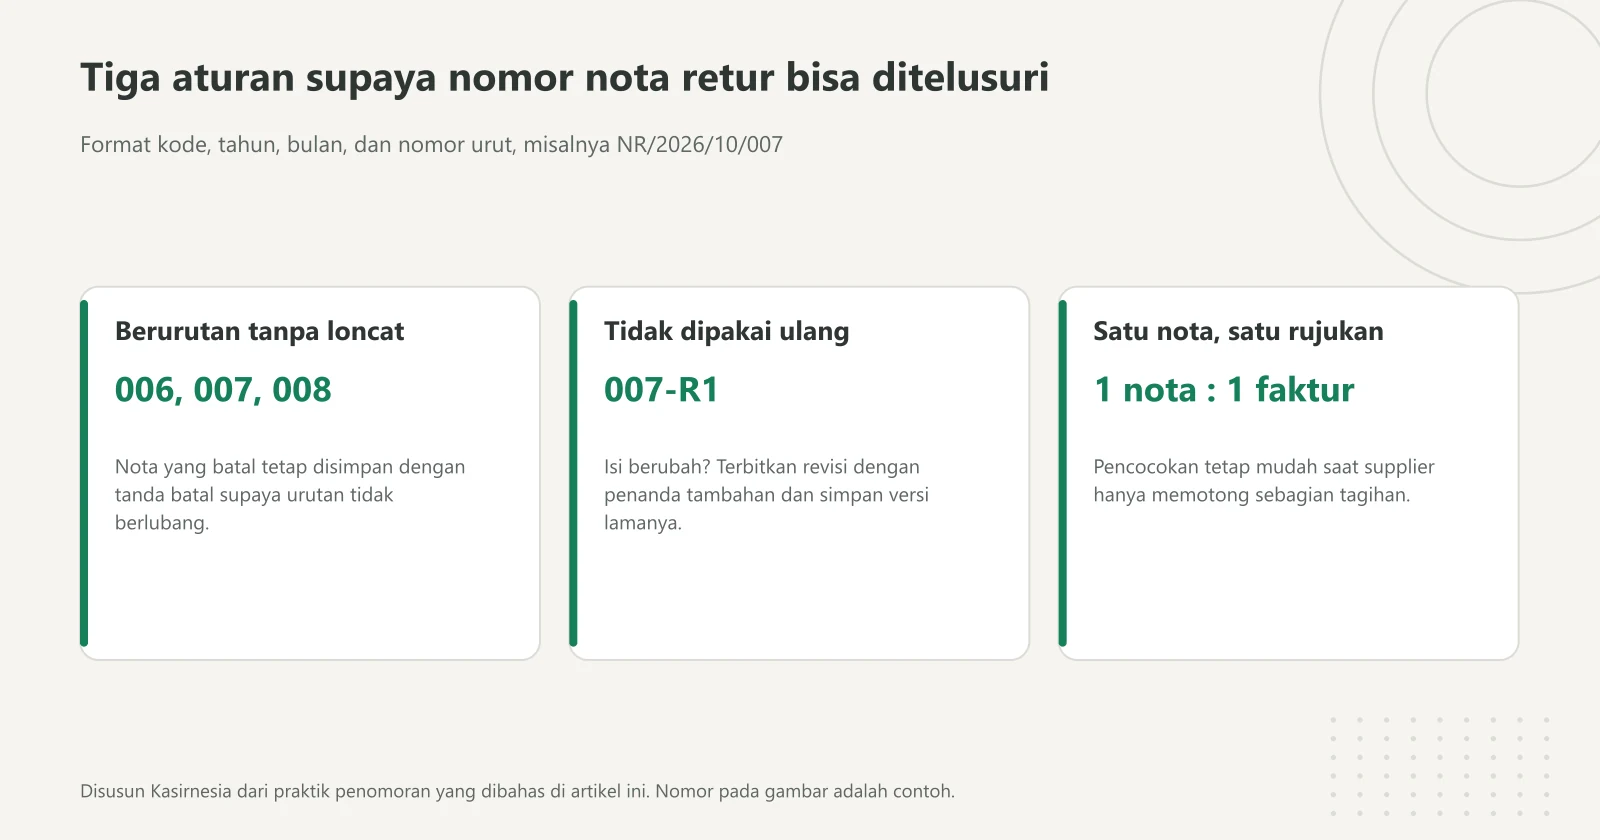
Nomor nota retur bekerja seperti nomor dokumen pembelian lainnya, yaitu sebagai benang yang menyambungkan koreksi dengan transaksi induknya. Format yang paling mudah dipakai usaha kecil adalah gabungan kode, tahun, bulan, dan nomor urut, misalnya NR/2026/10/007 untuk nota retur ke-7 di bulan Oktober 2026. Kalau Anda ingin memisahkan arah returnya, tambahkan huruf di depan, misalnya NRJ untuk retur penjualan dan NRB untuk retur pembelian, lalu jalankan dua seri nomor yang masing-masing berurutan.
Tiga aturan membuat penomoran ini berfungsi. Pertama, nomor harus berurutan tanpa loncat, dan nota yang batal tetap disimpan dengan tanda batal supaya urutannya tidak berlubang. Kedua, nomor tidak boleh dipakai ulang, termasuk untuk revisi. Kalau isinya berubah, terbitkan revisi dengan penanda tambahan seperti NR/2026/10/007-R1 dan simpan versi lamanya. Ketiga, satu nota retur sebaiknya merujuk satu dokumen awal saja. Menggabungkan retur dari tiga faktur berbeda dalam satu nota terasa hemat kertas, tapi menyulitkan pencocokan saat supplier hanya memotong sebagian.
Untuk pengarsipan, cara paling praktis adalah menyatukan dokumen satu transaksi dalam satu tempat. Nota retur dijepit bersama faktur dan surat jalan yang dirujuknya, lalu ditambahkan bukti potong tagihan atau bukti pengembalian uang begitu penyelesaiannya selesai. Simpan juga salinan digital berupa foto atau berkas PDF dengan nama file persis sama dengan nomor notanya. Satu jepitan berisi rangkaian lengkap jauh lebih berguna daripada tiga tumpukan terpisah yang diurutkan menurut jenis dokumen.
Berikut kesalahan yang paling sering membuat nota retur berubah jadi kertas tanpa guna.
- Tidak mencantumkan nomor dokumen awal. Nota retur tanpa rujukan faktur atau struk tidak bisa dicocokkan, dan supplier berhak menanyakan koreksi ini menempel pada kiriman yang mana. Ini kesalahan paling sering sekaligus paling mudah dihindari.
- Menyelesaikan retur secara lisan tanpa dokumen apa pun. Kesepakatan "nanti dipotong saja" lewat telepon tidak meninggalkan jejak. Saat tagihan datang tanpa potongan, Anda tidak punya apa-apa untuk ditunjukkan.
- Tidak meminta tanda tangan atau konfirmasi pihak lawan. Nota yang dikirim tapi tidak pernah dibalas belum tentu diakui. Untuk supplier yang jauh, konfirmasi lewat pesan yang menyebut nomor nota retur sudah jauh lebih baik daripada tidak ada sama sekali.
- Mencatat retur sebagai transaksi baru. Retur penjualan yang dicatat sebagai pembelian dari pelanggan akan mengacaukan angka pembelian dan menutupi besarnya retur. Retur adalah koreksi, bukan transaksi baru.
- Membuat nota retur tapi lupa memperbarui stok. Ini yang membuat catatan dan rak tidak pernah cocok. Setiap nota retur wajib berpasangan dengan satu baris pergerakan stok.
- Mengosongkan kolom alasan. Tanpa alasan, Anda kehilangan satu-satunya data yang bisa menjawab pertanyaan penting: produk mana yang paling sering dikembalikan, dan supplier mana yang paling sering mengirim barang bermasalah.
- Menunda pembuatan nota sampai akhir bulan. Selain menyulitkan pencocokan, penundaan berisiko pada usaha PKP karena aturan mewajibkan nota retur dibuat pada saat barang dikembalikan.
Dari tujuh kesalahan itu, tiga yang pertama menyumbang paling banyak kerugian pada usaha kecil, dan ketiganya bisa dihindari tanpa alat apa pun selain kebiasaan menulis sebelum barang berpindah tangan.
FAQ: Pertanyaan Umum seputar Nota Retur
Apa itu nota retur?
Nota retur adalah dokumen tertulis yang mencatat barang dikembalikan, berapa jumlahnya, berapa nilainya, dan apa alasannya. Fungsinya menjadi bukti sah bahwa transaksi awal dikoreksi sebagian atau seluruhnya, sehingga nilai penjualan, nilai pembelian, utang, piutang, dan catatan stok bisa ikut disesuaikan. Tanpa nota retur, pengembalian barang hanya jadi kesepakatan lisan yang sulit dibuktikan saat angka di pembukuan tidak cocok.
Apa bedanya nota retur dengan retur barang?
Retur barang adalah prosesnya, mulai dari pembeli mengeluh, barang diperiksa, sampai barang diterima kembali dan diganti atau dikembalikan uangnya. Nota retur adalah dokumen yang lahir dari proses itu dan menjadi bukti tertulisnya. Satu proses retur bisa berjalan tanpa dokumen, tapi begitu tidak ada dokumen, tidak ada yang bisa dipakai untuk mengoreksi catatan penjualan, stok, dan tagihan.
Siapa yang membuat nota retur, penjual atau pembeli?
Tergantung arah returnya. Pada retur penjualan, yaitu saat pelanggan mengembalikan barang ke toko Anda, nota retur diterbitkan oleh toko sebagai pihak penjual. Pada retur pembelian, yaitu saat Anda mengembalikan barang ke supplier, nota retur diterbitkan oleh Anda sebagai pembeli dan ditujukan ke supplier. Untuk keperluan pajak pertambahan nilai, aturan menegaskan bahwa pembelilah yang membuat dan menyampaikan nota retur kepada penjual.
Apa saja isi wajib sebuah nota retur?
Nota retur komersial minimal memuat nomor dan tanggal nota retur, identitas kedua pihak, nomor dokumen transaksi awal yang dirujuk seperti nota penjualan atau faktur, rincian barang beserta jumlah dan harga satuan, total nilai retur, alasan pengembalian, bentuk penyelesaian berupa tukar barang atau potong tagihan atau pengembalian uang, serta tanda tangan kedua belah pihak. Bagian yang paling sering hilang adalah nomor dokumen awal dan alasan retur, padahal keduanya yang membuat nota bisa ditelusuri dan dianalisis.
Apakah usaha kecil non-PKP wajib membuat nota retur?
Tidak ada kewajiban perpajakan membuat nota retur bagi usaha yang belum berstatus Pengusaha Kena Pajak, karena kewajiban nota retur dalam aturan pajak melekat pada mekanisme pajak pertambahan nilai. Meski begitu, nota retur komersial tetap berguna sebagai bukti internal supaya angka penjualan, stok, dan tagihan supplier tidak melenceng. Bentuknya boleh sederhana, cukup satu lembar dua rangkap yang ditandatangani kedua pihak.
Bagaimana aturan nota retur untuk usaha yang sudah PKP?
Peraturan Menteri Keuangan Nomor 81 Tahun 2024 Pasal 288 mengatur bahwa saat terjadi pengembalian Barang Kena Pajak, pembeli harus membuat dan menyampaikan nota retur kepada Pengusaha Kena Pajak penjual. Nota retur itu dibuat dalam bentuk elektronik melalui modul di Portal Wajib Pajak atau laman lain yang terintegrasi dengan sistem administrasi Direktorat Jenderal Pajak, ditandatangani dengan Tanda Tangan Elektronik, dan harus dibuat pada saat barang dikembalikan. Kasirnesia adalah aplikasi kasir, bukan konsultan pajak, jadi untuk penerapannya di usaha Anda sebaiknya konfirmasi ke kantor pajak atau konsultan yang berwenang.
Kalau barang yang dikembalikan langsung ditukar dengan barang yang sama, apakah tetap perlu nota retur?
Untuk usaha PKP, Pasal 286 ayat (4) PMK Nomor 81 Tahun 2024 menyatakan pengembalian Barang Kena Pajak dianggap tidak terjadi kalau barang yang dikembalikan diganti dengan Barang Kena Pajak yang sama, baik dalam jumlah fisik, jenis, maupun harganya. Jadi untuk penukaran yang sama persis, tidak ada nota retur perpajakan yang perlu dibuat. Meski begitu, tetap catat penukarannya secara internal supaya jejak barang keluar masuk gudang dan kartu stok tetap rapi.
Masih bingung menyusun template nota retur pertama untuk toko Anda, atau ingin tahu cara mencatat retur supaya angka stok tetap cocok? Chat tim Kasirnesia lewat WhatsApp di wa.me/6285136212005, kami bantu petakan alur dokumennya sesuai kondisi usaha Anda.