Aset tetap adalah barang berwujud yang Anda beli untuk dipakai berulang menjalankan usaha selama lebih dari satu tahun, bukan untuk dijual kembali. Di sebuah warung atau toko, wujudnya bukan istilah abstrak di buku akuntansi, melainkan barang yang setiap hari Anda sentuh: etalase kaca di depan, rak besi tempat menata dagangan, kulkas showcase minuman dingin, freezer es krim, oven di dapur, genset cadangan saat listrik padam, mesin kasir beserta printer struknya, dan motor yang dipakai antar pesanan.
Masalahnya, tiga hal ini paling sering tertukar di pembukuan usaha kecil: aset tetap, persediaan, dan beban. Kulkas dan barang dagangan sama-sama dibeli pakai uang usaha, tapi cara mencatatnya berbeda jauh. Salah menempatkan satu pembelian saja bisa membuat laba bulan itu terlihat anjlok padahal usaha baik-baik saja, atau sebaliknya terlihat gemuk padahal peralatan Anda sedang menua tanpa dicatat. Artikel ini membereskan tiga pembeda itu lebih dulu, baru masuk ke cara menghitung penyusutan dengan satu set angka yang bisa Anda tiru.
Daftar Isi
- Apa Itu Aset Tetap dan Barang Apa Saja yang Masuk Hitungan
- Beda Aset Tetap dengan Persediaan dan dengan Beban
- Menentukan Batas Nilai Supaya Anda Tidak Ragu Tiap Belanja
- Cara Menghitung Penyusutan Garis Lurus Beserta Contoh Angkanya
- Masa Manfaat Versi Pajak dan Versi Pembukuan Anda Sendiri
- Cara Mencatat Aset Tetap di Pembukuan dari Daftar Aset sampai Neraca
- Kesalahan Pencatatan Aset Tetap yang Paling Sering Terjadi di Toko
- FAQ Pertanyaan Umum seputar Aset Tetap
Apa Itu Aset Tetap dan Barang Apa Saja yang Masuk Hitungan
Ada tiga ciri yang harus terpenuhi bersamaan sebelum sebuah barang layak disebut aset tetap. Pertama, barangnya berwujud, bisa dipegang dan ditunjuk. Kedua, dipakai untuk menjalankan usaha, bukan disiapkan untuk dijual ke pelanggan. Ketiga, masa pakainya lebih dari satu tahun. Kalau salah satu ciri tidak terpenuhi, barang itu masuk kategori lain.
Coba bayangkan Anda berjalan keliling toko sendiri sambil menunjuk barang satu per satu. Etalase kaca tempat memajang gorengan, rak besi empat susun, kulkas showcase minuman, freezer untuk es krim dan nugget, meja kursi untuk pelanggan yang makan di tempat, timbangan digital, mesin kasir dan printer struk, kipas angin atau AC, oven di dapur, genset kecil untuk jaga-jaga saat listrik padam, dan motor yang dipakai antar pesanan. Semua itu aset tetap. Sementara mi instan di rak, minuman dingin di dalam kulkas, dan adonan roti yang menunggu dipanggang di oven bukan aset tetap, walaupun letaknya menempel pada aset tetap tadi.
Satu hal yang sering terlewat: harga perolehan aset tetap bukan cuma harga di nota. Harga perolehan mencakup semua biaya sampai barang itu siap dipakai. Kalau Anda membeli kulkas showcase seharga Rp 13.250.000 lalu membayar Rp 750.000 untuk ongkos kirim dan biaya pemasangan, harga perolehan yang masuk daftar aset adalah Rp 14.000.000, bukan Rp 13.250.000. Ongkos kirim dan pasang yang dicatat terpisah sebagai beban akan membuat nilai aset Anda lebih rendah dari kenyataan dan penyusutannya ikut meleset.
Ada juga barang yang secara sengaja dikecualikan dari penyusutan meski jelas termasuk harta jangka panjang, yaitu tanah. Ketentuan penyusutan Direktorat Jenderal Pajak menyebut penyusutan berlaku atas harta berwujud "kecuali tanah yang berstatus hak milik, hak guna bangunan, hak guna usaha, dan hak pakai" (DJP). Jadi kalau Anda membeli ruko, pisahkan nilai tanah dari nilai bangunannya sejak awal. Bangunannya disusutkan, tanahnya tidak.
Poin Penting: Aset tetap adalah modal yang tertanam, bukan modal yang berputar. Uang yang Anda pakai membeli kulkas tidak akan kembali lewat penjualan kulkas itu, melainkan lewat minuman dingin yang bisa Anda jual karena punya kulkas. Itu sebabnya cara mencatatnya berbeda dari barang dagangan.
Beda Aset Tetap dengan Persediaan dan dengan Beban
Inilah tiga kotak yang paling sering tertukar. Pembedanya sederhana kalau Anda menanyakan dua hal: apa niat Anda membeli barang ini, dan berapa lama nilainya bertahan.
Persediaan adalah barang yang Anda beli atau produksi dengan niat dijual atau dipakai habis dalam waktu dekat. Karena itu ia masuk kelompok aset lancar, dan nilainya berpindah ke harga pokok penjualan begitu barangnya laku. Pembahasan lengkap soal jenis, penilaian, dan perputaran stok sudah kami tulis terpisah di panduan persediaan barang untuk usaha kecil, jadi di sini cukup ditegaskan bedanya saja.
Beban adalah pengeluaran yang manfaatnya habis dalam periode berjalan, jadi langsung mengurangi laba bulan itu juga. Listrik, air, gas elpiji, sewa tempat, gaji, kemasan bawa pulang, sedotan, tisu, dan kantong plastik masuk ke sini. Ciri utamanya, tidak ada sisa manfaat yang layak dibawa ke bulan berikutnya.
Aset tetap ada di antara keduanya. Nilainya tidak habis sekaligus seperti beban, tapi juga tidak berpindah ke pelanggan seperti persediaan. Nilainya luruh perlahan selama dipakai, dan luruhnya itulah yang dicatat sebagai penyusutan.
| Pertanyaan pembeda | Aset Tetap | Persediaan | Beban |
|---|---|---|---|
| Niat saat membeli | Dipakai berulang untuk operasional | Dijual kembali atau diolah jadi produk | Habis dipakai dalam periode berjalan |
| Contoh di warung dan toko | Etalase, rak, kulkas showcase, freezer, oven, genset, mesin kasir, motor antar | Mi instan, minuman botol, biji kopi, tepung, sabun cuci | Listrik, gas, sewa, gaji, sedotan, kantong plastik |
| Masa manfaat | Lebih dari satu tahun | Umumnya hitungan hari sampai bulan | Habis di periode yang sama |
| Letak di laporan | Neraca, kelompok aset tetap, sebesar nilai buku | Neraca, kelompok aset lancar | Laporan laba rugi, mengurangi laba periode itu |
| Cara nilainya turun | Lewat penyusutan tiap periode | Lewat harga pokok penjualan saat terjual | Langsung penuh saat terjadi |
Barang yang sama bisa jatuh ke kotak berbeda tergantung usaha siapa yang mencatat. Kulkas showcase adalah aset tetap bagi warung yang memakainya mendinginkan minuman, tapi persediaan bagi toko elektronik yang memajangnya untuk dijual. Motor adalah aset tetap bagi laundry yang memakainya antar jemput cucian, tapi persediaan bagi dealer motor. Oven adalah aset tetap bagi toko roti, tapi persediaan bagi toko peralatan dapur. Jadi jangan menghafal daftar barang, hafalkan pertanyaannya: barang ini Anda pakai, atau Anda jual.
Kasus yang agak licin adalah perlengkapan. Sedotan, tisu, kemasan bawa pulang, dan alat tulis memang dipakai berulang dalam arti dibeli berkali-kali, tapi setiap satuannya habis sekali pakai dan nilainya kecil. Ini masuk perlengkapan yang dibebankan sesuai pemakaian, bukan aset tetap yang disusutkan. Kalau Anda ragu, tanyakan apakah barang itu masih ada wujudnya setelah dipakai sebulan. Sedotan tidak, kulkas iya.
Menentukan Batas Nilai Supaya Anda Tidak Ragu Tiap Belanja
Definisi di atas menyelesaikan kasus yang jelas, tapi tidak menyelesaikan yang abu-abu. Gunting daging awet lima tahun dan jelas dipakai untuk usaha, tapi harganya Rp 85.000. Mencatatnya sebagai aset tetap lalu menyusutkannya Rp 17.000 per tahun jelas lebih merepotkan daripada manfaatnya.
Jalan keluarnya, tetapkan batas nilai kapitalisasi untuk usaha Anda sendiri. Ini kebijakan internal, bukan aturan yang dipaksakan dari luar, jadi angkanya Anda yang tentukan sesuai skala usaha. Banyak usaha kecil memilih batas di kisaran satu juta rupiah. Artinya, pembelian di bawah satu juta langsung dicatat sebagai beban walaupun barangnya awet, sementara pembelian di atas satu juta masuk daftar aset tetap dan disusutkan.
Yang penting bukan besar angkanya, melainkan konsistensinya. Batas yang berubah-ubah tiap bulan membuat laba antar bulan tidak bisa dibandingkan, dan itu mematikan gunanya pembukuan. Tulis batas itu di satu tempat yang Anda dan orang yang membantu pembukuan sama-sama bisa lihat, lalu pakai terus sepanjang tahun.
Setelah batas ditetapkan, pakai tiga pertanyaan ini setiap kali ada nota belanja yang membingungkan. Pertama, apakah barang ini akan saya jual ke pelanggan? Kalau ya, itu persediaan, selesai. Kedua, apakah barang ini masih akan saya pakai tahun depan? Kalau tidak, itu beban. Ketiga, apakah nilainya di atas batas kapitalisasi saya? Kalau ya, masuk daftar aset tetap dan disusutkan; kalau tidak, cukup dibebankan.
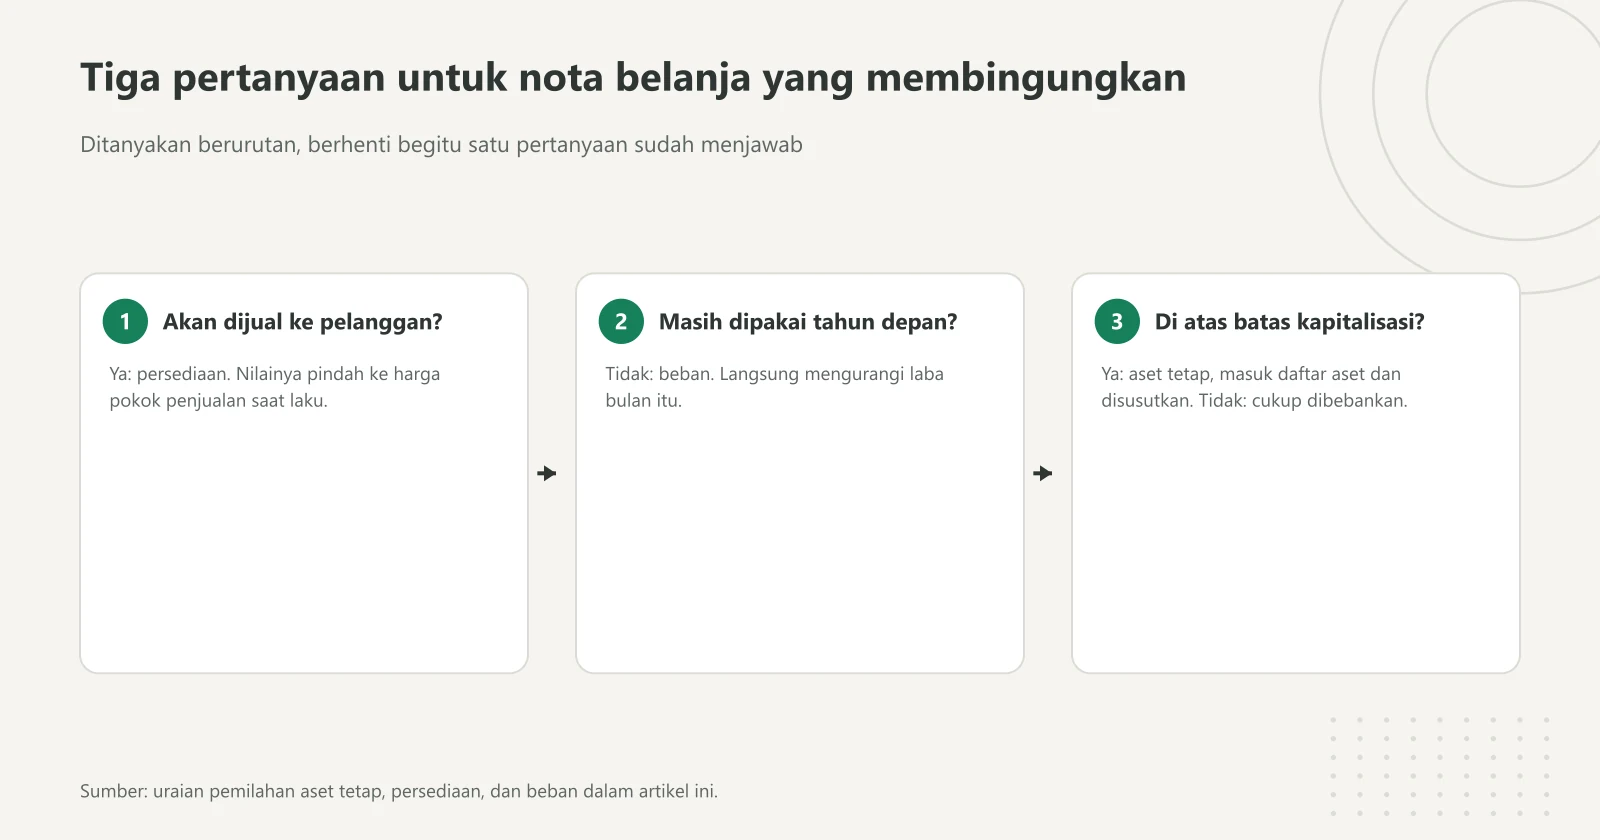
Jalankan tiga pertanyaan ini dari kiri ke kanan setiap kali ada nota belanja yang meragukan. Jawaban pertama yang tegas menentukan barang itu masuk persediaan, beban, atau aset tetap. Diagram: Kasirnesia, diolah dari uraian artikel ini.
Ada satu situasi yang sering bikin bingung, yaitu pembelian beramai-ramai. Anda membeli 40 kursi plastik seharga Rp 65.000 per unit, totalnya Rp 2.600.000. Per unitnya di bawah batas, tapi totalnya di atas. Pilihan yang masuk akal untuk usaha kecil adalah memperlakukan satu pembelian sekaligus untuk satu keperluan sebagai satu kelompok aset, misalnya dicatat sebagai "kursi pelanggan 40 unit" dengan satu masa manfaat. Yang perlu dihindari adalah membelah nota supaya semuanya jatuh di bawah batas, karena itu membuat laba bulan pembelian terlihat jauh lebih buruk dari kenyataan.
Cara Menghitung Penyusutan Garis Lurus Beserta Contoh Angkanya
Penyusutan adalah cara membagi harga sebuah aset tetap ke seluruh periode yang menikmati manfaatnya. Metode paling sederhana dan paling banyak dipakai usaha kecil adalah garis lurus, yang membebankan jumlah sama besar setiap tahun. Rumusnya:
Penyusutan per tahun = (Harga perolehan dikurangi nilai sisa) dibagi masa manfaat dalam tahun
Nilai sisa adalah taksiran nilai barang saat masa manfaatnya habis, misalnya harga jual bekas yang masih Anda harapkan. Kalau Anda memperkirakan barangnya tidak bernilai lagi di akhir masa pakai, isi nilai sisa dengan nol.
Berikut satu set angka lengkap sebagai contoh ilustrasi, memakai kulkas showcase yang dibahas di bagian pertama.
- Harga beli kulkas showcase: Rp 13.250.000
- Ongkos kirim dan pemasangan: Rp 750.000
- Harga perolehan: Rp 14.000.000
- Taksiran nilai sisa setelah 5 tahun: Rp 2.000.000
- Masa manfaat: 5 tahun
- Dasar penyusutan: Rp 14.000.000 dikurangi Rp 2.000.000 sama dengan Rp 12.000.000
- Penyusutan per tahun: Rp 12.000.000 dibagi 5 sama dengan Rp 2.400.000
- Penyusutan per bulan: Rp 2.400.000 dibagi 12 sama dengan Rp 200.000
Nilai kulkas itu di pembukuan Anda akan bergerak seperti ini setiap akhir tahun.
| Periode | Penyusutan tahun berjalan | Akumulasi penyusutan | Nilai buku akhir |
|---|---|---|---|
| Saat perolehan | Rp 0 | Rp 0 | Rp 14.000.000 |
| Akhir tahun ke-1 | Rp 2.400.000 | Rp 2.400.000 | Rp 11.600.000 |
| Akhir tahun ke-2 | Rp 2.400.000 | Rp 4.800.000 | Rp 9.200.000 |
| Akhir tahun ke-3 | Rp 2.400.000 | Rp 7.200.000 | Rp 6.800.000 |
| Akhir tahun ke-4 | Rp 2.400.000 | Rp 9.600.000 | Rp 4.400.000 |
| Akhir tahun ke-5 | Rp 2.400.000 | Rp 12.000.000 | Rp 2.000.000 |
Perhatikan baris terakhir. Setelah lima tahun, akumulasi penyusutan berhenti di Rp 12.000.000 dan nilai buku mendarat tepat di nilai sisa Rp 2.000.000, bukan di nol. Kulkasnya boleh saja masih dipakai setelah itu, tapi penyusutannya berhenti karena nilai yang boleh disusutkan sudah habis.
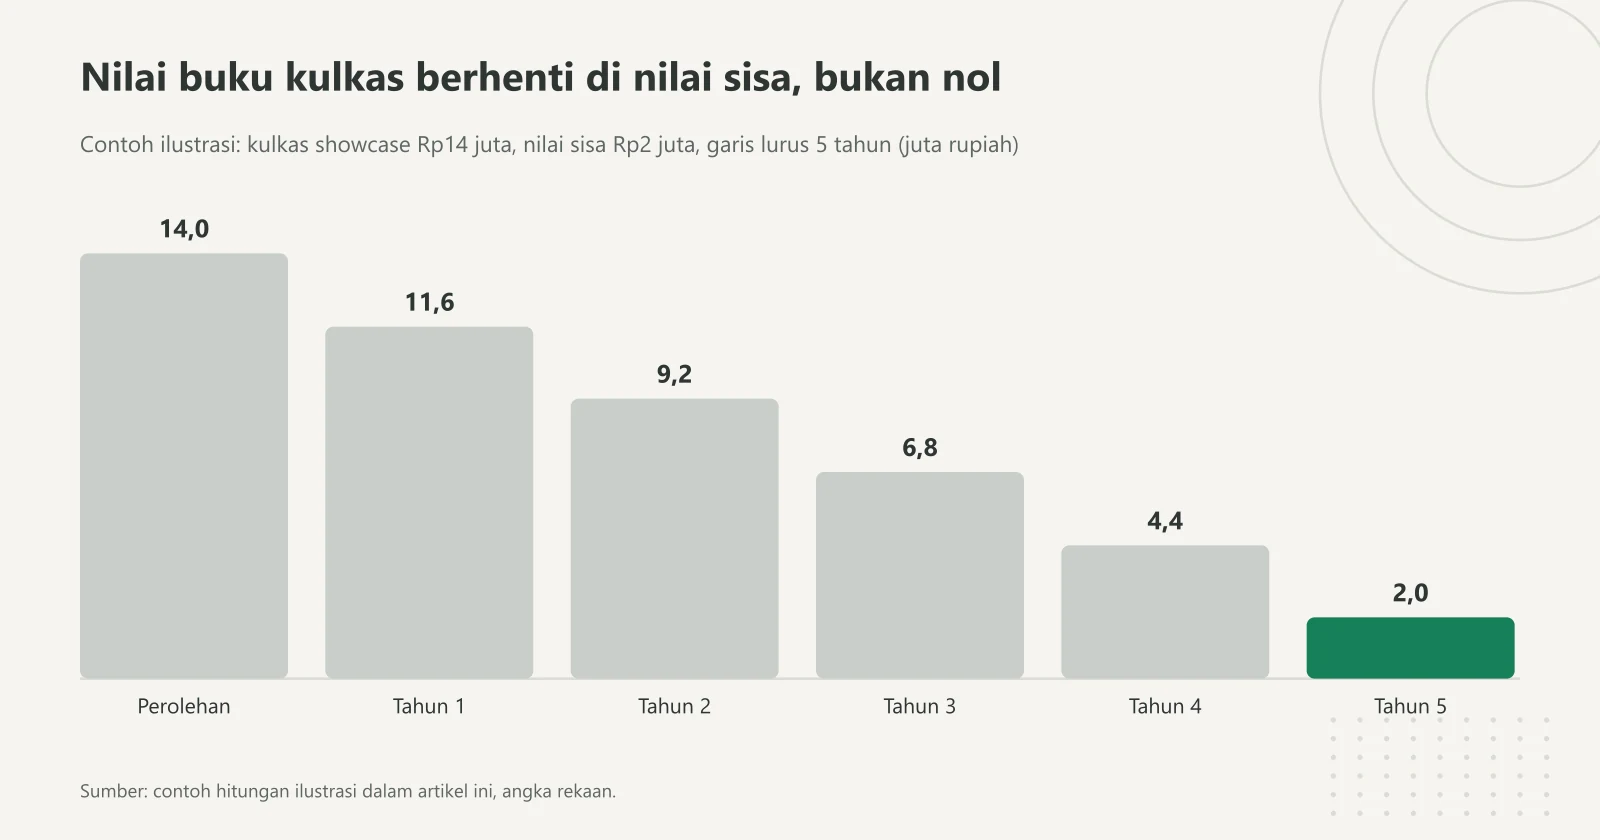
Nilai buku turun Rp2,4 juta setiap tahun lalu berhenti di nilai sisa Rp2 juta pada akhir tahun kelima. Batang hijau adalah nilai sisa yang tidak ikut disusutkan. Diagram: Kasirnesia, contoh hitungan ilustrasi.
Kalau asetnya dibeli di tengah tahun, hitung per bulan, jangan langsung setahun penuh. Ketentuan Direktorat Jenderal Pajak menyebut penyusutan harta berwujud dimulai pada bulan dilakukannya pengeluaran untuk memperoleh harta tersebut (DJP). Jadi kalau kulkas tadi dibeli awal September, penyusutan yang masuk laporan tahun itu adalah empat bulan, yaitu September sampai Desember, sebesar 4 kali Rp 200.000 sama dengan Rp 800.000.
Sekarang lihat gambaran yang lebih utuh. Berikut daftar aset tetap sebuah warung kelontong yang juga melayani antar, semuanya contoh ilustrasi dengan metode garis lurus.
| Aset | Harga perolehan | Nilai sisa | Masa manfaat | Penyusutan per tahun | Penyusutan per bulan |
|---|---|---|---|---|---|
| Etalase kaca | Rp 4.800.000 | Rp 0 | 8 tahun | Rp 600.000 | Rp 50.000 |
| Kulkas showcase | Rp 14.000.000 | Rp 2.000.000 | 5 tahun | Rp 2.400.000 | Rp 200.000 |
| Rak besi 4 unit | Rp 3.600.000 | Rp 0 | 5 tahun | Rp 720.000 | Rp 60.000 |
| Freezer | Rp 6.000.000 | Rp 0 | 5 tahun | Rp 1.200.000 | Rp 100.000 |
| Mesin kasir dan printer struk | Rp 3.000.000 | Rp 0 | 4 tahun | Rp 750.000 | Rp 62.500 |
| Motor antar (bekas) | Rp 12.000.000 | Rp 4.800.000 | 4 tahun | Rp 1.800.000 | Rp 150.000 |
| Total | Rp 43.400.000 | Rp 7.470.000 | Rp 622.500 |
Angka Rp 622.500 per bulan itu yang paling sering hilang dari pembukuan warung. Kalau laba bulanan Anda terlihat Rp 6.000.000 sebelum memperhitungkan penyusutan, laba yang lebih jujur adalah Rp 5.377.500. Selisih Rp 622.500 itu bukan uang yang keluar dari laci bulan ini, tapi ia mewakili nilai peralatan yang berkurang dan suatu saat harus diganti pakai uang sungguhan. Pemilik usaha yang mengabaikannya biasanya baru kaget ketika kulkas mati total di tahun kelima dan ternyata tidak ada dana yang tersisih untuk menggantinya.
Pro Tip: Setelah tahu angka penyusutan bulanan, sisihkan uang sebesar itu ke rekening terpisah setiap bulan. Penyusutan yang cuma jadi angka di kertas tidak membantu apa pun saat freezer Anda benar-benar rusak. Penyusutan yang diikuti tabungan pengganti membuat penggantian aset jadi urusan rutin, bukan krisis.
Masa Manfaat Versi Pajak dan Versi Pembukuan Anda Sendiri
Pertanyaan yang selalu muncul berikutnya: masa manfaat lima tahun tadi dari mana angkanya. Untuk pembukuan internal, Anda boleh menaksir sendiri berdasarkan kondisi nyata barang dan seberapa keras ia dipakai. Kulkas yang menyala 24 jam di warung dengan pintu dibuka ratusan kali sehari jelas lebih cepat aus daripada kulkas yang dipakai ringan.
Kalau Anda ingin sejalan dengan ketentuan pajak, Direktorat Jenderal Pajak sudah menetapkan pengelompokan masa manfaat dan tarif penyusutan berikut ini (DJP).
| Kelompok harta berwujud | Masa manfaat | Tarif garis lurus | Tarif saldo menurun |
|---|---|---|---|
| Bukan bangunan, Kelompok 1 | 4 tahun | 25% | 50% |
| Bukan bangunan, Kelompok 2 | 8 tahun | 12,5% | 25% |
| Bukan bangunan, Kelompok 3 | 16 tahun | 6,25% | 12,5% |
| Bukan bangunan, Kelompok 4 | 20 tahun | 5% | 10% |
| Bangunan permanen | 20 tahun | 5% | Tidak berlaku |
| Bangunan tidak permanen | 10 tahun | 10% | Tidak berlaku |
Halaman resmi itu juga menjelaskan bahwa rincian jenis harta yang masuk tiap kelompok tercantum dalam lampiran Peraturan Menteri Keuangan Nomor 72 Tahun 2023, dan bahwa harta bukan bangunan yang tidak tercantum di lampiran tersebut menggunakan masa manfaat Kelompok 3. Kalau Wajib Pajak ingin memakai kelompok lain untuk harta yang tidak tercantum, ada mekanisme permohonan penetapan ke Direktur Jenderal Pajak.
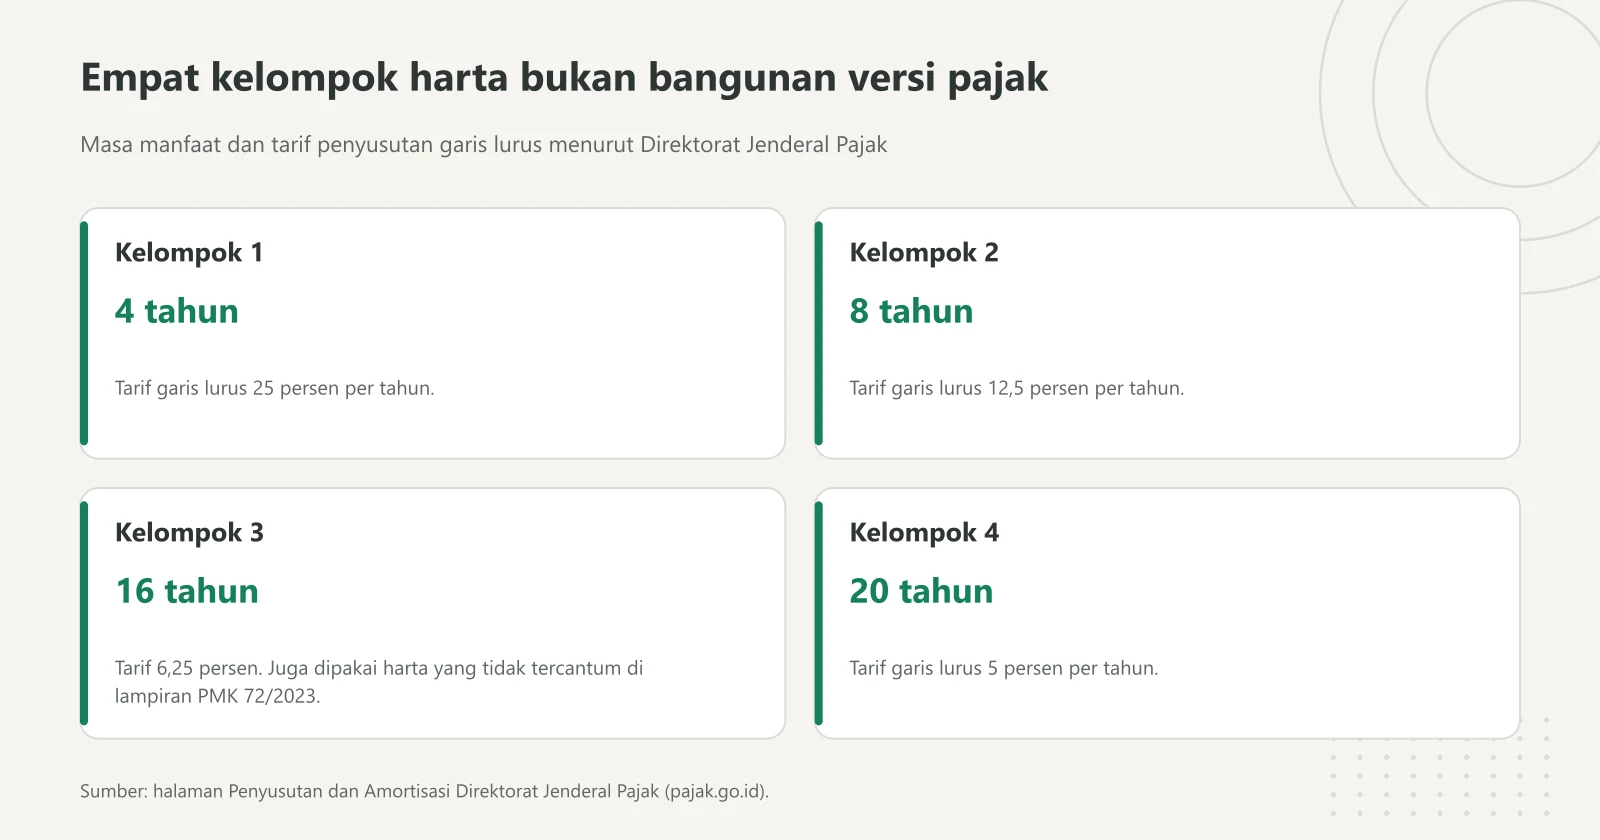
Makin panjang masa manfaat kelompoknya, makin kecil tarif penyusutan per tahun. Harta bukan bangunan yang tidak tercantum di lampiran PMK 72/2023 memakai Kelompok 3. Diagram: Kasirnesia, diolah dari Direktorat Jenderal Pajak.
Dua hal perlu Anda ingat di sini. Pertama, penyusutan versi pajak dan versi manajemen tidak harus sama. Aturan pajak adalah patokan untuk menghitung penghasilan kena pajak; laporan internal Anda boleh memakai taksiran yang lebih dekat ke kenyataan, selama dasarnya konsisten dan Anda bisa menjelaskannya. Kedua, kami menulis ini sebagai pembuat aplikasi kasir, bukan konsultan pajak. Untuk keputusan yang menyangkut pelaporan pajak usaha Anda, tanyakan ke Account Representative di kantor pajak terdaftar atau ke konsultan pajak, dan pakai halaman resmi Direktorat Jenderal Pajak sebagai rujukan pertama.
Cara Mencatat Aset Tetap di Pembukuan dari Daftar Aset sampai Neraca
Pencatatan aset tetap sebenarnya rutin dan pendek, asal urutannya jelas. Berikut lima langkah yang bisa Anda jalankan bahkan dengan satu file spreadsheet sederhana.
- Buat daftar aset tetap. Satu baris untuk satu aset, dengan kolom nama aset, tanggal perolehan, harga perolehan (sudah termasuk ongkos kirim dan pasang), taksiran nilai sisa, masa manfaat, penyusutan per tahun, dan penyusutan per bulan. Persis seperti tabel warung di bagian sebelumnya. Tanpa daftar ini, penyusutan akan selalu dikira-kira ulang setiap akhir periode.
- Catat saat pembelian. Saat kulkas dibeli, yang bertambah adalah akun aset tetap sebesar harga perolehan, sementara kas berkurang atau utang bertambah sebesar itu juga. Yang tidak boleh terjadi adalah pembelian ini masuk ke akun beban, karena manfaatnya jelas melampaui bulan pembelian.
- Hitung penyusutan tiap akhir periode. Ini bagian dari rangkaian penyesuaian akhir periode, dengan pola debit beban penyusutan dan kredit akumulasi penyusutan. Contoh jurnal lengkapnya beserta enam jenis penyesuaian lain sudah dibahas rinci di panduan jurnal penyesuaian, jadi tidak kami ulang di sini. Waktunya juga sudah punya tempat tetap dalam urutan kerja pembukuan, yang bisa Anda lihat di siklus akuntansi.
- Posting ke buku besar. Akumulasi penyusutan bukan akun beban, melainkan akun lawan yang mengurangi nilai aset. Saldonya menumpuk terus dari tahun ke tahun dan tidak pernah dinolkan selama asetnya masih ada. Cara memindahkan jurnal ke akun dan membaca saldonya ada di panduan buku besar.
- Sajikan di laporan. Di neraca keuangan, aset tetap tampil di kelompok aset tidak lancar sebesar nilai buku, yaitu harga perolehan dikurangi akumulasi penyusutan. Menyajikan ketiga angka itu sekaligus lebih informatif daripada hanya menulis nilai bersihnya. Sementara beban penyusutan tahun berjalan masuk ke laporan laba rugi sebagai beban operasional yang mengurangi laba.
Untuk kulkas contoh tadi di akhir tahun ketiga, penyajian yang rapi di neraca berbunyi: kulkas showcase Rp 14.000.000, dikurangi akumulasi penyusutan Rp 7.200.000, nilai buku Rp 6.800.000. Angka itu langsung memberi tahu pembaca bahwa aset tersebut sudah menempuh sebagian besar masa manfaatnya, informasi yang hilang kalau Anda hanya menulis Rp 6.800.000 tanpa rincian.
Satu catatan jujur soal peran aplikasi kasir di sini. Aplikasi kasir seperti Kasirnesia mencatat penjualan, stok, dan arus kas harian, yang menjadi bahan baku laporan laba rugi Anda. Daftar aset tetap dan tabel penyusutannya biasanya dikelola terpisah, cukup di satu spreadsheet yang diperbarui saat ada pembelian atau pelepasan aset. Yang penting, dua sumber ini bertemu di akhir bulan: laba dari data penjualan dikurangi beban penyusutan dari daftar aset. Anda bisa melihat data apa saja yang tersedia dari sisi transaksi di halaman fitur, atau mencobanya dulu lewat paket gratis sebelum memutuskan.
Kesalahan Pencatatan Aset Tetap yang Paling Sering Terjadi di Toko
Mencatat pembelian aset sebagai beban bulan itu. Kulkas Rp 14.000.000 masuk penuh ke beban November membuat laba November terlihat hancur, lalu Desember terlihat sehat luar biasa. Dua-duanya tidak menggambarkan kondisi usaha. Yang benar, sebar nilainya lewat penyusutan sepanjang masa manfaat.
Membeli aset lalu tidak pernah menyusutkannya. Ini kebalikan kesalahan pertama dan lebih berbahaya karena tidak terlihat. Laba terlihat bagus terus selama bertahun-tahun, sampai freezer mati dan Anda sadar tidak ada dana pengganti. Peralatan yang tidak pernah disusutkan artinya biayanya belum pernah benar-benar diakui.
Mencampur aset tetap dengan persediaan dalam satu pos. Kalau nilai kulkas dan nilai stok minuman menumpuk di satu akun, Anda kehilangan kemampuan membaca berapa modal yang berputar cepat dan berapa yang tertanam di peralatan. Pemisahan ini juga menentukan pembacaan rasio-rasio yang dihitung dari neraca.
Menyusutkan tanah. Sudah dibahas di atas, tapi cukup sering terjadi pada pemilik ruko yang mencatat harga beli ruko sebagai satu angka gabungan. Pisahkan nilai tanah dan bangunannya sejak awal.
Aset yang sudah dijual atau rusak masih nongkrong di daftar. Motor yang sudah dijual tahun lalu tapi masih disusutkan membuat beban penyusutan Anda kelebihan dan nilai aset di neraca lebih besar dari kenyataan. Biasakan mencoret baris di daftar aset begitu barangnya keluar, dan catat selisih antara harga jual dengan nilai bukunya sebagai keuntungan atau kerugian pelepasan aset.
Belanja pribadi masuk daftar aset usaha. Kulkas rumah, motor untuk keperluan keluarga, atau televisi ruang tamu yang dibeli pakai uang usaha akan menggelembungkan aset dan penyusutan usaha Anda. Kalau memang dipakai untuk dua keperluan, pilih salah satu perlakuan lalu konsisten, dan catat pemakaian pribadi sebagai pengambilan pemilik.
Lupa memasukkan ongkos kirim dan pemasangan. Angka Rp 750.000 pada contoh kulkas tadi kelihatan kecil, tapi dampaknya berulang selama lima tahun karena ikut membentuk dasar penyusutan. Masukkan semua biaya sampai barang siap dipakai ke harga perolehan.
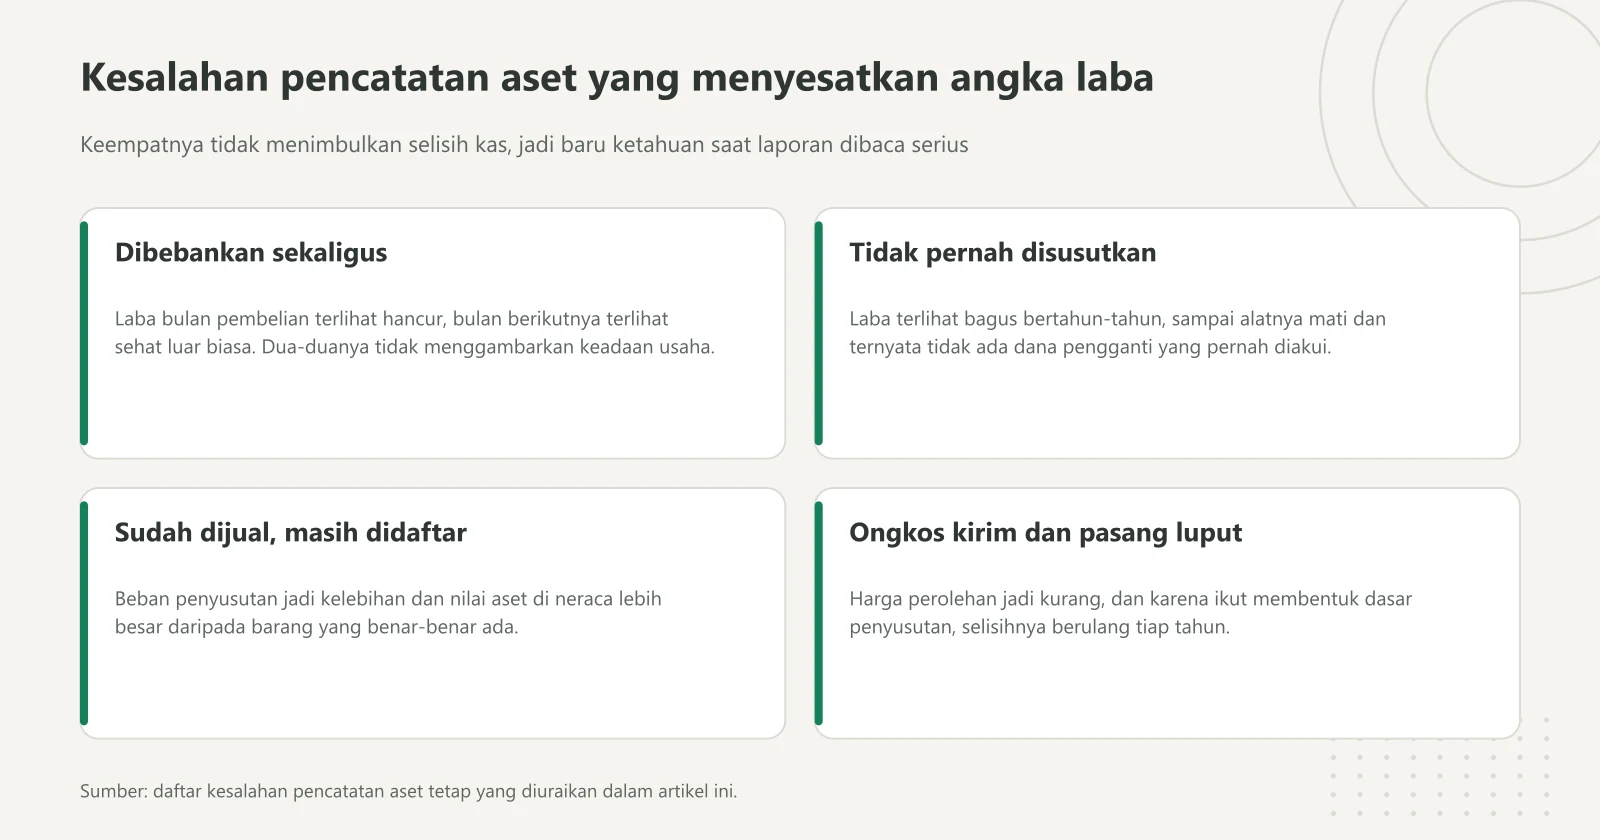
Dua kesalahan di baris atas berlawanan arah tapi akibatnya sama, yaitu laba yang dibaca bukan laba yang sebenarnya. Dua di baris bawah membuat neraca dan beban penyusutan ikut meleset. Diagram: Kasirnesia, diolah dari uraian artikel ini.
Kalau daftar aset Anda saat ini masih kosong, mulailah dari hal paling sederhana. Keliling toko sekali, tulis semua barang yang dipakai berulang dan nilainya di atas batas kapitalisasi Anda, isi tanggal beli dan harga perolehan sebisanya, lalu taksir masa manfaat yang masuk akal. Daftar yang tidak sempurna tapi ada jauh lebih berguna daripada daftar sempurna yang tidak pernah dibuat.
FAQ Pertanyaan Umum seputar Aset Tetap
Apa itu aset tetap dan apa contohnya di toko atau warung?
Aset tetap adalah barang berwujud yang Anda beli untuk dipakai berulang dalam menjalankan usaha selama lebih dari satu tahun, bukan untuk dijual kembali. Contohnya di toko dan warung adalah etalase kaca, rak besi, kulkas showcase minuman, freezer, oven, genset, mesin kasir beserta printer struk, dan motor untuk antar pesanan. Nilainya tidak langsung habis saat dibeli, melainkan dibebankan sedikit demi sedikit lewat penyusutan selama masa pakainya.
Apa bedanya aset tetap dengan persediaan barang dagangan?
Pembedanya adalah niat Anda saat membeli barang itu. Persediaan dibeli untuk dijual kembali atau dipakai habis dalam produksi, sehingga masuk kelompok aset lancar dan nilainya berpindah ke harga pokok penjualan begitu terjual. Aset tetap dibeli untuk dipakai berulang menjalankan usaha dan nilainya turun perlahan lewat penyusutan. Barang yang sama bisa masuk kategori berbeda tergantung usahanya, misalnya kulkas showcase adalah aset tetap bagi warung tapi persediaan bagi toko elektronik yang menjualnya.
Pembelian berapa rupiah yang harus dicatat sebagai aset tetap?
Tidak ada angka tunggal yang berlaku untuk semua usaha, jadi Anda perlu menetapkan sendiri batas nilai kapitalisasi lalu memakainya secara konsisten. Banyak usaha kecil memilih batas di kisaran satu juta rupiah, artinya pembelian di bawah angka itu langsung dicatat sebagai beban walau barangnya awet, sementara di atasnya masuk daftar aset tetap dan disusutkan. Yang penting bukan besarnya angka, melainkan kedisiplinan memakai batas yang sama sepanjang tahun supaya laba antar bulan bisa dibandingkan.
Bagaimana cara menghitung penyusutan garis lurus?
Kurangi harga perolehan dengan taksiran nilai sisa, lalu bagi hasilnya dengan masa manfaat dalam tahun. Sebagai contoh ilustrasi, kulkas showcase dengan harga perolehan Rp 14.000.000, taksiran nilai sisa Rp 2.000.000, dan masa manfaat 5 tahun menghasilkan penyusutan Rp 2.400.000 per tahun atau Rp 200.000 per bulan. Angka per bulan itulah yang perlu Anda kurangkan dari laba bulanan supaya untung yang terlihat mendekati kenyataan.
Berapa masa manfaat aset tetap menurut aturan pajak?
Direktorat Jenderal Pajak menetapkan harta berwujud bukan bangunan Kelompok 1 bermasa manfaat 4 tahun dengan tarif garis lurus 25 persen, Kelompok 2 selama 8 tahun dengan tarif 12,5 persen, Kelompok 3 selama 16 tahun dengan tarif 6,25 persen, dan Kelompok 4 selama 20 tahun dengan tarif 5 persen. Untuk bangunan, yang permanen disusutkan 20 tahun dengan tarif 5 persen dan yang tidak permanen 10 tahun dengan tarif 10 persen. Rincian jenis harta per kelompok ada di lampiran Peraturan Menteri Keuangan Nomor 72 Tahun 2023.
Apakah tanah ikut disusutkan seperti bangunan?
Tidak. Ketentuan penyusutan dari Direktorat Jenderal Pajak mengecualikan tanah yang berstatus hak milik, hak guna bangunan, hak guna usaha, dan hak pakai dari penyusutan harta berwujud. Bangunan yang berdiri di atasnya tetap disusutkan, jadi kalau Anda membeli ruko, pisahkan nilai tanah dari nilai bangunannya sejak awal supaya perhitungan penyusutan tidak salah.
Bagaimana mencatat aset tetap yang sudah dijual atau rusak?
Coret barisnya dari daftar aset tetap begitu barangnya keluar dari usaha, lalu catat selisih antara harga jual dengan nilai bukunya sebagai keuntungan atau kerugian pelepasan aset. Aset yang sudah dijual atau rusak tapi masih nongkrong di daftar, misalnya motor yang dijual tahun lalu tapi masih disusutkan, membuat beban penyusutan kelebihan dan nilai aset di neraca lebih besar dari kenyataan.
Masih bingung memisahkan mana yang aset tetap, mana persediaan, dan mana beban di nota belanja Anda? Chat tim Kasirnesia lewat WhatsApp di wa.me/6285136212005, kami bantu Anda menata pencatatannya dari transaksi harian dulu.