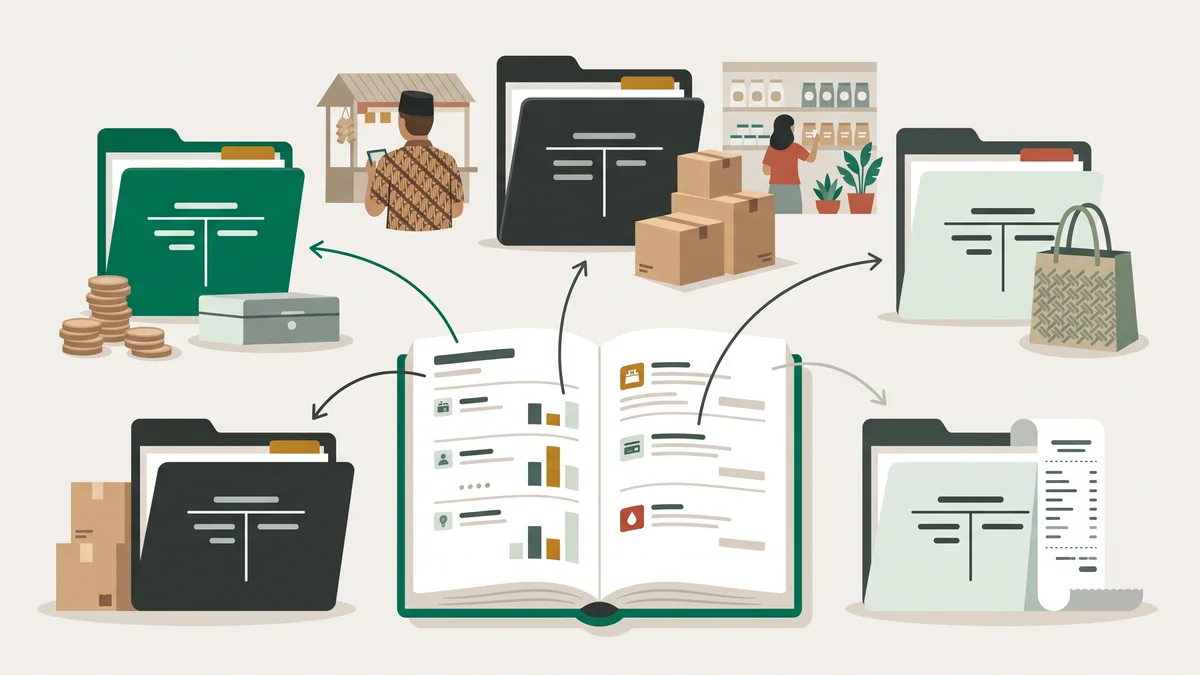
Buku besar adalah kumpulan akun yang menampung semua transaksi dari jurnal umum, lalu mengelompokkannya per akun supaya sisa saldo kas, persediaan, utang, dan modal bisa dibaca kapan saja tanpa menghitung ulang catatan sebulan penuh. Kalau jurnal umum adalah buku harian yang mencatat kejadian menurut tanggal, buku besar adalah lemari arsip yang menyusun kejadian yang sama menurut jenisnya.
Banyak pemilik warung dan toko berhenti di jurnal saja. Transaksi dicatat rapi tanggal demi tanggal, tapi begitu ditanya "berapa sisa utang ke supplier per hari ini", jawabannya harus dicari dengan membolak-balik catatan satu bulan. Buku besar menghapus pekerjaan itu. Anda cukup membuka satu halaman, dan angka yang dicari sudah ada di sana.
Daftar Isi
- Apa Itu Buku Besar dan Kenapa Ia Ada Setelah Jurnal Umum
- Posisi Buku Besar dalam Alur Pembukuan yang Diakui
- Bentuk T dan Bentuk 4 Kolom, Dua Cara Menyusun Buku Besar
- Cara Memposting Jurnal ke Buku Besar Tanpa Bikin Pusing
- Contoh Lengkap Buku Besar Warung Bu Rina Selama Satu Bulan
- Cara Membaca Saldo Tiap Akun dan Menemukan Selisih
- Kapan Buku Besar Manual Sudah Tidak Sanggup Lagi
- FAQ: Pertanyaan Umum seputar Buku Besar
Apa Itu Buku Besar dan Kenapa Ia Ada Setelah Jurnal Umum
Bayangkan Anda punya buku tulis berisi catatan semua transaksi warung selama September, urut dari tanggal 1 sampai 30. Itulah jurnal umum. Isinya lengkap, tapi susunannya kronologis. Pembelian barang dagang tanggal 3, bayar listrik tanggal 28, dan setoran modal tanggal 1 berbaris campur aduk dalam satu daftar panjang.
Sekarang Anda butuh tahu satu hal saja: berapa sisa uang kas warung. Dengan jurnal umum, Anda harus menyisir seluruh halaman, menandai setiap baris yang menyentuh kas, lalu menjumlah yang masuk dan mengurangi yang keluar. Untuk 30 transaksi mungkin masih sanggup. Untuk 300 transaksi, itu pekerjaan setengah hari yang rawan salah.
Buku besar menyelesaikan masalah itu dengan cara sederhana: setiap akun dapat halaman sendiri. Halaman Kas hanya berisi mutasi kas. Halaman Utang Usaha hanya berisi mutasi utang. Halaman Penjualan hanya berisi penjualan. Transaksinya sama persis dengan yang ada di jurnal, tidak ada yang ditambah atau dikurangi, hanya susunannya yang diubah dari "menurut waktu" menjadi "menurut akun".
Karena itu buku besar tidak pernah berdiri sendiri. Ia selalu datang setelah jurnal. Kalau Anda belum terbiasa mencatat transaksi ke dalam format debit dan kredit, mulailah dulu dari panduan jurnal umum, karena buku besar tidak bisa diisi tanpa jurnal yang benar. Salah di jurnal berarti salah juga di buku besar, dan kesalahan itu akan ikut terbawa sampai ke laporan akhir.
Satu istilah lain yang sering muncul adalah buku besar pembantu. Ini halaman rincian di bawah satu akun induk. Contohnya, akun Utang Usaha di buku besar utama menunjukkan total utang Rp 4.500.000, sedangkan buku besar pembantu memecahnya menjadi utang ke Supplier A Rp 2.000.000 dan Supplier B Rp 2.500.000. Untuk warung dengan dua atau tiga pemasok tetap, buku besar pembantu ini memudahkan saat menagih dan membayar.
Posisi Buku Besar dalam Alur Pembukuan yang Diakui
Buku besar bukan format yang dikarang sendiri oleh masing-masing usaha. Ia adalah tahap baku dalam alur pembukuan. Direktorat Jenderal Pajak menjelaskan alur proses pembukuan dimulai dari bukti transaksi, jurnal umum, buku besar, neraca saldo, jurnal penyesuaian, neraca lajur, dan terakhir menyusun laporan keuangan berupa neraca dan laporan rugi laba (DJP). Artinya buku besar duduk persis di tengah, menerima dari jurnal dan menyalurkan ke neraca saldo.
Kewajiban pembukuannya sendiri diatur di Pasal 28 ayat (1) Undang-Undang Nomor 28 Tahun 2007, yang menyebut Wajib Pajak orang pribadi yang melakukan kegiatan usaha atau pekerjaan bebas dan Wajib Pajak badan di Indonesia wajib menyelenggarakan pembukuan. Ayat (7) pasal yang sama menegaskan pembukuan sekurang-kurangnya terdiri atas catatan mengenai harta, kewajiban, modal, penghasilan dan biaya, serta penjualan dan pembelian sehingga dapat dihitung besarnya pajak yang terutang (UU KUP). Enam kelompok catatan itu persis kelompok akun yang Anda buka halamannya di buku besar.
Ada pengecualian. Pasal 28 ayat (2) menyebut Wajib Pajak orang pribadi yang diperbolehkan menghitung penghasilan neto dengan Norma Penghitungan Penghasilan Neto dikecualikan dari kewajiban pembukuan, tetapi tetap wajib melakukan pencatatan. DJP menjelaskan kriteria tertentu itu terkait wajib pajak dengan omzet di bawah Rp 4,8 miliar setahun (DJP). Posisi jujurnya: banyak warung dan toko kecil masuk kategori boleh pencatatan saja. Namun buku besar tetap berguna, karena kewajiban minimum ke kantor pajak dan kebutuhan Anda untuk tahu kondisi usaha adalah dua hal berbeda.
Perlu dicatat juga, Pasal 28 ayat (11) mewajibkan buku, catatan, dan dokumen yang menjadi dasar pembukuan atau pencatatan disimpan selama 10 tahun di Indonesia. Jadi buku besar bukan kertas sekali pakai yang boleh dibuang setelah tutup tahun.
Untuk sisi standar akuntansinya, Dewan Standar Akuntansi Keuangan Ikatan Akuntan Indonesia mengesahkan SAK EMKM pada 24 Oktober 2016 dan standar itu berlaku efektif sejak 1 Januari 2018 dengan penerapan dini diperkenankan (IAI). SAK EMKM dibuat sederhana supaya mudah dipahami pelaku UMKM. Kalau Anda ingin melihat gambaran besar dokumen yang dihasilkan di ujung alur ini, panduan laporan keuangan menjelaskan jenis-jenisnya.
Bentuk T dan Bentuk 4 Kolom, Dua Cara Menyusun Buku Besar
Ada beberapa bentuk buku besar, tapi dua yang paling sering dipakai usaha kecil adalah bentuk T dan bentuk 4 kolom. Keduanya berisi data yang sama, bedanya hanya pada seberapa cepat Anda bisa membaca sisa saldo.
Bentuk T adalah yang paling polos. Satu garis horizontal di atas untuk nama akun, satu garis vertikal di tengah membelah halaman. Sisi kiri untuk debit, sisi kanan untuk kredit. Bentuknya menyerupai huruf T, dari situlah namanya. Begini tampilan akun Kas milik Warung Bu Rina yang akan kita bahas di bagian berikutnya (contoh ilustrasi):
| Kas (101) - Debit | Kas (101) - Kredit |
|---|---|
| 1 Sep Setoran modal 15.000.000 | 2 Sep Beli rak dan etalase 3.000.000 |
| 7 Sep Penjualan minggu 1 4.200.000 | 3 Sep Beli barang dagang 9.000.000 |
| 14 Sep Penjualan minggu 2 4.600.000 | 20 Sep Bayar utang supplier 2.500.000 |
| 21 Sep Penjualan minggu 3 4.800.000 | 28 Sep Bayar sewa kios 1.200.000 |
| 30 Sep Penjualan minggu 4 4.900.000 | 28 Sep Bayar listrik dan air 450.000 |
| 30 Sep Bayar gaji pegawai 1.500.000 | |
| Total debit 33.500.000 | Total kredit 17.650.000 |
Saldonya dihitung di akhir: Rp 33.500.000 dikurangi Rp 17.650.000 sama dengan Rp 15.850.000 di sisi debit. Kelebihan bentuk T adalah cepat digambar di kertas mana pun dan enak untuk latihan. Kekurangannya, Anda baru tahu saldo setelah menjumlah dua kolom sampai selesai, jadi kalau ditanya sisa kas di tengah bulan Anda harus berhitung dulu.
Bentuk 4 kolom menambal kekurangan itu dengan menyediakan kolom saldo. Empat kolom yang dimaksud adalah debit, kredit, saldo debit, dan saldo kredit. Setiap kali ada mutasi baru, saldonya langsung diperbarui di baris yang sama. Berikut perbandingan singkat keduanya.
| Aspek | Bentuk T | Bentuk 4 Kolom |
|---|---|---|
| Kolom yang tersedia | Debit dan kredit saja | Tanggal, keterangan, debit, kredit, saldo debit, saldo kredit |
| Kapan saldo diketahui | Setelah menjumlah kedua sisi | Langsung, di setiap baris |
| Kemudahan menulis manual | Paling cepat digambar | Perlu tabel yang lebih lebar |
| Risiko salah baca | Lebih tinggi kalau baris banyak | Lebih rendah karena saldo berjalan terlihat |
| Cocok untuk | Belajar, corat-coret, cek cepat | Pembukuan harian warung dan toko |
Untuk usaha yang sungguhan berjalan, bentuk 4 kolom lebih layak dipakai. Alasannya praktis: keputusan seperti "boleh tidak saya bayar supplier hari ini" butuh angka sisa kas saat itu juga, bukan setelah rekap akhir bulan.
Cara Memposting Jurnal ke Buku Besar Tanpa Bikin Pusing
Memindahkan catatan dari jurnal ke buku besar disebut memposting. Prosesnya mekanis dan tidak butuh hitungan rumit, tapi butuh disiplin urutan supaya tidak ada baris yang tertinggal atau terhitung dua kali.
- Siapkan halaman untuk setiap akun yang dipakai. Kalau di jurnal Anda muncul akun Kas, Persediaan, Peralatan, Utang Usaha, Modal, Penjualan, Harga Pokok Penjualan, dan beberapa akun beban, berarti Anda butuh halaman sebanyak itu. Beri nomor akun supaya mudah dirujuk, misalnya 101 untuk Kas dan 201 untuk Utang Usaha.
- Kerjakan jurnal dari baris paling atas, jangan meloncat. Urutan tanggal penting supaya saldo berjalan di bentuk 4 kolom tetap masuk akal saat dibaca ulang.
- Pindahkan sisi debit lebih dulu. Buka halaman akun yang didebit, tulis tanggal, keterangan singkat, dan nilainya di kolom debit, lalu perbarui saldo.
- Pindahkan sisi kredit dari transaksi yang sama. Jangan pernah berhenti setelah sisi debit saja. Satu transaksi wajib mendarat di dua halaman berbeda dengan nilai yang sama. Inilah sumber selisih nomor satu di pembukuan manual.
- Beri tanda referensi silang. Di jurnal, tulis nomor akun tujuan di kolom referensi. Di buku besar, tulis nomor halaman jurnal asalnya. Tanda ini yang menyelamatkan Anda saat harus melacak asal-usul angka tiga bulan kemudian.
- Hitung saldo akhir setiap akun di akhir periode. Untuk akun bersaldo normal debit seperti kas, persediaan, peralatan, harga pokok penjualan, dan beban, saldo akhir adalah total debit dikurangi total kredit. Untuk akun bersaldo normal kredit seperti utang, modal, dan penjualan, saldo akhir adalah total kredit dikurangi total debit.
Pro Tip: Posting harian, bukan bulanan. Sepuluh menit setiap tutup toko jauh lebih ringan daripada empat jam di tanggal 30 sambil menebak-nebak keterangan transaksi yang sudah lupa detailnya. Kalau catatan Anda masih berantakan, rapikan dulu kebiasaan dasarnya lewat panduan pembukuan usaha.
Contoh Lengkap Buku Besar Warung Bu Rina Selama Satu Bulan
Berikut contoh ilustrasi lengkap dengan angka karangan supaya alurnya terlihat utuh dari transaksi sampai saldo. Warung Bu Rina adalah toko kelontong kecil yang baru mulai pada 1 September. Semua nilai adalah contoh ilustrasi, bukan data usaha nyata.
Transaksi sepanjang bulan tercatat di jurnal seperti ini:
| Tanggal | Transaksi | Akun Debit | Akun Kredit | Nilai (Rp) |
|---|---|---|---|---|
| 1 Sep | Setoran modal awal Bu Rina | Kas | Modal Pemilik | 15.000.000 |
| 2 Sep | Beli rak dan etalase tunai | Peralatan | Kas | 3.000.000 |
| 3 Sep | Beli barang dagang tunai | Persediaan | Kas | 9.000.000 |
| 5 Sep | Beli barang dagang dari supplier, bayar nanti | Persediaan | Utang Usaha | 7.000.000 |
| 7 Sep | Rekap penjualan tunai minggu 1 | Kas | Penjualan | 4.200.000 |
| 14 Sep | Rekap penjualan tunai minggu 2 | Kas | Penjualan | 4.600.000 |
| 20 Sep | Bayar sebagian utang supplier | Utang Usaha | Kas | 2.500.000 |
| 21 Sep | Rekap penjualan tunai minggu 3 | Kas | Penjualan | 4.800.000 |
| 28 Sep | Bayar sewa kios September | Beban Sewa | Kas | 1.200.000 |
| 28 Sep | Bayar listrik dan air | Beban Listrik dan Air | Kas | 450.000 |
| 30 Sep | Rekap penjualan tunai minggu 4 | Kas | Penjualan | 4.900.000 |
| 30 Sep | Bayar gaji satu pegawai | Beban Gaji | Kas | 1.500.000 |
| 30 Sep | Harga pokok barang yang terjual | Harga Pokok Penjualan | Persediaan | 13.900.000 |
Angka harga pokok penjualan di baris terakhir bukan tebakan. Bu Rina melakukan hitung stok di akhir bulan dan menemukan sisa barang senilai Rp 2.100.000. Karena persediaan awalnya nol dan total pembelian sebulan Rp 16.000.000 (Rp 9.000.000 tunai ditambah Rp 7.000.000 kredit), maka harga pokok penjualan adalah Rp 0 ditambah Rp 16.000.000 dikurangi Rp 2.100.000 sama dengan Rp 13.900.000.
Setelah semua baris diposting, halaman buku besar Kas dalam bentuk 4 kolom terlihat begini:
| Tanggal | Keterangan | Debit (Rp) | Kredit (Rp) | Saldo Debit (Rp) |
|---|---|---|---|---|
| 1 Sep | Setoran modal awal | 15.000.000 | 15.000.000 | |
| 2 Sep | Beli rak dan etalase | 3.000.000 | 12.000.000 | |
| 3 Sep | Beli barang dagang tunai | 9.000.000 | 3.000.000 | |
| 7 Sep | Penjualan tunai minggu 1 | 4.200.000 | 7.200.000 | |
| 14 Sep | Penjualan tunai minggu 2 | 4.600.000 | 11.800.000 | |
| 20 Sep | Bayar utang supplier | 2.500.000 | 9.300.000 | |
| 21 Sep | Penjualan tunai minggu 3 | 4.800.000 | 14.100.000 | |
| 28 Sep | Bayar sewa kios | 1.200.000 | 12.900.000 | |
| 28 Sep | Bayar listrik dan air | 450.000 | 12.450.000 | |
| 30 Sep | Penjualan tunai minggu 4 | 4.900.000 | 17.350.000 | |
| 30 Sep | Bayar gaji pegawai | 1.500.000 | 15.850.000 |
Perhatikan baris 3 September. Saldo kas sempat tinggal Rp 3.000.000 setelah kulakan besar di awal bulan. Ini informasi yang tidak akan terlihat kalau Bu Rina hanya menyimpan jurnal, dan justru inilah momen paling rawan bagi warung baru. Kolom saldo berjalan membuat titik rawan seperti itu terbaca sejak hari kejadiannya.
Cara Membaca Saldo Tiap Akun dan Menemukan Selisih
Setelah semua akun diposting, langkah berikutnya adalah menarik saldo akhir masing-masing akun dan menjajarkannya. Hasilnya seperti tabel di bawah, masih dengan angka contoh ilustrasi yang sama.
| Nomor | Nama Akun | Saldo Debit (Rp) | Saldo Kredit (Rp) |
|---|---|---|---|
| 101 | Kas | 15.850.000 | |
| 103 | Persediaan Barang Dagang | 2.100.000 | |
| 121 | Peralatan | 3.000.000 | |
| 201 | Utang Usaha | 4.500.000 | |
| 301 | Modal Pemilik | 15.000.000 | |
| 401 | Penjualan | 18.500.000 | |
| 501 | Harga Pokok Penjualan | 13.900.000 | |
| 502 | Beban Sewa | 1.200.000 | |
| 503 | Beban Listrik dan Air | 450.000 | |
| 504 | Beban Gaji | 1.500.000 | |
| Total | 38.000.000 | 38.000.000 |
Dua total itu sama, Rp 38.000.000 di kedua sisi. Daftar seperti inilah yang disebut neraca saldo, dan ia adalah bukti pertama bahwa posting Anda tidak pincang. Kalau totalnya tidak sama, ada yang salah, dan salahnya hampir pasti bukan di logika akuntansi melainkan di ketelitian menyalin.
Cara membaca angka-angka itu untuk keperluan sehari-hari:
- Kas Rp 15.850.000 adalah uang yang benar-benar ada di laci dan rekening. Angka ini yang harus cocok dengan hitungan fisik saat tutup toko.
- Persediaan Rp 2.100.000 adalah nilai barang yang masih menumpuk di rak. Kalau angka buku besar tidak cocok dengan hasil hitung fisik, kemungkinan ada barang hilang, rusak, atau salah catat.
- Utang Usaha Rp 4.500.000 adalah sisa kewajiban ke supplier. Ini sisa dari Rp 7.000.000 setelah dibayar Rp 2.500.000 pada 20 September.
- Penjualan Rp 18.500.000 dikurangi Harga Pokok Penjualan Rp 13.900.000 menghasilkan laba kotor Rp 4.600.000. Dikurangi total beban Rp 3.150.000 (sewa Rp 1.200.000, listrik dan air Rp 450.000, gaji Rp 1.500.000), laba bersih September adalah Rp 1.450.000. Rinciannya masuk ke laporan laba rugi.
- Sisi harta dan sumber dana juga cocok. Total aset Rp 20.950.000 (kas ditambah persediaan ditambah peralatan) sama dengan utang Rp 4.500.000 ditambah ekuitas Rp 16.450.000 (modal Rp 15.000.000 ditambah laba Rp 1.450.000). Kecocokan inilah yang nanti tampil di neraca keuangan.
Kalau total debit dan kredit tidak sama, jangan langsung membongkar semuanya. Ada tiga pemeriksaan cepat yang biasanya cukup. Pertama, cek apakah nilai selisihnya persis sama dengan salah satu nilai transaksi. Kalau iya, kemungkinan besar transaksi itu hanya terposting satu sisi. Kedua, cek apakah selisihnya habis dibagi sembilan. Selisih yang habis dibagi sembilan adalah tanda klasik angka tertukar posisi, misalnya Rp 540.000 tertulis Rp 450.000, selisihnya Rp 90.000 yang habis dibagi sembilan. Ketiga, cek apakah selisihnya persis dua kali lipat suatu nilai transaksi, yang menandakan satu baris terposting di sisi yang keliru.
Poin Penting: Buku besar yang seimbang belum berarti benar. Kalau Anda salah memilih akun sejak di jurnal, misalnya belanja pribadi dicatat sebagai beban usaha, total debit dan kredit tetap sama tapi laporannya menyesatkan. Keseimbangan hanya menguji ketelitian menyalin, bukan ketepatan penggolongan.
Kapan Buku Besar Manual Sudah Tidak Sanggup Lagi
Ada titik di mana buku besar tulis tangan berhenti masuk akal, dan sebaiknya Anda mengenali titik itu sebelum kewalahan, bukan sesudahnya. Dari pola yang kami lihat di warung dan toko yang pindah dari catatan manual, ada beberapa tanda yang cukup konsisten.
Tanda pertama adalah jumlah transaksi harian. Selama sehari hanya ada belasan transaksi, posting manual masih ringan. Begitu satu hari sudah melewati puluhan transaksi, waktu posting menumpuk lebih cepat daripada waktu yang Anda punya, dan biasanya yang dikorbankan adalah ketelitian.
Tanda kedua adalah munculnya orang lain di meja kasir. Selama Anda sendiri yang memegang uang dan buku, konsistensi masih terjaga. Begitu ada dua atau tiga pegawai yang bergantian, catatan mulai berbeda gaya, keterangan jadi tidak seragam, dan mencocokkan uang fisik dengan buku besar berubah jadi pekerjaan investigasi.
Tanda ketiga adalah cabang kedua. Dua buku besar terpisah untuk dua lokasi harus digabung manual setiap bulan, dan proses penggabungan itu sendiri jadi sumber kesalahan baru.
Tanda keempat, dan ini yang paling sering diabaikan, adalah ketika Anda mulai butuh angka cepat untuk mengambil keputusan. Menentukan produk mana yang layak dihentikan, atau apakah kas cukup untuk kulakan minggu depan, tidak bisa menunggu rekap akhir bulan.
Di titik itu, sistem kasir membantu bukan dengan mengganti konsep buku besarnya, melainkan dengan menghapus pekerjaan menyalinnya. Setiap transaksi yang masuk lewat kasir langsung tercatat, dikelompokkan per kategori, dan sisa stok ikut menyesuaikan tanpa Anda pindahkan satu per satu. Kasirnesia mencatat transaksi harian dan mutasi stok secara otomatis, dan rekapnya bisa dilihat per hari atau per periode di halaman fitur.
Kami mau jujur soal batasnya. Aplikasi kasir bukan software akuntansi penuh dan bukan pengganti akuntan atau konsultan pajak. Ia memberi Anda data transaksi yang rapi dan konsisten, yang justru membuat pekerjaan menyusun buku besar dan laporan pajak jadi jauh lebih ringan, entah Anda kerjakan sendiri atau serahkan ke pembukuan. Untuk usaha yang kewajiban pajaknya sudah kompleks, konsultasikan tetap ke pihak yang berkompeten. Kalau Anda ingin mencoba dulu tanpa komitmen, mulai dari paket gratis dan bandingkan sendiri berapa lama waktu tutup buku Anda sebelum dan sesudahnya.
FAQ: Pertanyaan Umum seputar Buku Besar
Apa itu buku besar dalam pembukuan usaha? Buku besar adalah kumpulan akun yang menampung semua transaksi yang sudah dicatat di jurnal umum, dikelompokkan per akun seperti kas, persediaan, utang usaha, penjualan, dan beban. Jurnal umum mencatat transaksi menurut urutan tanggal, sedangkan buku besar menyusun ulang catatan yang sama menurut jenis akunnya. Dari buku besar inilah saldo akhir tiap akun bisa dibaca tanpa harus menghitung ulang seluruh jurnal.
Apa beda buku besar dengan jurnal umum? Jurnal umum adalah catatan pertama, urutannya kronologis, dan setiap baris memuat akun yang didebit dan akun yang dikredit untuk satu transaksi. Buku besar adalah catatan kedua, urutannya per akun, dan setiap halaman hanya berisi mutasi satu akun saja. Jurnal umum menjawab pertanyaan apa yang terjadi tanggal sekian, sementara buku besar menjawab pertanyaan berapa sisa saldo akun ini sekarang.
Apa itu buku besar bentuk T dan bentuk 4 kolom? Bentuk T adalah format paling sederhana, hanya dua sisi, kiri untuk debit dan kanan untuk kredit, sehingga bentuknya menyerupai huruf T. Bentuk 4 kolom menambahkan kolom saldo debit dan saldo kredit, jadi saldo berjalan langsung terlihat setiap kali ada mutasi baru. Bentuk T enak dipakai untuk belajar dan corat-coret, bentuk 4 kolom lebih berguna untuk pembukuan harian karena Anda tidak perlu menjumlah ulang untuk tahu sisa saldo.
Bagaimana cara memposting jurnal ke buku besar? Ambil satu baris jurnal, lihat akun yang didebit, buka halaman buku besar akun tersebut, lalu tulis tanggal, keterangan singkat, dan nilainya di kolom debit. Ulangi untuk akun yang dikredit dengan menulis nilainya di kolom kredit. Setelah kedua sisi dipindahkan, beri tanda referensi di jurnal agar Anda tahu baris itu sudah diposting dan tidak terposting dua kali.
Apakah usaha kecil wajib membuat buku besar? Tidak ada aturan yang menyebut format buku besar secara eksplisit, tetapi Pasal 28 Undang-Undang Nomor 28 Tahun 2007 mewajibkan Wajib Pajak orang pribadi yang berusaha dan Wajib Pajak badan menyelenggarakan pembukuan yang sekurang-kurangnya memuat catatan harta, kewajiban, modal, penghasilan, biaya, serta penjualan dan pembelian. Buku besar adalah cara paling umum memenuhi kewajiban itu karena dari sanalah neraca dan laporan laba rugi disusun. Untuk kepastian kewajiban usaha Anda, konsultasikan ke kantor pajak atau konsultan pajak.
Kalau total debit dan kredit di buku besar tidak sama, apa yang harus dicek? Selisih itu hampir selalu berasal dari tiga hal, yaitu ada jurnal yang baru diposting satu sisi saja, ada angka yang salah ketik, atau ada baris jurnal yang terposting dua kali. Cek dulu apakah selisihnya habis dibagi sembilan, karena selisih yang habis dibagi sembilan biasanya menandakan angka tertukar posisinya, misalnya 540.000 ditulis 450.000. Kalau selisihnya persis sama dengan salah satu nilai transaksi, kemungkinan besar transaksi itu memang belum diposting ke salah satu akun.
Punya pertanyaan lain soal merapikan pembukuan warung atau toko Anda? Chat tim Kasirnesia lewat WhatsApp di wa.me/6285136212005, kami bantu lihat catatan Anda sekarang dan bagian mana yang paling cepat bisa dirapikan.