Laporan perubahan modal adalah laporan yang menjelaskan kenapa modal usaha Anda di akhir periode berbeda dengan modal di awal periode, lengkap dengan penyebabnya satu per satu. Ini laporan keuangan yang paling sering dilewati pemilik warung, toko, dan kafe, padahal justru laporan inilah yang membuat tiga laporan lain saling nyambung. Tanpa laporan ini, Anda tahu usaha untung sekian juta bulan lalu, tapi tidak bisa menjelaskan kenapa modal di neraca cuma naik separuhnya.
Pertanyaan yang biasanya muncul begini: "Kata laporan laba rugi, warung saya untung Rp 3.200.000 bulan ini. Tapi kenapa modal di neraca cuma naik Rp 1.200.000?" Jawabannya ada di laporan perubahan modal. Selisih itu bukan salah hitung dan bukan uang yang hilang, melainkan uang yang Anda ambil sendiri untuk belanja rumah tangga, bayar sekolah anak, atau isi bensin motor. Laporan perubahan modal yang membuat pengambilan seperti itu kelihatan hitam di atas putih.
Daftar Isi
- Apa Itu Laporan Perubahan Modal dan Kenapa Banyak UMKM Melewatinya
- Posisi Laporan Perubahan Modal dalam Satu Paket Laporan Keuangan
- Rumus Laporan Perubahan Modal dan Arti Tiap Komponennya
- Contoh Laporan Perubahan Modal untuk UMKM Perorangan
- Contoh Laporan Perubahan Modal untuk PT dan CV
- Prive, Kebiasaan Ambil Uang Laci yang Diam-Diam Menggerus Modal
- Cara Menyusun dan Mengecek Laporan Perubahan Modal Langkah demi Langkah
- FAQ: Pertanyaan Umum seputar Laporan Perubahan Modal
Apa Itu Laporan Perubahan Modal dan Kenapa Banyak UMKM Melewatinya
Laporan perubahan modal, yang pada entitas berbadan hukum disebut laporan perubahan ekuitas, adalah rincian pergerakan hak pemilik atas usaha selama satu periode. Isinya menjawab satu pertanyaan spesifik: dari modal awal sekian, kenapa sekarang jadi sekian? Penyebabnya cuma ada tiga kelompok, yaitu hasil operasional berupa laba atau rugi, tambahan setoran dari pemilik, dan pengambilan oleh pemilik.
Alasan laporan ini sering dilewati sebenarnya masuk akal. Standar Akuntansi Keuangan Entitas Mikro, Kecil, dan Menengah memang tidak mewajibkannya. SAK EMKM paragraf 3.9 menyebut bahwa laporan keuangan minimum terdiri dari laporan posisi keuangan pada akhir periode, laporan laba rugi selama periode, dan catatan atas laporan keuangan (IAI, SAK EMKM paragraf 3.9). Laporan perubahan modal tidak masuk daftar tiga itu, jadi banyak pelaku UMKM menganggapnya opsional dan berhenti sampai neraca saja.
Dari sisi pajak pun tekanannya tidak besar. Undang-Undang Nomor 28 Tahun 2007 tentang Ketentuan Umum dan Tata Cara Perpajakan menyebut bahwa Surat Pemberitahuan Tahunan Pajak Penghasilan bagi Wajib Pajak yang wajib menyelenggarakan pembukuan harus dilampiri laporan keuangan berupa neraca dan laporan laba rugi (DJP, UU 28/2007). Lagi-lagi dua laporan, bukan tiga.
Tapi ada bagian yang jarang diperhatikan. Pasal 28 ayat (7) undang-undang yang sama menyatakan bahwa pembukuan sekurang-kurangnya terdiri atas catatan mengenai harta, kewajiban, modal, penghasilan dan biaya, serta penjualan dan pembelian sehingga dapat dihitung besarnya pajak yang terutang. Kata "modal" disebut eksplisit di situ. Artinya, walaupun bentuk laporannya tidak diwajibkan, catatan pergerakan modal tetap harus ada di pembukuan Anda. Laporan perubahan modal hanyalah cara paling rapi untuk menyajikan catatan itu.
Praktiknya, laporan ini jadi penting begitu usaha Anda mulai berurusan dengan pihak luar. Bank yang menilai pengajuan kredit ingin tahu apakah laba usaha benar-benar tertinggal di dalam usaha atau langsung habis dipakai pemilik. Calon investor atau rekan patungan ingin tahu berapa modal masing-masing pihak sekarang. Kedua pertanyaan itu tidak bisa dijawab neraca sendirian, karena neraca hanya menunjukkan saldo akhir tanpa menjelaskan perjalanannya.
Posisi Laporan Perubahan Modal dalam Satu Paket Laporan Keuangan
Cara paling gampang memahami laporan ini adalah membayangkannya sebagai jembatan. Di ujung kiri ada laporan laba rugi yang menghasilkan angka laba bersih. Di ujung kanan ada neraca keuangan yang butuh angka modal akhir. Laporan perubahan modal adalah yang menyeberangkan angka dari kiri ke kanan, sambil mencatat apa saja yang ditambahkan dan dikurangkan di tengah jalan.
Karena itu urutan penyusunannya tidak bisa diacak. Laba rugi selalu duluan, karena laba bersihnya jadi bahan baku. Setelah itu perubahan modal, karena hasilnya jadi bahan baku neraca. Neraca menyusul, lalu terakhir laporan arus kas yang menjelaskan pergerakan uang tunainya. Kalau Anda menyusun neraca lebih dulu lalu memaksa angkanya cocok, biasanya akan muncul selisih yang tidak bisa dijelaskan asal-usulnya.
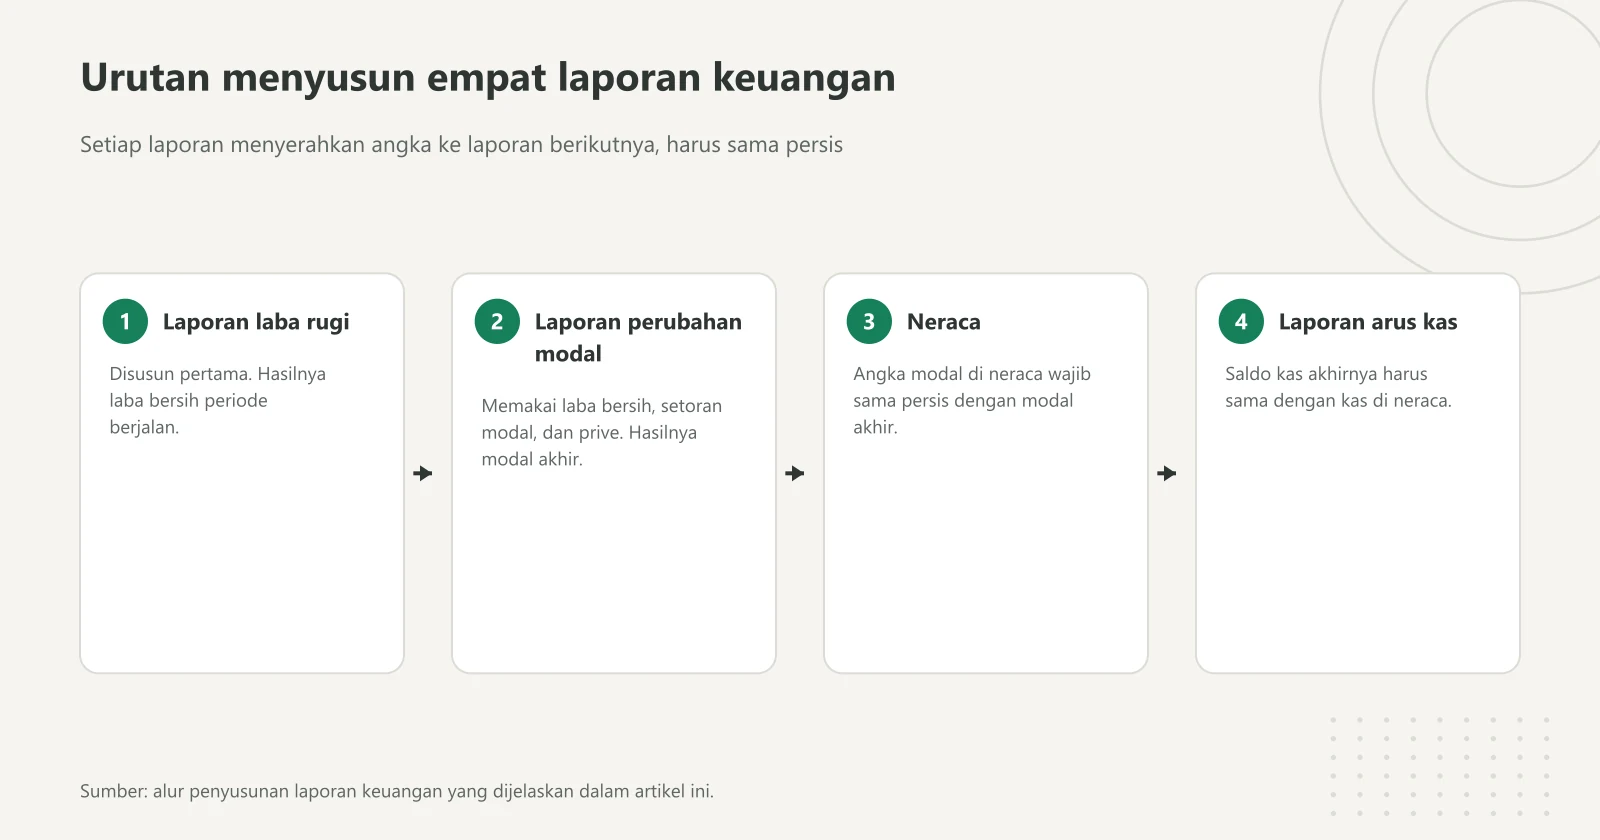
Baca dari kiri ke kanan: laba bersih dari laporan laba rugi masuk ke laporan perubahan modal, lalu modal akhirnya dipakai neraca, dan arus kas ditutup dengan saldo kas yang sama. Diagram: Kasirnesia, diolah dari pembahasan artikel ini.
| Laporan | Menjawab pertanyaan | Angka masuk dari | Angka keluar ke |
|---|---|---|---|
| Laporan laba rugi | Usaha untung atau rugi berapa periode ini? | Catatan penjualan, HPP, dan beban | Laba bersih ke laporan perubahan modal |
| Laporan perubahan modal | Kenapa modal saya berubah dari sekian jadi sekian? | Laba bersih, setoran modal, prive | Modal akhir ke neraca |
| Neraca keuangan | Apa yang usaha saya punya dan berapa yang jadi hak saya? | Modal akhir dari laporan perubahan modal | Saldo awal periode berikutnya |
| Laporan arus kas | Uang tunai saya masuk dan keluar ke mana saja? | Laba bersih, perubahan pos neraca, prive | Saldo kas akhir yang harus sama dengan kas di neraca |
Perhatikan kolom paling kanan. Setiap laporan menyerahkan angka ke laporan berikutnya, dan angka itu harus sama persis tanpa pembulatan. Kalau modal akhir di laporan perubahan modal berbeda dengan angka modal di neraca, salah satunya pasti keliru. Prinsip berantai seperti ini yang dibahas lebih menyeluruh dalam siklus akuntansi sembilan tahap, dan laporan perubahan modal duduk di tahap ketujuh bersama laporan keuangan lainnya.
Untuk gambaran menyeluruh soal jenis-jenis laporan keuangan yang perlu disiapkan usaha kecil beserta urutan pengerjaannya, panduan terpisah kami sudah membahasnya lebih rinci. Yang perlu Anda ingat dari bagian ini: laporan perubahan modal bukan laporan tambahan yang berdiri sendiri, melainkan penghubung wajib supaya tiga laporan lain tidak saling bertentangan.
Rumus Laporan Perubahan Modal dan Arti Tiap Komponennya
Rumus dasarnya pendek dan tidak berubah, baik untuk warung kecil maupun perusahaan besar:
Modal awal + setoran modal tambahan + laba bersih - prive = modal akhir
Kalau periode berjalan justru rugi, komponen laba bersih diganti rugi bersih dan tandanya jadi pengurang. Jadi rumusnya menjadi modal awal ditambah setoran modal tambahan dikurangi rugi bersih dikurangi prive sama dengan modal akhir. Selain itu tidak ada variasi lain, sehingga kalau ada angka yang terasa perlu "dipaksa masuk", hampir pasti ada transaksi yang salah kategori.
| Komponen | Artinya | Angkanya diambil dari | Pengaruh ke modal |
|---|---|---|---|
| Modal awal | Hak pemilik di hari pertama periode | Modal akhir periode sebelumnya, atau setoran awal saat usaha dimulai | Titik mulai |
| Setoran modal tambahan | Uang atau barang baru yang pemilik masukkan ke usaha | Bukti transfer, kuitansi, atau berita acara penyerahan aset | Menambah |
| Laba bersih | Sisa penghasilan setelah semua HPP dan beban dikurangi | Baris paling bawah laporan laba rugi periode yang sama | Menambah |
| Rugi bersih | Kekurangan penghasilan dibanding total biaya | Baris paling bawah laporan laba rugi periode yang sama | Mengurangi |
| Prive | Pengambilan aset usaha untuk keperluan pribadi pemilik | Catatan pengambilan kas, barang dagang, atau aset lain | Mengurangi |
| Modal akhir | Hak pemilik di hari terakhir periode | Hasil perhitungan rumus di atas | Titik akhir, wajib sama dengan modal di neraca |
Dua komponen paling sering salah dipahami adalah setoran modal tambahan dan prive. Setoran modal tambahan bukan pendapatan. Kalau Anda menambah uang Rp 5.000.000 ke kas usaha dari tabungan pribadi, itu tidak boleh masuk ke laporan laba rugi sebagai penjualan atau pendapatan lain-lain, karena tidak ada barang atau jasa yang Anda jual. Uang itu langsung masuk ke laporan perubahan modal sebagai penambah modal.
Sebaliknya, prive bukan beban. Kalau Anda mengambil Rp 500.000 dari laci kasir untuk belanja bulanan rumah, itu tidak boleh masuk laporan laba rugi sebagai beban operasional, karena tidak ada kaitannya dengan menghasilkan penjualan. Kalau salah dicatat sebagai beban, laba bersih akan tampak lebih kecil dari kenyataannya dan angka pajak Anda ikut keliru. Kesalahan pencatatan seperti ini akarnya biasanya di kebiasaan pembukuan usaha yang mencampur uang pribadi dengan uang usaha.
Contoh Laporan Perubahan Modal untuk UMKM Perorangan
Berikut contoh ilustrasi untuk usaha perorangan, memakai angka karangan yang sengaja dibuat sederhana supaya mudah ditelusuri. Anggap Toko Kelontong Bu Sari beroperasi sepanjang tahun 2026 dengan catatan berikut. Modal awal per 1 Januari sebesar Rp 45.000.000, lalu pada bulan Mei Bu Sari menambah modal Rp 5.000.000 dari tabungan pribadi untuk membeli etalase baru. Laporan laba rugi tahun berjalan menunjukkan laba bersih Rp 38.400.000. Selama dua belas bulan, Bu Sari rutin mengambil Rp 2.000.000 per bulan untuk kebutuhan rumah tangga, total Rp 24.000.000.
| Keterangan | Jumlah (contoh ilustrasi) |
|---|---|
| Modal awal per 1 Januari 2026 | Rp 45.000.000 |
| Setoran modal tambahan (Mei 2026) | Rp 5.000.000 |
| Laba bersih tahun 2026 | Rp 38.400.000 |
| Prive (Rp 2.000.000 x 12 bulan) | (Rp 24.000.000) |
| Modal akhir per 31 Desember 2026 | Rp 64.400.000 |
Mari cek hitungannya pelan-pelan supaya tidak ada yang menebak. Rp 45.000.000 ditambah Rp 5.000.000 menjadi Rp 50.000.000. Ditambah laba bersih Rp 38.400.000 menjadi Rp 88.400.000. Dikurangi prive Rp 24.000.000 menjadi Rp 64.400.000. Itulah modal akhir yang harus muncul di neraca per 31 Desember 2026.
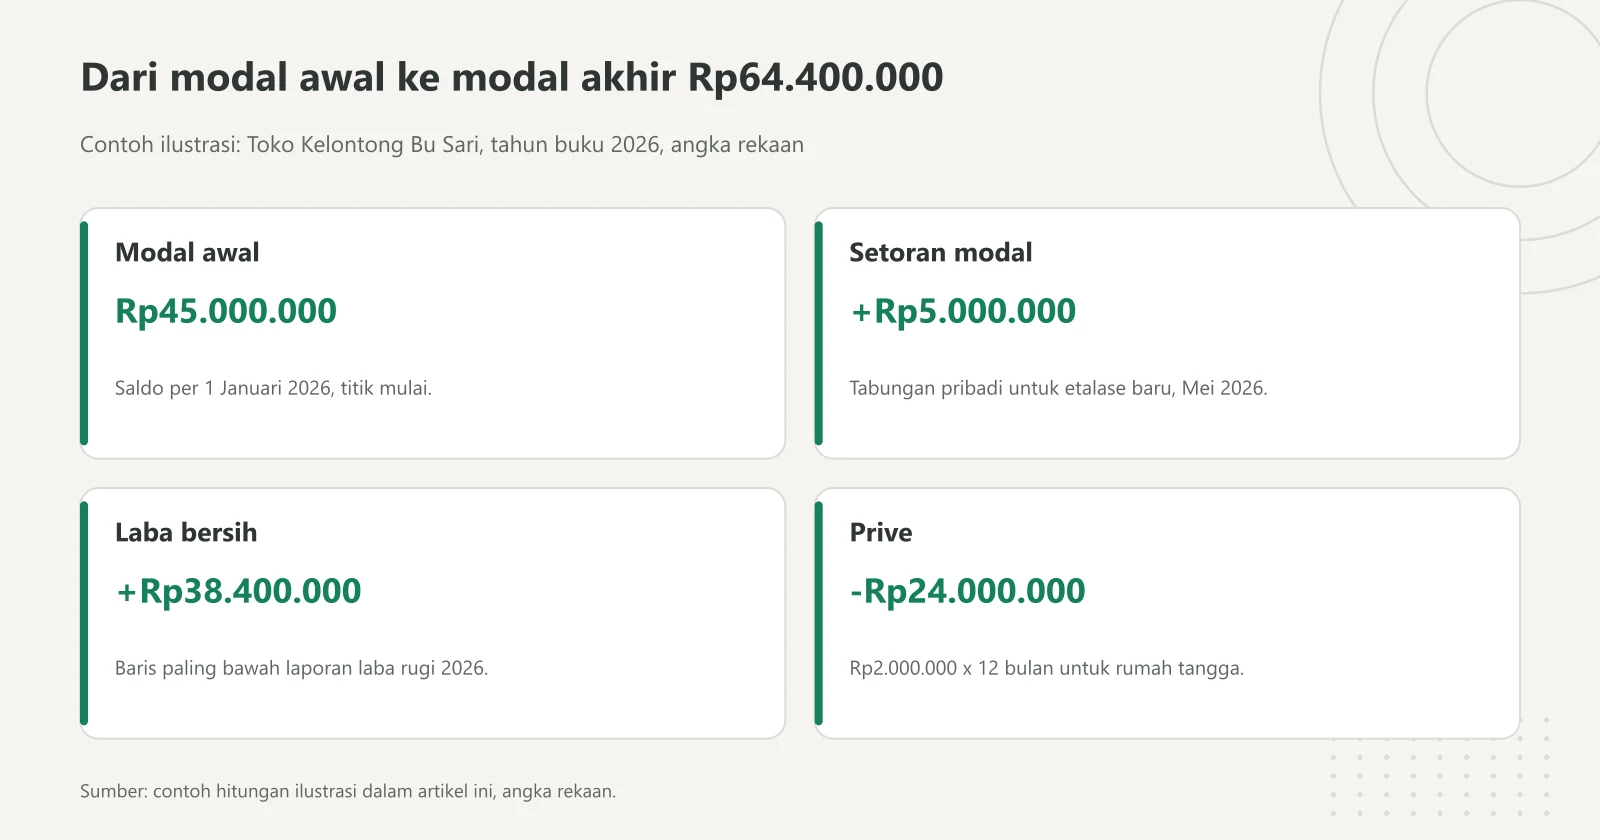
Empat komponen rumus untuk Toko Kelontong Bu Sari: modal awal ditambah setoran dan laba bersih, lalu dikurangi prive, menghasilkan modal akhir Rp64.400.000 yang harus sama dengan neraca. Diagram: Kasirnesia, contoh hitungan ilustrasi.
Sekarang bagian yang membuktikan laporan ini bekerja. Anggap neraca Toko Kelontong Bu Sari per 31 Desember 2026 mencatat aset berupa kas Rp 18.900.000, persediaan barang dagang Rp 32.500.000, dan peralatan toko Rp 21.000.000, sehingga total aset Rp 72.400.000. Di sisi kanan ada utang usaha ke pemasok Rp 8.000.000 dan modal pemilik Rp 64.400.000, total juga Rp 72.400.000. Persamaan dasar akuntansi terpenuhi karena Rp 8.000.000 ditambah Rp 64.400.000 sama dengan Rp 72.400.000, dan angka modal Rp 64.400.000 itu datang persis dari laporan perubahan modal, bukan dari angka yang dicocok-cocokkan.
Ada satu hal yang langsung terlihat dari contoh ini dan biasanya bikin pemilik usaha terdiam sebentar. Laba usaha setahun Rp 38.400.000, tapi modal cuma bertambah bersih Rp 19.400.000, yaitu dari Rp 45.000.000 ke Rp 64.400.000. Naiknya Rp 19.400.000 itu berasal dari setoran Rp 5.000.000 ditambah laba Rp 38.400.000 dikurangi prive Rp 24.000.000. Dengan kata lain, hampir dua pertiga laba tahun itu tidak pernah tertinggal di dalam usaha. Informasi seperti ini tidak akan pernah muncul kalau Anda berhenti di laba rugi dan neraca saja.
Contoh Laporan Perubahan Modal untuk PT dan CV
Untuk badan usaha, bentuk laporannya lebih berlapis karena hak pemilik tidak lagi satu pos tunggal. SAK EMKM sendiri menyebut ekuitas sebagai salah satu pos yang disajikan dalam laporan posisi keuangan, di samping aset dan liabilitas (IAI, SAK EMKM Bab 4). Pada perseroan terbatas, ekuitas itu biasanya dipecah menjadi modal disetor, cadangan, dan saldo laba atau laba ditahan.
Perbedaan penting lainnya, PT tidak mengenal prive. Penggantinya adalah dividen, dan pembagiannya tidak bisa diputuskan sendiri oleh pemilik. Undang-Undang Nomor 40 Tahun 2007 tentang Perseroan Terbatas Pasal 70 ayat (1) mewajibkan perseroan menyisihkan jumlah tertentu dari laba bersih setiap tahun buku untuk cadangan, dan ayat (3) menyebut penyisihan itu dilakukan sampai cadangan mencapai paling sedikit 20 persen dari jumlah modal yang ditempatkan dan disetor. Pasal 71 ayat (1) menegaskan penggunaan laba bersih termasuk penentuan jumlah penyisihan cadangan diputuskan oleh RUPS (Naskah UU 40/2007, peraturan.go.id).
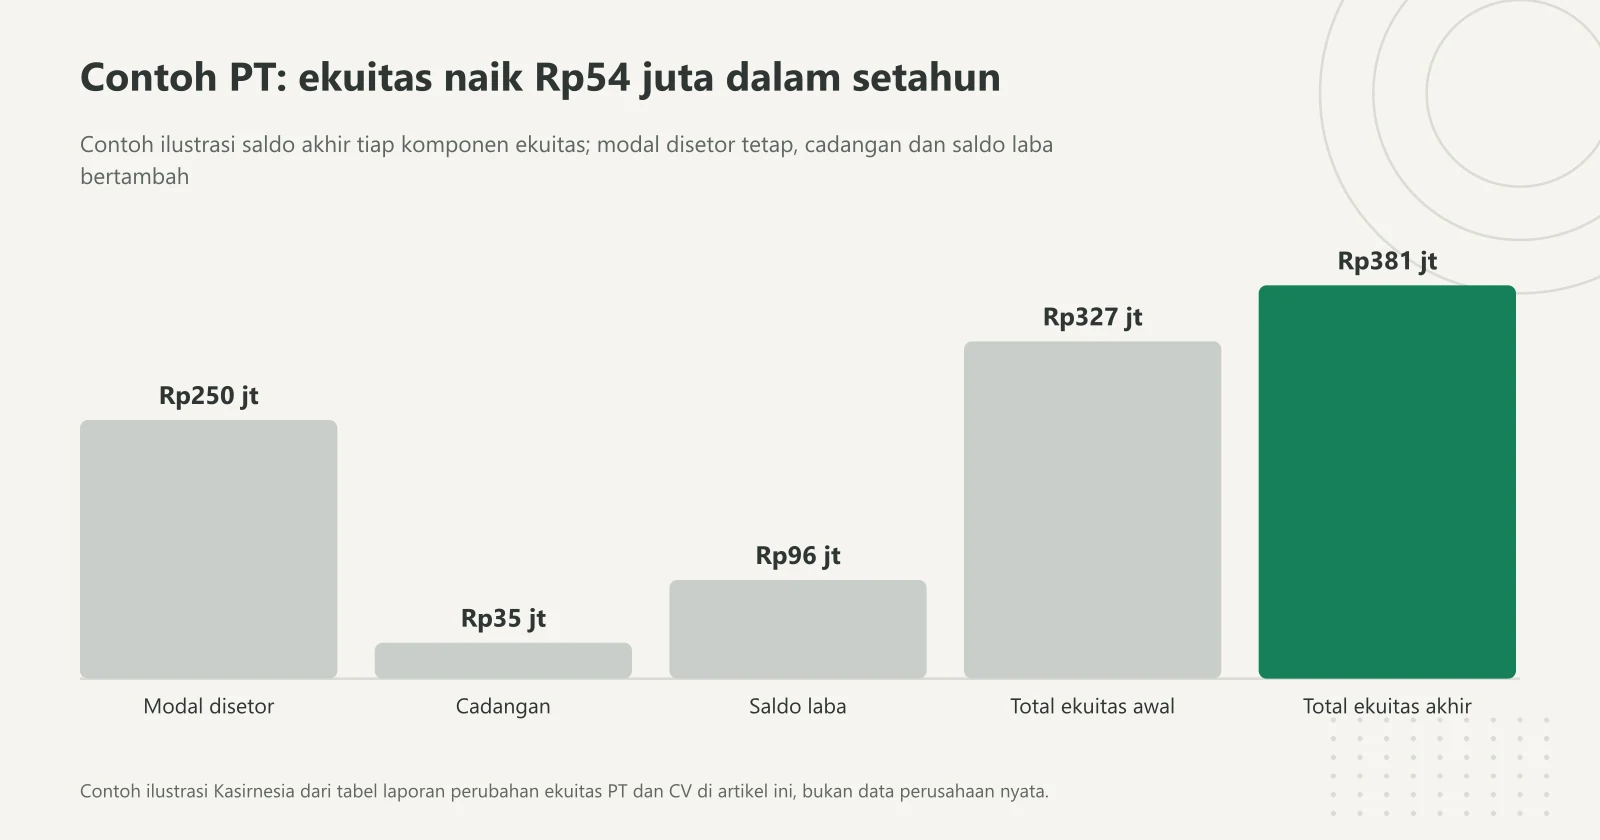
Berikut contoh ilustrasi untuk PT Rasa Nusantara, sebuah usaha kuliner dengan tiga gerai, memakai angka karangan. Modal ditempatkan dan disetor Rp 250.000.000, cadangan awal Rp 15.000.000, saldo laba awal Rp 62.000.000. Laba bersih tahun berjalan Rp 84.000.000. RUPS memutuskan menyisihkan Rp 20.000.000 ke cadangan dan membagikan dividen Rp 30.000.000.
| Komponen ekuitas | Saldo awal | Perubahan tahun berjalan | Saldo akhir |
|---|---|---|---|
| Modal disetor | Rp 250.000.000 | Tidak ada tambahan setoran | Rp 250.000.000 |
| Cadangan | Rp 15.000.000 | + Rp 20.000.000 penyisihan laba | Rp 35.000.000 |
| Saldo laba | Rp 62.000.000 | + Rp 84.000.000 laba bersih, - Rp 20.000.000 ke cadangan, - Rp 30.000.000 dividen | Rp 96.000.000 |
| Total ekuitas | Rp 327.000.000 | + Rp 54.000.000 | Rp 381.000.000 |
Cek aritmetikanya. Saldo laba akhir: Rp 62.000.000 ditambah Rp 84.000.000 sama dengan Rp 146.000.000, dikurangi Rp 20.000.000 menjadi Rp 126.000.000, dikurangi Rp 30.000.000 menjadi Rp 96.000.000. Total ekuitas awal: Rp 250.000.000 ditambah Rp 15.000.000 ditambah Rp 62.000.000 sama dengan Rp 327.000.000. Total ekuitas akhir: Rp 250.000.000 ditambah Rp 35.000.000 ditambah Rp 96.000.000 sama dengan Rp 381.000.000. Selisihnya Rp 54.000.000, yang persis sama dengan laba bersih Rp 84.000.000 dikurangi dividen Rp 30.000.000. Penyisihan cadangan Rp 20.000.000 tidak mengubah total ekuitas karena hanya berpindah antar pos di dalam ekuitas itu sendiri.
Satu catatan praktis dari contoh ini. Batas cadangan minimum 20 persen dari modal ditempatkan dan disetor berarti Rp 50.000.000 untuk PT Rasa Nusantara. Cadangan akhir baru Rp 35.000.000, jadi perseroan masih punya kewajiban menyisihkan laba di tahun-tahun berikutnya sampai batas itu tercapai. Angka seperti ini hanya kelihatan kalau laporan perubahan ekuitas disusun, bukan kalau Anda cuma melihat total ekuitas di neraca.
Untuk CV dan firma, formatnya berada di tengah. Tidak ada modal saham dan tidak ada dividen, tapi modal harus dirinci per sekutu karena hak masing-masing berbeda. Jadi barisnya menjadi modal awal sekutu A, bagian laba sekutu A, prive sekutu A, modal akhir sekutu A, lalu diulang untuk sekutu berikutnya, dan ditutup baris total. Pembagian laba antar sekutu mengikuti kesepakatan di akta pendirian, jadi persentasenya belum tentu sama rata. Kasirnesia adalah aplikasi kasir, bukan konsultan hukum atau pajak, jadi untuk struktur badan usaha dan pembagian laba antar sekutu sebaiknya Anda konfirmasi ke notaris atau konsultan yang menangani akta usaha Anda.
Prive, Kebiasaan Ambil Uang Laci yang Diam-Diam Menggerus Modal
Bagian ini yang menurut kami paling sering jadi biang masalah di usaha perorangan, dan sekaligus paling jarang dibicarakan terbuka. Mengambil uang dari laci kasir untuk keperluan pribadi bukan kesalahan moral dan bukan sesuatu yang perlu disembunyikan. Yang bermasalah adalah mengambil tanpa mencatat, karena kalau tidak dicatat maka laporan perubahan modal Anda tidak akan pernah cocok dengan neraca.
Untuk melihat dampaknya, berikut tiga skenario contoh ilustrasi dengan laba bersih bulanan yang sama, yaitu Rp 3.200.000, tapi tingkat prive yang berbeda.
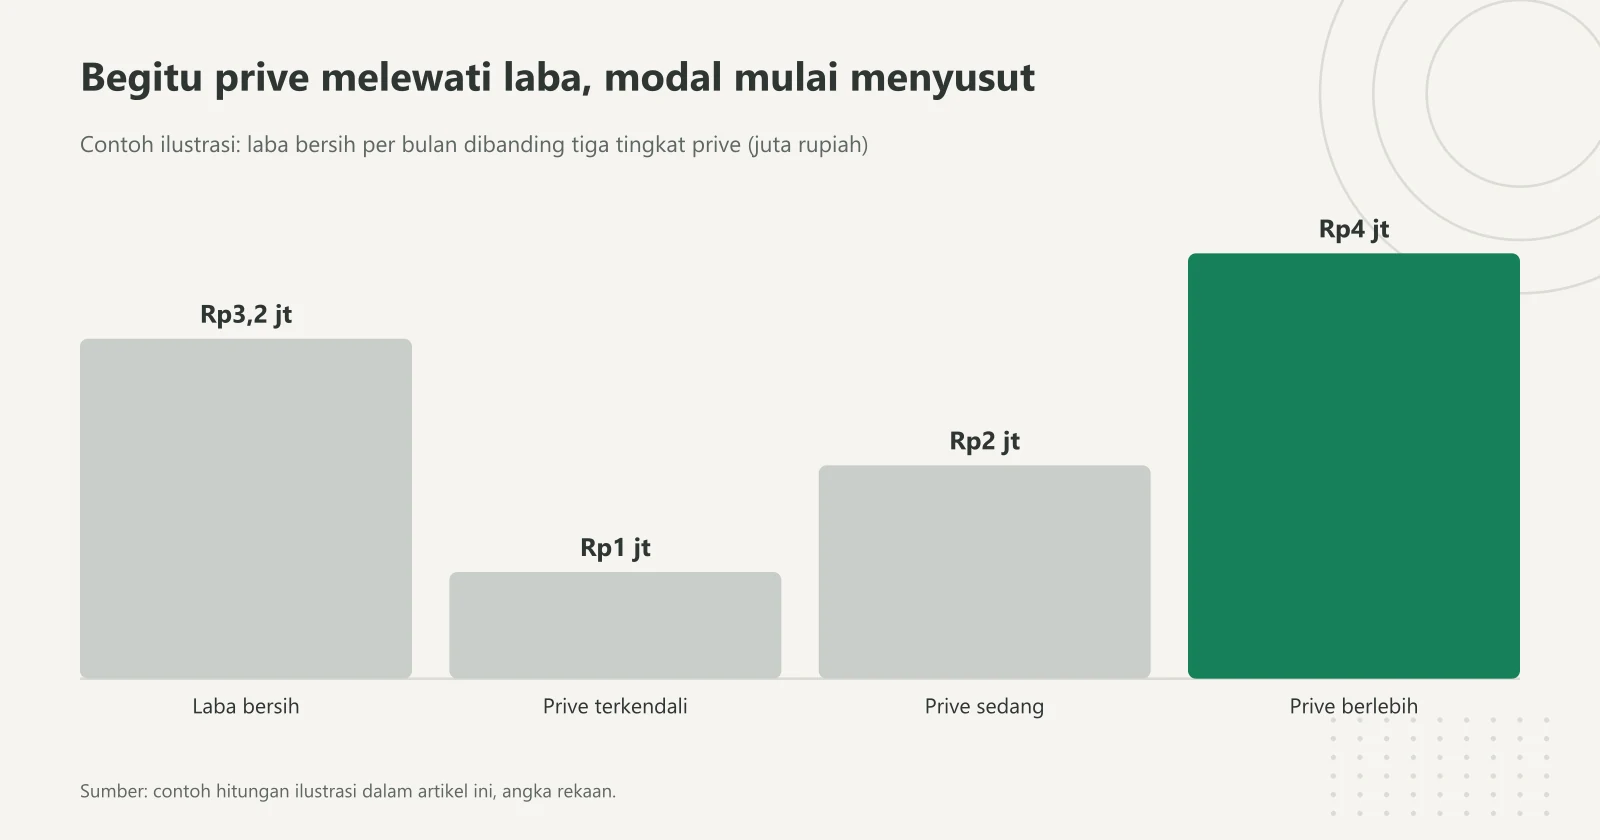
Batang pertama adalah laba bersih bulanan; selama batang prive lebih pendek, modal masih bertambah, tetapi prive berlebih yang melewati laba membuat modal turun Rp800.000 per bulan. Diagram: Kasirnesia, contoh hitungan ilustrasi.
| Skenario | Laba bersih per bulan | Prive per bulan | Modal bertambah per bulan | Dampak dalam 12 bulan |
|---|---|---|---|---|
| Prive terkendali | Rp 3.200.000 | Rp 1.000.000 | Rp 2.200.000 | Modal naik Rp 26.400.000 |
| Prive sedang | Rp 3.200.000 | Rp 2.000.000 | Rp 1.200.000 | Modal naik Rp 14.400.000 |
| Prive berlebih | Rp 3.200.000 | Rp 4.000.000 | Minus Rp 800.000 | Modal turun Rp 9.600.000 |
Baris paling bawah itu yang berbahaya. Usaha tetap tercatat untung Rp 3.200.000 setiap bulan, laporan laba rugi kelihatan sehat, tapi modal justru menyusut Rp 800.000 setiap bulan atau Rp 9.600.000 dalam setahun. Kalau pemiliknya cuma melihat laporan laba rugi, dia akan yakin usahanya berkembang. Padahal usaha itu sedang perlahan dimakan dari dalam, dan yang menunjukkan hal itu hanya laporan perubahan modal.
Ada dua kebiasaan sederhana yang membuat prive gampang dikendalikan. Pertama, tetapkan angka gaji pemilik yang tetap setiap bulan dan ambil sekali saja di tanggal yang sama, bukan mengambil sedikit-sedikit setiap hari sesuai kebutuhan. Kedua, pisahkan rekening usaha dan rekening pribadi, lalu biasakan prive dilakukan lewat transfer antar rekening, bukan lewat laci kasir. Dengan cara kedua, mutasi rekening otomatis jadi bukti prive tanpa Anda perlu mencatat manual.
Perlu ditegaskan bedanya dengan gaji pemilik yang resmi. Kalau Anda menetapkan diri sendiri sebagai karyawan dengan gaji tetap dan mencatatnya seperti gaji karyawan lain, angka itu masuk beban di laporan laba rugi dan mengurangi laba bersih. Kalau Anda mengambil uang sesuai kebutuhan tanpa status karyawan, itu prive dan tidak boleh masuk laporan laba rugi. Dua-duanya sah, tapi jangan dicampur karena hasil laba bersihnya akan berbeda dan angka pajak Anda ikut terpengaruh.
Cara Menyusun dan Mengecek Laporan Perubahan Modal Langkah demi Langkah
Setelah semua konsep di atas, urutan kerjanya sebenarnya pendek. Berikut tujuh langkah yang bisa Anda jalankan di akhir bulan atau akhir tahun buku, dengan asumsi catatan transaksi harian sudah rapi.
- Tentukan periode dan kunci tanggalnya. Pilih rentang yang sama persis dengan laporan laba rugi, misalnya 1 sampai 31 Oktober. Periode yang berbeda satu hari saja sudah cukup membuat angka tidak pernah cocok.
- Ambil modal awal dari modal akhir periode sebelumnya. Jangan menghitung ulang dari nol. Kalau ini periode pertama usaha berjalan, modal awal adalah setoran awal pemilik saat usaha dimulai.
- Salin laba bersih dari laporan laba rugi, jangan diketik ulang dari ingatan. Pastikan yang Anda pakai adalah angka final setelah jurnal penyesuaian, bukan angka sementara. Kalau prosesnya masih manual, sumber angka yang paling aman adalah neraca saldo setelah penyesuaian.
- Kumpulkan seluruh setoran modal tambahan periode itu. Telusuri mutasi rekening usaha dan cari uang masuk yang bukan berasal dari penjualan. Barang atau peralatan yang pemilik serahkan ke usaha juga termasuk setoran modal, dicatat sebesar nilai wajarnya.
- Kumpulkan seluruh prive periode itu. Ini bagian yang paling sering bocor. Cek mutasi rekening, catatan pengambilan kas, dan jangan lupa barang dagang yang dipakai sendiri. Sekardus mi instan yang dibawa pulang tetap prive, bukan beban usaha.
- Hitung dan susun laporannya. Modal awal ditambah setoran ditambah laba bersih dikurangi prive. Tulis berurutan dari atas ke bawah supaya siapa pun bisa menelusuri angkanya tanpa perlu bertanya.
- Cocokkan modal akhir dengan angka modal di neraca. Kalau sama persis, laporan Anda sudah benar. Kalau berbeda, jangan diakali dengan menambah pos "lain-lain".
Kalau muncul selisih, telusuri empat kemungkinan ini berurutan. Pertama, laba bersih yang dipakai bukan angka final setelah penyesuaian. Kedua, ada prive yang belum tercatat, biasanya pengambilan kecil dari laci kasir. Ketiga, ada setoran modal pemilik yang salah dicatat sebagai pendapatan penjualan sehingga laba bersihnya menggelembung. Keempat, periode laporan laba rugi dan neraca tidak sama persis. Dari pengalaman kami menemani pemilik warung dan kafe merapikan pembukuan, penyebab kedua yang paling sering muncul.
Titik paling rawan dari seluruh proses ini adalah kualitas data harian, bukan rumusnya. Rumusnya cuma satu baris dan tidak pernah berubah. Yang membuat laporan berantakan biasanya penjualan yang tidak tercatat lengkap, atau uang keluar yang tidak pernah dicatat asal-usulnya. Kalau semua transaksi penjualan tercatat otomatis lewat aplikasi kasir, angka pendapatan dan HPP yang jadi bahan laba rugi sudah rapi sejak awal, sehingga sisa pekerjaan Anda tinggal mencatat setoran modal dan prive yang memang tidak lewat kasir. Anda bisa melihat detail laporan yang tersedia di halaman fitur, atau mencoba langsung lewat paket gratis untuk satu siklus bulanan penuh sebelum memutuskan.
Terakhir, satu saran yang sering kami sampaikan: buat laporan perubahan modal bulanan, bukan tahunan saja. Kalau dibuat setahun sekali, Anda baru tahu modal tergerus di bulan Desember, saat tidak banyak yang bisa diperbaiki. Kalau dibuat bulanan, satu bulan dengan prive berlebih akan langsung terlihat dan bisa dikoreksi di bulan berikutnya. Laporan ini cuma lima sampai enam baris, jadi bebannya kecil dibanding manfaat peringatan dininya.
FAQ: Pertanyaan Umum seputar Laporan Perubahan Modal
Apa itu laporan perubahan modal?
Laporan perubahan modal adalah laporan keuangan yang menjelaskan kenapa modal pemilik di awal periode berbeda dengan modal di akhir periode. Isinya menelusuri tiga hal yang menggerakkan angka itu, yaitu laba atau rugi yang dihasilkan usaha, setoran modal baru dari pemilik, dan pengambilan pribadi atau prive. Laporan ini biasanya disusun setelah laporan laba rugi dan sebelum neraca.
Apa rumus laporan perubahan modal?
Rumus dasarnya adalah modal awal ditambah setoran modal tambahan ditambah laba bersih dikurangi prive sama dengan modal akhir. Kalau usaha mengalami rugi bersih, angka rugi itu dikurangkan, bukan ditambahkan. Angka laba bersih diambil persis dari baris paling bawah laporan laba rugi periode yang sama, dan hasil modal akhir harus sama persis dengan angka modal di neraca.
Apakah UMKM wajib membuat laporan perubahan modal?
Tidak wajib secara formal. SAK EMKM paragraf 3.9 menyebut laporan keuangan minimum hanya terdiri dari laporan posisi keuangan, laporan laba rugi, dan catatan atas laporan keuangan. Meski begitu, laporan perubahan modal tetap berguna karena tanpa laporan itu Anda sulit menjelaskan kenapa modal di neraca berubah, dan Undang-Undang KUP sendiri menyebut modal sebagai salah satu hal yang harus tercatat dalam pembukuan.
Apa bedanya prive dengan gaji pemilik?
Prive adalah pengambilan aset usaha untuk keperluan pribadi pemilik, dan angkanya mengurangi modal tanpa pernah muncul sebagai beban di laporan laba rugi. Gaji pemilik yang ditetapkan resmi dan dibayarkan seperti karyawan lain dicatat sebagai beban usaha, jadi ikut mengurangi laba bersih. Pada usaha perorangan, kebanyakan pengambilan uang harian pemilik sebenarnya masuk kategori prive, bukan gaji.
Kenapa modal akhir saya tidak sama dengan angka modal di neraca?
Penyebab paling sering ada empat, yaitu laba bersih yang dipakai bukan angka final setelah penyesuaian, prive yang belum dicatat karena diambil langsung dari laci kasir, setoran modal pemilik yang tercatat sebagai pendapatan, dan periode laporan yang tidak sama persis. Telusuri keempatnya berurutan, karena selisih modal hampir selalu berasal dari salah satu di antaranya.
Apa bedanya laporan perubahan modal pada usaha perorangan dan pada PT?
Pada usaha perorangan hanya ada satu pos modal pemilik, dan pengurangnya adalah prive. Pada PT, ekuitas dipecah menjadi modal disetor, cadangan, dan saldo laba, sedangkan pengurangnya adalah dividen yang diputuskan lewat RUPS. Undang-Undang Perseroan Terbatas juga mewajibkan penyisihan sebagian laba bersih untuk cadangan sampai jumlah tertentu, jadi tidak semua laba bisa langsung dibagikan.
Sebaiknya laporan perubahan modal dibuat bulanan atau setahun sekali?
Sebaiknya bulanan, bukan tahunan saja. Kalau dibuat setahun sekali, Anda baru tahu modal tergerus di bulan Desember, saat tidak banyak yang bisa diperbaiki. Kalau dibuat bulanan, satu bulan dengan prive berlebih akan langsung terlihat dan bisa dikoreksi di bulan berikutnya. Laporannya cuma lima sampai enam baris, jadi bebannya kecil dibanding manfaat peringatan dininya.
Masih bingung menyusun laporan perubahan modal untuk usaha Anda sendiri? Chat tim Kasirnesia lewat WhatsApp di wa.me/6285136212005, kami bantu tunjukkan dari mana angka laba bersih dan prive bisa Anda ambil.