Rasio profitabilitas adalah kelompok ukuran yang membandingkan laba usaha dengan sesuatu yang menghasilkan laba itu, entah penjualan, total aset, atau modal pemilik, supaya Anda tahu bukan sekadar untung berapa rupiah tapi untung itu setara berapa persen dari yang sudah dikeluarkan. Buat pemilik warung, kafe, atau toko kelontong, kelompok rasio inilah yang menjawab pertanyaan yang paling sering muncul di akhir bulan: omzet naik terus, tapi kenapa uang yang benar-benar menjadi milik saya rasanya segitu-segitu saja.
Ada satu kekeliruan yang perlu dibereskan sejak paragraf awal. Rasio profitabilitas sering dicampuradukkan dengan rasio likuiditas seperti rasio lancar, padahal keduanya mengukur hal yang berbeda dan bisa memberi kabar yang bertentangan pada bulan yang sama. Usaha bisa punya rasio lancar yang rapi tapi rasio profitabilitasnya terjun bebas, atau sebaliknya. Artikel ini membahas kelompok profitabilitas secara utuh, lengkap dengan rumus, contoh hitung memakai angka rupiah, dan cara membaca hasilnya.
Daftar Isi
- Beda Rasio Profitabilitas dan Rasio Likuiditas yang Sering Tertukar
- Lima Rasio Profitabilitas yang Benar-Benar Dipakai Usaha Kecil
- Contoh Hitung Tiga Margin dari Laporan Laba Rugi Kafe
- Contoh Hitung ROA dan ROE dari Neraca Toko Kelontong
- Tabel Ringkas Rumus, Contoh Angka, dan Cara Membacanya
- Berapa Angka yang Wajar dan Kenapa Patokan Internet Menyesatkan
- Cara Membaca Arah Rasio dan Kesalahan Hitung yang Sering Terjadi
- FAQ: Pertanyaan Umum seputar Rasio Profitabilitas
Beda Rasio Profitabilitas dan Rasio Likuiditas yang Sering Tertukar
Kalau Anda sudah membaca artikel kami soal rasio lancar, Anda sudah berkenalan dengan satu anggota kelompok rasio likuiditas. Rasio lancar membandingkan aset lancar dengan utang lancar, dan pertanyaan yang dijawabnya adalah pertanyaan soal napas pendek: kalau semua tagihan yang jatuh tempo dalam 12 bulan ditagih, apakah usaha sanggup membayar. Itu pertanyaan tentang kesanggupan bayar, bukan tentang untung.
Rasio profitabilitas menjawab pertanyaan yang berbeda: dari semua aktivitas yang Anda lakukan bulan ini, seberapa besar yang berubah menjadi laba. Pembilangnya laba, penyebutnya bisa penjualan, total aset, atau modal pemilik. Karena pertanyaannya berbeda, jawabannya juga bisa berbeda arah, dan justru di situ letak gunanya membaca keduanya berdampingan.
Pemisahan ini bukan kesepakatan tidak resmi antar penulis blog keuangan. Bank Indonesia memakai pemisahan yang sama di Tabel 16 Indikator Sektor Korporasi, dokumen statistik yang menghitung rasio kinerja dari emiten non-keuangan yang tercatat di bursa. Di tabel itu ada baris berjudul "Rasio Likuiditas" yang menaungi "Current Ratio (Aset Lancar/Kewajiban Lancar)", dan baris terpisah berjudul "Rasio Profitabilitas" yang menaungi "Return on Assets (Pendapatan Bersih (Disetahunkan)/Rata-rata Aset)" serta "Return on Equity (Pendapatan Bersih (Disetahunkan)/Rata-rata Ekuitas)" (Bank Indonesia). Dua kelompok, dua kotak berbeda, dua pertanyaan berbeda.
Contoh nyata dari tabel yang sama menunjukkan kenapa membedakan keduanya penting. Untuk sektor perdagangan, current ratio hanya bergeser tipis dari 1,49 pada 2019 menjadi 1,41 pada 2020. Kalau Anda cuma melihat angka itu, keadaan tampak tenang. Padahal pada periode yang sama return on assets sektor perdagangan jatuh dari 4,02 persen menjadi 0,56 persen, dan return on equity jatuh dari 7,60 persen menjadi 1,08 persen. Likuiditasnya nyaris tidak berubah, profitabilitasnya rontok.
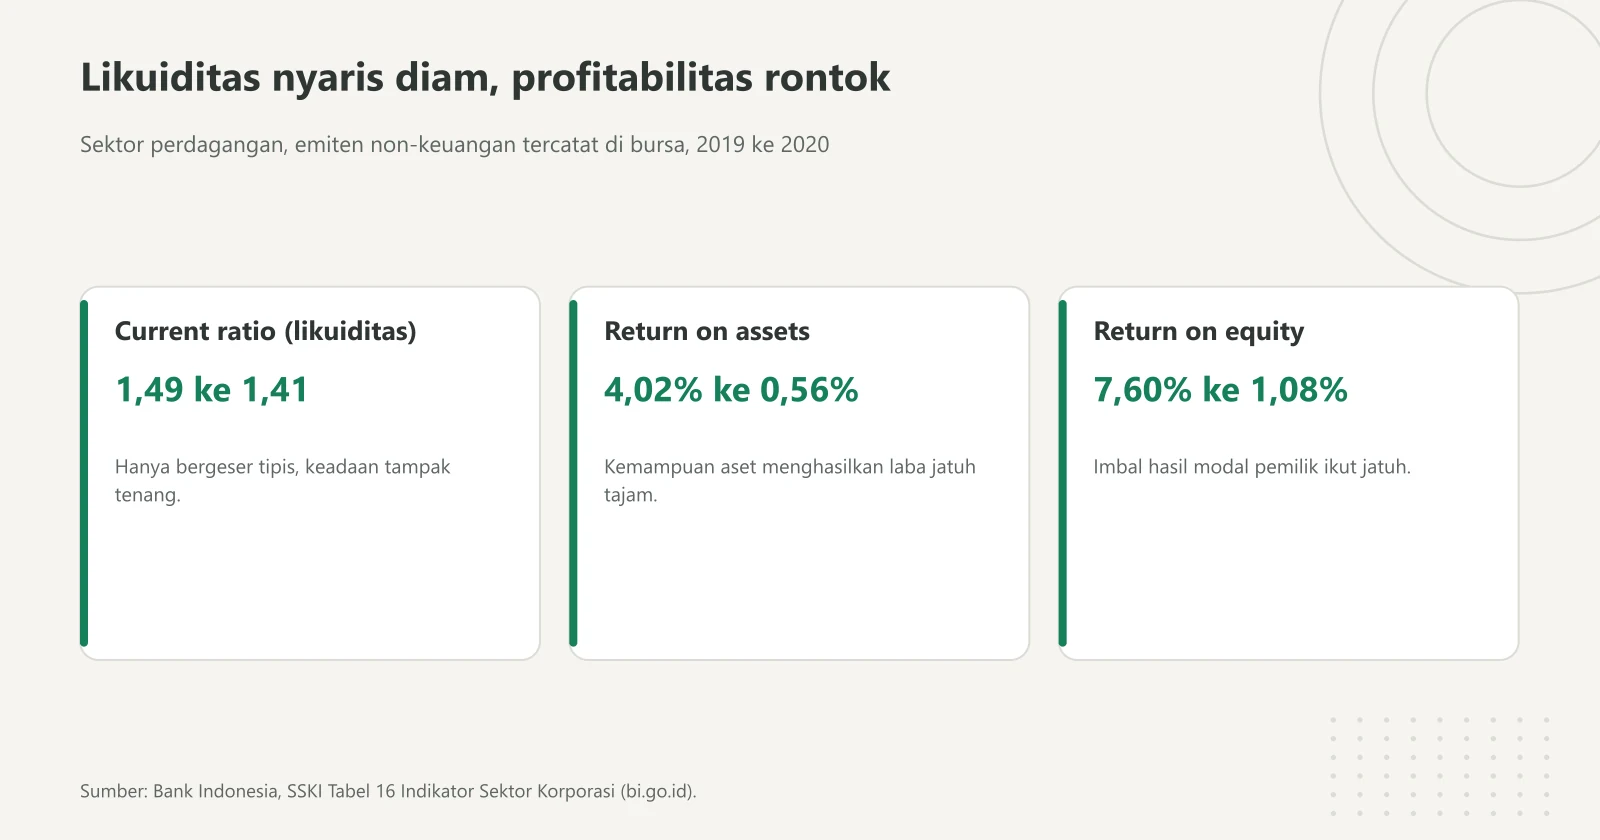
Kartu pertama adalah rasio likuiditas yang hampir tidak berubah, dua kartu berikutnya rasio profitabilitas yang jatuh pada periode yang sama; karena itu keduanya perlu dibaca berdampingan. Diagram: Kasirnesia, diolah dari SSKI Tabel 16 Bank Indonesia.
Poin Penting: Rasio lancar yang aman tidak pernah menjadi bukti usaha Anda untung. Rasio lancar cuma bilang tagihan bisa dibayar. Rasio profitabilitas yang bilang apakah usaha layak diteruskan dengan cara kerja yang sekarang.
Lima Rasio Profitabilitas yang Benar-Benar Dipakai Usaha Kecil
Buku teks keuangan memuat belasan rasio profitabilitas. Untuk usaha yang dikelola sendiri oleh pemiliknya, lima ini sudah cukup dan sisanya jarang mengubah keputusan apa pun.
Tiga yang pertama membaca laporan laba rugi dari atas ke bawah, satu lapis demi satu lapis. Gross profit margin atau margin laba kotor membandingkan laba kotor dengan penjualan. Laba kotor sendiri adalah penjualan dikurangi harga pokok penjualan, yaitu biaya barang atau bahan yang benar-benar terjual. Rasio ini menjawab satu hal saja: apakah selisih harga beli dan harga jual Anda cukup lebar. Kalau angkanya bermasalah, akarnya ada di harga jual, harga beli dari supplier, atau susut dan kerusakan barang.
Operating profit margin atau margin laba operasional membandingkan laba operasional dengan penjualan. Laba operasional adalah laba kotor dikurangi seluruh beban menjalankan usaha, seperti gaji, sewa, listrik, air, internet, promosi, dan penyusutan peralatan. Rasio ini menjawab pertanyaan yang lebih pahit: setelah semua ongkos buka pintu setiap hari dibayar, masih tersisa berapa.
Net profit margin atau margin laba bersih membandingkan laba bersih dengan penjualan. Laba bersih dihitung setelah bunga pinjaman, pajak, dan beban lain di luar operasional ikut dikurangkan. Ini angka terakhir dan paling jujur, karena inilah yang benar-benar tersisa untuk pemilik. Kalau Anda perlu menyegarkan lagi cara memilah laba kotor dan laba bersih, kami sudah membahas langkahnya di panduan cara menghitung laba.
Dua sisanya tidak lagi memakai penjualan sebagai penyebut, melainkan neraca. Return on assets (ROA) membandingkan laba dengan seluruh aset usaha, termasuk stok barang, peralatan, dan kas. Otoritas Jasa Keuangan mendefinisikannya sebagai rasio untuk mengukur kemampuan menghasilkan laba dari aset yang dipakai mendukung operasional dan permodalan (OJK). Return on equity (ROE) membandingkan laba dengan ekuitas, yaitu modal pemilik setelah seluruh utang dikurangkan, dan oleh OJK didefinisikan sebagai rasio untuk mengukur kemampuan menghasilkan laba dari ekuitas.
Perlu dicatat, dokumen OJK yang kami kutip adalah Surat Edaran Nomor 1/SEOJK.05/2016 tentang Tingkat Kesehatan Keuangan Perusahaan Pembiayaan, jadi konteksnya perusahaan pembiayaan yang diawasi OJK, bukan warung atau kafe. Yang kami ambil hanyalah definisi dan cara berpikirnya, bukan klaim bahwa aturan itu berlaku untuk usaha Anda.
Contoh Hitung Tiga Margin dari Laporan Laba Rugi Kafe
Berikut contoh ilustrasi dengan angka karangan yang sengaja dibuat rapi supaya hasil persennya mudah dicek ulang. Anggap sebuah kafe kecil menutup buku untuk satu bulan penuh dan menyusun laporan laba rugi seperti ini.
Penjualan bulan itu Rp 90.000.000. Harga pokok penjualan, yaitu biji kopi, susu, gula, sirup, dan kemasan untuk minuman yang benar-benar terjual, tercatat Rp 31.500.000. Laba kotornya berarti Rp 90.000.000 dikurangi Rp 31.500.000, yaitu Rp 58.500.000.
Gross profit margin dihitung dari Rp 58.500.000 dibagi Rp 90.000.000, lalu dikali 100 persen, hasilnya 65,0 persen. Artinya dari setiap Rp 100.000 yang masuk laci, Rp 65.000 tersisa setelah bahan bakunya dibayar. Angka ini belum menghitung apa pun soal gaji dan sewa.
Sekarang beban operasionalnya. Gaji barista dan kasir Rp 21.000.000, sewa tempat Rp 8.000.000, listrik dan air dan internet Rp 4.400.000, promosi dan konten media sosial Rp 2.000.000, serta penyusutan mesin kopi dan perabot Rp 1.500.000. Totalnya Rp 36.900.000. Laba operasional berarti Rp 58.500.000 dikurangi Rp 36.900.000, yaitu Rp 21.600.000.
Operating profit margin dihitung dari Rp 21.600.000 dibagi Rp 90.000.000, hasilnya 24,0 persen. Perhatikan lompatannya: margin turun dari 65,0 persen ke 24,0 persen hanya karena beban operasional. Selisih 41 poin persentase itu adalah harga membuka pintu setiap hari, dan di banyak kafe yang kami temui, di situlah letak masalah sebenarnya, bukan di harga jual kopi.
Terakhir, di luar operasional ada bunga pinjaman modal kerja Rp 1.600.000 serta pajak dan beban lain-lain Rp 2.000.000, keduanya angka ilustrasi. Laba bersihnya menjadi Rp 21.600.000 dikurangi Rp 3.600.000, yaitu Rp 18.000.000. Net profit margin dihitung dari Rp 18.000.000 dibagi Rp 90.000.000, hasilnya 20,0 persen.
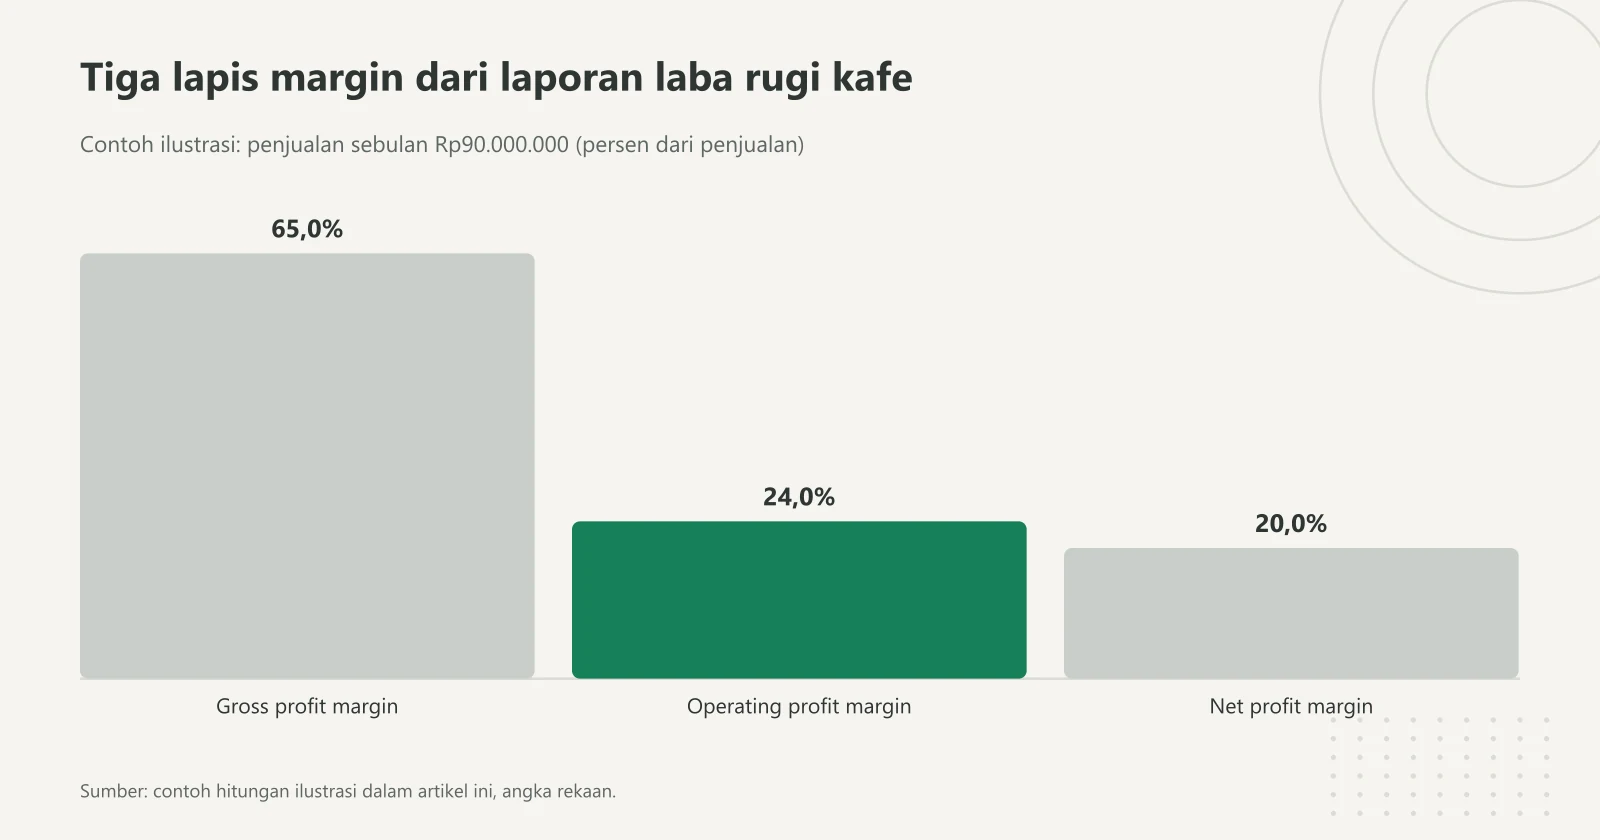
Setiap batang adalah satu lapis laporan laba rugi; jarak terbesar ada antara margin kotor dan margin operasional, yaitu biaya membuka pintu setiap hari. Diagram: Kasirnesia, contoh hitungan ilustrasi.
Besaran pajak dalam contoh ini murni ilustrasi supaya aritmetikanya utuh. Skema dan tarif pajak yang berlaku untuk usaha Anda bergantung pada bentuk badan usaha dan pilihan skema perhitungannya, dan itu ranah konsultan pajak, bukan ranah aplikasi kasir.
Contoh Hitung ROA dan ROE dari Neraca Toko Kelontong
Dua rasio berikutnya butuh neraca, bukan laporan laba rugi. Berikut contoh ilustrasi kedua dengan angka karangan, kali ini sebuah toko kelontong yang menutup buku untuk satu tahun.
Sisi asetnya: kas dan saldo rekening usaha Rp 25.000.000, persediaan barang dagang Rp 85.000.000, kasbon pelanggan yang belum tertagih Rp 10.000.000, nilai buku etalase dan rak dan kulkas dan timbangan Rp 60.000.000, serta nilai buku motor operasional Rp 20.000.000. Totalnya Rp 200.000.000.
Sisi kewajibannya: utang ke supplier Rp 45.000.000 dan sisa pinjaman bank Rp 35.000.000, total Rp 80.000.000. Ekuitas atau modal pemilik berarti Rp 200.000.000 dikurangi Rp 80.000.000, yaitu Rp 120.000.000. Laba bersih sepanjang tahun itu Rp 24.000.000.
ROA versi sederhana dihitung dari laba bersih setahun dibagi total aset, yaitu Rp 24.000.000 dibagi Rp 200.000.000, hasilnya 12,0 persen. Bacaannya, setiap Rp 100.000 yang tertanam di toko, baik dalam bentuk stok, etalase, maupun kas, menghasilkan Rp 12.000 laba bersih dalam setahun.
ROE dihitung dari laba bersih setahun dibagi ekuitas, yaitu Rp 24.000.000 dibagi Rp 120.000.000, hasilnya 20,0 persen. Bacaannya, uang pemilik sendiri yang tertanam di toko menghasilkan imbal hasil 20 persen setahun. ROE lebih besar daripada ROA karena sebagian aset toko dibiayai utang supplier dan pinjaman bank, bukan modal pemilik. Ini bukan kabar bagus atau buruk dengan sendirinya, hanya konsekuensi aritmetika dari memakai utang.
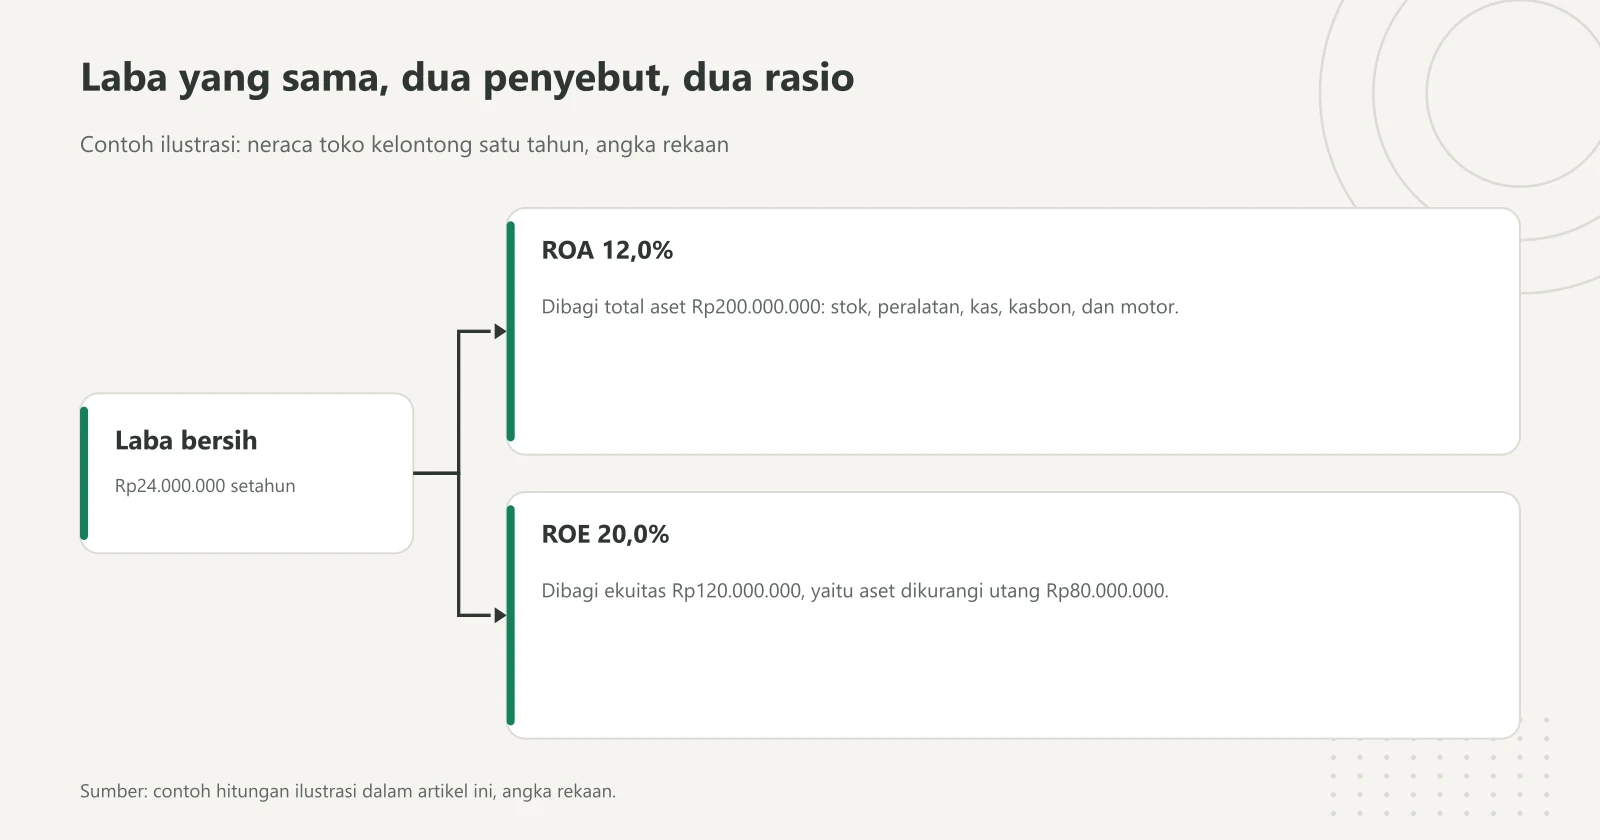
Laba bersih yang sama dibagi dua penyebut berbeda; ROE lebih tinggi daripada ROA karena sebagian aset toko dibiayai utang, bukan modal pemilik. Diagram: Kasirnesia, contoh hitungan ilustrasi.
Satu catatan teknis yang jujur perlu disampaikan. Definisi ROA tidak tunggal. OJK menghitungnya dari perbandingan laba atau rugi sebelum pajak terhadap total aset, dan memakai rata-rata aset sepanjang tahun, bukan saldo akhir tahun (OJK). Kalau contoh ilustrasi di atas dihitung dengan cara itu dan laba sebelum pajaknya Rp 30.000.000, ROA-nya menjadi Rp 30.000.000 dibagi Rp 200.000.000, yaitu 15,0 persen, bukan 12,0 persen. Toko yang sama, angka yang berbeda, hanya karena definisinya berbeda.
Pro Tip: Pilih satu definisi, tulis definisinya di kertas atau catatan, lalu pakai definisi yang sama setiap bulan. Yang membuat rasio berguna bukan definisi mana yang paling benar, melainkan konsistensi supaya angka bulan ini bisa dibandingkan dengan angka bulan lalu.
Tabel Ringkas Rumus, Contoh Angka, dan Cara Membacanya
Tabel berikut merangkum kelima rasio dengan angka dari dua contoh ilustrasi di atas. Kafe memakai periode satu bulan, toko kelontong memakai periode satu tahun.
| Rasio | Rumus | Contoh ilustrasi | Hasil | Cara membacanya |
|---|---|---|---|---|
| Gross profit margin | (Penjualan - HPP) / Penjualan x 100% | Kafe, sebulan: (Rp 90.000.000 - Rp 31.500.000) / Rp 90.000.000 | 65,0% | Selisih harga jual dan biaya bahan. Turun berarti harga beli naik, harga jual tertekan diskon, atau ada susut dan kebocoran stok |
| Operating profit margin | Laba operasional / Penjualan x 100% | Kafe, sebulan: Rp 21.600.000 / Rp 90.000.000 | 24,0% | Sisa setelah gaji, sewa, listrik, promosi, penyusutan. Turun sementara margin kotor tetap berarti biaya tetap tumbuh lebih cepat daripada penjualan |
| Net profit margin | Laba bersih / Penjualan x 100% | Kafe, sebulan: Rp 18.000.000 / Rp 90.000.000 | 20,0% | Yang benar-benar tersisa untuk pemilik. Turun sementara margin operasional tetap berarti beban bunga atau pajak yang bertambah |
| Return on assets (ROA) | Laba bersih setahun / Total aset x 100% | Kelontong, setahun: Rp 24.000.000 / Rp 200.000.000 | 12,0% | Produktivitas seluruh aset. Turun sering berarti stok menumpuk atau ada peralatan mahal yang jarang terpakai |
| Return on equity (ROE) | Laba bersih setahun / Ekuitas x 100% | Kelontong, setahun: Rp 24.000.000 / Rp 120.000.000 | 20,0% | Imbal hasil modal pemilik. Naik tajam tanpa laba yang ikut naik biasanya karena porsi utang membesar, bukan karena usaha membaik |
Semua angka pada kolom contoh adalah ilustrasi, bukan data usaha nyata, dan sengaja dipilih supaya persentasenya bulat dan mudah diperiksa ulang. Silakan hitung ulang sendiri dengan kalkulator sebelum memakai polanya untuk angka Anda.
Berapa Angka yang Wajar dan Kenapa Patokan Internet Menyesatkan
Ini bagian yang paling sering dicari dan paling jarang dijawab dengan jujur. Sejauh penelusuran kami, tidak ada lembaga resmi di Indonesia yang menerbitkan batas wajar rasio profitabilitas khusus untuk warung, kafe, atau toko kelontong. Persentase yang beredar di banyak artikel biasanya diambil dari pasar lain dengan struktur biaya, tarif sewa, dan skala yang sama sekali berbeda dengan usaha kecil di Indonesia.
Yang memang ada adalah ambang untuk industri yang diawasi. OJK, dalam surat edaran yang sama, menetapkan penilaian rentabilitas untuk perusahaan pembiayaan: nilai terbaik diberikan bila return on asset mencapai 2 persen atau lebih, dan bila return on equity mencapai 6 persen atau lebih. Di dokumen yang sama, rasio beban operasional terhadap pendapatan operasional mendapat nilai terbaik bila kurang dari 70 persen (OJK). Sekali lagi, angka-angka itu ditetapkan untuk perusahaan pembiayaan, bukan untuk usaha kuliner atau ritel kecil, jadi jangan dipakai sebagai vonis atas warung Anda.
Contoh dari data Bank Indonesia tadi juga menunjukkan betapa lebarnya ayunan angka ini bahkan di kalangan perusahaan besar yang tercatat di bursa. Return on assets sektor perdagangan tercatat 2,66 persen pada 2018, naik ke 4,02 persen pada 2019, lalu turun ke 0,56 persen pada 2020. Kalau perusahaan sebesar itu bisa berayun sejauh itu dalam tiga tahun, angka tunggal apa pun yang dijadikan patokan universal untuk UMKM patut dicurigai.
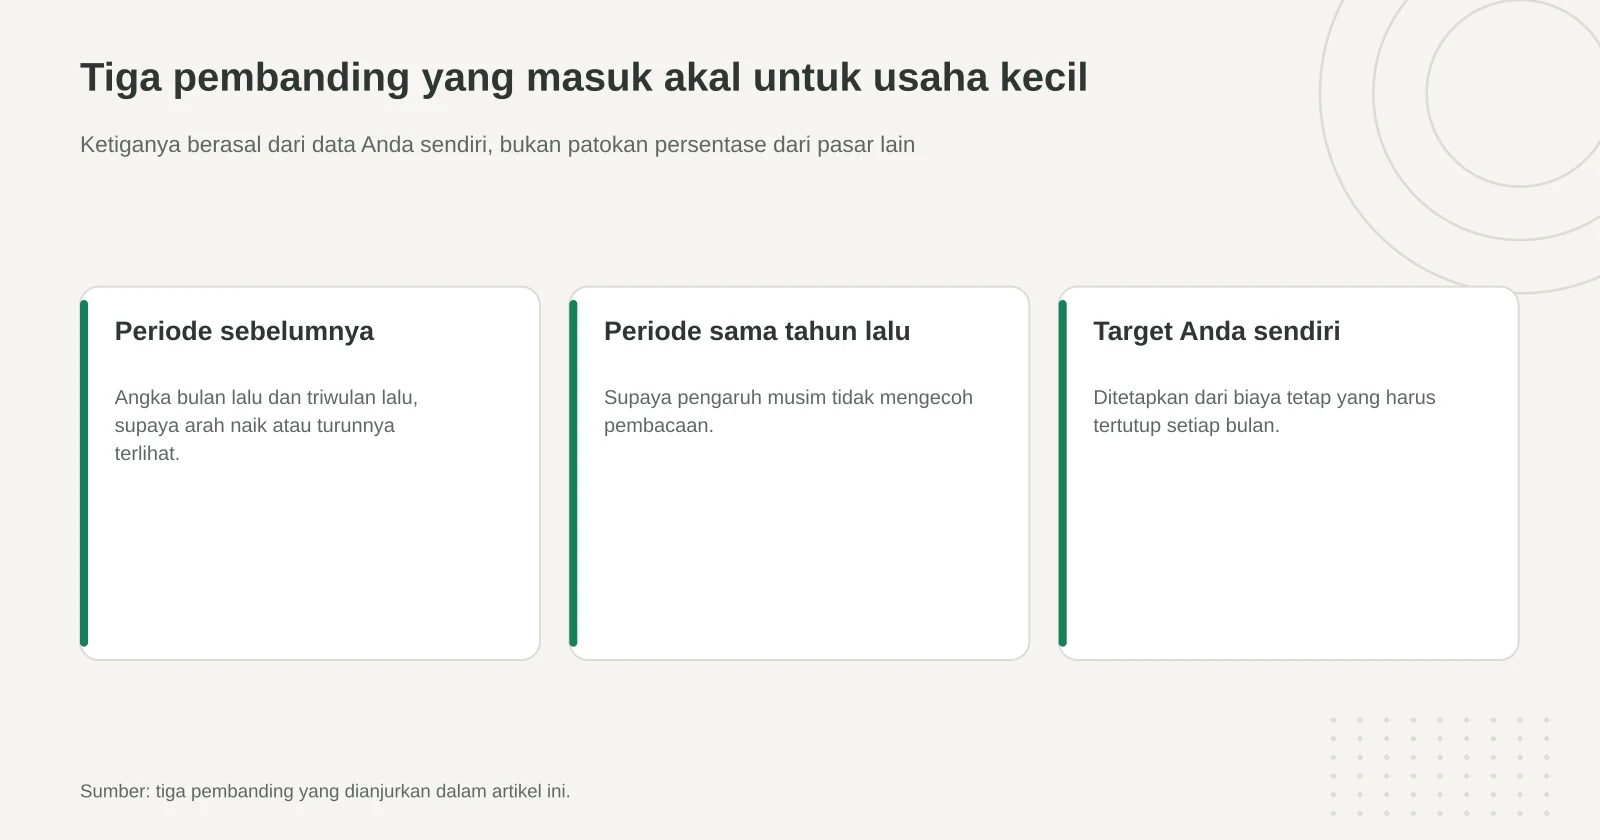
Karena itu pembanding yang paling masuk akal untuk usaha kecil ada tiga, dan ketiganya berasal dari data Anda sendiri. Pertama, angka Anda bulan lalu dan triwulan lalu, supaya terlihat arahnya. Kedua, angka periode yang sama tahun lalu, supaya pengaruh musim tidak mengecoh. Ketiga, target yang Anda tetapkan sendiri berdasarkan biaya tetap yang harus tertutup setiap bulan. Untuk memahami kenapa omzet besar belum tentu berarti untung besar, kami membahasnya terpisah di omzet adalah.
Benchmark: Kalau Anda baru mulai menghitung, cukup catat kelima rasio ini selama tiga bulan berturut-turut tanpa menilai apa pun. Setelah tiga titik data terkumpul, garis arahnya jauh lebih informatif daripada satu angka tunggal yang dibandingkan dengan patokan orang lain.
Cara Membaca Arah Rasio dan Kesalahan Hitung yang Sering Terjadi
Cara membaca kelima rasio ini paling efektif dengan melihat lapisannya berurutan, bukan satu per satu. Kalau gross profit margin turun, akar masalahnya ada di harga jual, harga beli, atau kebocoran stok, dan sisanya ikut turun sebagai efek berantai. Kalau gross profit margin tetap tapi operating profit margin turun, masalahnya ada di beban operasional, biasanya sewa yang naik, tambahan karyawan yang belum sebanding dengan tambahan penjualan, atau biaya promosi yang membengkak. Kalau kedua margin itu tetap tapi net profit margin turun, tersangkanya bunga pinjaman baru atau beban di luar operasional.
Untuk sisi neraca, ROA yang turun sementara margin bersih tetap hampir selalu berarti asetnya membengkak, bukan labanya menyusut. Stok yang menumpuk karena salah beli, mesin mahal yang jarang dipakai, atau kasbon pelanggan yang tidak tertagih semuanya memperbesar penyebut tanpa menambah pembilang. ROE yang melonjak tanpa disertai kenaikan laba juga perlu dicurigai, karena bisa jadi penyebabnya utang bertambah sehingga ekuitas mengecil, bukan usaha yang membaik.
Kesalahan hitung yang paling sering kami temui ada empat. Pertama, mencampur uang pribadi dan uang usaha. Selama belanja rumah tangga masih keluar dari laci kasir, angka ekuitas tidak akan pernah benar dan ROE-nya jadi omong kosong. Standar Akuntansi Keuangan Entitas Mikro, Kecil dan Menengah menempatkan hal ini sebagai asumsi dasar, bukan saran tambahan, dan menyebut bahwa untuk menyusun laporan keuangan berdasarkan SAK EMKM "entitas harus dapat memisahkan kekayaan pribadi pemilik dengan kekayaan dan hasil usaha entitas tersebut" (IAI). Standar ini berlaku efektif per 1 Januari 2018.
Kedua, memasukkan omzet kotor tanpa mengurangi retur, diskon, dan pembatalan pesanan. Penyebut yang menggelembung membuat semua margin terlihat lebih kecil daripada kenyataannya. Ketiga, lupa memasukkan gaji pemilik yang ikut bekerja penuh waktu ke dalam beban operasional. Kalau Anda menjaga kasir setiap hari tapi tidak pernah mencatat upah untuk diri sendiri, operating profit margin Anda dilebih-lebihkan dan Anda sedang mensubsidi usaha sendiri tanpa sadar.
Keempat, mencampur periode. Laba satu bulan tidak boleh dibagi total aset lalu disebut ROA, karena ROA memakai periode tahunan. Kalau ingin membandingkan bulanan, kalikan laba bulanan dengan 12 lebih dulu, dan sadari bahwa hasilnya kasar untuk usaha musiman. Kekeliruan periode ini juga sering muncul saat orang menyamakan ROA dengan ROI, padahal keduanya berbeda penyebut dan berbeda tujuan, sesuatu yang kami bahas terpisah di ROI adalah.
Semua rasio ini memerlukan dua bahan baku: penjualan yang tercatat per transaksi dan harga pokok yang tercatat per barang. Kalau keduanya masih ditulis manual di buku, menghitung lima rasio setiap bulan akan terasa melelahkan dan angkanya rawan meleset. Aplikasi kasir yang mencatat penjualan sekaligus harga modal per item membuat laba kotor terbentuk otomatis, dan sisanya tinggal aritmetika sederhana. Anda bisa melihat cara Kasirnesia merapikan pencatatan itu di halaman fitur. Kalau Anda masih bingung membedakan margin dengan markup saat menetapkan harga jual, kami sudah menulisnya terpisah di margin adalah.
FAQ: Pertanyaan Umum seputar Rasio Profitabilitas
Apa itu rasio profitabilitas dan apa bedanya dengan rasio likuiditas?
Rasio profitabilitas adalah kelompok rasio yang membandingkan laba usaha dengan penjualan, total aset, atau modal pemilik, supaya terlihat seberapa efisien usaha mengubah aktivitas jadi untung. Rasio likuiditas seperti rasio lancar mengukur hal yang berbeda, yaitu kesanggupan membayar tagihan jangka pendek yang jatuh tempo. Bank Indonesia sendiri memisahkan keduanya dalam kelompok berbeda di tabel indikator sektor korporasi, Rasio Likuiditas untuk current ratio dan Rasio Profitabilitas untuk ROA dan ROE.
Apa saja rasio profitabilitas yang perlu dihitung usaha kecil?
Lima yang paling berguna untuk UMKM adalah gross profit margin, operating profit margin, net profit margin, return on assets (ROA), dan return on equity (ROE). Tiga yang pertama membaca laporan laba rugi dari atas ke bawah dan menunjukkan di lapisan mana untung Anda menguap. Dua yang terakhir menghubungkan laba dengan aset dan modal, jadi bisa menjawab apakah barang serta uang yang tertanam di usaha sudah bekerja cukup keras.
Bagaimana rumus gross profit margin, operating profit margin, dan net profit margin?
Gross profit margin adalah laba kotor dibagi penjualan dikali 100 persen, dengan laba kotor sama dengan penjualan dikurangi harga pokok penjualan. Operating profit margin adalah laba operasional dibagi penjualan dikali 100 persen, dengan laba operasional sama dengan laba kotor dikurangi seluruh beban operasional. Net profit margin adalah laba bersih dibagi penjualan dikali 100 persen, dihitung setelah bunga, pajak, dan beban lain di luar operasional ikut dikurangkan.
Apa beda ROA dan ROE, dan mana yang lebih penting untuk UMKM?
ROA membandingkan laba dengan seluruh aset usaha, jadi menjawab seberapa produktif barang dagangan, peralatan, dan kas Anda. ROE membandingkan laba dengan modal pemilik saja, jadi menjawab seberapa besar imbal hasil uang Anda sendiri. Keduanya perlu dibaca bersamaan, karena ROE yang tinggi bisa muncul bukan karena usaha efisien, melainkan karena porsi utang besar sehingga modal pemilik kecil.
Berapa angka rasio profitabilitas yang dianggap sehat untuk warung atau kafe?
Tidak ada angka resmi dari otoritas Indonesia yang mengatur batas wajar rasio profitabilitas warung atau kafe, jadi patokan persentase yang beredar di internet sebaiknya tidak ditelan mentah. Yang ada adalah ambang untuk industri terawasi, misalnya OJK memberi nilai terbaik pada perusahaan pembiayaan dengan ROA 2 persen atau lebih dan ROE 6 persen atau lebih. Untuk usaha kecil, pembanding paling jujur adalah angka Anda sendiri bulan lalu dan triwulan lalu.
Kenapa margin kotor saya besar tapi laba bersihnya tipis?
Itu tanda masalahnya bukan di harga jual atau harga beli barang, melainkan di beban operasional seperti sewa, gaji, listrik, dan promosi yang menyerap laba kotor. Cara memastikannya adalah menghitung ketiga margin berturut-turut lalu melihat penurunannya. Kalau gross profit margin stabil tapi operating profit margin anjlok, biaya tetap Anda tumbuh lebih cepat daripada penjualan.
Kenapa ROA toko saya turun padahal margin bersihnya tetap?
ROA yang turun sementara margin bersih tetap hampir selalu berarti asetnya membengkak, bukan labanya menyusut. Stok yang menumpuk karena salah beli, mesin mahal yang jarang dipakai, atau kasbon pelanggan yang tidak tertagih semuanya memperbesar penyebut tanpa menambah pembilang. Jadi periksa dulu persediaan, peralatan, dan piutang pelanggan Anda sebelum menyimpulkan usaha makin tidak untung.
Masih ragu angka mana yang harus Anda pantau lebih dulu? Chat tim Kasirnesia lewat WhatsApp di wa.me/6285136212005, kami bantu petakan rasio mana yang paling relevan dengan jenis usaha Anda.