Rasio lancar adalah perbandingan antara total aset lancar dan total utang lancar sebuah usaha, dipakai untuk mengukur apakah uang dan barang yang bisa dicairkan dalam setahun cukup untuk menutup tagihan yang jatuh tempo dalam periode yang sama. Buat pemilik warung, kafe, atau toko kelontong, angka ini menjawab pertanyaan yang jauh lebih membumi daripada namanya: kalau semua supplier menagih bulan ini, apakah usaha Anda sanggup membayar tanpa harus menjual etalase.
Istilah aslinya current ratio, dan biasanya muncul di materi analisis saham atau kredit korporat. Padahal justru usaha kecil yang paling sering kejeblos di masalah yang diukur rasio ini. Omzet ramai, laba di catatan terlihat positif, tapi begitu tanggal tagihan supplier bertemu tanggal gajian karyawan di minggu yang sama, uang di laci tidak cukup. Rasio lancar adalah cara sederhana untuk melihat kemungkinan itu sebelum kejadian, bukan sesudah.
Daftar Isi
- Rasio Lancar Itu Ukuran Napas Pendek Usaha Anda
- Rumus Rasio Lancar dan Apa Saja yang Masuk Hitungan
- Contoh Hitung Rasio Lancar dari Neraca Warung Sembako
- Contoh Kedua: Kafe yang Angkanya Bagus Tapi Kasnya Tipis
- Berapa Angka Rasio Lancar yang Umumnya Dianggap Sehat
- Yang Bisa Anda Lakukan Kalau Rasio Lancarnya Jelek
- Keterbatasan Rasio Lancar yang Perlu Anda Sadari
- FAQ: Pertanyaan Umum seputar Rasio Lancar
Rasio Lancar Itu Ukuran Napas Pendek Usaha Anda
Ada dua pertanyaan berbeda yang sering tercampur di kepala pemilik usaha. Pertanyaan pertama, apakah usaha ini untung. Pertanyaan kedua, apakah usaha ini sanggup membayar tagihan bulan depan. Dua pertanyaan itu dijawab oleh dua alat yang berbeda, dan mencampurnya adalah alasan kenapa banyak warung yang labanya bagus tetap kelabakan cari uang tunai.
Untung atau rugi dijawab oleh laporan laba rugi. Sanggup bayar atau tidak dijawab oleh rasio lancar, yang bahan bakunya diambil dari neraca keuangan. Rasio lancar tidak peduli berapa omzet Anda bulan ini. Dia cuma membandingkan dua tumpukan: tumpukan yang akan jadi uang dalam waktu dekat, dan tumpukan tagihan yang harus dibayar dalam waktu dekat juga.
Karena itu rasio lancar sering disebut ukuran likuiditas, atau kalau mau dibahasakan lebih akrab, ukuran napas pendek. Usaha bisa punya aset besar berupa gerobak, mesin kopi, dan renovasi tempat, tapi semua itu tidak membantu saat supplier beras datang menagih Rp 12 juta hari Jumat. Yang membantu cuma kas, saldo rekening, piutang yang bisa ditagih, dan stok yang bisa dijual cepat.
Frekuensi yang masuk akal untuk menghitungnya adalah sebulan sekali, dipasangkan dengan tutup buku bulanan. Menghitung setiap hari tidak memberi informasi tambahan karena angkanya bergerak tipis, sementara menghitungnya setahun sekali membuat Anda baru tahu ada masalah setelah masalahnya lewat. Satu kali sebulan, di tanggal yang sama, sudah cukup untuk melihat arah pergerakannya.
Poin Penting: Rasio lancar bukan nilai rapor. Fungsinya sebagai lampu peringatan. Yang penting bukan angka satu bulan, tapi ke mana angka itu bergerak selama tiga sampai enam bulan terakhir. Rasio 1,4 yang turun terus dari 2,1 lebih mengkhawatirkan daripada rasio 1,1 yang naik pelan dari 0,8.
Rumus Rasio Lancar dan Apa Saja yang Masuk Hitungan
Rumusnya cuma satu baris:
Rasio lancar = total aset lancar dibagi total utang lancar
Definisi ini sama persis dengan yang dipakai regulator. Dalam penjelasan Pasal 5 huruf a Peraturan Otoritas Jasa Keuangan Nomor 29 Tahun 2023, OJK menulis bahwa yang dimaksud rasio lancar atau current ratio adalah rasio "yang dihitung dari aset lancar dibagi liabilitas jangka pendek" (OJK). Rumus yang dipakai perusahaan terbuka dan yang dipakai warung Anda identik. Yang berbeda cuma skala angkanya.
Hasilnya bisa ditulis dua cara. Kalau aset lancar Rp 26 juta dan utang lancar Rp 20 juta, hasilnya 1,3 atau kalau mau dinyatakan dalam persen, 130 persen. Dua-duanya benar dan artinya sama. Dokumen resmi biasanya memakai bentuk persen, sedangkan pembicaraan sehari-hari lebih sering memakai bentuk desimal.
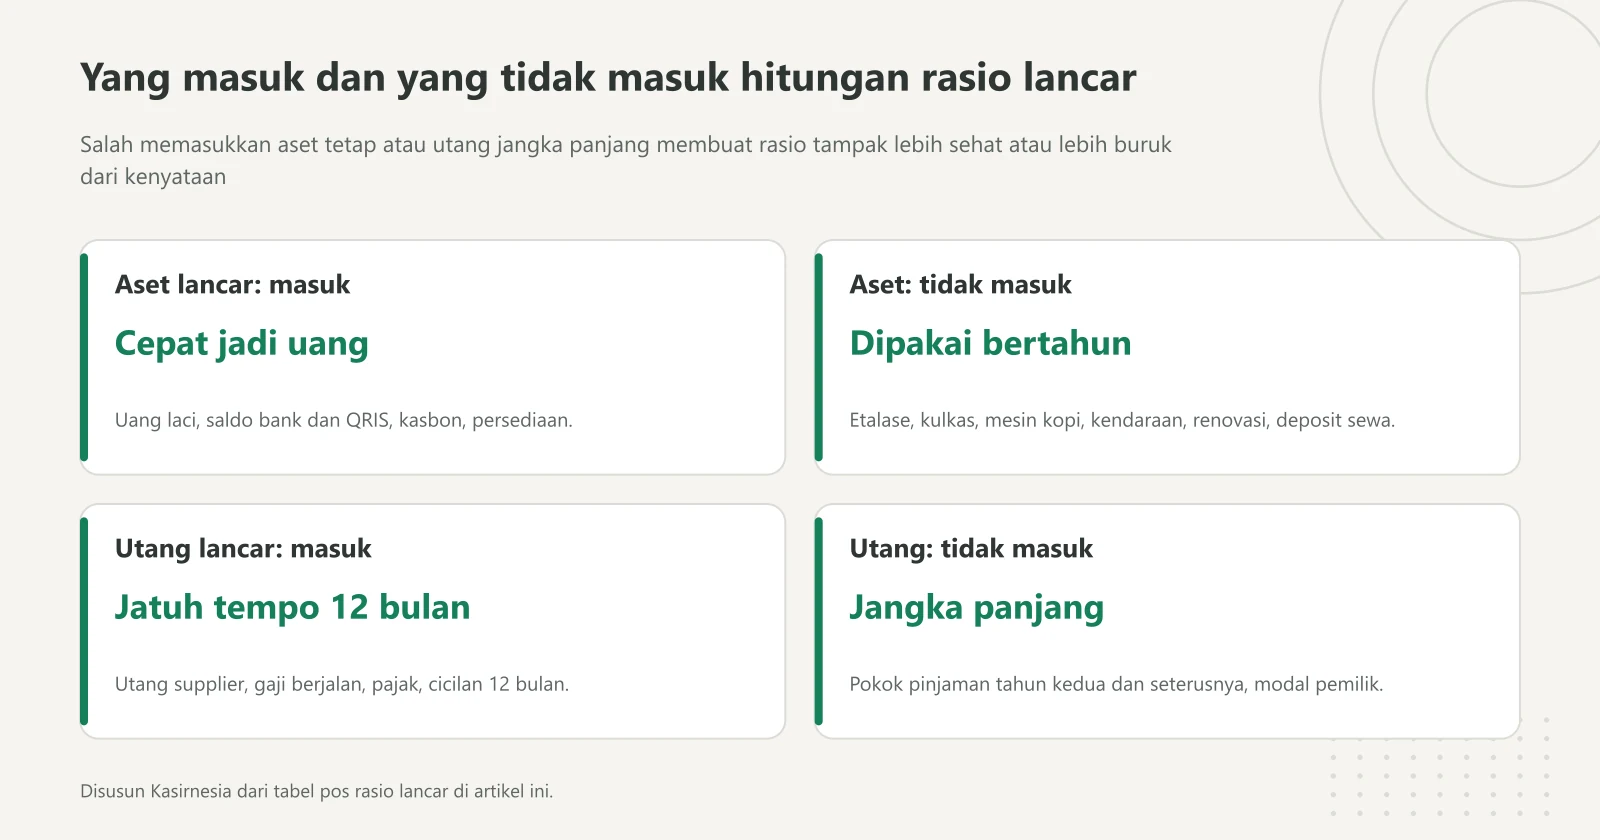
Yang lebih sering bikin salah bukan rumusnya, tapi memilah mana yang masuk ke masing-masing sisi. Patokannya satu: jangka waktu 12 bulan. Aset lancar adalah harta yang wajar diharapkan jadi uang dalam 12 bulan ke depan. Utang lancar adalah kewajiban yang jatuh tempo dalam 12 bulan ke depan. Batas waktu ini juga yang dipakai OJK saat merinci komponen kedua sisi dalam SEOJK Nomor 1/SEOJK.05/2016, di mana liabilitas lancar disebut mencakup "pinjaman yang akan jatuh tempo kurang dari 1 tahun, dan kewajiban lainnya yang akan jatuh tempo kurang dari 1 tahun" (OJK).
Berikut pemilahan yang biasa dipakai usaha ritel dan kuliner kecil.
| Sisi | Masuk hitungan | Tidak masuk hitungan |
|---|---|---|
| Aset lancar | Uang di laci kasir, saldo rekening usaha, saldo QRIS dan dompet digital yang belum cair, piutang atau kasbon pelanggan, persediaan barang dagang dan bahan baku, sewa atau asuransi dibayar di muka untuk 12 bulan ke depan | Gerobak, etalase, kulkas, mesin kopi, kendaraan operasional, renovasi tempat, deposit sewa jangka panjang, uang pribadi pemilik yang tidak masuk usaha |
| Utang lancar | Utang supplier dengan tempo 14 sampai 60 hari, gaji karyawan bulan berjalan yang belum dibayar, pajak terutang yang belum disetor, tagihan listrik dan sewa yang sudah jatuh tempo, porsi cicilan pinjaman yang jatuh tempo 12 bulan ke depan | Sisa pokok pinjaman untuk tahun kedua dan seterusnya, modal pemilik, laba ditahan, utang jangka panjang yang belum jatuh tempo |
Satu hal yang sering terlewat: cicilan pinjaman harus dipecah. Kalau Anda punya sisa pinjaman Rp 30 juta dengan cicilan Rp 1 juta per bulan selama 30 bulan, yang masuk utang lancar hanya 12 kali Rp 1 juta, yaitu Rp 12 juta. Sisanya Rp 18 juta masuk utang jangka panjang dan tidak ikut dihitung. Menaruh seluruh Rp 30 juta di sisi utang lancar akan membuat rasio Anda terlihat jauh lebih buruk daripada kenyataannya.
Contoh Hitung Rasio Lancar dari Neraca Warung Sembako
Berikut contoh ilustrasi dengan angka karangan yang sengaja dibuat bulat supaya mudah diikuti. Anggap sebuah warung sembako menutup buku per akhir bulan dan menyusun daftar berikut.
Aset lancar warung tersebut:
- Uang di laci kasir dan tabungan usaha: Rp 4.500.000
- Saldo QRIS yang belum cair ke rekening: Rp 1.200.000
- Kasbon pelanggan tetap yang masih tercatat: Rp 2.300.000
- Persediaan barang dagang di rak dan gudang: Rp 18.000.000
Totalnya Rp 4.500.000 ditambah Rp 1.200.000 ditambah Rp 2.300.000 ditambah Rp 18.000.000, hasilnya Rp 26.000.000.
Utang lancar warung tersebut:
- Utang ke supplier dengan tempo 30 hari: Rp 12.500.000
- Cicilan pinjaman yang jatuh tempo 12 bulan ke depan: Rp 6.000.000
- Gaji karyawan bulan berjalan yang belum dibayar: Rp 1.500.000
Totalnya Rp 12.500.000 ditambah Rp 6.000.000 ditambah Rp 1.500.000, hasilnya Rp 20.000.000.
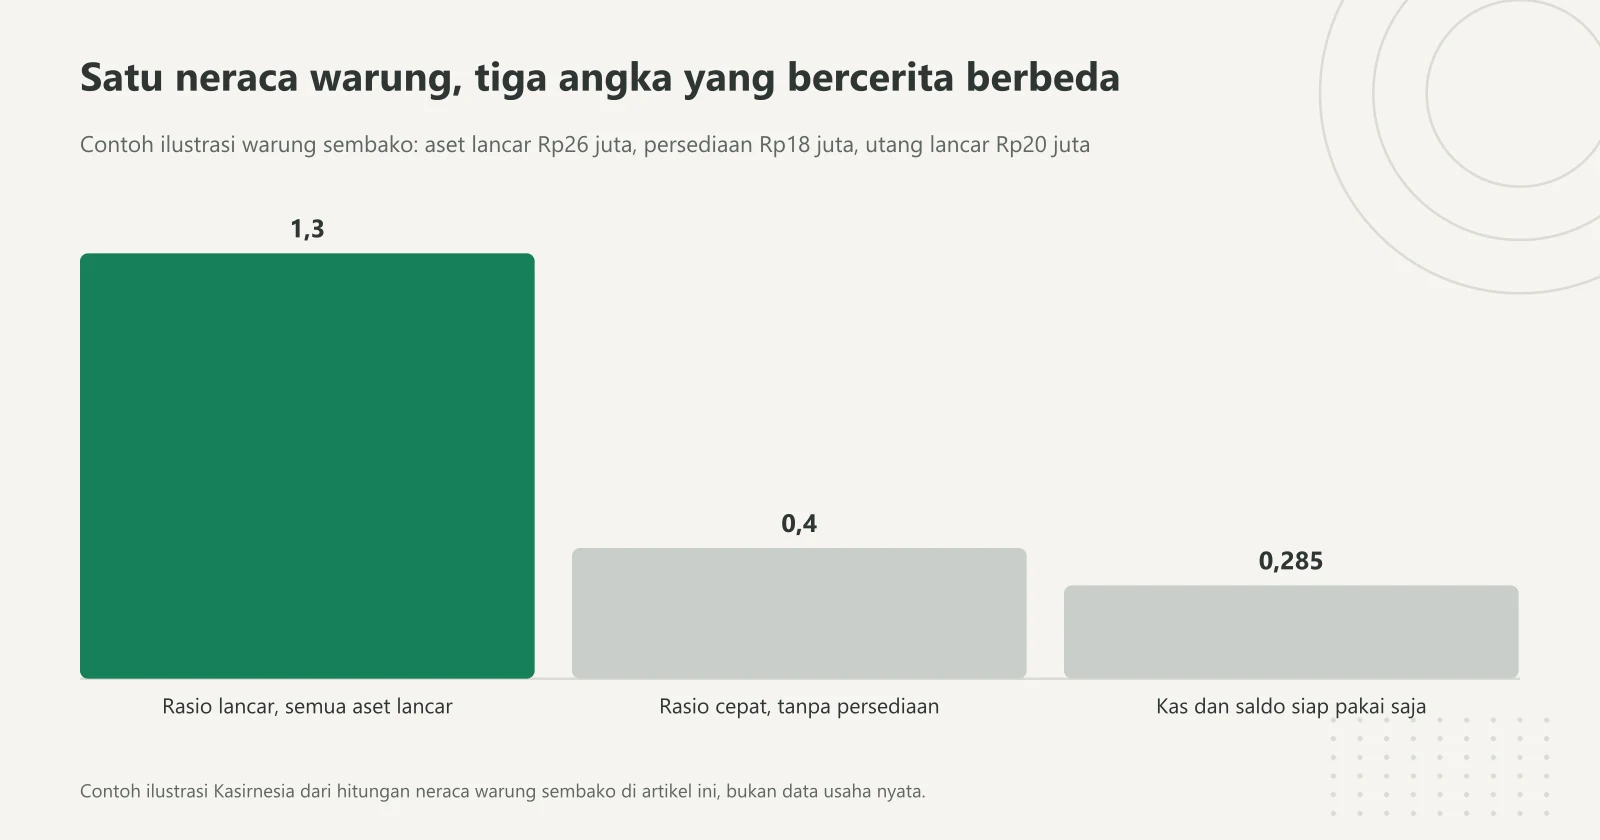
Rasio lancarnya adalah Rp 26.000.000 dibagi Rp 20.000.000, hasilnya 1,3 atau 130 persen. Artinya, untuk setiap Rp 1 tagihan yang jatuh tempo dalam setahun, warung ini punya Rp 1,30 aset yang bisa dicairkan dalam periode yang sama. Di atas kertas posisinya aman.
Sekarang lihat apa yang terjadi kalau persediaan dikeluarkan dari hitungan. Angka ini disebut rasio cepat, dan cara hitungnya adalah aset lancar dikurangi persediaan, lalu dibagi utang lancar. Hasilnya Rp 26.000.000 dikurangi Rp 18.000.000 sama dengan Rp 8.000.000, lalu dibagi Rp 20.000.000, menghasilkan 0,4. Kalau dipersempit lagi hanya ke uang tunai dan saldo yang siap pakai, yaitu Rp 4.500.000 ditambah Rp 1.200.000 sama dengan Rp 5.700.000 dibagi Rp 20.000.000, hasilnya 0,285 atau sekitar 28,5 persen.
Tiga angka dari neraca yang sama menceritakan hal berbeda. Rasio lancar 1,3 bilang warung ini cukup. Rasio cepat 0,4 bilang kecukupan itu hampir seluruhnya tersimpan di rak, bukan di rekening. Kalau supplier tiba-tiba minta pelunasan lebih cepat dari jadwal, warung ini harus menjual barang dulu, dan barang tidak selalu laku secepat yang dibutuhkan.
Pro Tip: Hitung rasio lancar dan rasio cepat berbarengan, jangan salah satu saja. Selisih di antara keduanya adalah ukuran seberapa besar usaha Anda bergantung pada barang yang masih harus laku. Selisih yang lebar bukan berarti salah, tapi berarti stok Anda perlu diawasi lebih ketat lewat stok opname rutin.
Contoh Kedua: Kafe yang Angkanya Bagus Tapi Kasnya Tipis
Contoh ilustrasi kedua memakai kafe kecil dengan struktur aset yang berbeda, dan hasilnya menunjukkan sisi rasio lancar yang paling menipu.
Aset lancar kafe tersebut:
- Kas dan saldo rekening usaha: Rp 7.000.000
- Saldo di aplikasi pesan antar yang belum cair: Rp 3.500.000
- Persediaan bahan baku dan kemasan: Rp 5.500.000
- Sewa tempat yang sudah dibayar di muka untuk 4 bulan ke depan: Rp 8.000.000
Totalnya Rp 7.000.000 ditambah Rp 3.500.000 ditambah Rp 5.500.000 ditambah Rp 8.000.000, hasilnya Rp 24.000.000.
Utang lancar kafe tersebut:
- Utang ke supplier bahan baku: Rp 6.000.000
- Gaji dan tunjangan bulan berjalan: Rp 4.000.000
- Cicilan mesin kopi Rp 800.000 per bulan untuk 12 bulan ke depan: Rp 9.600.000
- Pajak yang belum disetor: Rp 400.000
Totalnya Rp 6.000.000 ditambah Rp 4.000.000 ditambah Rp 9.600.000 ditambah Rp 400.000, hasilnya Rp 20.000.000.
Rasio lancarnya Rp 24.000.000 dibagi Rp 20.000.000 sama dengan 1,2 atau 120 persen. Angka ini terlihat wajar. Masalahnya ada di komposisinya.
Dari Rp 24.000.000 aset lancar itu, Rp 8.000.000 adalah sewa dibayar di muka. Sewa dibayar di muka memang aset lancar secara akuntansi karena manfaatnya habis dalam 12 bulan, tetapi uang itu tidak akan pernah kembali jadi uang. Dia akan berubah jadi biaya sewa bulan demi bulan. Anda tidak bisa memakainya untuk membayar supplier, gaji, atau cicilan mesin kopi.
Kalau pos itu dikeluarkan, sisanya Rp 24.000.000 dikurangi Rp 8.000.000 sama dengan Rp 16.000.000, dibagi Rp 20.000.000, hasilnya 0,8. Kafe yang tadinya terlihat punya rasio 1,2 sebenarnya berada di posisi 0,8 kalau diukur dengan aset yang benar-benar bisa berubah jadi uang. Dan kalau dipersempit ke kas saja, Rp 7.000.000 dibagi Rp 20.000.000, hasilnya cuma 0,35.
Inilah alasan kenapa banyak pemilik usaha bingung: laporan bilang sehat, dompet bilang lain. Rasio lancar memperlakukan semua aset lancar seolah sama cairnya, padahal urutan kecairannya berbeda jauh. Kas paling cair, saldo aplikasi cair mingguan, piutang cair kalau ditagih, persediaan cair kalau laku, dan biaya dibayar di muka tidak cair sama sekali. Untuk melihat uang yang benar-benar masuk dan keluar, alat yang tepat adalah laporan arus kas, bukan rasio.
Berapa Angka Rasio Lancar yang Umumnya Dianggap Sehat
Di sini perlu kejujuran yang jarang ditulis artikel keuangan: tidak ada standar resmi rasio lancar untuk warung, kafe, atau toko kelontong di Indonesia. Tidak ada peraturan yang mewajibkan UMKM menjaga rasio di angka tertentu, dan tidak ada lembaga yang mengeluarkan sertifikat sehat berdasarkan angka ini.
Rentang 1,5 sampai 2 memang sering dipakai sebagai patokan umum di buku teks manajemen keuangan dan dalam praktik analisis kredit. Perlakukan itu sebagai konvensi yang berguna sebagai titik awal berpikir, bukan sebagai aturan. Angka itu lahir dari kebiasaan analisis perusahaan besar, bukan dari penelitian atas warung sembako di Indonesia.
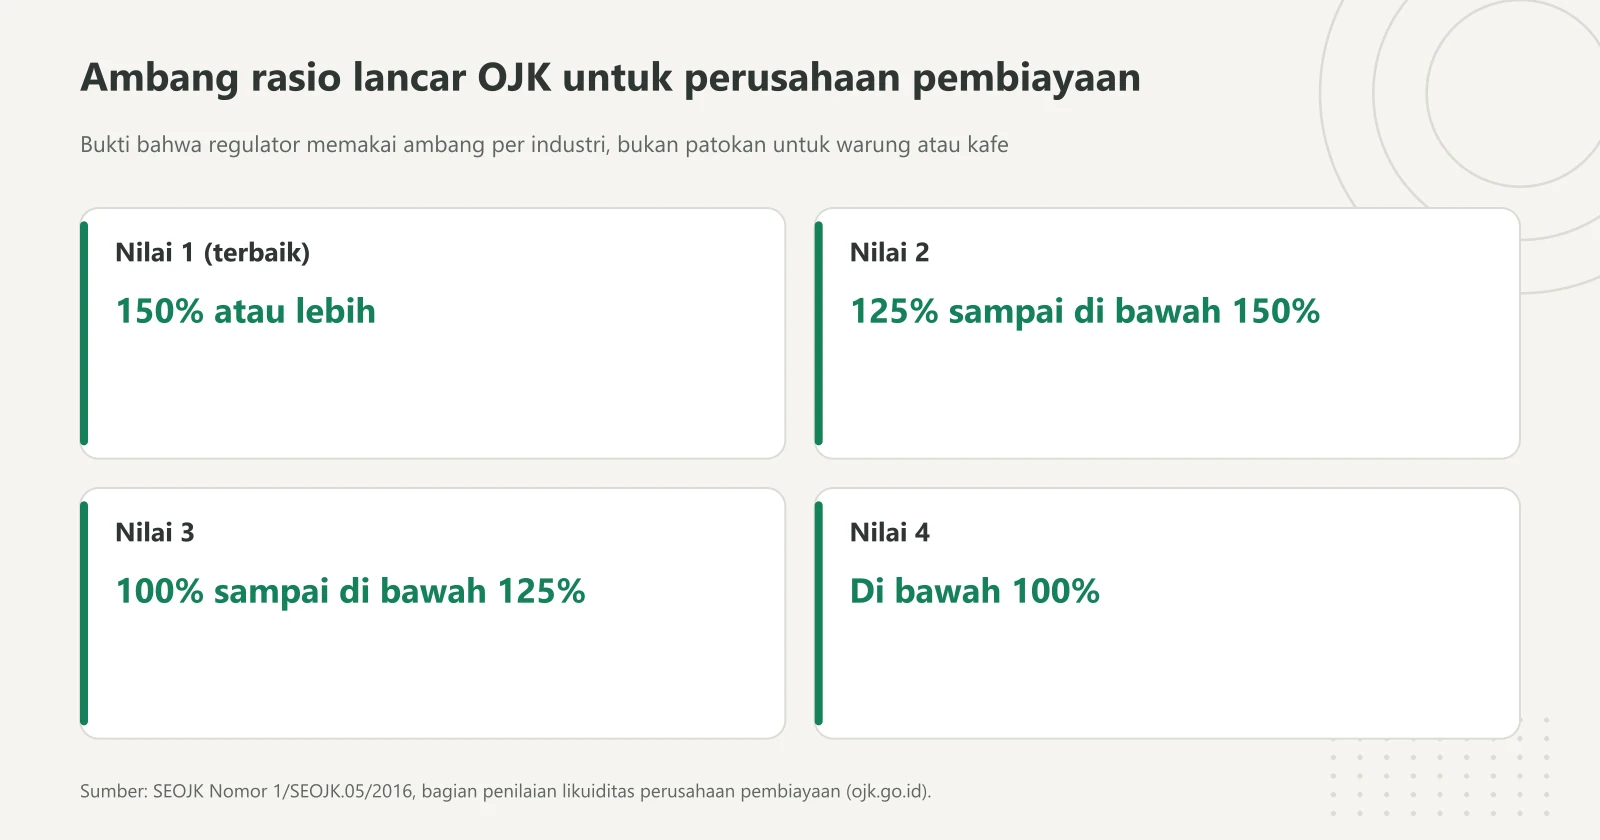
Bukti bahwa tidak ada satu angka universal justru datang dari regulator sendiri, yang memakai ambang berbeda untuk jenis usaha berbeda:
| Sumber | Konteks penggunaan | Ambang yang disebut |
|---|---|---|
| Penjelasan Pasal 5 huruf a POJK Nomor 29 Tahun 2023 | Perusahaan terbuka yang hendak membeli kembali sahamnya | Rasio lancar lebih dari 110 persen dianggap tidak memengaruhi kemampuan keuangan secara signifikan |
| SEOJK Nomor 1/SEOJK.05/2016, bagian penilaian likuiditas | Perusahaan pembiayaan (multifinance) | Nilai 1 (terbaik) bila 150 persen atau lebih; Nilai 2 bila 125 sampai kurang dari 150 persen; Nilai 3 bila 100 sampai kurang dari 125 persen; Nilai 4 bila kurang dari 100 persen |
Dua dokumen resmi, dua ambang berbeda, dan keduanya untuk badan usaha yang jauh lebih besar dan lebih diawasi daripada warung Anda (POJK 29/2023, SEOJK 1/SEOJK.05/2016). Kalau lembaga sekelas OJK saja tidak memakai satu angka tunggal untuk semua industri, memaksakan satu angka tunggal untuk semua UMKM jelas tidak masuk akal.
Yang bisa dipegang sebagai kerangka berpikir, bukan sebagai vonis:
- Di bawah 1 berarti utang jangka pendek melebihi aset lancar. Ini kondisi yang perlu ditangani, bukan diabaikan, walau usaha dengan perputaran kas harian yang cepat kadang bisa bertahan lama di posisi ini.
- Sekitar 1 sampai 1,5 berarti pas-pasan sampai cukup. Aman selama penagihan piutang lancar dan stok berputar normal, rapuh kalau ada satu kejutan.
- Sekitar 1,5 sampai 2,5 adalah zona yang paling banyak dianggap nyaman untuk usaha ritel dan kuliner kecil.
- Di atas 3 belum tentu kabar bagus. Angka setinggi itu sering berarti terlalu banyak uang menganggur di stok yang tidak berputar atau piutang yang tidak tertagih, bukan berarti usahanya kuat.
Benchmark: Yang lebih berguna daripada membandingkan rasio Anda dengan angka teori adalah membandingkannya dengan diri Anda sendiri tiga bulan lalu. Kalau tren menurun tiga bulan berturut-turut, itu sinyal yang layak ditindaklanjuti berapa pun angka absolutnya.
Yang Bisa Anda Lakukan Kalau Rasio Lancarnya Jelek
Ada satu jebakan aritmetika yang perlu dipahami dulu sebelum bertindak: membayar utang memakai kas tidak selalu memperbaiki rasio lancar. Efeknya tergantung posisi Anda sekarang.
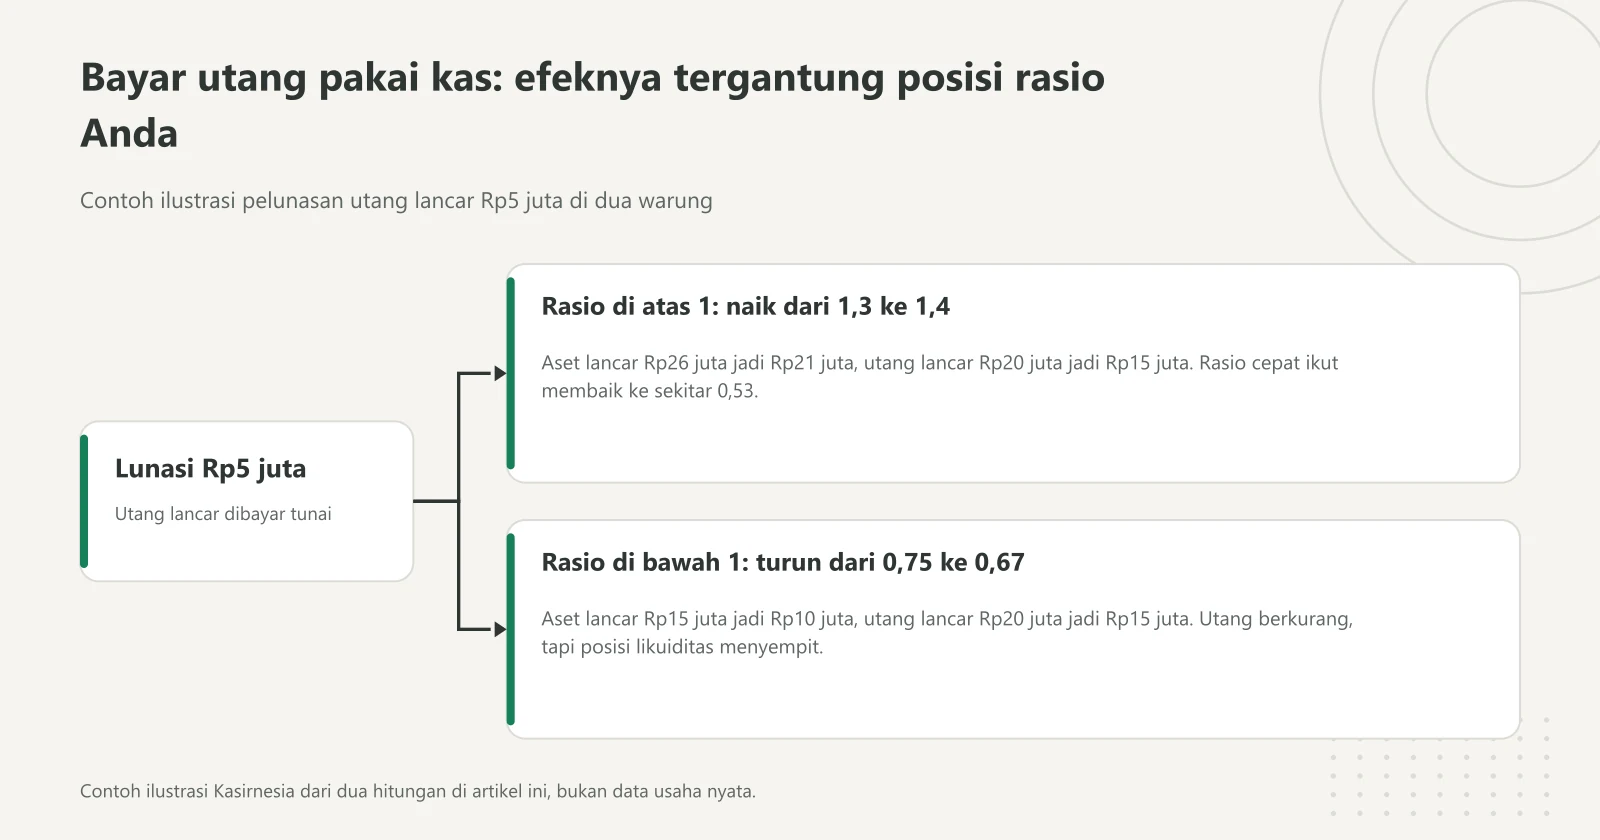
Kalau rasio Anda di atas 1, membayar utang dengan kas menaikkan rasio. Ambil contoh ilustrasi warung sembako tadi dengan aset lancar Rp 26.000.000 dan utang lancar Rp 20.000.000. Anggap warung menjual Rp 5.000.000 stok lambat di harga modal, lalu memakai uangnya melunasi utang supplier Rp 5.000.000. Aset lancar jadi Rp 21.000.000, utang lancar jadi Rp 15.000.000, dan rasionya naik dari 1,3 jadi 1,4. Rasio cepatnya juga membaik, dari 0,4 jadi Rp 8.000.000 dibagi Rp 15.000.000 sama dengan sekitar 0,53.
Kalau rasio Anda di bawah 1, langkah yang sama justru memperburuk. Contoh ilustrasi lain: warung dengan aset lancar Rp 15.000.000 dan utang lancar Rp 20.000.000 punya rasio 0,75. Kalau membayar Rp 5.000.000 utang pakai kas, aset lancar jadi Rp 10.000.000 dan utang lancar jadi Rp 15.000.000, sehingga rasionya turun jadi 0,67. Utangnya memang berkurang, tapi posisi likuiditasnya di atas kertas malah menyempit.
Karena itu urutan tindakan yang masuk akal berbeda tergantung posisi. Berikut opsi yang biasa dipakai usaha kecil, dari yang paling murah sampai yang paling berat.
- Tagih piutang dan kasbon yang menunggak. Ini menggeser nilai dari kolom yang sulit dicairkan ke kas tanpa mengubah total aset lancar, jadi rasio lancarnya tetap tapi rasio cepat dan kemampuan bayar nyata Anda naik. Kalau kasbon pelanggan sudah jadi kebiasaan yang sulit dikendalikan, cara membenahinya dibahas terpisah di panduan mengelola kasbon dan piutang warung.
- Cairkan stok mati. Barang yang tidak bergerak tiga bulan lebih baik dijual di harga modal daripada terus jadi angka di rak. Ini menaikkan kas tanpa menambah utang.
- Negosiasi tempo bayar supplier. Memperpanjang tempo dari 14 hari jadi 30 hari tidak mengubah nilai utang, tapi memberi ruang agar penjualan sempat berputar sebelum tagihan datang.
- Ubah utang jangka pendek jadi jangka panjang. Ini pengungkit paling besar terhadap angka rasio. Pada contoh ilustrasi warung dengan aset lancar Rp 15.000.000 dan utang lancar Rp 20.000.000 tadi, misalkan Rp 9.000.000 utang jangka pendek dijadwal ulang jadi cicilan 36 bulan sebesar Rp 250.000 per bulan. Yang tetap masuk utang lancar hanya 12 kali Rp 250.000, yaitu Rp 3.000.000. Utang lancar jadi Rp 20.000.000 dikurangi Rp 9.000.000 ditambah Rp 3.000.000 sama dengan Rp 14.000.000, dan rasionya melompat dari 0,75 jadi sekitar 1,07 tanpa tambahan uang sepeser pun.
- Suntik modal pemilik atau tambahan pinjaman jangka panjang. Menambah Rp 10.000.000 modal ke warung yang sama membuat aset lancar jadi Rp 25.000.000 dengan utang lancar tetap Rp 20.000.000, sehingga rasionya jadi 1,25. Perhitungan kebutuhan dan sumber dananya dibahas di panduan modal usaha.
Perlu ditegaskan soal opsi keempat: menjadwal ulang utang tidak membuat usaha Anda lebih kaya. Total utang tetap sama, bahkan biasanya bertambah karena bunga yang lebih lama. Yang berubah cuma tenggatnya. Langkah ini masuk akal kalau dipakai untuk membeli waktu sambil membenahi akar masalahnya, dan berbahaya kalau dipakai untuk menyembunyikan masalah dari diri sendiri.
Keterbatasan Rasio Lancar yang Perlu Anda Sadari
Rasio lancar punya beberapa kelemahan mendasar, dan mengetahuinya membuat Anda memakainya dengan benar alih-alih terlalu mengandalkannya.
Pertama, rasio lancar buta terhadap waktu. Dia menganggap semua yang jatuh tempo dalam 12 bulan setara, padahal tagihan yang jatuh tempo lusa dan yang jatuh tempo sebelas bulan lagi jelas berbeda tekanannya. Usaha dengan rasio 1,5 tapi semua tagihannya menumpuk di minggu ini bisa lebih tercekik daripada usaha dengan rasio 1,1 yang tagihannya tersebar merata sepanjang tahun.
Kedua, rasio lancar buta terhadap kualitas aset. Semua yang tercatat di sisi aset lancar dianggap sama nilainya, padahal kasbon yang menunggak delapan bulan dan uang di laci kasir jelas tidak setara. Begitu juga stok bumbu yang laku setiap hari dibandingkan stok kaleng kadaluwarsa tahun depan yang masih tercatat penuh di kartu stok.
Ketiga, angkanya cuma potret satu hari. Rasio lancar dihitung dari neraca per tanggal tertentu. Warung yang menghitungnya sehari setelah kiriman supplier datang akan terlihat berbeda dengan warung yang menghitungnya sehari setelah membayar supplier, padahal usahanya sama. Karena itu penting menghitungnya di tanggal yang konsisten setiap bulan.
Keempat, rasio lancar tidak bicara soal untung sama sekali. Usaha yang rugi terus tetap bisa menampilkan rasio lancar bagus selama pemiliknya rajin menyuntik modal. Sebaliknya, usaha yang untung besar bisa punya rasio buruk kalau labanya langsung dipakai membeli peralatan. Kalau ingin tahu apakah usaha benar-benar menghasilkan, alatnya tetap laporan laba rugi, dan kalau ingin tahu ke mana uangnya pergi, alatnya laporan arus kas.
Kelima, sifat industri ikut menentukan angka wajar. Warung yang belanja tunai dan jualan tunai punya perputaran kas harian, sehingga bisa nyaman di rasio yang rendah. Toko yang belanja dengan tempo panjang dan menyimpan stok besar akan menunjukkan rasio tinggi tanpa berarti lebih aman. Membandingkan rasio dua usaha dengan model belanja yang berbeda hampir selalu menyesatkan.
Kabar baiknya, semua bahan untuk menghitung rasio ini sudah ada di catatan yang mestinya Anda punya setiap bulan. Kalau transaksi harian, stok, dan kasbon tercatat rapi lewat aplikasi kasir seperti Kasirnesia, menyusun daftar aset lancar dan utang lancar tidak butuh waktu lama. Kasirnesia adalah aplikasi kasir, bukan konsultan keuangan atau pajak, jadi peran realistisnya adalah menyediakan angka yang bersih supaya Anda tidak menghitung rasio dari tebakan.
FAQ: Pertanyaan Umum seputar Rasio Lancar
Apa itu rasio lancar dan apa gunanya untuk usaha kecil?
Rasio lancar adalah perbandingan antara total aset lancar dan total utang lancar sebuah usaha. Angka ini menjawab satu pertanyaan praktis, yaitu apakah uang, piutang, dan barang dagang yang bisa dicairkan dalam setahun cukup untuk menutup semua tagihan yang jatuh tempo dalam setahun juga. Untuk pemilik warung atau kafe, rasio ini berguna sebagai peringatan dini sebelum kas benar-benar habis di tengah bulan.
Bagaimana rumus menghitung rasio lancar?
Rumusnya adalah total aset lancar dibagi total utang lancar. Otoritas Jasa Keuangan memakai definisi yang sama dalam POJK Nomor 29 Tahun 2023, yaitu rasio lancar dihitung dari aset lancar dibagi liabilitas jangka pendek. Hasilnya biasa ditulis sebagai angka desimal seperti 1,3 atau dalam bentuk persen seperti 130 persen, dan keduanya berarti hal yang sama.
Berapa rasio lancar yang dianggap sehat untuk warung atau kafe?
Tidak ada standar resmi yang berlaku untuk warung dan kafe di Indonesia. Rentang 1,5 sampai 2 sering dipakai sebagai patokan umum di buku teks dan praktik keuangan, tetapi itu konvensi, bukan aturan. Regulator sendiri memakai ambang berbeda untuk industri berbeda, misalnya lebih dari 110 persen dalam POJK Nomor 29 Tahun 2023 untuk perusahaan terbuka dan 150 persen ke atas untuk nilai terbaik perusahaan pembiayaan dalam SEOJK Nomor 1/SEOJK.05/2016.
Kenapa rasio lancar saya bagus tapi kas tetap seret?
Karena rasio lancar memperlakukan semua aset lancar seolah sama cairnya, padahal tidak. Stok barang yang tidak laku, kasbon pelanggan yang menunggak, dan sewa dibayar di muka semuanya menaikkan angka rasio, tetapi tidak satu pun bisa dipakai membayar supplier minggu ini. Karena itu rasio lancar sebaiknya dibaca bersama rasio cepat dan laporan arus kas.
Apa yang harus dilakukan kalau rasio lancar di bawah 1?
Rasio di bawah 1 berarti utang jangka pendek melebihi aset lancar, jadi prioritasnya menambah sisi aset lancar atau menggeser tenggat utang. Cara yang umum dipakai adalah menagih piutang dan kasbon yang menunggak, mencairkan stok mati jadi uang, menegosiasikan tempo bayar supplier, memindahkan utang jangka pendek ke cicilan yang lebih panjang, atau menyuntik modal pemilik. Membayar utang pakai kas justru menurunkan rasio kalau posisi Anda sudah di bawah 1.
Apa bedanya rasio lancar dengan rasio cepat?
Rasio lancar memasukkan seluruh aset lancar termasuk persediaan barang, sedangkan rasio cepat mengeluarkan persediaan dari perhitungan. Selisih keduanya menunjukkan seberapa besar kesanggupan bayar usaha Anda bergantung pada barang yang masih harus laku dulu. Kalau rasio lancar 1,3 tetapi rasio cepat cuma 0,4, artinya hampir seluruh kekuatan bayar Anda tersimpan di rak, bukan di rekening.
Apakah seluruh sisa pinjaman masuk ke utang lancar?
Tidak. Yang masuk utang lancar hanya porsi cicilan yang jatuh tempo dalam 12 bulan ke depan, sisanya tercatat sebagai utang jangka panjang. Contoh ilustrasi, sisa pinjaman Rp 30 juta dengan cicilan Rp 1 juta per bulan selama 30 bulan berarti Rp 12 juta masuk utang lancar dan Rp 18 juta masuk utang jangka panjang. Menaruh seluruhnya di utang lancar membuat rasio Anda tampak jauh lebih buruk daripada kenyataannya.
Masih bingung memilah mana yang masuk aset lancar dan mana yang tidak di neraca usaha Anda? Chat tim Kasirnesia lewat WhatsApp di wa.me/6285136212005, kami bantu menunjukkan dari mana angka-angkanya diambil di catatan transaksi harian Anda.