Metode LIFO (last in first out) adalah cara menilai persediaan yang membebankan harga beli barang paling baru lebih dulu ke harga pokok penjualan, dan jawaban atas pertanyaan terpentingnya harus disampaikan di awal: metode ini tidak boleh dipakai untuk menghitung harga pokok di Indonesia. Aturan pajak hanya mengakui dua cara, yaitu rata-rata dan mendahulukan persediaan yang diperoleh pertama, sedangkan standar akuntansi persediaan yang berlaku di Indonesia juga hanya mengenal dua cara yang sama.
Meski begitu, LIFO tetap layak dipahami. Istilah ini masih muncul di buku pelajaran, di soal ujian akuntansi, dan di banyak artikel yang menyalin literatur lama tanpa mengecek aturan yang berlaku sekarang. Kalau Anda pemilik warung, kafe, atau toko kelontong yang sedang merapikan pencatatan stok, memahami cara kerja LIFO membantu Anda mengerti kenapa pilihan metode bisa mengubah angka laba, dan kenapa aturan akhirnya menutup pilihan itu. Artikel ini menjelaskan cara kerjanya, memberi contoh hitung yang bisa Anda cek sendiri, menyebutkan dasar hukumnya secara terbuka, lalu mengarahkan Anda ke metode yang memang boleh dipakai.
Daftar Isi
- Apa Itu Metode LIFO dan Bagaimana Cara Kerjanya
- Kenapa Metode LIFO Masih Sering Dicari Pemilik Usaha
- Contoh Hitung LIFO, FIFO, dan Rata-Rata dengan Angka yang Sama
- Status Metode LIFO di Mata Aturan Pajak Indonesia
- Status Metode LIFO di Mata Standar Akuntansi yang Berlaku di Indonesia
- Beda LIFO sebagai Cara Menghitung dan LIFO sebagai Cara Menumpuk Barang
- Metode yang Boleh Dipakai dan Cara Memilih di Antaranya
- FAQ: Pertanyaan Umum seputar Metode LIFO
Apa Itu Metode LIFO dan Bagaimana Cara Kerjanya
LIFO adalah singkatan dari last in first out, artinya yang masuk terakhir dianggap keluar pertama. Dalam pembukuan, kata "keluar" di sini bukan soal barang fisiknya, melainkan soal harga beli mana yang dibebankan ke harga pokok penjualan saat barang terjual. Kalau Anda membeli beras tiga kali dengan harga berbeda lalu menjual sebagian, LIFO menyuruh Anda memakai harga pembelian termuda dulu untuk menghitung harga pokoknya.
Gambaran paling gampang adalah tumpukan karung di gudang sempit. Karung yang datang terakhir ditumpuk paling atas, jadi karung itulah yang paling mudah diambil. Analogi ini memang membantu membayangkan urutannya, tapi justru sering menyesatkan, karena penilaian persediaan tidak mengurusi tangan Anda mengambil karung yang mana. Yang diurus adalah angka harga beli mana yang dipasangkan ke penjualan tersebut di catatan.
Ada tiga asumsi arus biaya yang klasik dibahas dalam akuntansi persediaan, dan ketiganya bisa menghasilkan angka laba berbeda dari transaksi yang persis sama. Ini bukan sulap, hanya konsekuensi matematis dari urutan harga mana yang dipakai lebih dulu. Perbedaannya baru terasa kalau harga beli Anda berubah dari waktu ke waktu, dan di Indonesia harga barang dagangan memang jarang tetap sepanjang tahun.
| Metode | Harga beli yang dibebankan lebih dulu | Efek saat harga beli naik | Status pemakaian di Indonesia |
|---|---|---|---|
| FIFO (first in first out) | Harga pembelian paling lama | Harga pokok lebih rendah, laba di buku lebih besar | Diakui aturan pajak dan standar akuntansi |
| Rata-rata tertimbang | Rata-rata seluruh pembelian yang tersedia | Berada di tengah antara FIFO dan LIFO | Diakui aturan pajak dan standar akuntansi |
| LIFO (last in first out) | Harga pembelian paling baru | Harga pokok lebih tinggi, laba di buku lebih kecil | Tidak diakui aturan pajak, tidak ada dalam standar akuntansi yang berlaku |
Perlu ditegaskan sejak awal, tabel di atas bukan daftar pilihan yang bebas Anda ambil. Baris ketiga ada di situ supaya Anda paham konsepnya dan bisa mengenali saran keliru saat mendengarnya, bukan sebagai opsi yang tersedia untuk pembukuan usaha Anda.
Kenapa Metode LIFO Masih Sering Dicari Pemilik Usaha
Kalau LIFO tidak boleh dipakai, kenapa istilah ini tetap ramai dicari? Dari pola pertanyaan yang masuk ke tim kami, setidaknya ada empat alasan yang berulang, dan tidak satu pun di antaranya berarti pembacanya salah. Justru sebaliknya, orang mencari karena mendengar istilah itu dari sumber yang terdengar kredibel.
Pertama, LIFO diajarkan di sekolah dan kuliah sebagai salah satu dari tiga metode klasik, berdampingan dengan FIFO dan rata-rata. Banyak materi ajar dan soal latihan masih menampilkan ketiganya, sehingga wajar kalau lulusannya menganggap ketiganya sama-sama boleh dipakai. Padahal "dibahas di buku" dan "boleh dipakai" adalah dua hal berbeda.
Kedua, banyak artikel di internet menyalin struktur tulisan lama tanpa mengecek aturan yang berlaku. Anda akan sering menemukan tulisan yang menyandingkan FIFO, LIFO, dan rata-rata seolah tinggal pilih mana yang paling menguntungkan, lengkap dengan tabel perbandingan yang rapi, tanpa satu kalimat pun soal status hukumnya di Indonesia. Tulisan seperti itu terlihat lengkap, tapi menyesatkan di bagian yang paling menentukan.
Ketiga, ada godaan yang sangat manusiawi: saat harga beli naik, LIFO membuat laba di pembukuan terlihat lebih kecil, dan laba yang lebih kecil terdengar seperti pajak yang lebih ringan. Logika ini yang membuat sebagian orang penasaran mencari LIFO secara spesifik. Perlu dikatakan terus terang, jalan pintas ini memang ditutup oleh aturan, dan bagian berikutnya menunjukkan di mana persisnya ditutup.
Keempat, sebagian pemilik usaha memang menjalankan tumpukan barang secara last in first out di gudang, misalnya untuk karung beras, galon air, atau kardus mi instan yang ditumpuk vertikal. Mereka melihat kenyataan itu lalu menyimpulkan pembukuannya harus mengikuti. Kesimpulan ini keliru, dan pembahasannya ada di bagian tersendiri di bawah.
Poin Penting: Mencari tahu soal LIFO tidak salah. Yang berisiko adalah memakainya di pembukuan hanya karena menemukan tabel perbandingan yang tampak netral di internet, tanpa mengecek apakah metode itu diakui aturan di Indonesia.
Contoh Hitung LIFO, FIFO, dan Rata-Rata dengan Angka yang Sama
Cara tercepat memahami dampak pilihan metode adalah lewat angka. Semua angka di bagian ini adalah contoh ilustrasi, bukan harga pasar sungguhan, tapi seluruh aritmetikanya bisa Anda cek ulang sendiri dengan kalkulator.
Misalkan Anda punya kedai kopi yang juga menjual biji kopi kiloan. Dalam satu bulan, pembelian biji kopi terjadi tiga kali dengan harga yang naik terus (contoh ilustrasi):
| Tanggal | Transaksi | Jumlah | Harga beli per kg | Nilai |
|---|---|---|---|---|
| 2 Oktober | Beli kiriman pertama | 20 kg | Rp95.000 | Rp1.900.000 |
| 12 Oktober | Beli kiriman kedua | 20 kg | Rp110.000 | Rp2.200.000 |
| 20 Oktober | Beli kiriman ketiga | 10 kg | Rp120.000 | Rp1.200.000 |
| Total tersedia | 50 kg | Rp5.300.000 |
Selama bulan itu, 35 kg biji kopi terjual dan tersisa 15 kg di rak. Sekarang lihat bagaimana tiga metode menghitung harga pokok atas 35 kg yang sama.
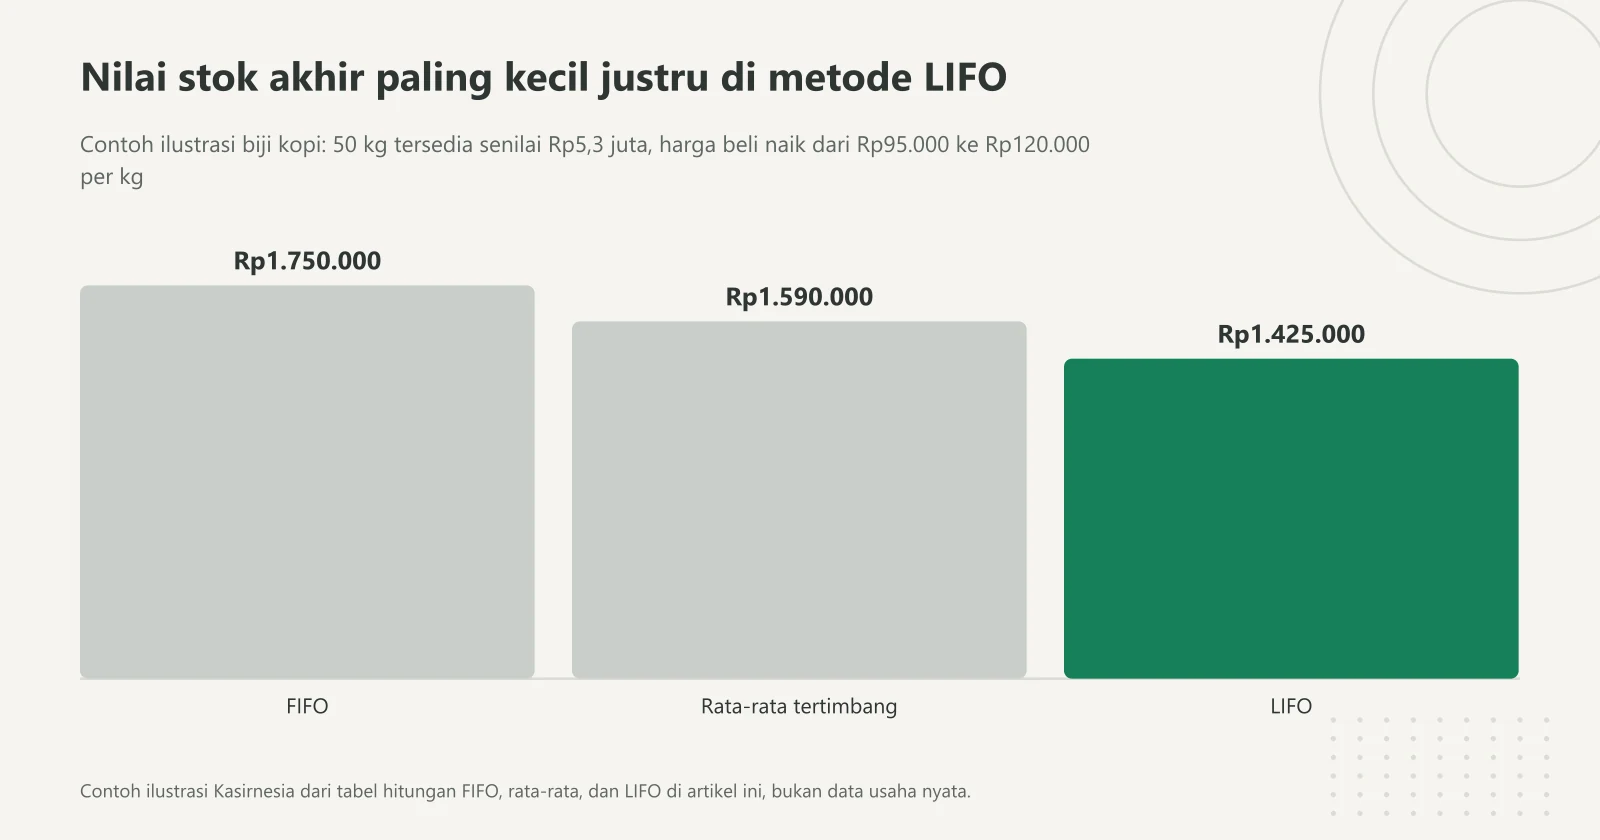
Dengan FIFO, harga beli tertua dibebankan lebih dulu. Ambil seluruh kiriman pertama 20 kg dengan harga Rp95.000 (20 x Rp95.000 = Rp1.900.000), lalu 15 kg dari kiriman kedua dengan harga Rp110.000 (15 x Rp110.000 = Rp1.650.000). Harga pokok penjualan FIFO = Rp1.900.000 + Rp1.650.000 = Rp3.550.000. Sisa 15 kg terdiri atas 5 kg sisa kiriman kedua (Rp550.000) dan 10 kg kiriman ketiga (Rp1.200.000), jadi nilai persediaan akhir = Rp1.750.000. Cek silang: Rp3.550.000 + Rp1.750.000 = Rp5.300.000, cocok dengan total pembelian.
Dengan rata-rata tertimbang, harga per kg dihitung dari total nilai dibagi total kuantitas: Rp5.300.000 / 50 = Rp106.000 per kg. Harga pokok penjualan = 35 x Rp106.000 = Rp3.710.000, dan nilai persediaan akhir = 15 x Rp106.000 = Rp1.590.000. Cek silang: Rp3.710.000 + Rp1.590.000 = Rp5.300.000, cocok juga.
Dengan LIFO, harga beli termuda dibebankan lebih dulu. Ambil kiriman ketiga 10 kg dengan harga Rp120.000 (Rp1.200.000), lalu kiriman kedua 20 kg dengan harga Rp110.000 (Rp2.200.000), lalu 5 kg dari kiriman pertama dengan harga Rp95.000 (Rp475.000). Harga pokok penjualan LIFO = Rp1.200.000 + Rp2.200.000 + Rp475.000 = Rp3.875.000. Sisa 15 kg semuanya dinilai dengan harga tertua, jadi 15 x Rp95.000 = Rp1.425.000. Cek silang: Rp3.875.000 + Rp1.425.000 = Rp5.300.000, cocok.
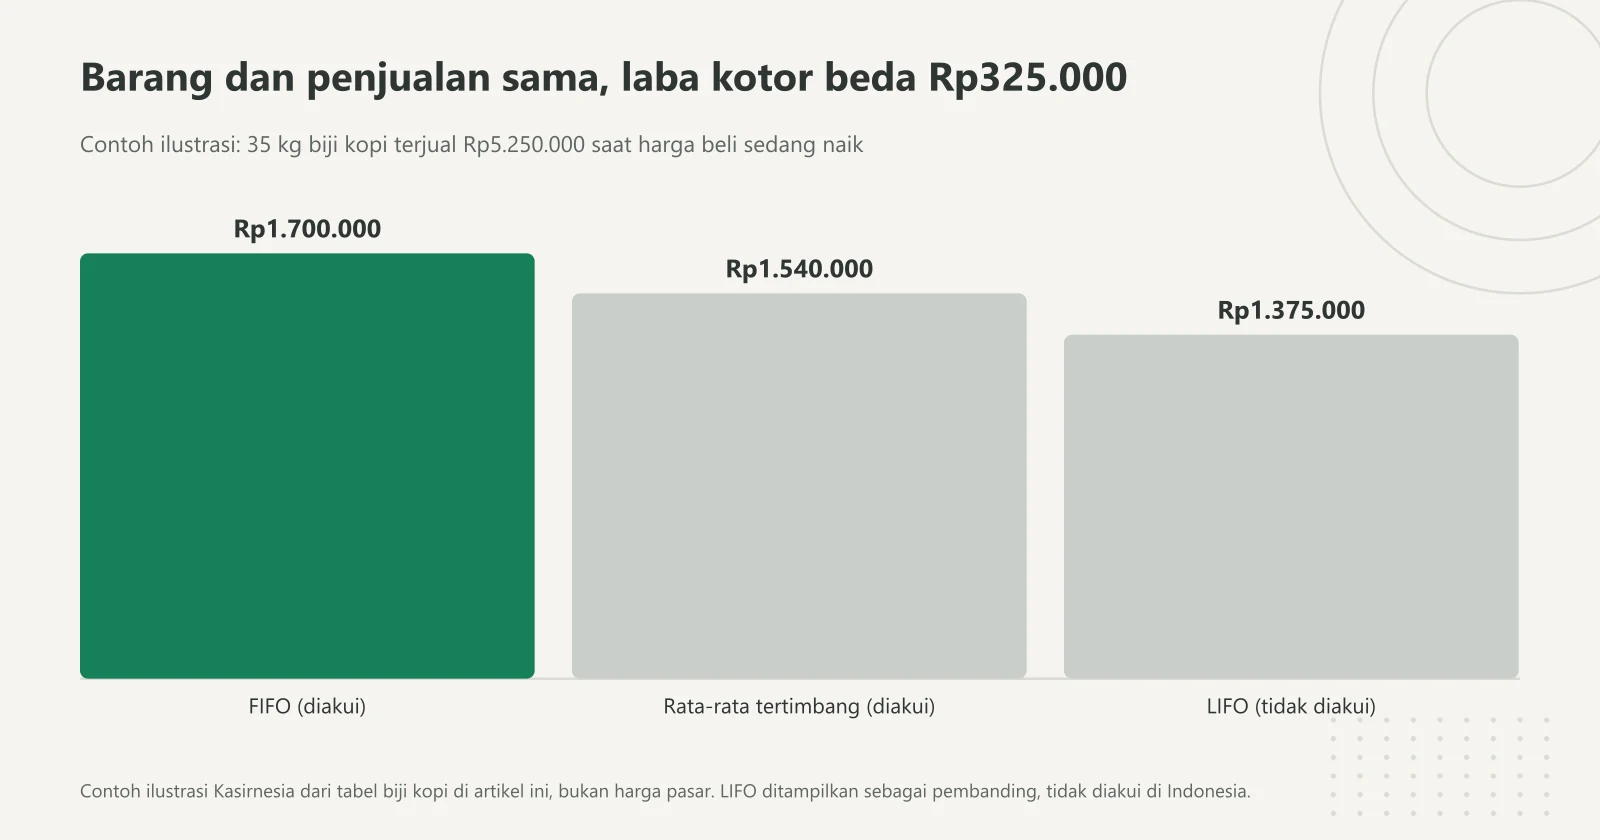
Anggap 35 kg itu terjual dengan harga Rp150.000 per kg, sehingga omzetnya Rp5.250.000 (masih contoh ilustrasi). Inilah hasil akhirnya.
| Metode | Harga pokok penjualan | Nilai persediaan akhir | Laba kotor |
|---|---|---|---|
| FIFO | Rp3.550.000 | Rp1.750.000 | Rp1.700.000 |
| Rata-rata tertimbang | Rp3.710.000 | Rp1.590.000 | Rp1.540.000 |
| LIFO | Rp3.875.000 | Rp1.425.000 | Rp1.375.000 |
Barangnya sama, penjualannya sama, uang yang masuk ke laci juga sama persis. Yang berbeda hanya rumus penilaian, dan selisih laba kotor antara FIFO dan LIFO mencapai Rp325.000 hanya untuk satu jenis barang dalam satu bulan. Menariknya, selisih nilai persediaan akhirnya juga persis Rp325.000 (Rp1.750.000 dikurangi Rp1.425.000), karena total pembelian yang dibagi memang sama. Laba yang "hilang" di laporan sebenarnya cuma pindah ke pos persediaan, bukan menguap.
Dari sini terlihat kenapa LIFO menggoda saat harga beli naik: labanya paling kecil di antara ketiganya. Terlihat juga risikonya, yaitu nilai stok di neraca jadi jauh lebih rendah daripada harga beli yang sebenarnya Anda bayar terakhir kali. Untuk memahami bagaimana angka harga pokok ini masuk ke laporan, Anda bisa membaca panduan laporan laba rugi dan cara menghitung HPP yang sudah kami tulis terpisah.
Status Metode LIFO di Mata Aturan Pajak Indonesia
Ini bagian yang paling menentukan, dan sumbernya bisa Anda buka sendiri. Dasar hukumnya ada di Pasal 10 ayat (6) Undang-Undang Pajak Penghasilan, sebagaimana dirumuskan dalam Undang-Undang Nomor 10 Tahun 1994 yang mengubah Undang-Undang Nomor 7 Tahun 1983. Bunyi pasalnya: "Persediaan dan pemakaian persediaan untuk penghitungan harga pokok dinilai berdasarkan harga perolehan yang dilakukan secara rata-rata atau dengan cara mendahulukan persediaan yang diperoleh pertama" (Direktorat Jenderal Pajak).
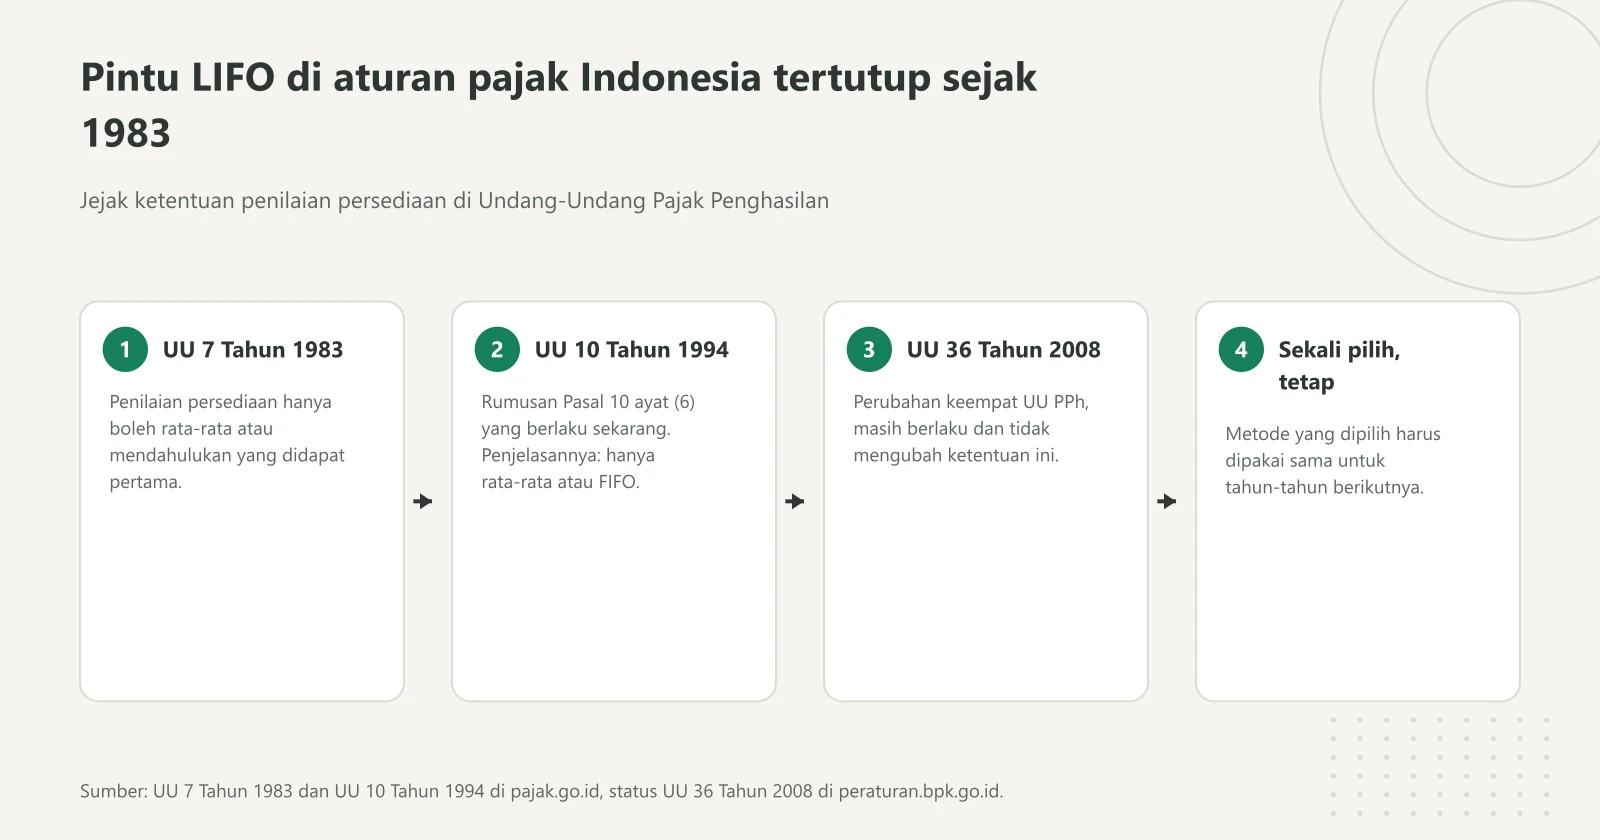
Kalau pasalnya masih terasa terlalu ringkas, penjelasan resminya jauh lebih tegas. Di bagian penjelasan ayat (6) tertulis: "Penilaian pemakaian persediaan untuk penghitungan harga pokok hanya boleh dilakukan dengan cara rata-rata atau dengan cara mendahulukan persediaan yang didapat pertama (first-in first-out atau disingkat FIFO)" (Direktorat Jenderal Pajak). Kata "hanya boleh" itu yang menutup pintunya. LIFO tidak disebut sebagai pilihan, dan penjelasannya bahkan memberi contoh perhitungan hanya untuk dua metode tersebut.
Pembatasan ini bukan aturan baru. Undang-Undang Nomor 7 Tahun 1983 versi awalnya sudah menyatakan bahwa penilaian persediaan hanya diperbolehkan menggunakan harga perolehan yang didasarkan atas pemakaian persediaan secara rata-rata ataupun dengan mendahulukan persediaan yang didapat pertama (Direktorat Jenderal Pajak). Jadi sejak reformasi perpajakan 1983, Indonesia memang tidak pernah membuka pintu untuk LIFO. Rumusan Pasal 10 ayat (6) yang berlaku sekarang berasal dari Undang-Undang Nomor 10 Tahun 1994, sedangkan perubahan keempat Undang-Undang Pajak Penghasilan lewat Undang-Undang Nomor 36 Tahun 2008 berstatus masih berlaku menurut basis data peraturan resmi (Database Peraturan BPK) dan tidak mengubah ketentuan penilaian persediaan tersebut.
Ada satu ketentuan lanjutan yang sama pentingnya. Penjelasan Pasal 10 ayat (6) juga menyebut: "Sekali Wajib Pajak memilih salah satu cara penilaian pemakaian persediaan untuk penghitungan harga pokok tersebut, maka untuk tahun-tahun selanjutnya harus digunakan cara yang sama" (Direktorat Jenderal Pajak). Artinya, memilih metode bukan keputusan yang bisa diganti tiap tahun mengikuti mana yang hasilnya lebih enak dilihat.
Benchmark: Kalau usaha Anda masih memakai skema PPh final UMKM yang dasar hitungnya peredaran bruto, metode penilaian persediaan memang tidak mengubah pajak yang Anda bayar, karena yang dipajaki omzet bukan laba. Metode persediaan baru berdampak langsung ke pajak saat usaha Anda menghitung penghasilan neto lewat pembukuan. Meski begitu, angka laba yang benar tetap Anda butuhkan untuk mengambil keputusan harga dan belanja stok.
Perlu kami sampaikan jujur: Kasirnesia adalah penyedia aplikasi kasir, bukan konsultan pajak. Untuk kasus spesifik usaha Anda, terutama kalau sudah menyusun pembukuan lengkap dan melaporkan SPT dengan penghasilan neto, bicarakan pilihan metodenya dengan konsultan pajak atau akuntan.
Status Metode LIFO di Mata Standar Akuntansi yang Berlaku di Indonesia
Sisi kedua adalah standar akuntansi, dan hasilnya sejalan dengan aturan pajak. Standar persediaan di Indonesia adalah PSAK 14 tentang Persediaan yang disahkan Dewan Standar Akuntansi Keuangan pada 16 September 2008. Ikatan Akuntan Indonesia mencatat bahwa "Perubahan penomoran dari PSAK 14 menjadi PSAK 202 disahkan pada 12 Desember 2022 dan berlaku efektif pada 1 Januari 2024" (Ikatan Akuntan Indonesia). Jadi kalau Anda menemukan istilah PSAK 202, itu standar yang sama dengan yang dulu bernomor 14.
Naskah lengkap PSAK memang berbayar dan hanya bisa dibaca anggota lewat portal IAI, jadi kami tidak akan mengutip pasalnya seolah-olah sudah membacanya langsung. Yang bisa diverifikasi terbuka adalah kerangkanya. IAI menyatakan bahwa Standar Akuntansi Keuangan yang berlaku di Indonesia "secara garis besar akan konvergen dengan International Financial Reporting Standards (IFRS)" (Ikatan Akuntan Indonesia), dan standar internasional untuk persediaan adalah IAS 2 Inventories.
Ringkasan resmi IAS 2 dari IFRS Foundation menyebut biaya persediaan ditetapkan dengan "specific identification of cost for items of inventory that are not ordinarily interchangeable; and the first-in, first-out or weighted average cost formula for items that are ordinarily interchangeable" (IFRS Foundation). Daftar itu hanya memuat identifikasi khusus, FIFO, dan rata-rata tertimbang. LIFO tidak ada di dalamnya. Halaman yang sama mencatat IAS 2 direvisi pada Desember 2003, yang menjelaskan kenapa banyak buku teks terbitan lama masih menyajikan LIFO sebagai pilihan yang setara.
Kesimpulan dari dua sisi ini sama: baik untuk penghitungan pajak maupun untuk pembukuan yang mengikuti standar akuntansi Indonesia, LIFO bukan metode yang tersedia. Kalau ada tulisan atau saran yang menyuruh Anda memakainya supaya laba tampak kecil, saran itu tidak berpijak pada aturan yang berlaku di sini.
Beda LIFO sebagai Cara Menghitung dan LIFO sebagai Cara Menumpuk Barang
Bagian ini yang paling sering bikin bingung, dan jarang dijelaskan. Larangan LIFO berlaku untuk penilaian persediaan, yaitu harga beli mana yang dibebankan ke harga pokok penjualan. Larangan itu tidak berbicara soal urutan Anda mengangkat karung dari tumpukan.
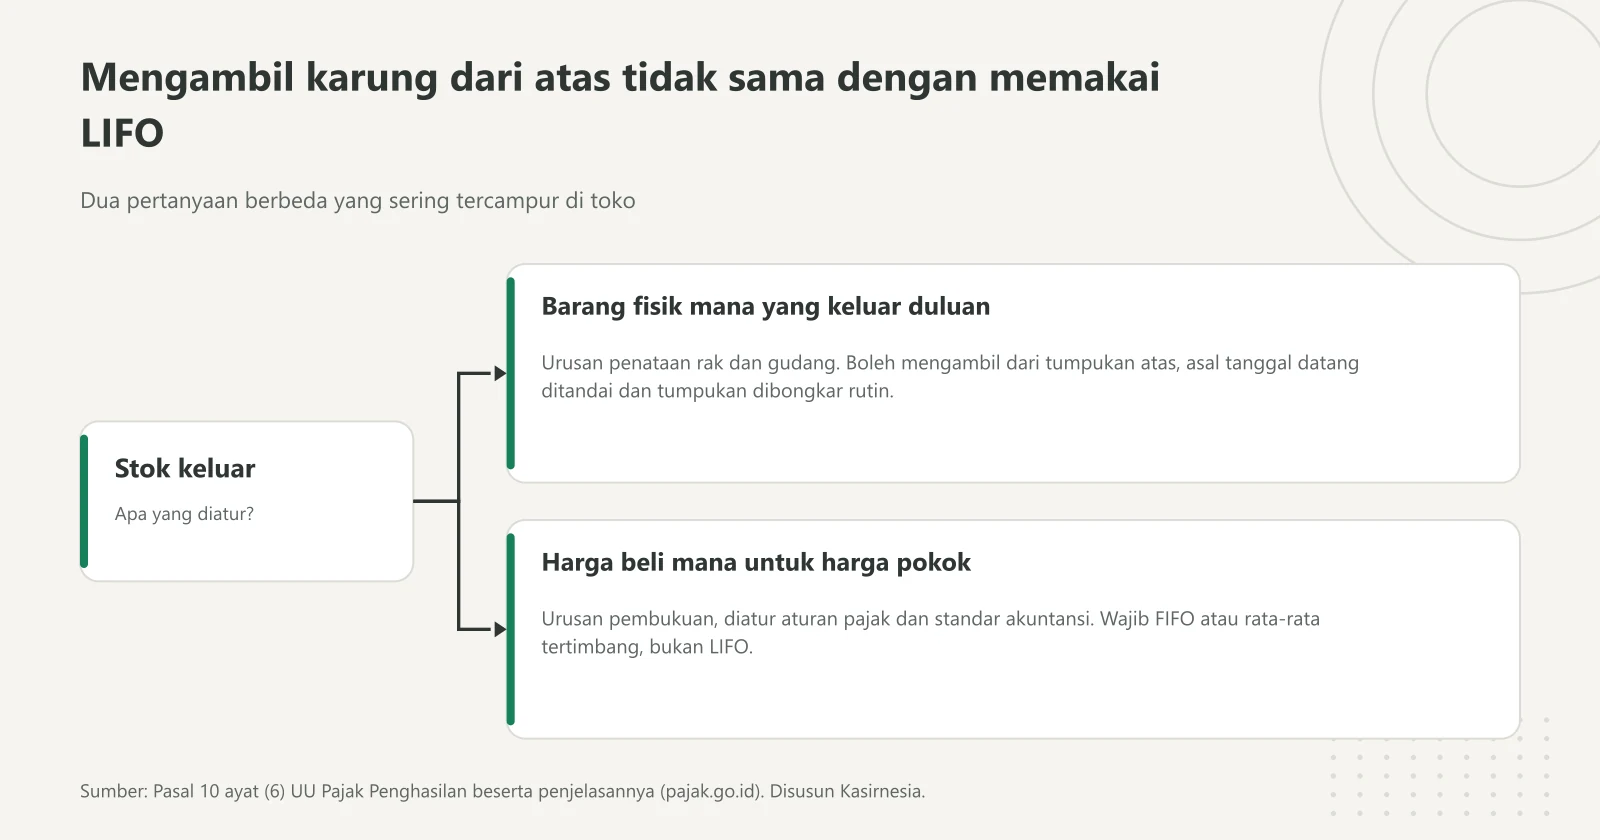
Ada barang yang secara fisik memang sulit dikeluarkan dengan urutan masuk pertama keluar pertama. Karung beras yang ditumpuk vertikal, kardus air mineral di sudut gudang, tabung gas yang berjejer rapat, semuanya lebih praktis diambil dari posisi paling atas atau paling depan, yang biasanya justru kiriman terbaru. Itu kenyataan operasional, bukan pelanggaran akuntansi.
Yang perlu dipisahkan adalah dua pertanyaan berbeda. Pertanyaan pertama, barang fisik mana yang keluar duluan? Jawabannya urusan penataan rak dan gudang. Pertanyaan kedua, harga beli mana yang dipakai untuk menghitung harga pokok? Jawabannya urusan pembukuan, dan di sinilah aturan pajak serta standar akuntansi berlaku. Sebuah toko boleh saja mengambil karung dari tumpukan atas, tapi nilai persediaannya tetap harus dicatat dengan FIFO atau rata-rata tertimbang.
Meski begitu, kebiasaan fisik yang berantakan tetap merugikan Anda, terutama untuk barang yang punya masa kedaluwarsa. Stok lama yang tertimbun di bawah tumpukan berujung jadi barang kedaluwarsa yang harus dibuang, dan kerugiannya nyata dalam rupiah, bukan cuma soal rapi atau tidak rapi. Karena itu banyak usaha F&B dan sembako menjalankan rotasi rak berbasis tanggal kedaluwarsa sambil tetap mencatat nilai stoknya dengan metode yang diakui. Panduan praktis soal ini ada di artikel kami tentang pengelolaan persediaan barang.
Pro Tip: Kalau Anda terpaksa mengambil barang dari tumpukan paling atas, beri tanda tanggal datang di sisi kardus atau karung yang terlihat dari jalan, lalu jadwalkan pembongkaran tumpukan setidaknya sekali sebulan bersamaan dengan hitung fisik. Cara ini menekan risiko stok lama membusuk di dasar tumpukan tanpa mengubah cara Anda mencatat nilainya.
Metode yang Boleh Dipakai dan Cara Memilih di Antaranya
Setelah semua penjelasan di atas, keputusannya jadi sederhana karena pilihannya cuma dua. Anda memakai FIFO, atau memakai rata-rata tertimbang, lalu menjalankannya konsisten dari tahun ke tahun sebagaimana diminta penjelasan Pasal 10 ayat (6) Undang-Undang Pajak Penghasilan.
FIFO cocok kalau barang Anda memang berputar dengan pola masuk pertama keluar pertama, dan harga belinya cukup sering berubah sehingga Anda ingin nilai sisa stok mencerminkan harga terbaru. Warung sembako, toko kelontong, dan kedai kopi yang bahan bakunya naik turun mengikuti pasar biasanya lebih pas dengan FIFO. Cara kerjanya, contoh hitung lengkapnya, dan cara menatanya di rak sudah kami bahas tuntas di panduan metode FIFO.
Rata-rata tertimbang cocok kalau harga beli Anda relatif stabil, atau kalau jenis barangnya sangat banyak sehingga melacak lapisan harga per kiriman jadi terlalu berat dikerjakan manual. Hitungannya juga lebih ringan, cukup total nilai dibagi total kuantitas, seperti terlihat di contoh biji kopi tadi. Yang perlu diingat, metode ini membuat Anda kehilangan informasi soal kiriman mana yang masih tersisa, jadi disiplin fisik di rak tetap harus dijaga.
Apa pun yang dipilih, catatannya harus jalan. Alat paling dasar adalah kartu stok yang mencatat setiap barang masuk, keluar, dan sisa saldo per jenis barang. Untuk FIFO, kartu stok perlu mencatat harga beli per kiriman secara terpisah, jangan dilebur jadi satu angka, karena begitu dilebur yang Anda jalankan sebenarnya sudah metode rata-rata. Kebenaran angka di kartu stok baru terbukti saat Anda melakukan stok opname dan mencocokkan hitungan fisik dengan catatan.
Mencatat lapisan harga per pembelian di buku tulis masih mungkin selama jenis barangnya sedikit. Begitu lewat beberapa puluh jenis, pekerjaan itu mulai memakan malam Anda dan rawan salah hitung. Di titik itu aplikasi kasir yang menyimpan harga beli per pembelian dan memotong stok otomatis setiap transaksi terjadi akan menghemat banyak waktu. Kasirnesia mencatat pembelian dan pemakaian stok mengikuti metode yang diakui di Indonesia, jadi Anda tidak perlu memikirkan lagi apakah rumusnya boleh dipakai atau tidak.
Satu hal terakhir yang perlu ditekankan. Mengganti metode penilaian persediaan bukan cara yang sah untuk memperkecil pajak, dan LIFO bukan celah yang menunggu dipakai. Cara yang benar untuk menaikkan laba bersih tetap yang itu itu juga: menekan susut stok, membeli dengan harga yang lebih baik, menetapkan harga jual yang menutup biaya, dan membaca laporan tiap bulan supaya masalahnya ketahuan saat masih kecil.
FAQ: Pertanyaan Umum seputar Metode LIFO
Apa itu metode LIFO?
Metode LIFO (last in first out) adalah cara menilai persediaan yang membebankan harga beli barang paling baru lebih dulu ke harga pokok penjualan. Sisa stok di gudang otomatis dinilai dengan harga pembelian yang paling lama. LIFO adalah asumsi arus biaya di pembukuan, bukan keharusan mengambil barang fisik dari tumpukan paling atas.
Apakah metode LIFO boleh dipakai di Indonesia?
Tidak untuk menghitung harga pokok. Pasal 10 ayat (6) Undang-Undang Pajak Penghasilan menyebut persediaan dan pemakaian persediaan dinilai berdasarkan harga perolehan secara rata-rata atau dengan mendahulukan persediaan yang diperoleh pertama, dan penjelasannya menegaskan hanya dua cara itu yang boleh. LIFO tidak termasuk. Standar akuntansi persediaan yang berlaku di Indonesia juga hanya mengenal FIFO dan rata-rata tertimbang.
Kenapa metode LIFO masih diajarkan kalau tidak boleh dipakai?
LIFO tetap dibahas di buku teks akuntansi sebagai salah satu dari tiga asumsi arus biaya klasik, dan sebagian materi itu ditulis sebelum standar internasional mempersempit pilihannya menjadi FIFO dan rata-rata tertimbang. Memahami LIFO tetap berguna untuk membaca literatur lama dan mengerti kenapa pilihan metode bisa mengubah angka laba, tapi bukan untuk dipakai di pembukuan usaha Anda.
Apa bedanya LIFO dan FIFO dalam praktik di toko?
FIFO membebankan harga beli barang yang paling lama lebih dulu, LIFO membebankan harga beli yang paling baru lebih dulu. Saat harga beli sedang naik, LIFO membuat harga pokok penjualan lebih besar dan laba di buku lebih kecil dibanding FIFO, sedangkan nilai sisa persediaan LIFO jadi lebih rendah karena dihargai dengan harga pembelian lama.
Apakah menumpuk barang dari atas berarti toko saya memakai LIFO?
Tidak. Mengambil karung atau kardus dari tumpukan paling atas adalah kebiasaan fisik di gudang, bukan metode penilaian persediaan. Yang diatur aturan pajak dan standar akuntansi adalah harga beli mana yang dibebankan ke harga pokok, bukan tangan Anda mengambil dari tumpukan sebelah mana. Nilai stoknya tetap harus dicatat dengan FIFO atau rata-rata.
Metode apa yang sebaiknya dipakai warung dan toko kecil?
Pilih salah satu dari dua metode yang diakui, yaitu FIFO atau rata-rata tertimbang, lalu pakai konsisten. FIFO cocok kalau barang Anda memang berputar dengan urutan masuk pertama keluar pertama dan harga belinya sering berubah. Rata-rata tertimbang lebih ringan dihitung kalau harga beli relatif stabil atau jenis barangnya banyak. Penjelasan Pasal 10 ayat (6) UU Pajak Penghasilan menyebut sekali metode dipilih, tahun-tahun berikutnya harus memakai cara yang sama.
Apakah pilihan metode persediaan memengaruhi pajak usaha yang memakai PPh final UMKM?
Pada skema PPh final UMKM, dasar hitung pajaknya adalah peredaran bruto atau omzet, bukan laba, sehingga pilihan antara FIFO dan rata-rata tidak mengubah pajak yang Anda bayar. Metode penilaian persediaan baru berdampak langsung ke pajak saat usaha menghitung penghasilan neto lewat pembukuan. Meski begitu, angka laba yang benar tetap Anda butuhkan untuk menentukan harga jual dan belanja stok.
Masih bingung menentukan metode persediaan mana yang paling pas untuk warung atau kafe Anda? Chat tim Kasirnesia lewat WhatsApp di wa.me/6285136212005, kami bantu menata pencatatan stoknya dari awal.